減肥之後的最後一哩路
2026年,Roche一邊買進,一邊退出:8月以1.9億美元首付款引進韓美製藥UCN2候選藥HM17321,潛在總額約23億美元;9月停止emugrobart肥胖開發;10月再以最高約11.6億美元取得Rona的ALK7 RNAi全球權利。[1][2][3]
減重者希望腰腹平坦,卻不希望臉頰凹陷;希望身體更輕,也希望肌肉與力量留下來。瘦瘦針能降低體重,卻不能指定減脂部位,更不能獨力解決停藥後的維持問題。
減重之後,品質、維持與體態成為下一輪競爭。這就是減肥之後的最後一哩路,也是藥時事所稱的身體經濟(Body Economy)。
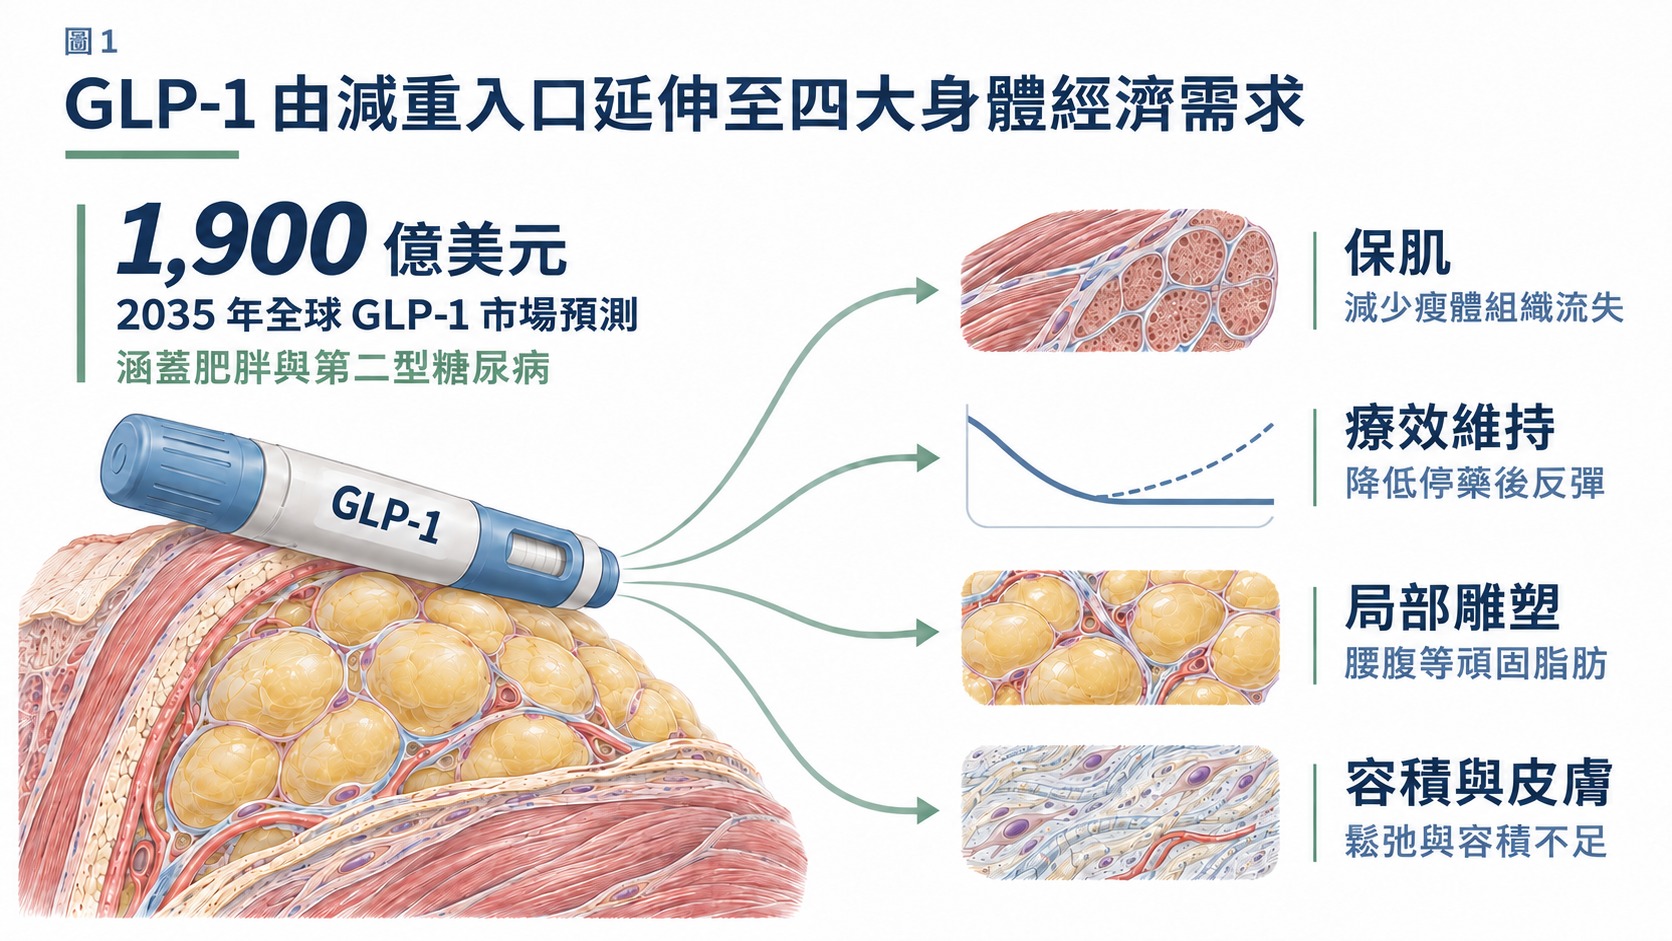
圖 1|GLP-1 由減重入口延伸至四大身體經濟需求
資料:[4]。1,900億美元為2035年全球GLP-1市場預測,涵蓋肥胖與第二型糖尿病;圖中四項為減重後需求方向,並非已獲證實的治療效果。
Morgan Stanley預估,涵蓋肥胖與第二型糖尿病的全球GLP-1市場,將由2025年的790億美元,擴大至2035年的1,900億美元;基準情境下,美國符合條件族群的治療滲透率將由約6%升至近30%,其他地區由約2%升至10%。[4]
對下游產業來說,比銷售金額更值得注意的是,第一次能大幅減重的人正以千萬為單位增加。SURMOUNT-5頭對頭研究中,tirzepatide治療72週平均減重20.2%,semaglutide為13.7%;[6]減掉兩成體重,已足以改變全身脂肪、肌肉與皮膚的比例。
減重帶來的需求,已經延伸到醫美診所。McKinsey調查美國174家醫美服務機構發現,GLP-1使用者中尋求臉部醫美的人,有63%原本不是活躍的醫美消費者。[7]第一筆消費處理公斤數,第二筆消費開始處理公斤數之後留下的身體。
1,900億美元代表一個仍在擴大的治療入口。接下來要看的是:當愈來愈多人能大幅減重,誰能把隨之而來的新需求,轉成獨立、值得付費的產品?
減重後的需求,至少可以分成四個缺口:
表 1|減重後四大未滿足需求與既有治療缺口
缺口 | 患者真正想要的結果 | 為什麼現有方法補不齊 |
|---|---|---|
減重品質 | 減掉脂肪,同時保留肌肉、力量與功能 | 營養與阻力訓練的執行仍有門檻;減重期間保肌的藥物用途仍待核准 |
長期維持 | 停藥或調整治療後,守住減重成果 | 長期用藥的成本與負擔高;停藥後回升明顯 |
局部體態 | 改善減重後仍殘留的特定部位皮下脂肪 | 減重藥無法指定部位;設備效果有限、抽脂需手術;腹部尚無核准藥物 |
容積與皮膚 | 補回流失的容積,改善鬆弛 | 方案多集中在臉部,身體部位的證據仍少 |
這四個缺口不是同一群人、同一筆預算,也不能用同一個體重數字衡量。一個讓體重多降兩公斤的產品,不一定比保留兩公斤瘦體組織的產品更有價值;能縮小腹部脂肪的療程,也不會修復臉部的容積流失。全球大藥廠、生技公司與醫美平台,正分別在不同缺口下注。
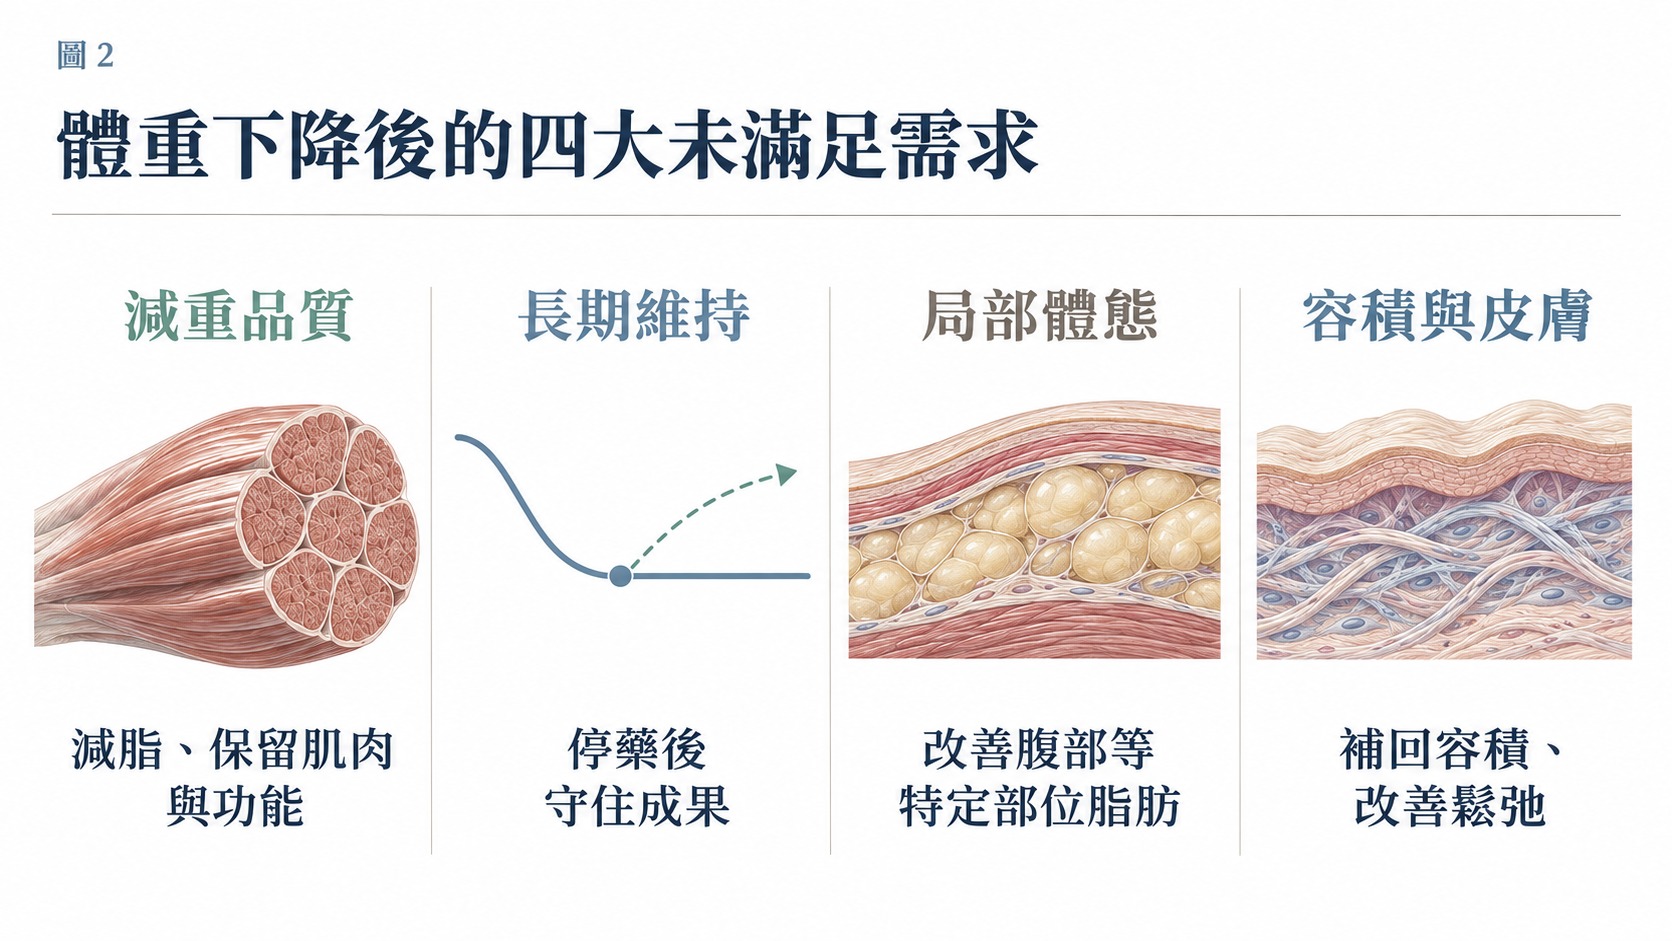
圖 2|減重後四個未滿足需求的臨床目標與組織層次
SURMOUNT-1體組成研究顯示,tirzepatide治療72週,減少的體重約四分之三來自脂肪、四分之一來自瘦體組織。[8]瘦體組織包含肌肉及其他非脂肪組織。當減重人口達到數千萬規模,如何在減脂時保住肌肉與功能,已成為獨立的醫療問題,對高齡族群尤其如此。
表 2|保肌與體組成療法:主要產品及人體臨床結果
公司/產品 | 代表性人體結果 |
|---|---|
Lilly/bimagrumab | BELIEVE二期507人;48週(治療方案估計策略),高劑量聯用semaglutide組減少的體重中92.3%來自脂肪,semaglutide 2.4 mg單用為71.1%[9] |
Regeneron/trevogrumab | COURAGE二期75 mg組;聯用semaglutide 52週,DXA瘦體組織下降4.2%,安慰劑+semaglutide下降7.3%[10] |
Scholar Rock/apitegromab | EMBRAZE二期102人;聯用tirzepatide 24週,相較安慰劑+tirzepatide少流失約1.9公斤瘦體組織[11] |
Roche/HM17321、ALK7 RNAi |
各試驗的族群、療程、時間點與指標不同,結果不能直接比較。表列聯用結果主要顯示瘦體組織流失減少,不代表由基線淨增肌肉;DXA瘦體組織也不等同於骨骼肌,肌力與日常功能仍須相應指標驗證。EMBRAZE兩組的體重下降接近,瘦體組織流失卻明顯不同。只看體重計,可能低估這類治療的價值。
資本已用真金白銀投票。Lilly早在2023年以最高19.25億美元收購Versanis取得bimagrumab,[12]Roche今年兩筆授權的潛在總額合計逾34億美元。TD Cowen亦以美國肥胖成人數、治療滲透率與年藥費,建立2035年保肌療法市場模型。[13]
Roche停止emugrobart,原因是二期中期分析顯示不太可能達到預設的臨床意義減重目標,而非安全疑慮。[2]
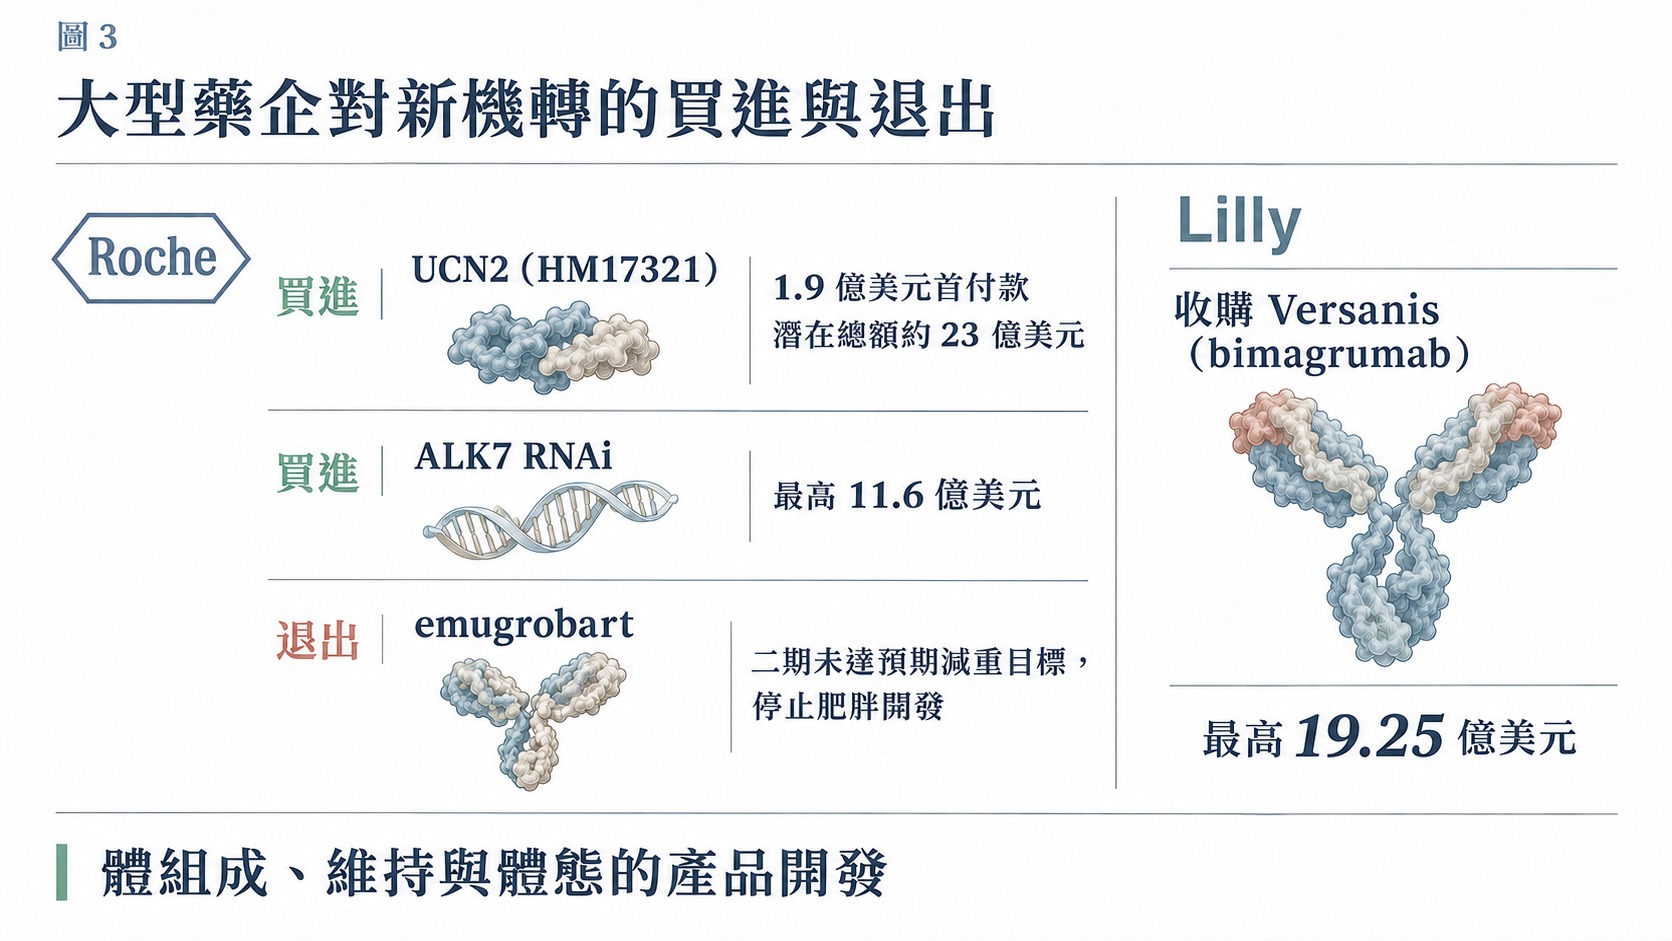
圖 3|大型藥企對新機轉的買進與退出:Roche及Lilly交易案例
SURMOUNT-4提供了基準:先接受36週tirzepatide、再改用安慰劑的受試者,接下來52週體重平均回升14%;持續治療者則再下降5.5%。[14]STEP 1延伸研究中,停用semaglutide及生活型態介入一年後,受試者平均回升先前減重量約三分之二。[45]停藥後回升相當常見,但幅度與速度因人而異。長期維持照護的目標,是降低反彈並減輕持續治療的負擔,而非保證停藥後不復胖。
目前有兩條路線拿出了人體數據。Lilly以ATTAIN-MAINTAIN三期b測試由注射轉為口服orforglipron:以療效估計策略分析,52週後,原semaglutide族群平均回升0.9公斤,原tirzepatide族群約5.0公斤。兩個族群分別接受不同的前導療法,研究未設持續注射原藥的比較組。[15]Fractyl則以Revita十二指腸黏膜重塑程序介入;依公司公布的REMAIN-1六個月結果,試驗共308人,停用tirzepatide後,Revita組體重回升5.1%,假手術組8.2%。12個月共同主要終點預計2027年第一季公布。[16]
維持治療的市場很大,但相當一部分收入來自原有療法的轉移:患者從注射換成口服,改變的是誰賺錢,不一定擴大整體支出。
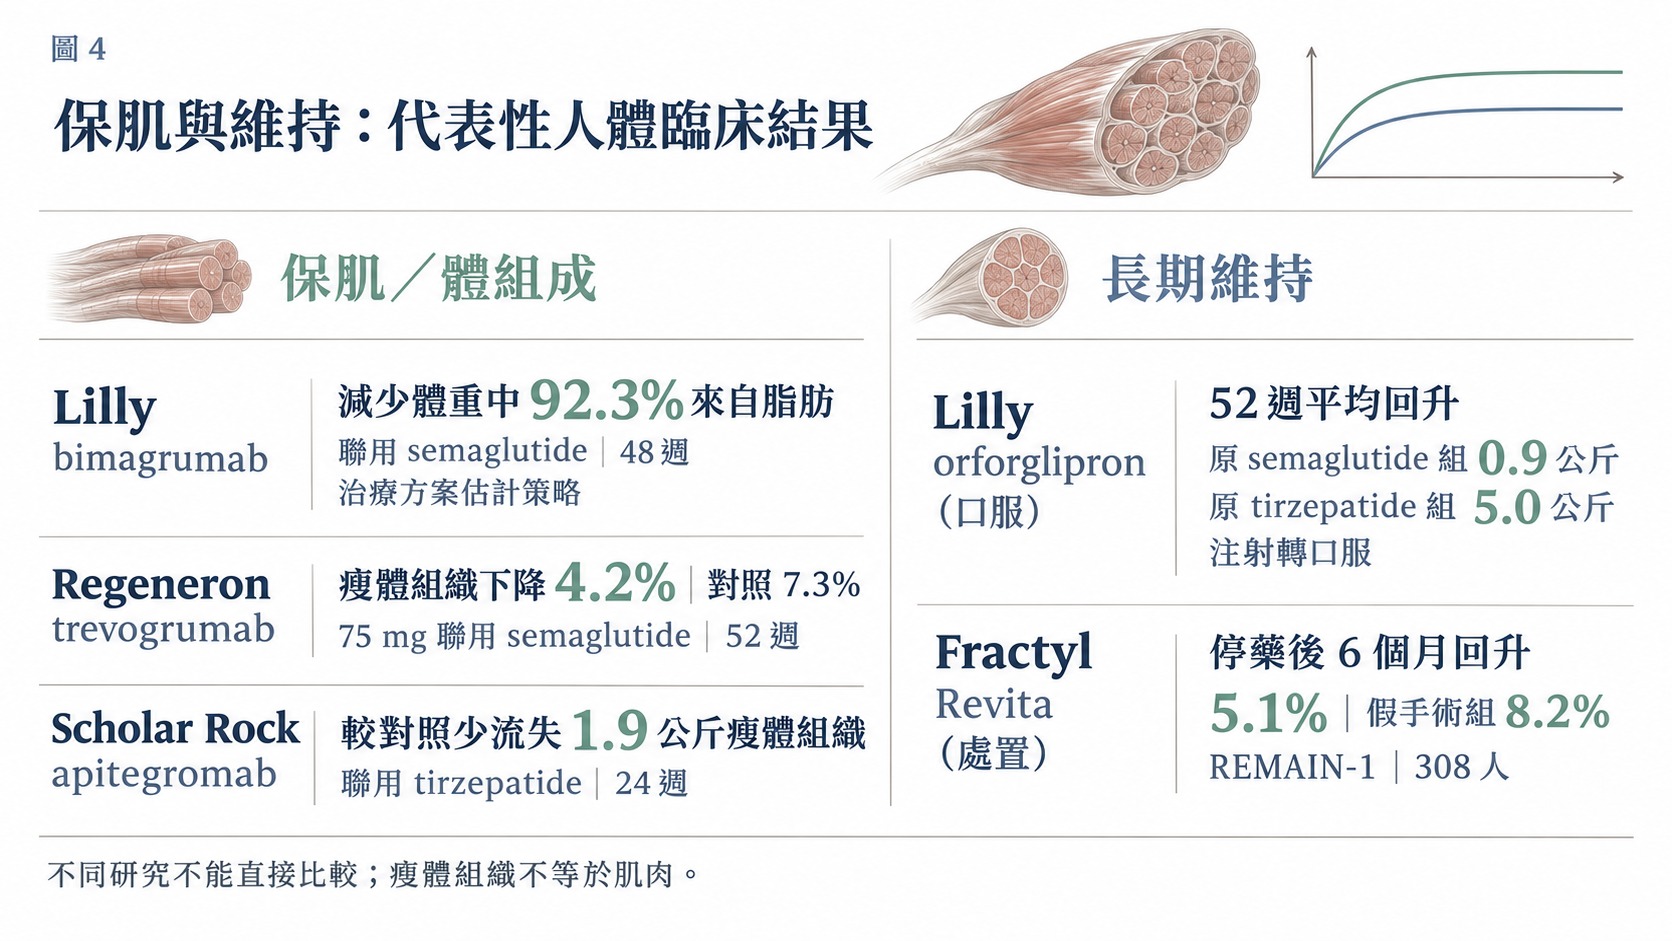
圖 4|保肌與維持:主要玩家的代表性人體臨床結果
資料:[9][10][11][15][16]。BELIEVE為高劑量聯用組48週治療方案估計策略結果;REMAIN-1為公司公布的六個月共同主要終點結果。
即使體重控制良好,患者仍可能對腰腹比例不滿意。全身性減重藥物無法依個人意願指定減少某一局部的皮下脂肪;FDA也明確區分,局部體雕並非肥胖治療。[17]局部脂肪、皮膚鬆弛與容積流失,是需要分別評估的問題。
現有工具各有限制:冷凍、射頻等能量設備效果幅度有限,抽脂效果直接,卻需要手術與恢復期。介於兩者之間的注射減脂藥是最受關注的新路線,但競爭者目前多集中在下巴:
表 3|全球局部注射減脂產品的部位、開發進度與差異
公司/產品 | 核准/主要開發部位 | 開發階段 | 定位與限制 |
|---|---|---|---|
AbbVie/KYBELLA | 頦下 | 美國核准 | 美國核准頦下脂肪;其他部位未核准且不建議[18] |
Medytox/NUVIJU | 頦下 | 韓國上市 | 韓國核准中重度頦下脂肪,切入亞洲醫美通路[19] |
Raziel/復星/RZL-012 | 頦下 | 中國三期陽性(480人) | 頦下主要反應率較安慰劑高約30個百分點;身體體雕另規劃試驗[20] |
康霈/CBL-514 | 腹部 | 全球雙樞紐三期 | 腹部大範圍皮下脂肪,推進最快的候選藥之一[21] |
冷凍、射頻設備 | 多部位 | 已上市 | 非侵入,但單次效果幅度有限、依賴操作[17] |
療程接受度也取決於局部反應與恢復期。Endo於2022年宣布停止生產與銷售橘皮組織注射藥Qwo,理由包括市場對首次治療後瘀青程度及差異性、以及可能長時間皮膚變色的疑慮。[22]依康霈資料,腹部這類大範圍皮下脂肪仍缺核准藥物,是身體經濟裡明確的需求缺口之一。[24]
腹部也不是把下巴放大而已。治療範圍變大,意味著劑量、注射分布、施打時間與局部反應都要重新平衡;效果必須大到患者與醫師都看得出來,恢復負擔也要在可接受範圍內。這是腹部藥物至今仍是空白的原因,也是先行者最大的門檻與機會。
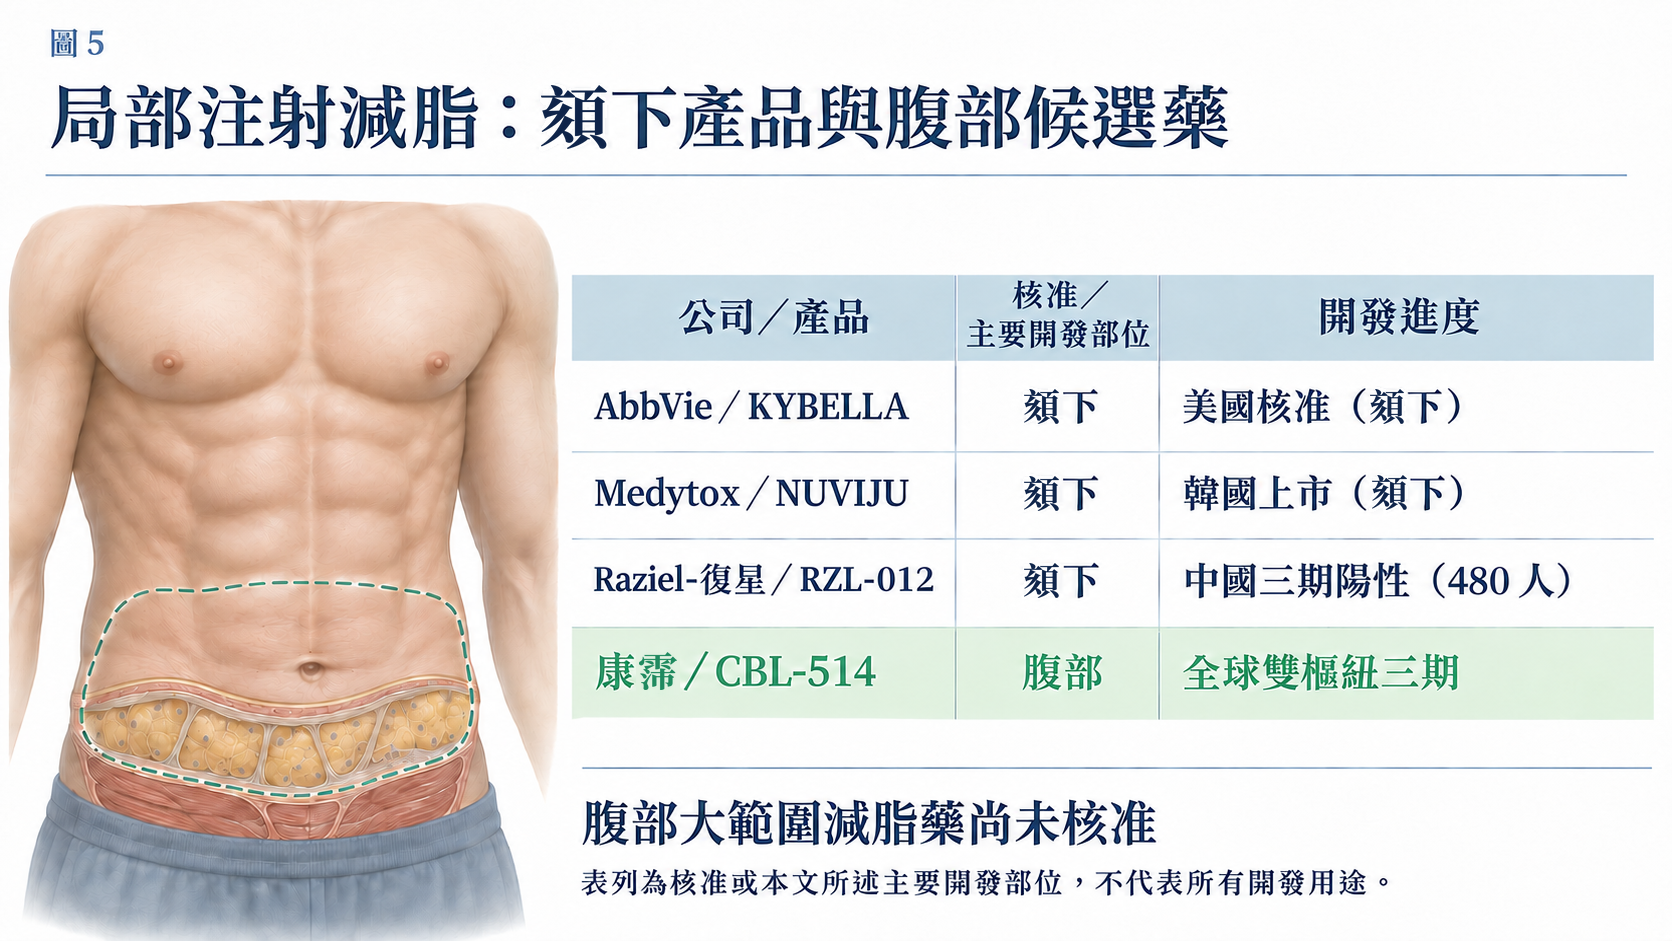
圖 5|局部注射減脂版圖:頦下產品與腹部候選藥的開發差異
資料:[18][19][20][21][24][26]。表列為核准或本文所述主要開發部位,不代表所有研發用途;腹部尚無核准藥物依康霈資料整理。
在腹部減脂藥的開發中,台灣康霈生技的CBL-514是推進最快的候選藥之一,目前尚未獲准上市。目前的開發重點有兩個:核心是腹部局部減脂,進一步研究的方向則是GLP-1聯用及停藥後的脂肪回升。
CBL-0205二期b是一項共173人參與的多組試驗。最後一次治療後4週,CBL-514組指定腹部區域的MRI脂肪體積平均下降22.4%,安慰劑組增加1.8%。[23]公司另公布完整分析集(FAS)的醫師與受試者共同評估結果:至少一級改善為63.6%,安慰劑10.8%;至少兩級改善為21.2%,安慰劑0%。[24]另一項CBL-0204二期b的正式論文顯示,FAS中最後治療後12週有評估資料者,受試者評分至少一級改善為76.7%(23/30),安慰劑19.4%(7/36),p<0.0001。[41]綜合上述兩項臨床試驗成果,CBL-514已累積具支持性的療效與安全性證據,展現其在非手術局部減脂領域的發展潛力。
延續前期研究成果,康霈已公告兩項全球樞紐三期SUPREME-01與SUPREME-02啟動收案,各預計隨機分派320人,合計640人,包含藥物組與安慰劑組。療程間隔為每4週一次、最多4次;依公司確認,每次最高有效成分劑量為600 mg。[25][26][36]依公司公告的修訂計畫,兩項試驗以最後治療後4週醫師與受試者評分均至少改善兩級作為主要療效指標,將在更大樣本中檢驗療效與安全性。[42]台灣與澳洲的亞太二期CBL-0206持續推進;中國一期CBL-0102則依公司2026年11月5日公告,已獲NMPA CDE核准執行。[21][24][34]
依公司說明,CBL-514的開發機轉是誘導脂肪細胞自然凋亡,既有試驗提供減脂效果與局部組織耐受性的資料。[24]KYBELLA的主要成分去氧膽酸則透過破壞細胞膜、造成細胞溶解來減少頦下脂肪。其已知風險包括腫脹、瘀青、疼痛、下顎緣神經損傷、吞嚥困難,以及注射部位潰瘍與壞死等。FDA於2026年更新警語,提醒頦下以外使用可能發生嚴重不良反應,且此類使用未獲核准、不予建議。[18]CBL-514採不同於去氧膽酸細胞溶解作用的脂肪細胞凋亡機轉,形成其局部減脂的差異化開發路徑。
其他適應症的開發,也值得追蹤。CBL-514是循505(b)(1)途徑開發的全新小分子,同一成分亦開發橘皮組織與罕見疾病竇根氏症適應症:依公司公布的二期結果,前者逾95%受試者的大腿橘皮獲改善;後者於2026年9月公布二期主要療效指標達統計顯著。[27][28]依公司本次審閱提供的資料,全球已有逾550名受試者參與臨床試驗。公司截至10月29日的公告表示,已完成並取得統計報告的10項試驗,主要與重要次要療效指標均達標。[26]
CBL-514與GLP-1或相關減重藥物聯用的研究目標之一,是減少停藥後的體重與脂肪回升,並探索代謝指標能否改善。公司報告,與tirzepatide聯用的動物研究觀察到減緩停藥後回升的訊號;與semaglutide及amylin受體促效劑eloralintide聯用的動物研究,亦朝減重及停藥後維持效果探索。[24][26]這些結果不代表人體療效,也尚不能證明患者可因此免除長期治療。公司另報告先前二期人體探索性分析,在L2-L3段觀察到內臟脂肪減少,獲選EASD 2026口頭發表,提供另一個體組成研究方向。[24]
與tirzepatide併用的二期臨床CBL-0201WR已獲FDA准許進行,規劃在美國約10個中心收案120人,主要評估停藥後第4週的腹部皮下脂肪變化,體重、內臟脂肪與體組成等則屬探索性指標。[24][29]semaglutide及eloralintide聯用的動物研究預定於11月中旬ObesityWeek 2026發表。[26]依公司說明,CBL-0201WR聯用研究適應症依FDA建議定為「減少過重或肥胖成人的腹部皮下脂肪」,開發目標是與減重藥物互補;後續試驗設計及適應症是否調整,仍須依研究結果及監管溝通決定。[29][30]
接下來可追蹤三項結果:兩項三期中,醫師與受試者評分均至少改善兩級的反應率,是否與安慰劑達統計顯著差異,且效果幅度足以支持臨床價值;在較大樣本下,安全性與耐受度是否延續既有二期趨勢;CBL-0201WR能否在人體顯示,相較單用tirzepatide,聯用CBL-514可減少更多腹部皮下脂肪或減緩停藥後回升。[25][29][36][42]任何一項未達預期,都應重新評估對應的開發與市場假設;相反地,若CBL-0201WR的臨床數據顯示,併用CBL-514比單用tirzepatide能減少更多體重或內臟脂肪,或顯著改善停藥後體重與脂肪的反彈,則有助於產品市場與估值的重新定義。
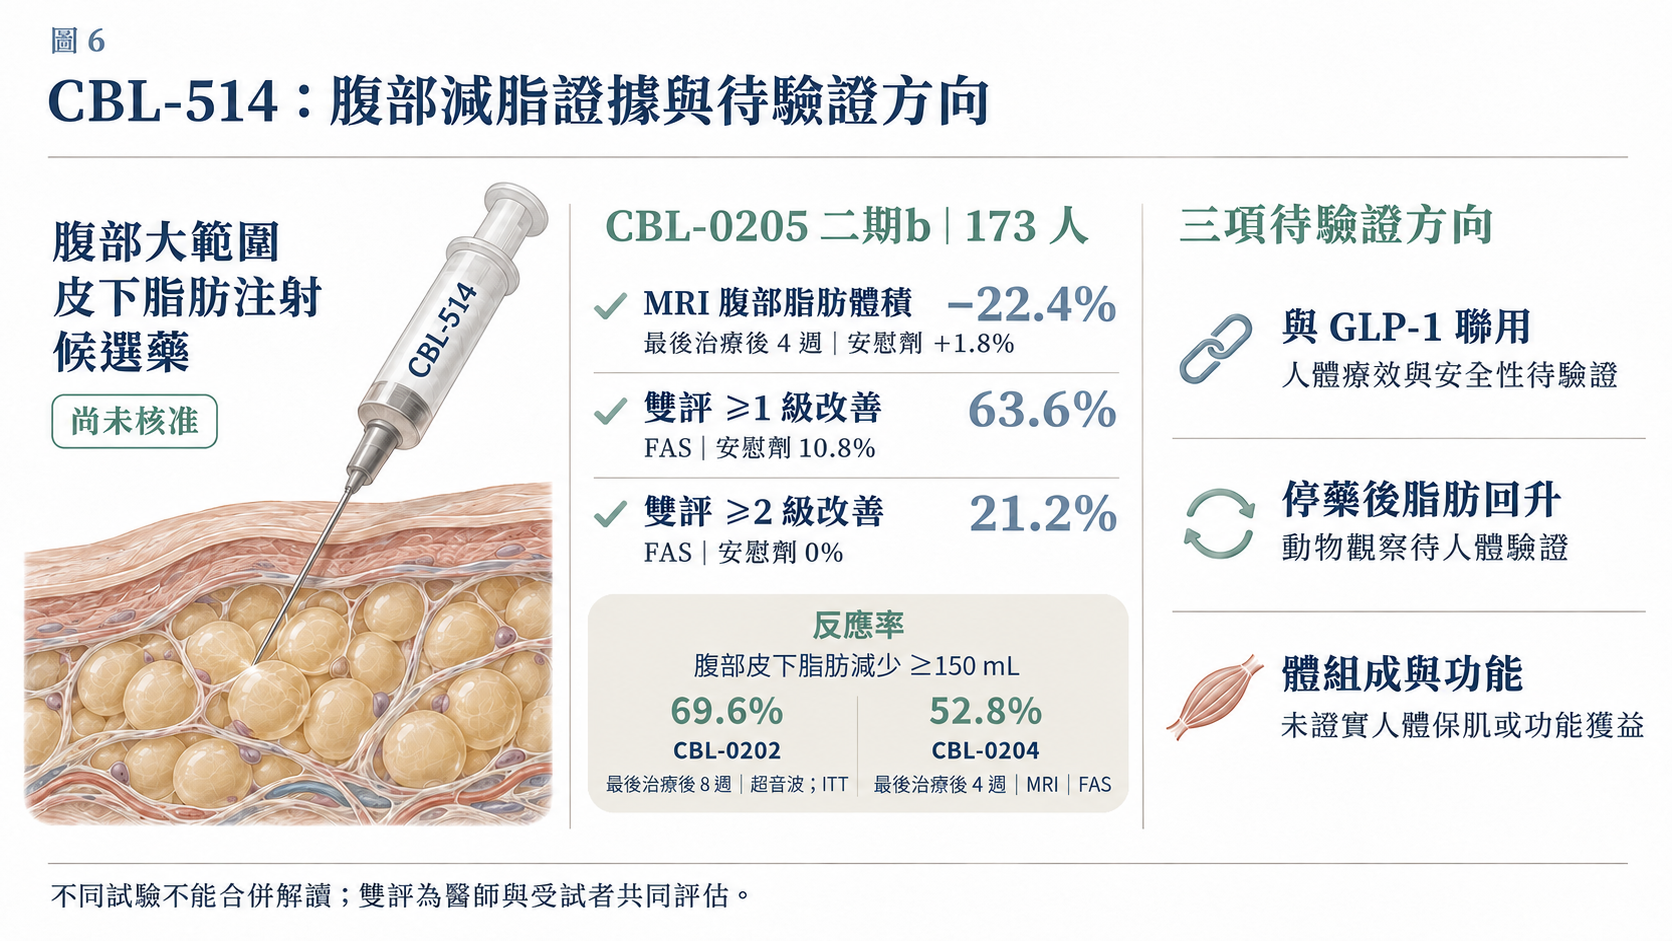
圖 6|CBL-514腹部減脂證據與待驗證方向
資料:[23][24][41][46]。CBL-0205的MRI數據為最後治療後4週結果;雙評為公司公布的FAS結果。反應率為腹部皮下脂肪減少至少150 mL的受試者比例:CBL-0202為69.6%(最後治療後8週,超音波,ITT);CBL-0204為52.8%(19/36,最後治療後4週,MRI,FAS),依正式論文。不同試驗、量測方式與時間點不能合併解讀。
俗稱的「Ozempic body」並非正式醫學診斷,通常用來描述明顯減重後的皮膚鬆弛、失去飽滿度及輪廓改變,與殘留局部脂肪不同;其他減重方式也可能出現這些外觀變化。[43]快速或大量減重亦可能誘發暫時性的休止期落髮,程度與恢復時間因人而異。[44]掉髮、肌力下降或疑似內分泌問題須個別評估,不能只靠填補容積或單一體雕療程處理。Galderma以Sculptra與Restylane,完成一項針對藥物減重族群的九個月臉部研究。[31]今年10月又以企業價值15億美元簽約收購ZO Skin Health,強化醫師通路與持續照護。[32]容積填補、改善鬆弛與其他照護需求的證據應分開看待。
GLP-1打開的是減重市場;保住肌肉、維持成果、雕塑體態與修復容積,則把一次減重延伸為持續照護。四大需求已有可供衡量的市場參照:
表 4|四大缺口的代表市場與主要競爭者
缺口 | 市場依據/需求方向 | 主要競爭者 | 收入性質與門檻 |
|---|---|---|---|
減重品質 | 2035年美國約300億美元/年[13] | Lilly、Regeneron、Scholar Rock、Roche | 新增藥物收入;須證明功能獲益 |
長期維持 | 美國Revita可服務市場400億–1,200億美元;非年收入[37] | Lilly、Novo Nordisk;Fractyl | 多為重新分配;須降低長期負擔 |
局部體態 | 全球體脂減少市場(含手術):2026年122.3億→2035年261.2億美元[38];非侵入式療程中,2025年腹部占費用38.25%[40] | 康霈、Raziel/復星;設備與手術 | 新增患者與療程轉移並存;腹部尚無核准藥 |
容積與皮膚 | 全球真皮填充劑:2026年69億→2033年142億美元[39] | Galderma、AbbVie、Mentor | 多為既有療程支出的重新分配;身體部位證據少 |
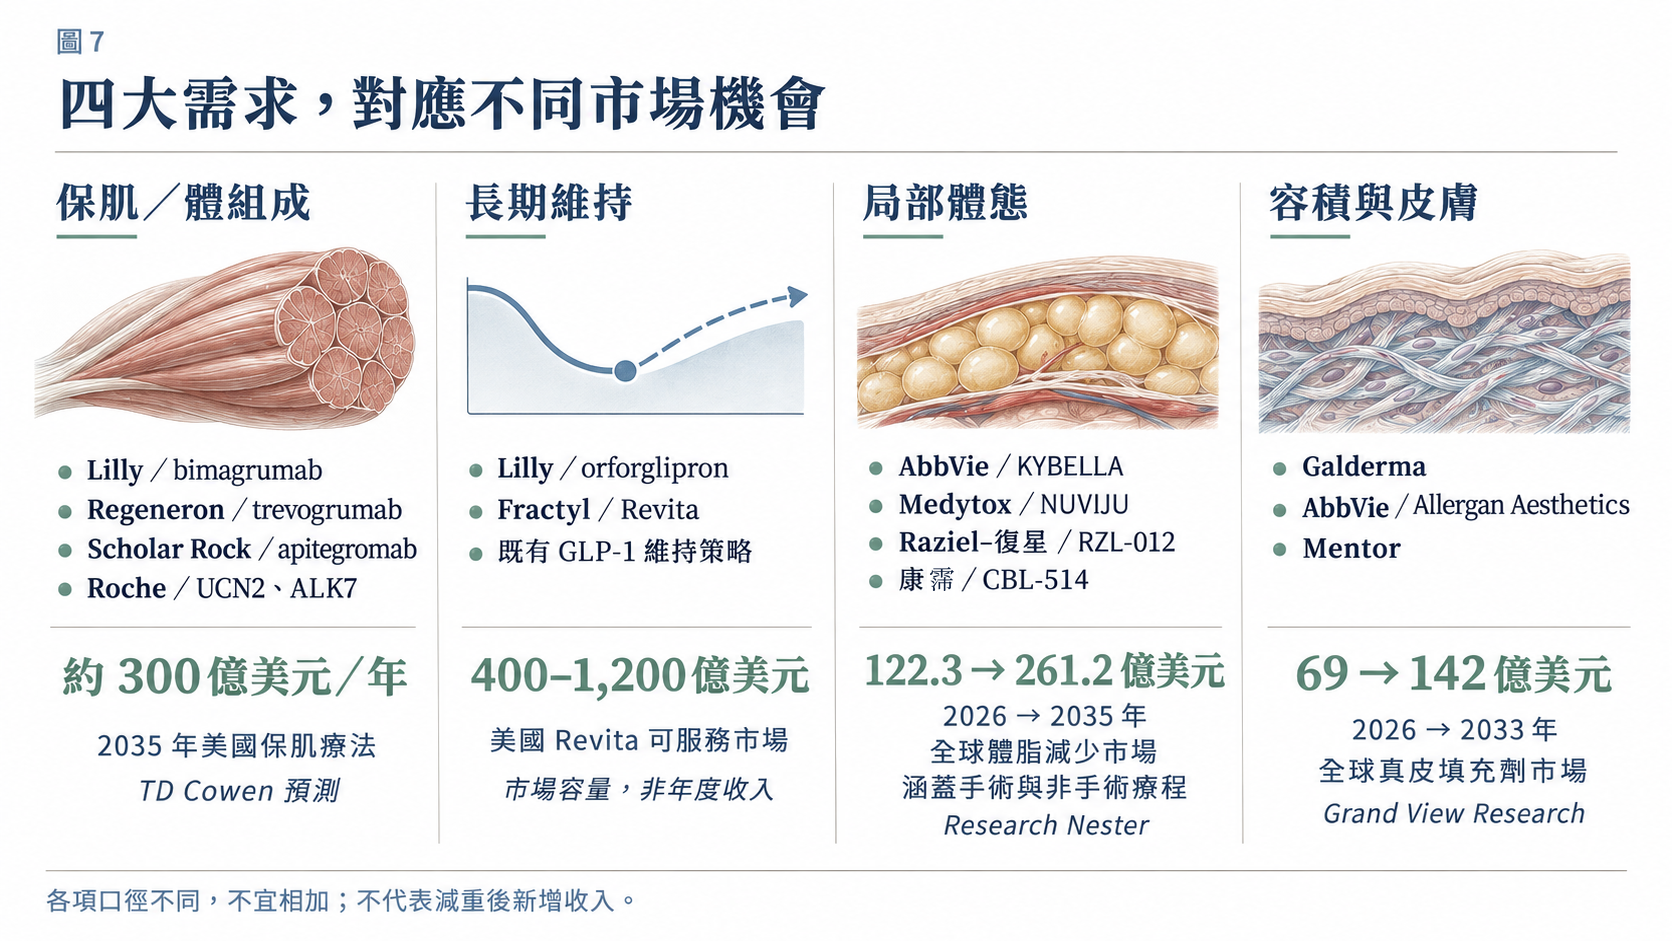
圖 7|四大需求的代表市場、主要競爭者與成長機會
口徑:保肌為美國年銷售預測;Revita為美國市場容量,非年度收入;體脂減少涵蓋全球手術與非手術療程,腹部占比另取自2025年非侵入式療程費用,兩者未相乘;填充劑為全球既有醫美市場。各項不宜相加,亦非康霈營收預測。
這四條路徑,也對應不同的競爭優勢:大藥廠掌握處方入口,醫美平台掌握診所通路,新機轉公司則以人體證據爭取產品與授權價值。
對康霈而言,腹部減脂是切入點,GLP-1聯用是下一個開發方向。先把腹部大範圍減脂做成可上市的藥物,再以人體研究驗證聯用效益,才能把局部體態需求轉為持續的商業價值。
GLP-1時代讓產業學會如何降低體重。接下來,產業得更仔細地看待身體各部位的需求。有人需要保留肌肉與活動能力,有人需要更容易持續的維持方式,有人希望處理局部脂肪,也有人需要補回容積。體重計上的一個數字,無法說明這些需求是否得到滿足。
1,900億美元說明瘦瘦針打開的入口有多大;最後一哩路的價值,在於誰能讓減重之後的身體,更接近患者真正想要的樣子。
本文為產業與公司分析,不構成投資或醫療建議。
依文內編號排列;點選來源名稱可開啟原始資料。
[1] Hanmi|HM17321授權Genentech(2026/8/24)
[2] Chugai|emugrobart肥胖開發終止(2026/9/28)
[3] Rona|ALK7 RNAi授權Roche(2026/10)
[4] Morgan Stanley|GLP-1市場展望(2026/4/22)
[6] NEJM|SURMOUNT-5頭對頭研究(2025)
[7] McKinsey|GLP-1與醫美新客群(2025/5/15)
[8] Diabetes Obesity & Metabolism|SURMOUNT-1體組成(2025)
[9] Nature Medicine|BELIEVE二期(2026)
[10] Regeneron|COURAGE 75 mg組52週結果(2026/10/1)
[11] Nature Medicine|EMBRAZE二期(2026)
[12] Lilly|完成Versanis收購(2023/8/14)
[13] TD Securities|TD Cowen保肌藥物市場分析(2025/7/22)
[14] JAMA|SURMOUNT-4維持研究(2023)
[15] Nature Medicine|ATTAIN-MAINTAIN三期b(2026/5/13)
[16] Fractyl|REMAIN-1六個月共同主要終點(2026/10/16)
[17] FDA|非侵入性體雕的用途與限制
[18] FDA|KYBELLA標示更新(2026/9/15)
[19] Medytox|NUVIJU韓國上市(2026/3/23)
[20] Raziel/復星|RZL-012中國三期(2026/9/2)
[21] Genet|SUPREME-02啟動收案與ObesityWeek發表(2026/10/30)
[23] 康霈|CBL-0205二期b結果(2025/2/9)
[24] 康霈|2026下半年法說會重點摘要(2026/8/31)
[25] ClinicalTrials.gov|SUPREME-01試驗設計(NCT07140939)
[26] 康霈|SUPREME-02啟動收案(2026/10/29)
[27] 鉅亨網|CBL-514橘皮組織二期結果
[28] GeneOnline|竇根氏症二期CBL-0202DD重訊(2026/9/21)
[29] 康霈|CBL-0201WR IND放行(2026/8/25)
[30] 工商時報|CBL-0201WR適應症依FDA建議調整(2026/2/9)
[31] Galderma|藥物減重後臉部九個月結果(2025/7/17)
[32] Galderma|ZO Skin Health收購協議(2026/10/14)
[34] 公開資訊觀測站公告轉載|CBL-0102中國一期獲准執行(2026/11/5)
[36] ClinicalTrials.gov|SUPREME-02試驗登錄(NCT07526974;主要終點修訂另見[42])
[37] Fractyl|Revita商業化簡報(2026/9/1),第23、37頁
[38] Research Nester|全球體脂減少市場2026–2035年預測(2026/11/9查閱)
[39] Grand View Research|全球真皮填充劑市場,2026–2033年預測(2026/11/7查閱)
[40] Mordor Intelligence|非侵入式減脂市場,2025年腹部療程費用占比38.25%(2026/11/9查閱)
[41] CBL-0204原始論文|隨機安慰劑對照二期b研究(2026)
[42] 公開資訊觀測站重大訊息轉載|SUPREME-02主要終點修訂獲准(2026/9/18)
[43] Cleveland Clinic|GLP-1減重後的外觀變化
[44] Annals of Dermatology|減重相關休止期落髮回溯研究(2024)
[45] Diabetes Obesity & Metabolism|STEP 1停藥延伸研究(2022)
[46] Aesthetic Surgery Journal|CBL-0202隨機二期研究(2025)
市場資料補註:TD Cowen約300億美元為美國myostatin類保肌療法模型。Fractyl市場容量以約400萬名適用者及每次處置1萬–3萬美元估計,價格未定,未指定年度實現。GVR真皮填充劑市場涵蓋既有抗老與容積修復用途,不代表整體皮膚修復或減重後新增市場。