
台積電Q3:晶圓只多3%,每片貴了13%
台積電第三季晶圓出貨只多3.2%,美元營收卻多16.2%,每片平均營收一年貴了28.8%。毛利率反降1.3個百分點、EPS只季增8%,原因是2奈米初期稀釋與上一季賣世界先進的一次性利益。
台積電這一季賣的是價。
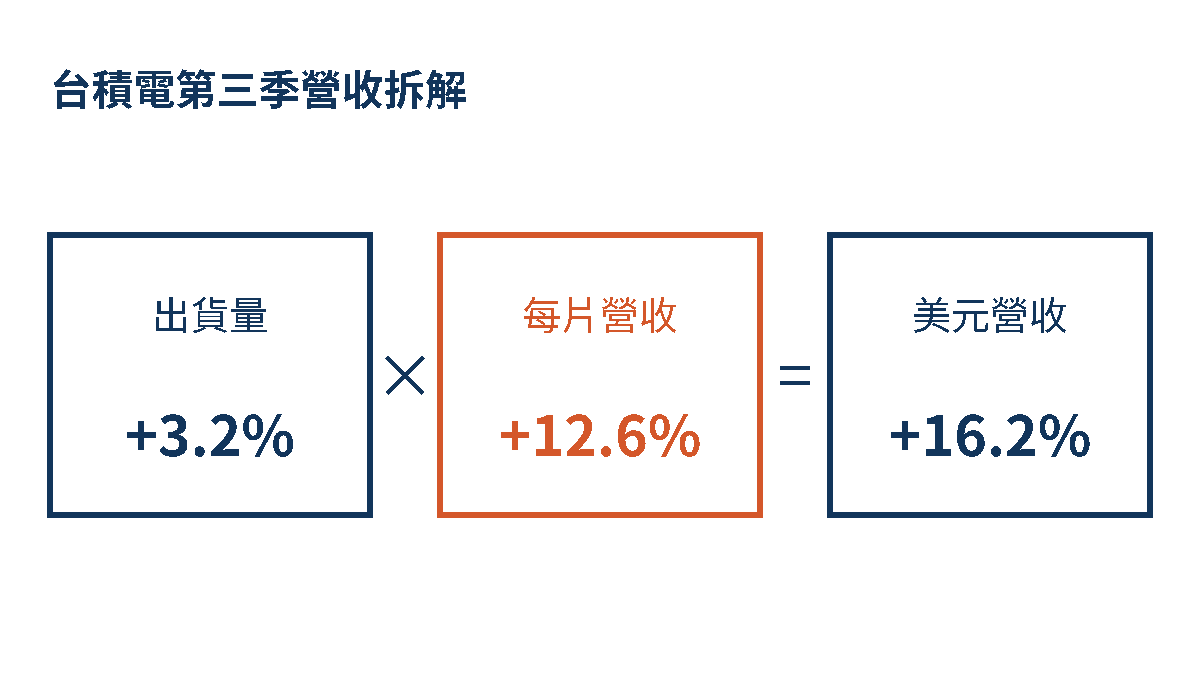
第三季台積電(2330)只比上一季多出貨 3.2% 的晶圓,美元營收卻多了 16.2%(台積電財報,2026-10-15)。量只動了一點,錢卻多了一大截。
奇怪的地方在後面:每片晶圓更貴了,毛利率卻掉了 1.3 個百分點,每股盈餘只比上季多 8%。一家漲價成功的公司,為什麼看起來賺得變慢?
01|多出來的營收,幾乎都來自單價
先看最乾的兩個數字。
台積電第三季出貨 447.6 萬片 12 吋約當晶圓,季增 3.2%、年增 9.6%(台積電管理層報告,2026-10-15)。同一季美元營收 467.2 億美元,季增 16.2%、年增 41.2%(同上)。
把營收除以出貨片數,就得到一片晶圓平均帶進多少錢。這個數字包含先進封裝等非晶圓收入,算的是「每出一片晶圓,台積電收到的總帳」。
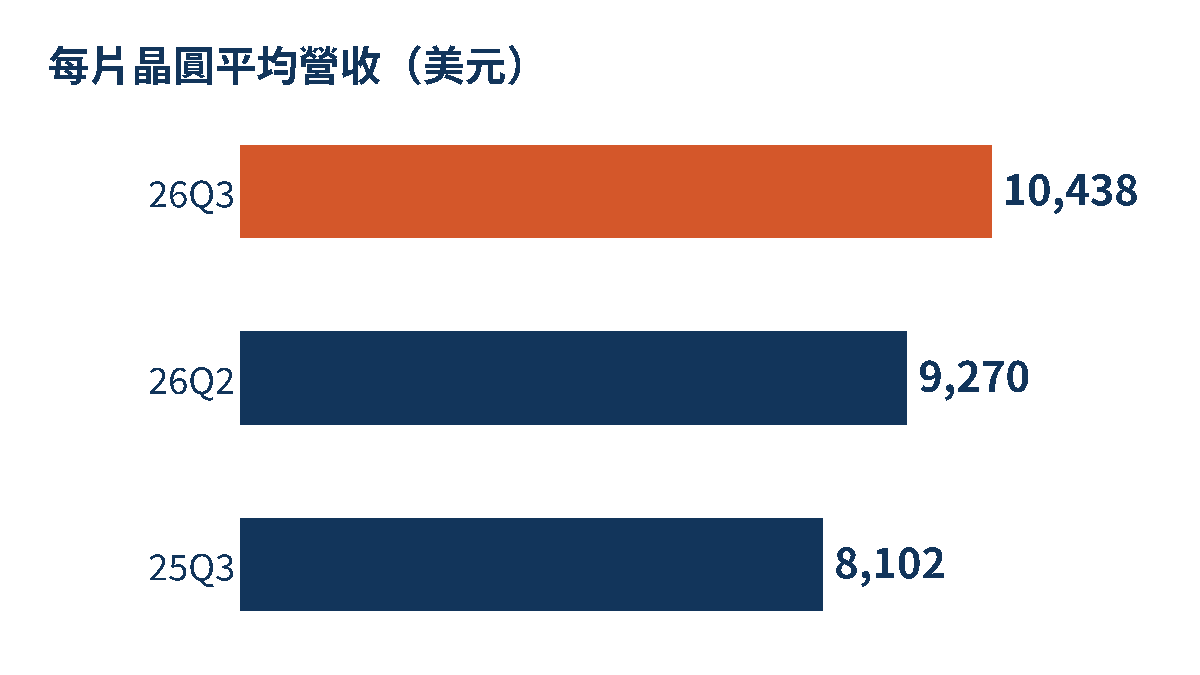
第三季每片約 10,438 美元,上一季約 9,270 美元,一年前約 8,102 美元。
季增 12.6%,年增 28.8%。換句話說,這一年台積電的美元營收成長,大約四分之一靠多賣,四分之三靠每片賣得更貴。
貴從哪裡來?答案寫在製程占比裡。
2 奈米第一次占到晶圓營收的 8%,上一季只有 3%;3 奈米從 30% 升到 33%(台積電管理層報告,2026-10-15)。5 奈米則從 33% 降到 28%。客戶整批往更貴的節點搬家,平均單價自然被拉上去。
是誰在搬?高效能運算(HPC)占營收 68%,單季成長 22%;手機占 21%,成長 10%(同上)。魏哲家點名的需求來源,除了 AI 加速器,還有 CPU 與高速網路晶片(TVBS,2026-10-15),這些都擠在最先進的那幾條產線上。
魏哲家在法說會上把全年美元營收成長從 7 月預估的「略高於 40%」上調到約 44%(TVBS,2026-10-15)。
02|每片更貴,毛利率為什麼反而掉
一般的直覺是:單價漲,毛利率跟著漲。台積電這一季剛好相反。
毛利率 66.4%,比上一季的 67.7% 低 1.3 個百分點(台積電財報,2026-10-15)。公司給的理由只有一句:主要是 2 奈米量產初期的毛利稀釋。
新製程剛量產時,良率還在爬坡,設備折舊卻已經開始算。
這就像新開的一家高價餐廳,菜單比老店貴,但廚房才剛裝好,每道菜的耗損都比老店高。客人付得多,老闆第一個月卻留得少。
2 奈米從 3% 跳到 8%,代表這個「新廚房」在第三季突然出了很多菜。單價拉高營收,成本壓低毛利,兩股力量同時發生在同一個節點上。
再往下算一層,就看得出稀釋有多重。
第三季比第二季多出 2,238.6 億元營收,毛利多出 1,320.7 億元。也就是說,每多賺 100 元營收,毛利只多 59 元,低於整體平均的 66 元。 新增的那一塊生意,利潤本來就比老生意薄。
第四季指引給的毛利率是 65% 到 67%,營收 523 億到 543 億美元,中值季增約 14%(台積電財報,2026-10-15)。營收還要再多一成以上,毛利率區間卻和第三季的實際值差不多。台積電等於告訴市場:2 奈米的稀釋,它打算用更多營收扛過去。
03|EPS 只多 8%,原因在上一季多出來的一筆
第三季營收季增 17.6%,稅後淨利 7,630.6 億元卻只季增 8.0%(台積電財報,2026-10-15)。中間落差很大,但大部分跟本業無關。
時間回到 5 月 15 日。
台積電一個交易日內賣出世界先進(5347)1.52 億股,每股 160.6 元,總金額 244.11 億元,持股從約 27.1% 降到約 19%(ETtoday,2026-05-18;自由財經,2026-05-15)。持股跌破 20%,世界先進不再是關係企業,剩下的持股要用公允價值重新評價,估計產生約 632.02 億元利益(ETtoday,2026-05-18)。
這筆錢記在第二季的業外。
第二季業外收益 958.3 億元,第三季只剩 345.9 億元,少了 612.4 億元(台積電管理層報告,2026-10-15)。公司的說明是:第二季處分與評價世界先進股票的利益這季沒有了。
所以拿第三季的淨利去比第二季,等於拿一般月薪去比含年終獎金的那個月。
看本業就清楚。營業利益 8,764.5 億元,季增 14.3%(同上)。把第二季那筆約 632 億元的估計利益從稅前盈餘拿掉,第三季稅前盈餘的季增也回到約 14%。
不過這裡藏著另一筆帳。
第三季每多 100 元營收,營業利益多 49 元,稅後淨利只多 25 元。毛利被 2 奈米吃掉一層,淨利再被世界先進的高基期吃掉一層。
04|同一條晶圓代工線,誰跟上了台積電
把尺換成 9 月營收年增率,台灣幾家晶圓代工廠的距離一眼就看得到。
| 公司 | 主力 | 9 月營收(億元) | 9 月年增 | 1–9 月累計年增 |
|---|---|---|---|---|
| 台積電(2330) | 先進製程 | 5,118.6 | 54.6% | 41.1% |
| 聯電(2303) | 成熟製程 | 253.5 | 27.2% | 16.1% |
| 世界先進(5347) | 成熟製程、特殊製程 | 59.0 | 15.5% | 18.0% |
| 力積電(6770) | 記憶體與邏輯代工 | 76.7 | 93.9% | 52.5% |
| 日月光投控(3711) | 封裝測試 | 881.3 | 45.5% | 30.3% |
(資料:台灣證交所、櫃買中心月營收公開資料,2026-10-16/17)

台積電一個月的營收,是聯電、世界先進、力積電三家加起來的 13.2 倍。
成熟製程的聯電與世界先進,年增落在 15% 到 27%,景氣有回溫,速度只有台積電的一半左右。
例外是力積電,9 月年增 93.9%。它在公告裡寫的原因是「客戶需求上升,銷售量增加,銷售價格調漲」(證交所月營收備註,2026-10-16)。記憶體代工這一段,也在靠價格成長。
封測的日月光投控年增 45.5%,跟台積電的距離最近。AI 晶片從台積電產線下來,下一站就是封裝與測試,錢順著供應鏈往下流。
回頭看台積電賣掉的世界先進:同一年裡,世界先進 1–9 月營收成長 18.0%,台積電成長 41.1%。台積電把錢從成長慢的那一塊,移回自己最會賺錢的那一塊。
每片晶圓一年貴了 28.8%,台積電的議價力沒有被 2 奈米的毛利稀釋削弱,削弱的只是這一季的帳面。這個判斷要改,只有一個條件:明年 1 月第四季財報的毛利率掉到 65% 的指引下緣以下。
本文為產業與公司分析,不構成投資建議。
參考資料
- TSMC Reports Third Quarter EPS of NT$29.43(Form 6-K)|台積電/美國 SEC|2026-10-15|https://www.sec.gov/Archives/edgar/data/0001046179/000104617926000726/a3q26e_withguidancexfinal.htm
- 3Q26 Management Report|台積電投資人關係|2026-10-15|https://investor.tsmc.com/english/encrypt/files/encrypt_file/qr/phase4_reports/2026-10/f53a64fd40fc0b453f94e077e5aba8cad506f27b/3Q26%20ManagementReport.pdf
- 台積電法說會重點懶人包》Q3財報出爐!EPS 29元創高、毛利率與全球擴產|TVBS 新聞網|2026-10-15|https://news.tvbs.com.tw/money/4035957
- 快訊/台積電光速出脫!世界1.52億股賣出 套現244.11億元|ETtoday 財經雲|2026-05-18|https://finance.ettoday.net/news/3168015
- 台積電出售世界先進持股 業界解讀背後考量|自由時報自由財經|2026-05-15|https://ec.ltn.com.tw/article/breakingnews/5438296
- 上市公司每月營業收入彙總表(115 年 9 月)|臺灣證券交易所 OpenAPI|2026-10-16|https://openapi.twse.com.tw/v1/opendata/t187ap05_L
- 上櫃公司每月營業收入彙總表(115 年 9 月)|證券櫃檯買賣中心 OpenAPI|2026-10-17|https://www.tpex.org.tw/openapi/v1/mopsfin_t187ap05_O
- 台積電 2330 2026Q3 法說會重點|StockFeel 股感|2026-10-16|https://www.stockfeel.com.tw/%E5%8F%B0%E7%A9%8D%E9%9B%BB-2330-2026q3-%E6%B3%95%E8%AA%AA%E6%9C%83/