
減重手術能讓體重下降,部分患者吃完飯後卻可能因血糖急降而昏倒。Amylyx 的 avexitide 反向阻斷 GLP-1 訊號;三期試驗中,第二級與第三級低血糖事件的合併發生率較安慰劑降低 55%,消息公布當天股價上漲約 64%。但這仍是頂線資料,藥物尚未獲 FDA 核准,完整數據、長期安全性與商業化仍待驗證。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
01|為什麼有人減重手術成功,吃完飯卻可能昏倒?
先理解疾病,才知道這顆藥為何走反方向。
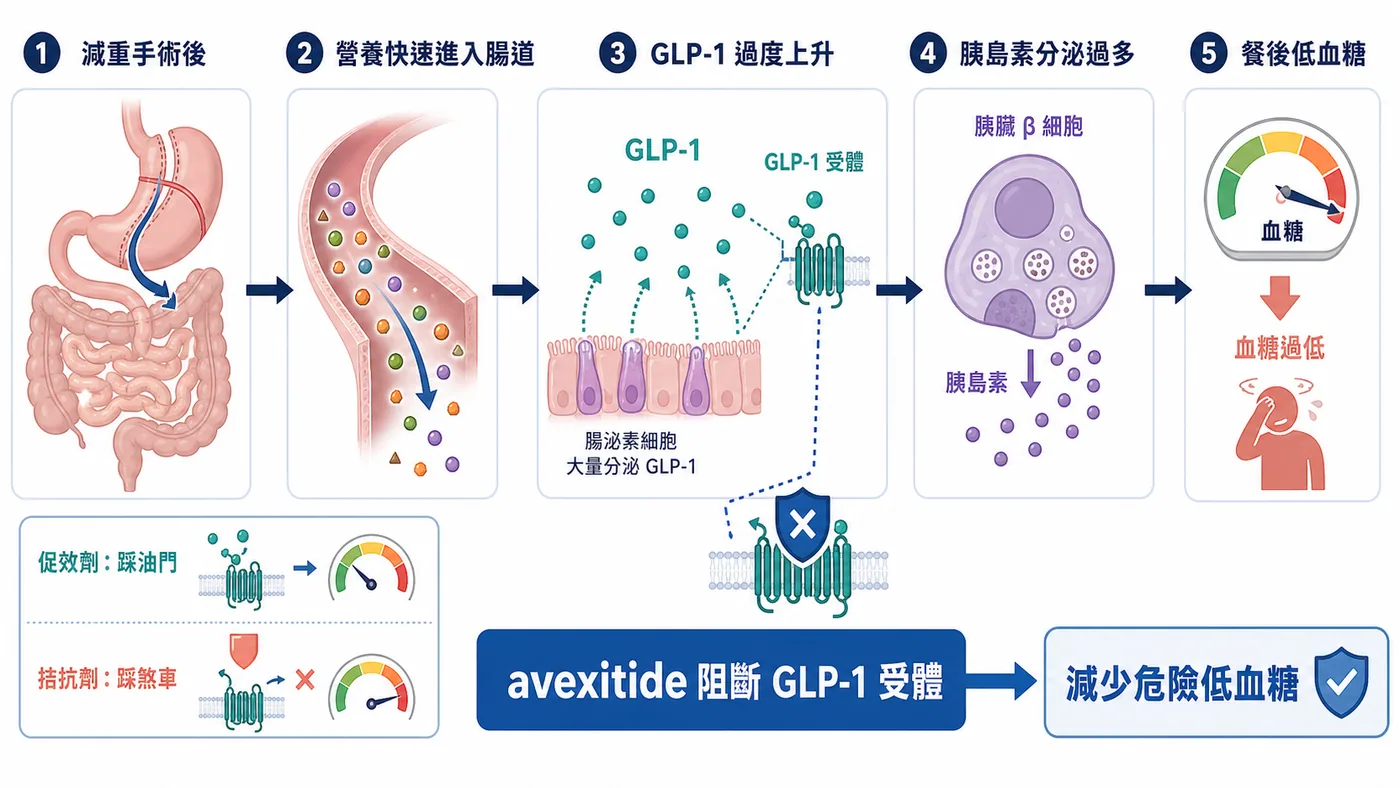
減重手術能幫助許多重度肥胖患者改善體重與代謝疾病,但有一部分人在手術數月或數年後,會出現「減重手術後低血糖」(post-bariatric hypoglycemia,PBH)。
患者吃完飯後,營養更快進入小腸,腸道釋放大量類升糖素胜肽-1(glucagon-like peptide-1,GLP-1)。GLP-1 原本會提醒胰臟分泌胰島素,協助餐後血糖回落;問題是 PBH 患者的反應太強,胰島素像煞車踩過頭,血糖快速墜落。
輕一點,可能是心悸、冒汗、顫抖、頭暈;嚴重時,大腦得不到足夠葡萄糖,會出現混亂、認知受損、失去意識,甚至癲癇。這些事件難以預測,患者可能不敢獨自開車、不敢照顧孩子,也不敢在沒有他人的情況下吃飯。
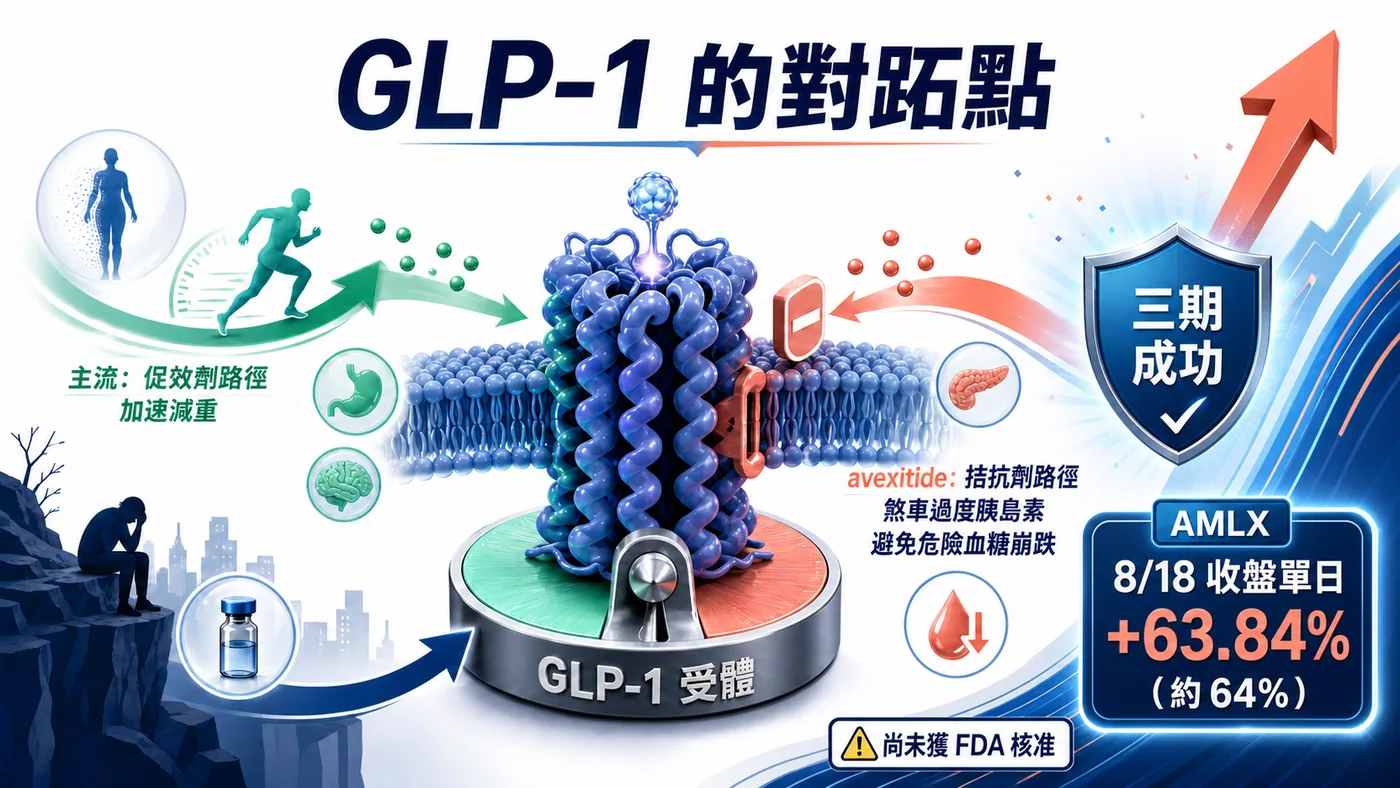
市場最熟悉的 semaglutide、tirzepatide 等藥物,是利用 GLP-1 訊號降低食慾、改善血糖;avexitide 則是一種 GLP-1 受體拮抗劑,目標是暫時擋住過度的 GLP-1 訊號,減少不合時宜的胰島素大量分泌,讓餐後血糖不要一路跌穿地板。
一邊踩油門,一邊鬆油門。
同一條生物路徑,在不同疾病裡,可以成為完全相反的治療方向。這就是標題裡所說的 GLP-1「對跖點」。
02|78 人的三期,為什麼能讓市場如此興奮?
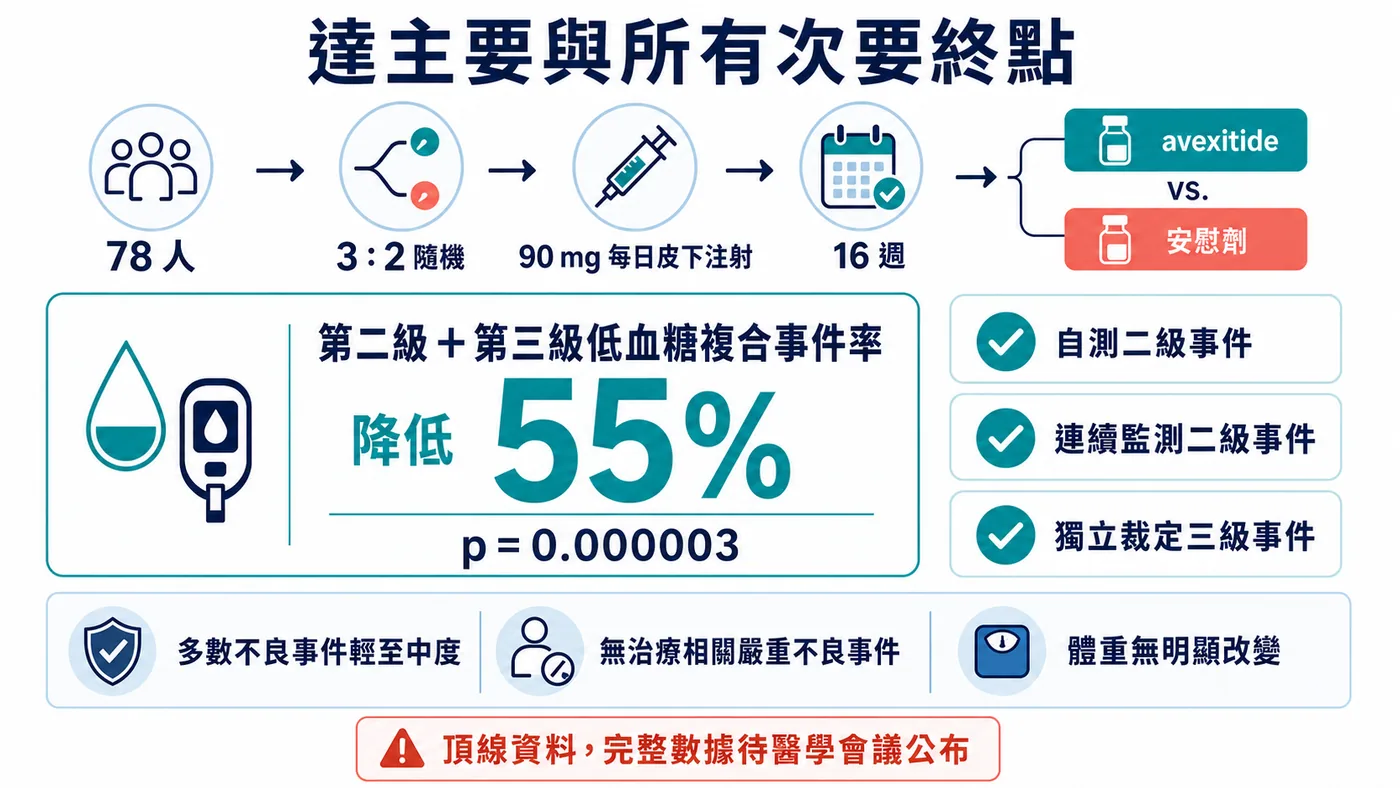
LUCIDITY 是一項多中心、隨機、雙盲、安慰劑對照三期試驗,在美國 21 個中心納入 78 名接受過 Roux-en-Y 胃繞道手術、後來出現 PBH 的成年人。
受試者以 3:2 隨機分組,每天皮下注射一次 90 毫克 avexitide 或安慰劑,雙盲治療 16 週。主要終點是第二級與第三級低血糖事件的合併發生率。
第二級低血糖一般指血糖低於每分升 54 毫克,是需要立即處理的重要警訊;第三級則不以單一血糖數字定義,而是嚴重到患者需要他人協助。對 PBH 患者來說,少一次這類事件,可能就是少一次昏厥、跌倒、車禍或急診風險。
Amylyx 公布的頂線結果顯示,avexitide 組的合併事件率較安慰劑低 55%,p=0.000003。公司同時表示,所有次要終點也都達標,包括自行量血糖所記錄的第二級事件、連續血糖監測所記錄的第二級事件,以及經獨立判定的第三級事件。
安全性方面,大多數不良事件為輕度至中度,沒有與 avexitide 治療相關的嚴重不良事件;最常見的是腹瀉、注射部位紅斑與瘀青。16 週內,治療組與安慰劑組都沒有觀察到體重變化。
這最後一點很值得注意。阻斷 GLP-1,直覺上可能讓人擔心體重反彈;至少在這項 16 週試驗裡,公司沒有看到明顯體重差異。但 16 週不等於長期,開放標籤延伸研究仍在進行,完整數據也要等醫學會議發表。
所以這是一份非常強的頂線結果,還不是完整論文。
我們目前不知道兩組各自的絕對事件率、效果分布、信賴區間,也還不能判斷少數患者是否特別受益或沒有反應。p 值很漂亮,臨床判讀仍要等完整資料。
03|真正反轉的,是 Amylyx 自己的命運
如果只看 avexitide,這是一款三期成功的罕病內分泌藥;把時間拉回 2024 年,它更像一筆絕境中的資產配置。
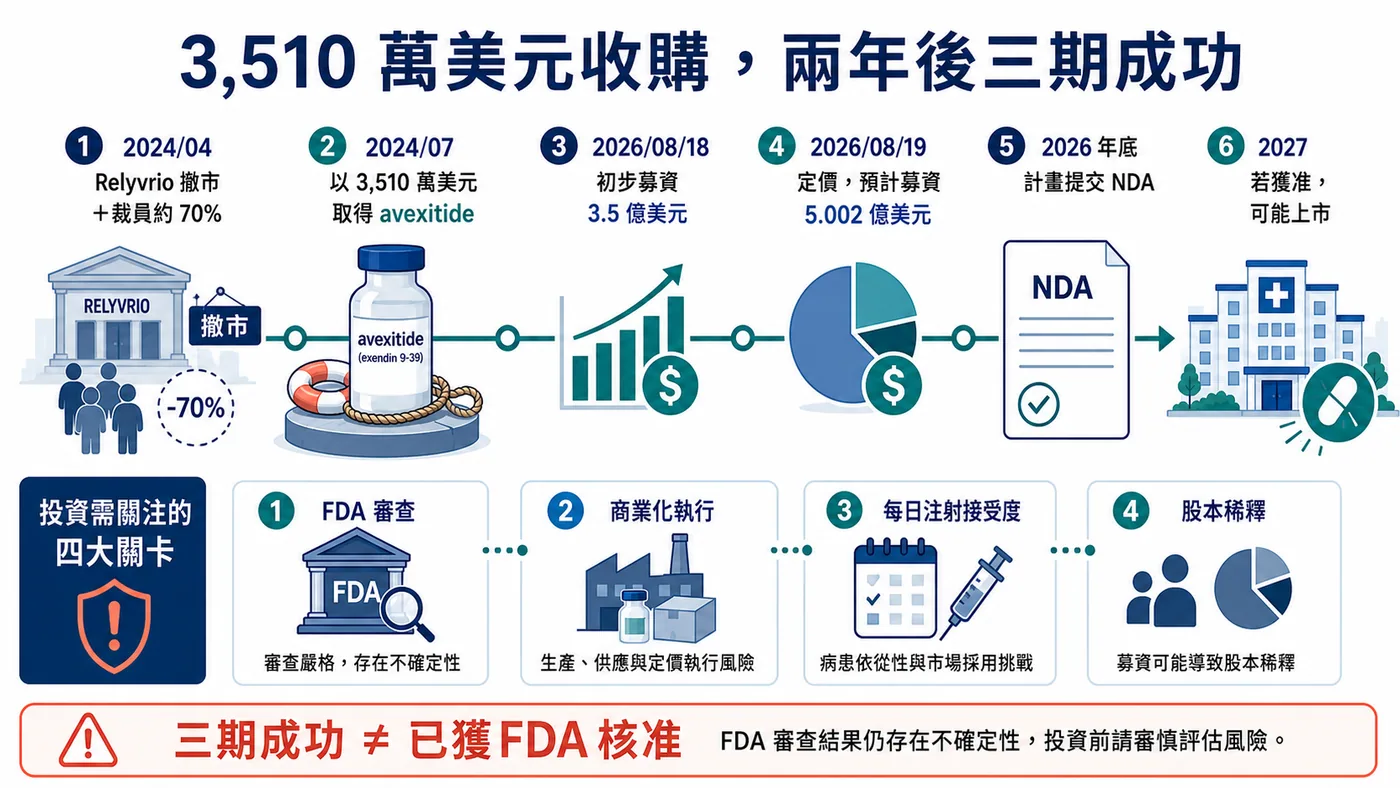
Amylyx 曾靠 Relyvrio 進入 ALS 市場。可是 2024 年 3 月,全球三期 PHOENIX 試驗沒有達到預先設定的主要與次要終點。4 月,公司宣布啟動撤銷美國與加拿大上市許可的程序,新患者不再取得藥物;同時進行重整,員工人數減少約 70%。
那不是普通的管線失敗,而是公司收入來源被拔掉。
三個月後,Amylyx 買下 avexitide。依公司與美國證券文件,交易現金價為 3,510 萬美元,另加確定的補正成本與承接負債;資產包括專利、監管資料、合約與部分藥物材料。Amylyx 也承接未來銷售相關的權利金義務。
這筆交易之所以像「抄底」,不是因為價格一定便宜,而是賣方 Eiger 正在破產程序裡,買方 Amylyx 也剛經歷自己的商業崩塌。兩家都沒有從容揮霍的空間,卻把一個已完成多項二期試驗、獲美國食品藥物管理局(FDA)突破性治療認定、準備進入三期的資產,送進了新主人手裡。
現在回頭看,3,510 萬美元買到一個三期成功資產,帳面上極具戲劇性。
但這不能直接寫成「花 3,510 萬美元買到一款上市藥」。Amylyx 後續負擔了三期試驗、製造、監管與商業化成本;如果審查受阻、標籤過窄、支付不順或上市放量不及預期,早期買價只是總投資的一小部分。
04|64% 的股價之外,公司立刻做了另一件事
數據公布當天,Amylyx 股價收在 35.11 美元,較前一日 21.43 美元上漲 63.84%,成交量也由約 125 萬股放大至約 2,395 萬股。
公司沒有只享受掌聲,而是立刻進場募資。
8 月 18 日,Amylyx 初步宣布擬公開發行 3.5 億美元普通股;8 月 19 日正式定價時,規模上調為 1,409 萬股、每股 35.50 美元,預計總募資約 5.002 億美元,尚未計入承銷商額外認購選擇權,也還沒扣除費用。
因此,「募資 3.5 億」和「募資 5 億」都曾出現在官方文件裡,描述的卻不是同一個時點。前者是初步方案,後者是次日定價後的最終預計總額。
這筆錢預計用於 avexitide 上市前準備與增加製造產能、研發、營運資金及一般公司用途。對股東來說,它同時代表兩件事:公司有資本把三期成功往上市推,也代表新股發行帶來稀釋。
生技公司在好消息後趁高募資並不罕見。真正要看的,是這 5 億美元能否換來核准、產能與有效的商業啟動,而不是只讓現金消耗期延長。
05|距離上市,還有三道門
Amylyx 計畫在 2026 年底前,向 FDA 提交新藥申請(New Drug Application,NDA);若獲准,公司預期 2027 年展開商業上市。
請注意這兩個動詞:計畫、若獲准。
- 資料完整性。 FDA 已與公司就主要終點達成共識,avexitide 也有突破性治療與孤兒藥認定,這些都能提高溝通效率,卻不保證核准。監管機構仍會審查絕對事件數、遺漏資料、不同量測方式的一致性、長期安全性、製造與品質。
- 標籤。 LUCIDITY 只納入 Roux-en-Y 胃繞道手術後的 PBH 患者;現實世界還包括袖狀胃切除等其他手術族群。最初核准範圍會多寬,將直接影響可治療人數。
- 商業化。 PBH 目前沒有 FDA 核准療法,未被診斷的患者可能不少,這既是市場機會,也是教育成本。醫師要辨認疾病、患者要接受每天注射、支付方要相信減少低血糖事件值得給付,缺一不可。
Amylyx 估計,美國約有 16 萬名症狀性 PBH 患者。這是公司估算,不是已確認會接受治療的市場。患者人數、診斷率、價格、給付與持續用藥率,會共同決定真實營收。
06|每週一針曾驗證概念,卻沒有形成持續競爭
Avexitide 的優勢,是三期已經成功,開發進度明顯領先;弱點則是每天皮下注射一次。
Amylyx 自己已在準備下一棒 AMX0318。它同樣是 GLP-1 受體拮抗劑,但目標是長效給藥,目前仍在進行支持臨床試驗申請的前期研究,公司目標 2027 年提出試驗申請。這是生命週期布局,離證明療效還很遠。
MBX Biosciences 的 imapextide(MBX 1416)曾以每週一次注射取得初步概念驗證。2026 年 5 月公布的小型、開放標籤二期資料顯示,在不同劑量下,餐後血糖最低點平均提高,胰島素峰值平均下降。
但 MBX 在同一份公告中也明確表示,基於資源與資本配置,公司不會再投入 imapextide 的 PBH 二期後段試驗。因此,imapextide 不能再被視為正在積極追趕的後來者;較精確的定位是:它曾驗證低頻給藥概念,卻沒有形成持續開發競爭。
兩份資料也不能硬比。Avexitide 是 78 人、隨機雙盲、安慰劑對照三期,終點是實際低血糖事件;imapextide 的二期是小型、開放標籤探索,主要看混合餐試驗中的代謝指標。每週給藥曾提供一個便利性假設,卻不能被寫成已證實的依從性優勢或仍在推進的競品。Amylyx 真正要回答的,是能否用開發進度建立醫師、患者與支付基礎,同時克服每日注射的採用門檻。
07|投資人現在要算的,不只是成功機率
三期成功後,avexitide 的臨床風險大幅下降,估值模型卻沒有因此變簡單。
接下來至少要追五件事:
- 完整三期數據中的絕對事件率與效果一致性。
- FDA 對申請資料與標籤範圍的回應。
- 製造產能、每日注射接受度與保險給付。
- 2027 年若獲准後的診斷教育與首年放量。
- 5.002 億美元募資後的股本稀釋,是否換來更高的資產淨現值,而不是更高的固定成本。
至於未經公司或可靠來源支持的分析師峰值銷售預測,這篇不採用。PBH 是沒有核准療法的市場,潛力與不確定性都很大;在價格、標籤與診斷率尚未出爐前,把峰值寫得太精確,通常只是把假設包裝成答案。
結語|真正的翻身,不在 64% 那一天
Amylyx 的故事很像生技產業最殘酷也最迷人的一面。
一款已上市藥物可以在確認性試驗後失敗,一家公司可以在幾週內失去產品、收入與大部分團隊;同一家公司也可能從另一家破產企業手中,買回一顆被低估的資產,兩年後重新取得市場信任。
Avexitide 的三期結果值得肯定。55% 的事件降低、極低的 p 值、所有次要終點達標,以及目前看來可管理的安全性,讓它有機會成為 PBH 的第一款核准療法。
但股價一天上漲 64%,只是市場把成功機率重新標價;真正的翻身,要等 NDA 被接受、審查通過、藥物順利製造、患者願意每天注射、支付方願意買單。
2024 年,Amylyx 從懸崖邊撿回一顆 GLP-1 的「反向藥」。
2026 年,它證明這顆藥可能有效。
下一步,才是證明它能成為一門生意。
主要資料來源
- Amylyx|LUCIDITY 三期頂線結果
- Amylyx|avexitide 資產收購
- Amylyx|Relyvrio 撤市與重整
- Amylyx|歷史股價
- Amylyx|5.002 億美元定價募資
- MBX Biosciences|imapextide 二期更新
事實查核截止日:2026 年 8 月 30 日。
*本文為醫藥產業與投資教育,不構成醫療、用藥或投資建議。Avexitide 尚未獲 FDA 核准;完整三期數據仍待醫學會議揭露。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈減重手術後,吃飯竟可能昏倒?一款新藥讓 Amylyx 暴漲 64%!〉,Drugnews|藥時事,2026/08/30,https://drugnews.com.tw/articles/2026-08-30-amylyx-avexitide-pbh-phase3.html