
━━━━━━━━━━━━
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
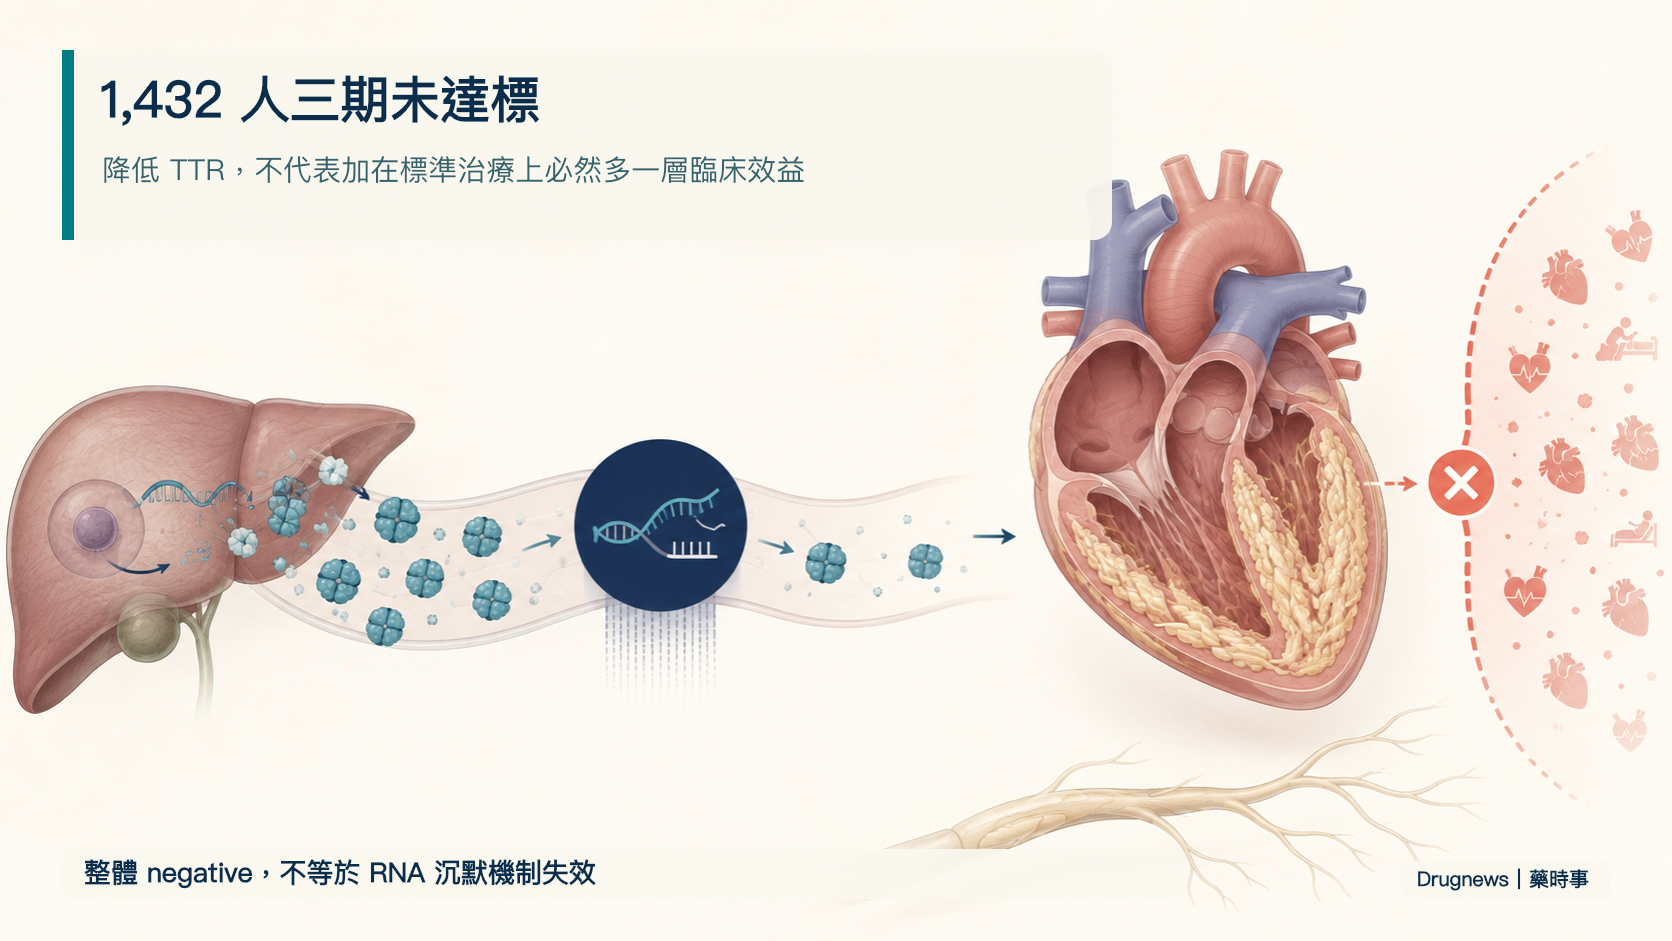
1,432 人的 Phase 3 CARDIO-TTRansform 沒有達到主要終點。對 ATTR-CM 而言,真正的問題不是把 RNA 機制一句話判死刑,而是:病人在已使用或後續加入 stabilizer 的標準治療下,eplontersen 加上去後還剩多少價值?
但 CARDIO-TTRansform 真正帶來的問題,比成敗二分法更重要:當 ATTR-CM 病人已經大量使用 TTR stabilizer,再加上一個把肝臟 TTR 產生量壓低的 silencer,還能帶來多少可量化的臨床增量?
2026 年 8 月 28 日公布的完整結果顯示,eplontersen 在整體族群沒有顯著降低 cardiovascular mortality 與 recurrent cardiovascular events 的複合終點。可是,依 baseline stabilizer 分層後,兩組方向不同。
這不等於 RNA silencing 的 mechanism 被否定,也不等於沒有 stabilizer 的病人已得到確定答案。它更像 ATTR 市場進入下一階段:單藥「有沒有作用」之外,臨床與支付者開始要求「加上現代標準治療後,還剩多少增量價值」。
━━━━━━━━━━━━
🫀 01|整體主要終點沒有過線
CARDIO-TTRansform 是全球、隨機、雙盲、安慰劑對照 Phase 3,共 1,432 位 hereditary 或 wild-type ATTR-CM 成人。病人每四週接受 eplontersen 45 mg 或 placebo,並可使用當地標準治療。
主要終點是 Week 140 以前 cardiovascular mortality 與 recurrent cardiovascular clinical events 的複合結果。
Eplontersen 組與 placebo 組的 primary endpoint rate ratio 為 0.89,95% CI 0.73–1.09,P=0.28;沒有達到統計顯著。Serious adverse events 分別為 57.8% 與 59.4%。
所以不能說「Phase 3 positive」,也不能用血中 TTR 顯著下降去替換失敗的 clinical endpoint。
但「未達顯著」也不是證明效果等於零。信賴區間同時包含可能有益與沒有足夠效益的範圍;正確結論是這個試驗沒有證明整體族群的增量效益。
━━━━━━━━━━━━
🧮 02|57%+24%,不是 81% baseline
這項試驗最關鍵的背景,是 TTR stabilizer 的普及。
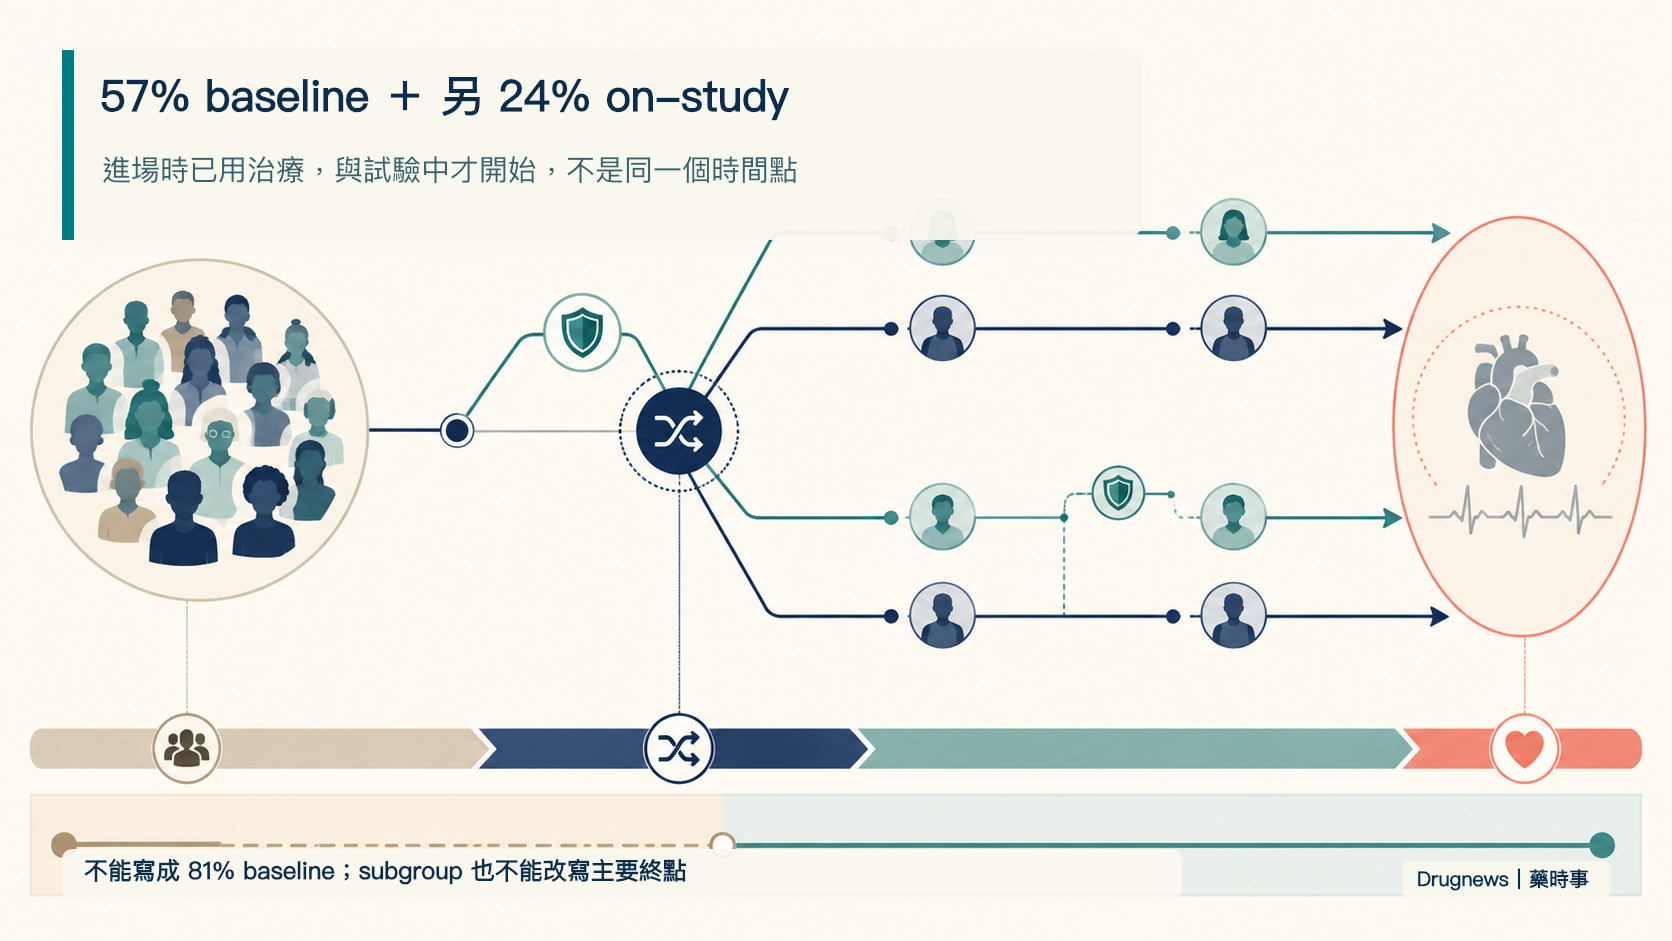
57% 的病人在 baseline 已使用 stabilizer;另外 24% 在試驗進行期間開始使用。兩個百分比不能直接合併成「81% baseline 已治療」。前者決定隨機時的分層,後者是隨時間改變的 concomitant therapy。
Nature Medicine 的 prespecified secondary analysis 顯示:
🔹 baseline 沒用 stabilizer:RR 0.71(95% CI 0.54–0.93);
🔹 baseline 已用 stabilizer:RR 1.14(95% CI 0.85–1.53);
🔹 treatment-by-subgroup interaction P=0.017。
這支持「background therapy 可能改變可觀察到的增量效益」。但它仍是次要分層分析,而且公司先前稱 nominally significant;不能直接當成 eplontersen 單藥已獲證實的獨立 pivotal success。
━━━━━━━━━━━━
🧬 03|一邊 stabilizer,一邊 silencer,差在哪?
ATTR 的問題來自 TTR 錯誤摺疊並形成 amyloid。
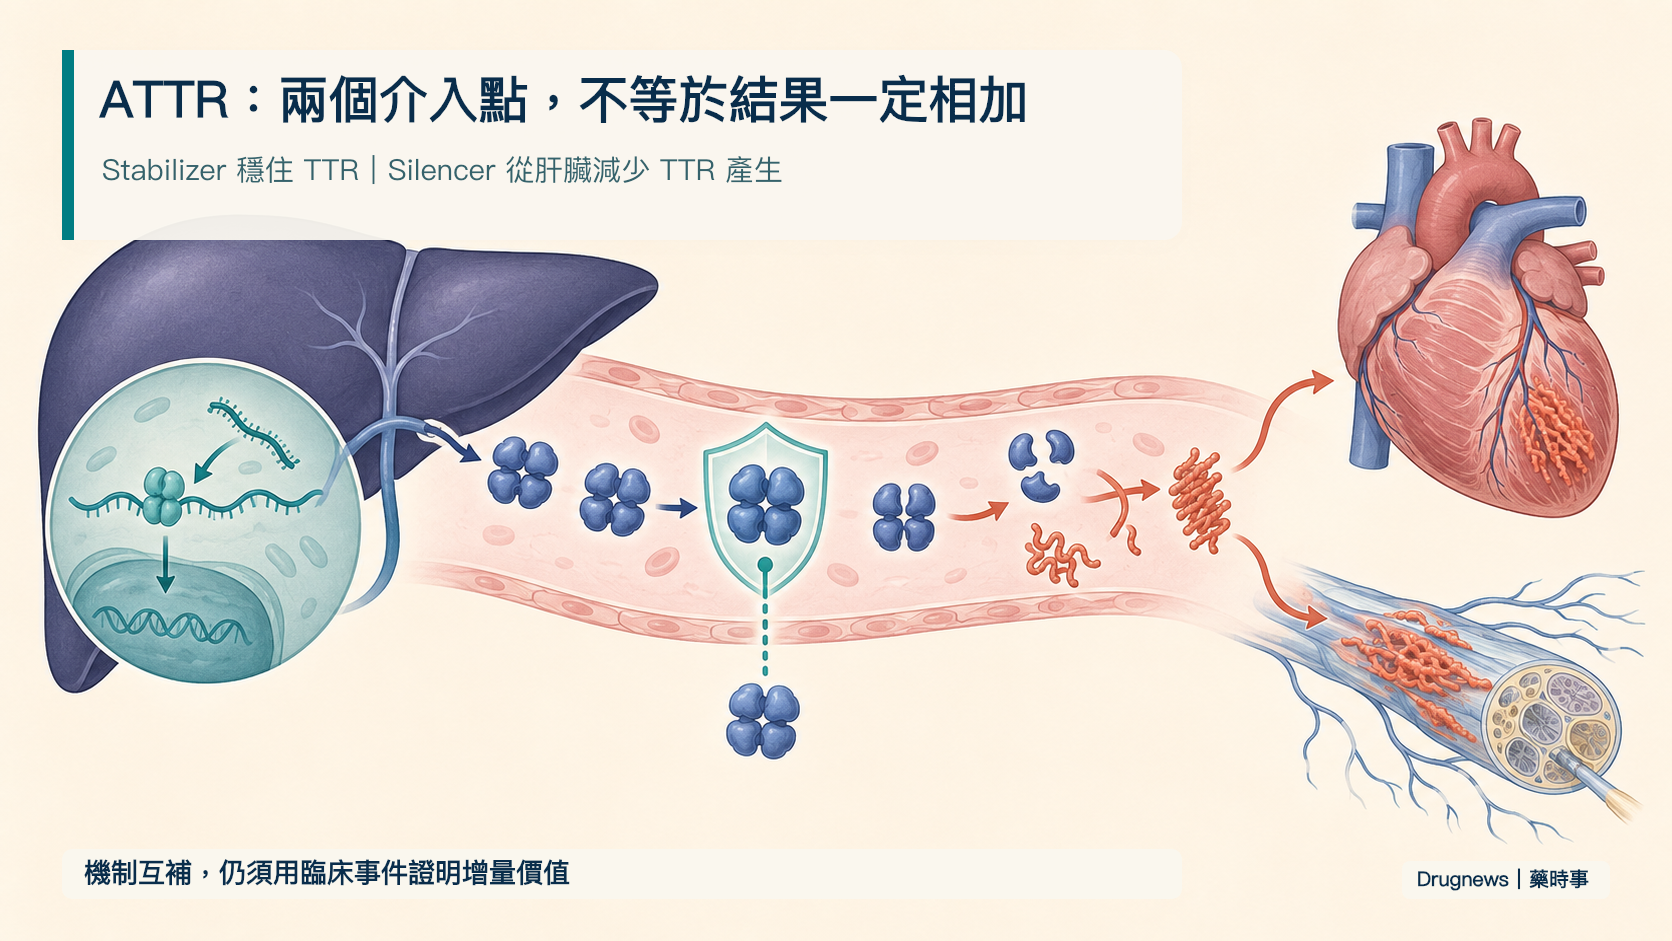
TTR stabilizer 的做法,是穩住 circulating tetramer,減少拆解與錯誤摺疊;RNA silencer 則從肝臟降低 TTR 生產。兩者作用位置不同,理論上有互補空間。
但機制互補不保證臨床效益相加。當 stabilizer 已經降低事件風險,剩餘可改善的事件數會變少;trial 需要更大的樣本、更久追蹤,或更精準的病人分層,才能看見 additional benefit。
另一種可能是 treatment timing:較早期、尚未進入不可逆 cardiac amyloid burden 的患者,降低 TTR production 可能比較有機會改變病程;較晚期患者即使血中 TTR 降低,既有心肌結構損傷也未必快速逆轉。
這些都是合理的解釋,不是已證實的事後答案。
━━━━━━━━━━━━
⚖️ 04|不能用 HELIOS-B 宣判 ASO 輸給 siRNA
Alnylam 的 vutrisiran 在 HELIOS-B 達到 primary endpoint,FDA 的 AMVUTTRA 標籤記載:整體 hazard ratio 0.72,baseline 未使用 tafamidis 的 monotherapy population 為 0.67。HELIOS-B baseline tafamidis 使用率 40%,之後約 22%/21% 在兩組開始 tafamidis。
這些數字看起來和 CARDIO-TTRansform 有差,但兩個研究不是 head-to-head:藥物不同、endpoint 定義與統計模型不同、追蹤不同、standard of care 使用率與入組年代也不同。
因此可以說「HELIOS-B 達標、CARDIO-TTRansform 未達標」,不能跳成「siRNA 證明優於 ASO」。要比較平台,至少需要可比族群的直接試驗,或非常謹慎的 adjusted indirect comparison。
━━━━━━━━━━━━
💊 05|WAINUA 已上市,但不是 ATTR-CM 標籤
Eplontersen 的品牌是 WAINUA。FDA 現行標籤適應症是成人 hereditary transthyretin-mediated amyloidosis 的 polyneuropathy;不是 ATTR-CM。
這個邊界很重要。產品已在另一表型證明能降低 TTR 並改善 neuropathy,不代表 cardiomyopathy 的 clinical outcome 可以自動外推。
對 Ionis 與 AstraZeneca 而言,CARDIO-TTRansform 的商業問題將集中在:能否找到監管可接受的患者 subgroup、是否還有補充分析或後續開發路徑,以及在 stabilizer/vutrisiran 已建立位置後,eplontersen 如何提出可付費的差異。
━━━━━━━━━━━━
🇹🇼 06|台灣投資人該怎麼看?
本文直接關聯 Ionis(IONS)、AstraZeneca(AZN),並以 Alnylam(ALNY)的 HELIOS-B 作非直接比較。三者皆為文中具名分析對象;股票標記不代表推薦。
截至查核日,一級來源未具名台灣上市櫃/興櫃公司參與上述藥物研發、試驗或商業合作,因此不延伸「核酸藥概念股」。
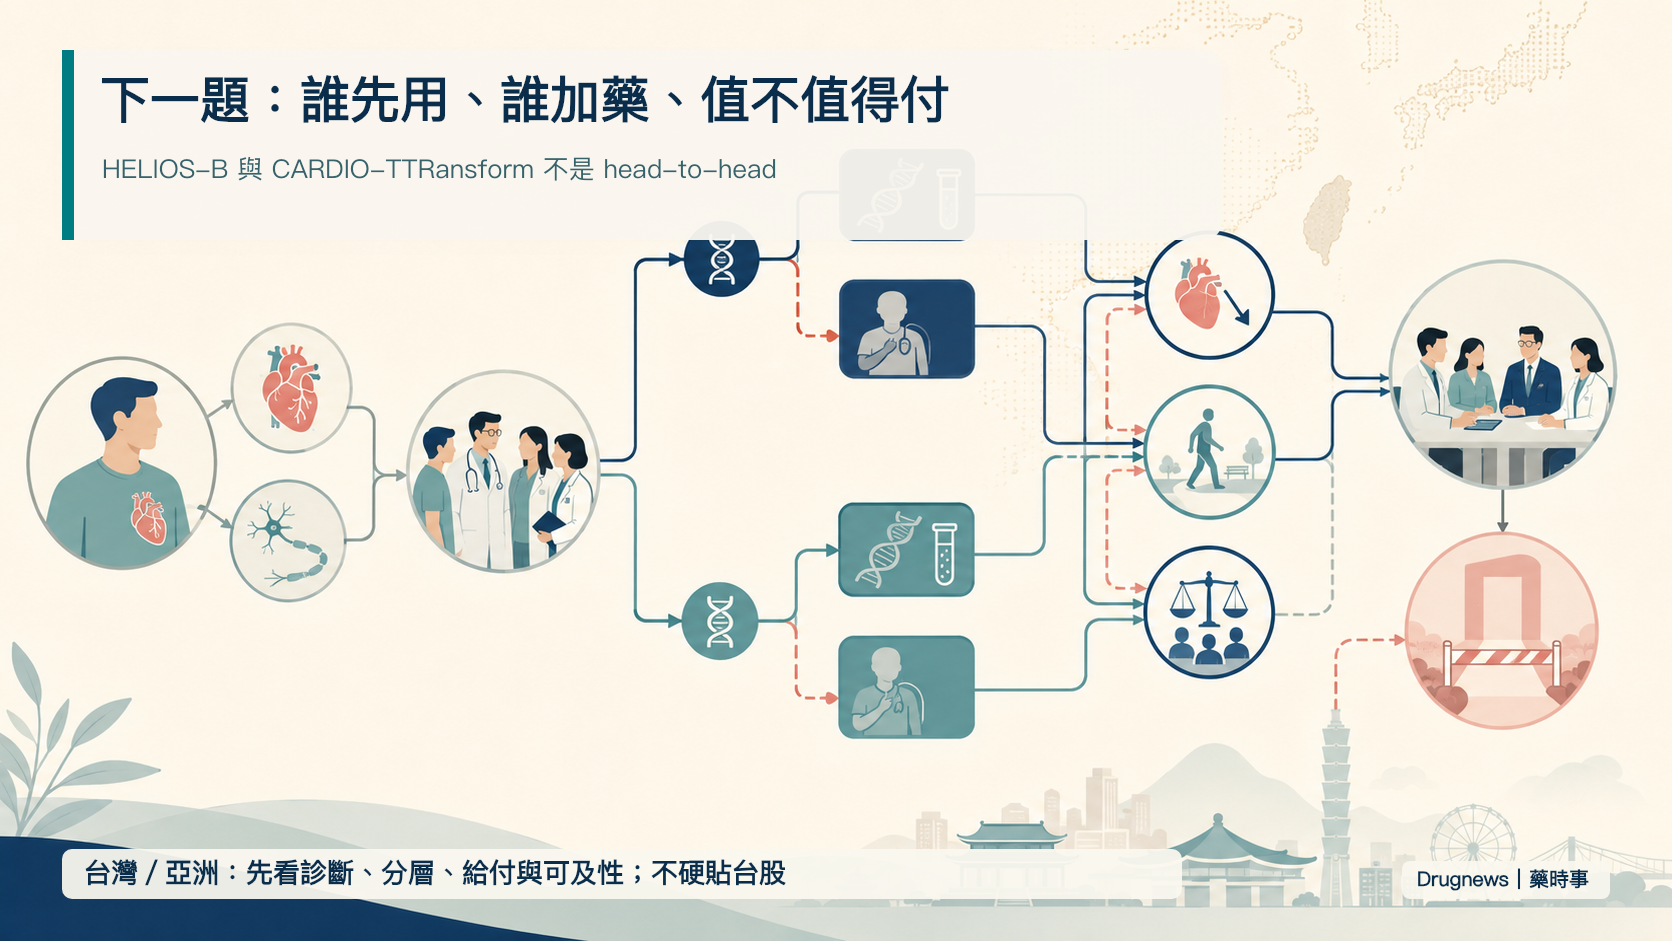
對台灣醫療端,更實際的問題是診斷率、基因型/wild-type 分層、心臟與神經跨科照護,以及多種高價 disease-modifying therapy 並存後的給付順序。
━━━━━━━━━━━━
🧷 07|一個 negative trial,如何改變下一輪 BD 與給付談判?
CARDIO-TTRansform 最重要的產業訊息,不是「eplontersen 失敗」這五個字,而是 ATTR-CM 的市場已經不再允許開發商只用 target engagement 講故事。當第一層疾病修飾治療已進入臨床,後來的藥無論機制多漂亮,都得回答更難的一題:在病人已經獲得部分保護之後,你新增的治療,究竟替哪一種事件帶來多少額外改變?
這會直接影響試驗設計與商業合作。公司若想把 silencer 放進既有 stabilizer 之上,就不能只規劃一個足以看到血中 TTR 大幅下降的研究;它需要在病人選擇、背景療法、事件累積、功能與生活品質之間,設計出支付者也能讀懂的價值主張。反過來,若資料提示某種較早的治療順序值得驗證,後續策略就可能從「全面加成」轉成「先辨識哪類病人最有機會受益」。這不是把 subgroup 當成贏家宣言,而是讓它成為下一個前瞻性問題。
對 Ionis 與 AstraZeneca 而言,真正昂貴的不是再做一張投影片,而是選擇要不要投入下一個大型 ATTR-CM 結果試驗。若沒有清楚的病人定義、可接受的比較方式與能被給付採納的臨床終點,重做一個更大的全體族群研究,可能只是把同一個不確定性放大。若能把疾病分層、治療時點與病人可感知的 outcome 做得更精準,negative 反而會是一份比早期生物標記更有用的路線圖。
🌏 08|亞洲市場的問題,從來不只是哪一個 RNA 平台較漂亮
在亞洲,ATTR-CM 的照護還有診斷、遺傳諮詢、跨科轉介與可及性等更早的關卡。能不能更早區分 hereditary 與 wild-type?心臟科、神經科與遺傳團隊能不能在疾病還沒有累積大量不可逆損傷前接上?當多種高價療法可能並存,誰先用、何時加藥、什麼資料可以支持給付,會比單一機制圖更直接影響病人。
這也是本文不把任何台灣公司硬連成「核酸藥概念股」的原因。現有一級來源沒有具名台灣上市櫃、上櫃或興櫃公司參與 eplontersen、vutrisiran 或本試驗的研發、製造與商業合作。產業觀察可以很有想像力,投資標記則必須有可查的連結;兩者不能混為一談。
📐 09|把「加成」拆成三個問題,才知道下一筆研發錢該投哪裡
在 ATTR-CM,很多討論把 stabilizer 與 silencer 的生物學互補,直接翻譯成臨床必然加成。但藥物的作用路徑可以互補,病人的事件曲線卻不必照著想像走。當既有治療已讓一部分高風險事件下降,新增療法要展示的效益不只更小,也更容易被背景療法、開始用藥的時間與疾病分期影響。CARDIO-TTRansform 的價值在於,它把這個原本藏在策略會議裡的問題攤到 1,432 人的資料前。
下一步應拆成三題。第一,哪一類病人在治療起點仍有足夠未被滿足的風險,值得測試新的順序?第二,對這群病人而言,什麼 outcome 最接近真實價值:死亡與住院、功能、症狀、生活品質,還是能否避免不可逆器官惡化?第三,若臨床效益存在,幅度是否足以支持另一層高價長期治療?這三題的答案必須同時對臨床醫師、監管者與支付者成立,才叫商業化,不是只在機制簡報裡成立。
🧬 10|HELIOS-B 是參考坐標,不是裁判槌
市場自然會把 HELIOS-B 與 CARDIO-TTRansform 放在一起看,因為它們都在 ATTR-CM 討論降低 TTR 的策略。FDA 標籤所記載的 vutrisiran 結果確實有其臨床意義;但不同產品、病人、終點、背景使用與追蹤條件,讓它不能替任何 ASO 對 siRNA 的平台勝負蓋章。若把兩個不相同的試驗硬拼成一場比賽,最容易忽略的恰好是病人最需要的答案:什麼時候開始治療、是否應組合,以及個別方案能否讓生活真的少一點住院與功能流失。
這種比較紀律不是替 negative 結果找藉口。它反而保護了好的競爭判斷:Alnylam 的成績可以作為市場標準演進的參照,Ionis 與 AstraZeneca 的壓力則在於提出更清楚的下一個可驗證方案。只有在同一套可比資料裡證明的差異,才值得被寫進長期估值;其餘都應先留在假設欄。
🎯 結語|下一個競爭單位是 incremental value
CARDIO-TTRansform 的整體結果是 negative;這個句子不能淡化。
但它沒有把 RNA silencing 從 ATTR 治療版圖抹掉。它提醒市場:在標準治療快速演化的疾病裡,晚到的藥不能只證明 target engagement,也不能假設兩種機制相加就必然得到更好的 outcome。
真正要回答的是誰先用、誰後用、誰適合組合,以及每增加一層治療,病人得到多少臨床效益、支付者付出多少成本。
RNA 沉默沒有被一句 P=0.28 判死刑;「加上去一定更好」的敘事,則正式失去免考資格。
下一個決策題不是「RNA 機制還在不在」,而是:在 stabilizer 已成標準治療後,eplontersen 要替哪群病人證明多少可支付的臨床增量?
—
一級來源:NEJM 2026 CARDIO-TTRansform、Nature Medicine prespecified secondary analysis、Ionis/AstraZeneca 官方更新、ClinicalTrials.gov NCT04136171、FDA AMVUTTRA 及 WAINUA 標籤、NEJM HELIOS-B。
本文為生技產業與資本市場資訊整理,不構成醫療或投資建議。不同試驗不可直接比較;標籤與開發狀態以各地監管機關最新資料為準。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈1,432 人三期未達標:Eplontersen 加上標準治療後還剩多少價值?〉,Drugnews|藥時事,2026/09/13,https://drugnews.com.tw/articles/2026-09-13-eplontersen-attr-cm-incremental-value.html