AI 新藥開始對帳:錢在臨床之後
繁體中文完整報告
AI 藥物開發產業研究
資料截止 2026-10-15。範圍為以 AI 或計算模型主導靶點、分子發現的公司與交易,及相關算力、監管與台灣布局;不含醫學影像與醫院營運 AI 的市場規模估算,不做個股估值或目標價。
網站首次發布: · 免費完整閱讀
摘要與核心判斷
2026 年 9 月 23 日,美國 FDA 核准膽管癌藥 lirafugratinib。這顆分子來自 Relay Therapeutics 結合計算模擬與實驗的 Dynamo 平台;但 Relay 早已把全球權利授權給 Elevar,截至 6 月底,從這筆授權實際收到的錢是 1,870 萬美元。[S01;2026-09-23][S02;2026-08-06]
這是 AI 藥物開發在 2026 年的縮影:科學開始交出成績,錢卻多半還寫在「有資格拿到」的欄位。本報告不再問 AI 能不能找藥,而是問三件事:誰真的付了錢、付給誰、要到哪個節點才付。
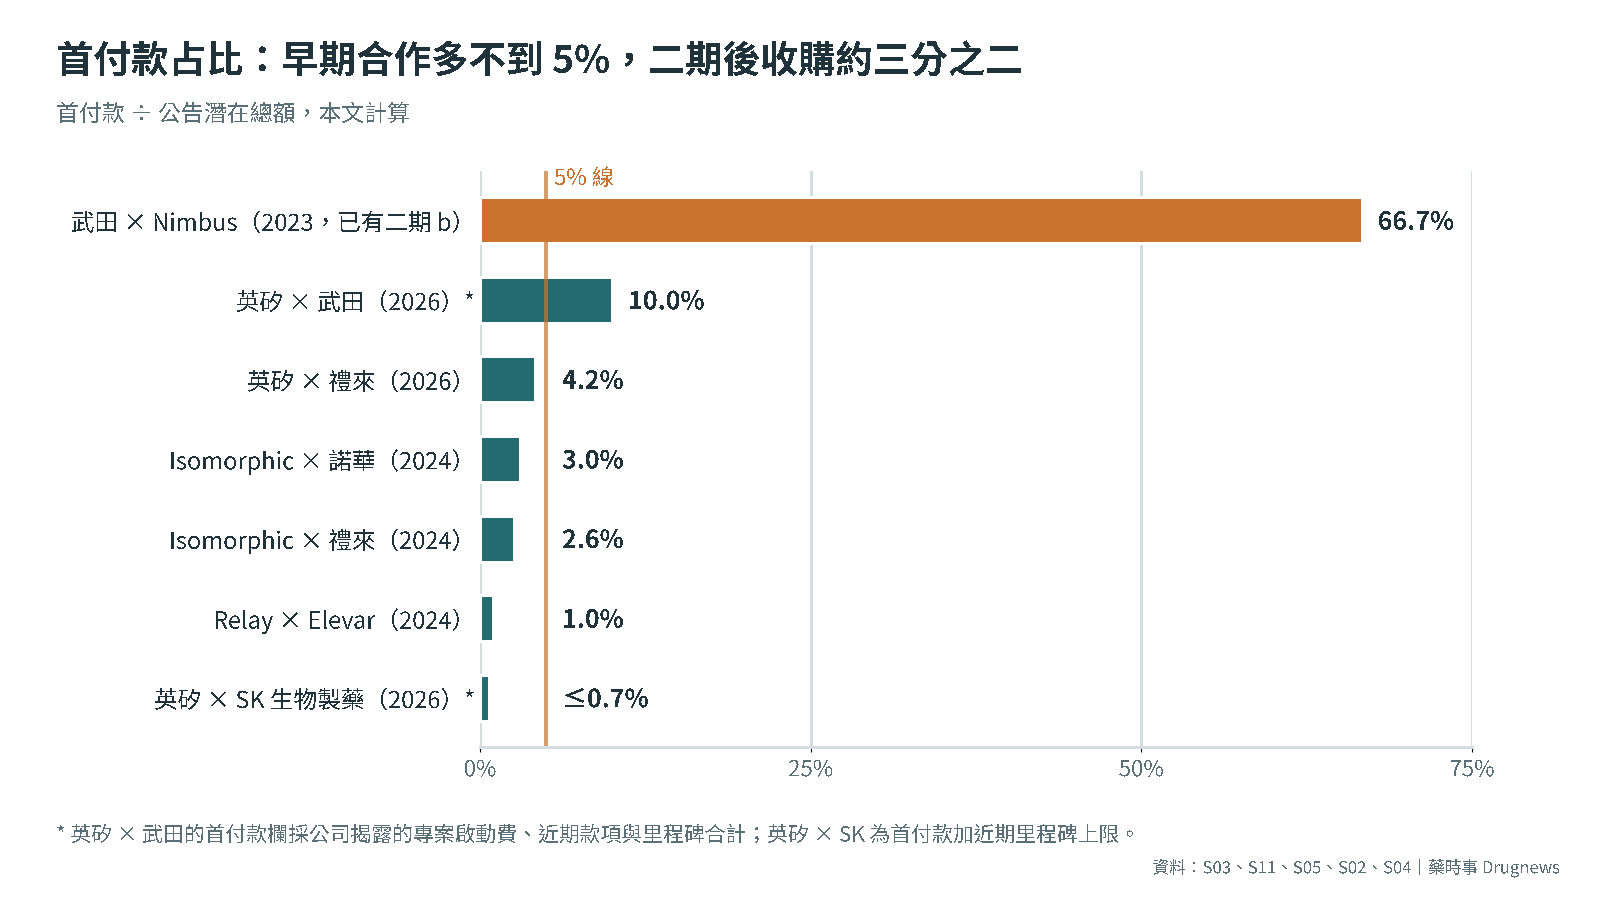
核心判斷一:大藥廠是付款方,但買的是選擇權。 我們整理的 6 筆早期合作,有 5 筆首付款不到公告潛在總額的 5%;反觀武田收購已有二期 b 數據的 TYK2 抑制劑,首付款約占總額三分之二。英矽智能 2026 上半年轉盈,主要也靠首付款認列。[S03;2024-01-07][S04;2023-02-08][S05;2026-08-26]
核心判斷二:臨床證據已經前移,但 AI 改善的是發現段,不是二期以後的風險。 計算設計藥物今年已有一款獲 FDA 核准、一款進入優先審查;生成式 AI 找出的新靶點分子在中國進入三期。同時,Recursion 在 2025 年停掉兩個臨床計畫、另一個改找授權。[S06;2026-09-14][S07;2026-07-07][S08;2025-05-05]
核心判斷三:目前最確定的現金在算力與數據端,不在分子端。 禮來自建逾千顆 GPU 的 AI 工廠,並與 NVIDIA 約定五年合計最多投入 10 億美元。我們推論,台灣科技集團的切入點不是再做一個分子生成模型,而是實驗數據生產、自動化實驗與製造交付。[S09;2026-02-26][S10;2026-01-12]
01 從平台故事到對帳:先分清四種錢
讀 AI 新藥新聞,第一步是把金額拆開。頭條上的「數十億美元」通常是首付款、里程碑金、權利金與研究費的加總,真正已經進帳的,往往只有第一項,再加上少數已達成的里程碑。
首付款是簽約時就付的現金,不論後續成敗。里程碑金要等分子通過特定關卡才付,例如進入臨床、取得核准或銷售達標。權利金是上市後按銷售額抽成。三種錢到帳的時間不同,風險也由不同的一方承擔。
Relay 的帳最能說明這件事。2024 年 12 月授權時,Elevar 付 500 萬美元簽約金;之後移轉原料藥等物料再付 370 萬美元,另付里程碑金 1,000 萬美元,合計 1,870 萬美元。Relay 仍有資格再拿最多 4.85 億美元里程碑金,以及分級權利金。[S02;2026-08-06]
換算下來,已入帳約占可能總額 5.04 億美元的 3.7%(本文計算)。這個比例是在核准前一季的狀態;9 月核准是否觸發新的監管里程碑、金額多少,截至查核日本文未查到公開數字,列為未知。[S02;2026-08-06]
FDA 的核准公告沒有提到 AI 或計算設計。它審的是 REFOCUS 單臂試驗:116 名未用過 FGFR 抑制劑的患者,客觀反應率 46%,中位反應持續 11.8 個月。分子怎麼被找到,不是核准的依據。[S01;2026-09-23]
這也是本報告的出發點。過去幾年,AI 新藥的敘事集中在「平台能做什麼」;到了 2026 年,已經可以用財報、授權條款與 FDA 文件檢查「平台換到了什麼」。下面依序看付款方、收款方、臨床證據、算力、監管,最後回到台灣。
本文怎麼定義「AI 藥物」
本文採較寬的定義:以計算模型主導靶點發現或分子設計的案例都納入,但分開標示路線。物理模擬(Schrödinger)、模擬加實驗回饋(Relay)、生成式 AI(英矽智能)與細胞影像表型(Recursion),技術不同,證據不能互相借用。
這個區分有實際意義。今年拿到核准與優先審查的兩顆藥,都偏向物理模擬與結構計算的路線;生成式 AI 從靶點到分子一路自己找的案例,最遠還在三期起跑線。把它們全部叫作「AI 新藥」,會高估生成式 AI 目前的臨床成熟度。
02 誰在付錢:大藥廠買的是選擇權
本章結論:大藥廠對 AI 公司的付款結構,比較像買選擇權,而不是買資產。前段付小錢取得優先權,後段才依臨床結果付大錢。樣本中唯一的十億美元級首付款,出現在分子已有二期人體數據之後。
首付款占總額:多數不到 5%
Isomorphic Labs 在 2024 年 1 月同時與禮來、諾華簽約。禮來付 4,500 萬美元首付款,里程碑金最多 17 億美元,權利金最高可達低雙位數百分比;諾華付 3,750 萬美元,里程碑金最多 12 億美元。[S03;2024-01-07][S11;2024-01-07]
依此計算,兩筆首付款分別只占「首付款加里程碑金」的 2.6% 與 3.0%。諾華在 2025 年 2 月擴大合作,增加最多三個研究計畫;2026 年 1 月嬌生加入,但合作金額未揭露。[S12;2026-10-15][S13;2026-01-20]
英矽智能(Insilico Medicine)與禮來的關係則一路加碼。2023 年禮來先授權使用其軟體,2025 年 11 月升級為研究合作,英矽可得逾 1 億美元;2026 年 3 月再簽全球授權,首付款 1.15 億美元,潛在總值約 27.5 億美元。[S14;2025-11-10][S05;2026-08-26]
英矽 2026 年其他交易也呈現同樣形狀。與 SK 生物製藥的合作,首付款加近期里程碑最多 1,800 萬美元,潛在總值逾 25 億美元;與武田的合作約 6,000 萬美元近期款項,潛在總值約 6 億美元;與 Servier 的腫瘤合作,最高 8.88 億美元。[S05;2026-08-26]
累計入帳:Recursion 的例子
Recursion 是看「累計入帳」的好例子。與羅氏、基因泰克的合作至今收到 2.16 億美元首付款與里程碑金;合約涵蓋最多 40 個小分子計畫,每個計畫的里程碑金逾 3 億美元。與賽諾菲的合作累計收到 1.34 億美元,每個計畫潛在里程碑金 3.43 億美元。[S15;2026-08-05]
若把羅氏合約的上限直接相乘,理論值超過 120 億美元,已入帳不到 2%(本文推算,實際上限依各計畫條款而定)。這不代表合作失敗,而是說明藥廠把風險留在 AI 公司身上,直到靶點與分子被實驗驗證。[S15;2026-08-05]
2026 年第二季的一個節點說明了驗證怎麼發生:基因泰克行使第一個「已驗證靶點選擇權」,把一個過去未被研究的神經科學靶點推進到小分子早期發現。下一步是設計分子,離臨床還有好幾道關卡。[S15;2026-08-05]
藥廠先付的小錢,買的是時間與試錯次數
為什麼藥廠願意先付這筆小錢?AI 公司賣的核心商品,是更短的發現時間與更少的試錯。英矽稱其候選藥從靶點發現到臨床前候選化合物(PCC,準備進入正式毒理研究的分子)平均 12 至 18 個月,傳統方法平均約 4.5 年,至今累計 33 個 PCC。[S05;2026-08-26]
Recursion 也給出類似指標:PI3Kα H1047R 抑制劑 REC-7735 從第一個新苗頭化合物到開發候選物,花了 10 個月、合成 242 個化合物,已取得 IND 許可,預計 2026 下半年啟動一/二期試驗。[S15;2026-08-05]
禮來描述的瓶頸更直白:即使是高效率的團隊,濕實驗室每個靶點一年通常只能分析約 2,000 個分子構想;在乾實驗室,同樣時間可測試數十億個。這是 NVIDIA 轉述禮來團隊的說法。[S09;2026-02-26]
這些都是公司自述的效率指標,目前沒有獨立、同口徑的比較。但它們解釋了付款邏輯:發現段的速度可以先被看見,所以先付;分子能否治病要等人體數據,所以後付。
真正的大錢,出現在人體數據之後
對照組是武田。它在 2023 年 2 月完成收購 Nimbus 的 TYK2 抑制劑計畫,首付款約 40 億美元,另有兩筆各 10 億美元的銷售里程碑,分別在年銷售達 40 億與 50 億美元時支付。首付款約占總額的 67%,與前面的早期合作正好相反。[S04;2023-02-08]
差別在於時點:這顆分子當時已有乾癬二期 b 的正面結果。Schrödinger 自 2009 年 Nimbus 成立起就以物理計算平台參與合作,並因持股在 2023 年分得 1.472 億美元現金,是「賣工具的公司也分到資產價值」的例子。[S16;2023-02-14][S17;2026-02-25]
武田接手後的代號 TAK-279,就是今天的 zasocitinib。2026 年 9 月,FDA 受理其新藥查驗登記申請並給予優先審查,審查目標日在 2027 年第一季。大藥廠願意一次付出十億美元級現金的時點,是人體數據出來之後。[S04;2023-02-08][S06;2026-09-14]
推論:AI 公司若想拿到更高的首付款,最有效的方法不是更大的模型,而是把分子自己推進到有人體數據的階段。這也解釋了為何多數 AI 公司同時經營自有管線、願意承擔臨床成本,即使這會讓虧損擴大。
03 誰在收錢:四種收錢方式的損益
本章結論:同樣叫 AI 製藥,收錢方式至少有四種,損益差距很大。賣分子授權最快見到現金,但收入跟著簽約節奏起伏;自建臨床管線的收入最少、虧損最大;賣軟體最穩卻難單靠軟體獲利;賣實驗基礎設施的成長最快。
賣分子:英矽智能
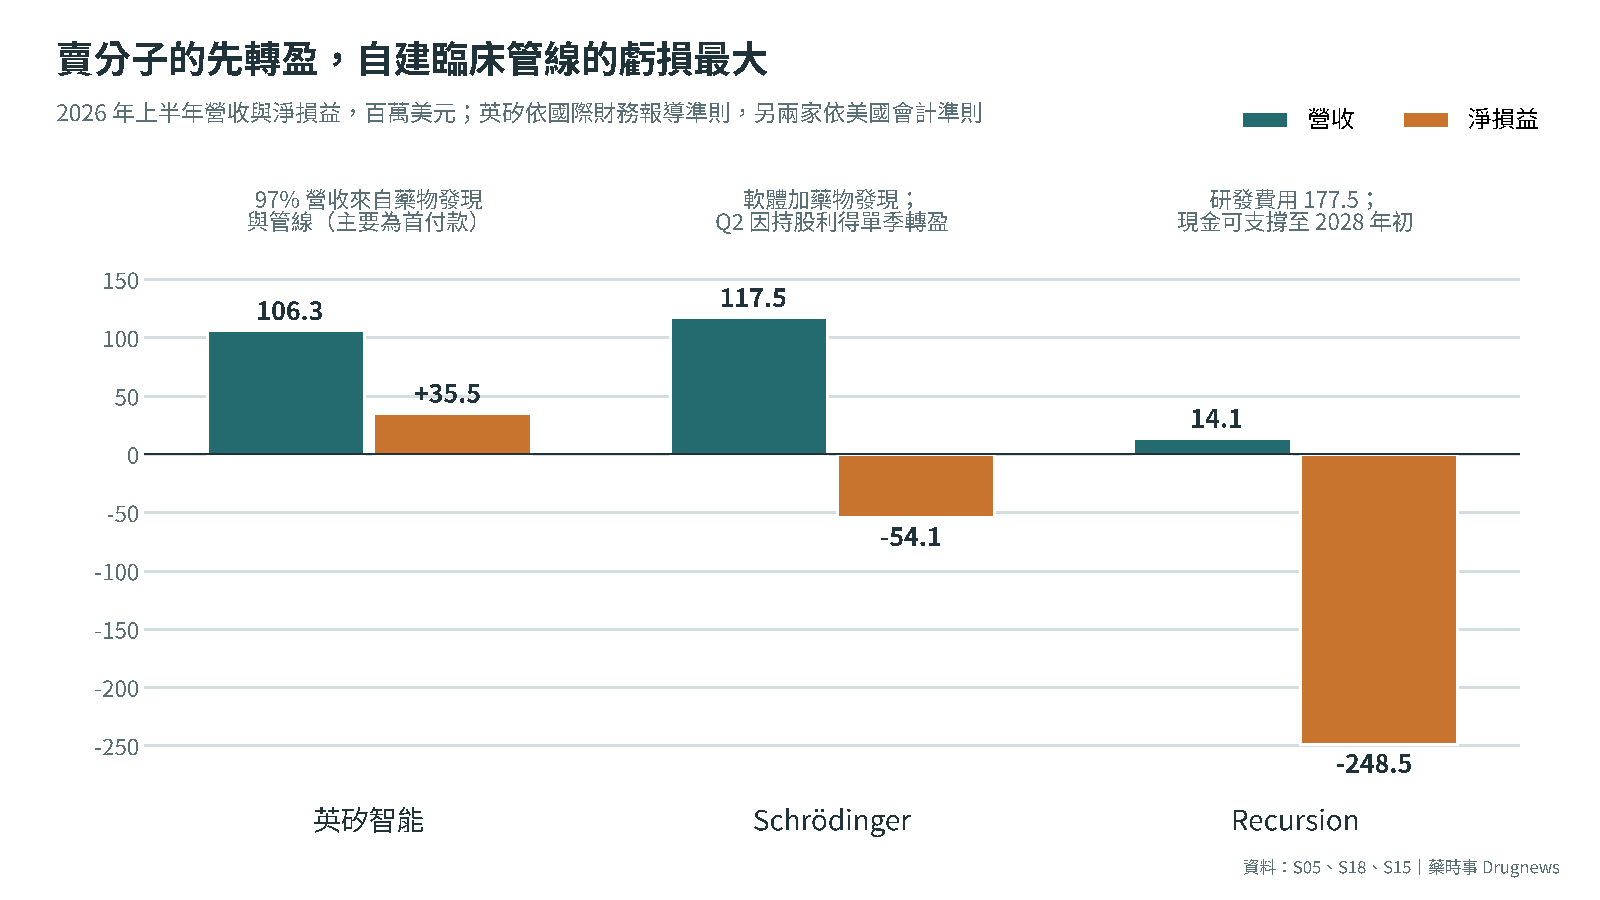
英矽智能 2025 年 12 月 30 日在香港掛牌,發行價每股 24.05 港元,含超額配售後淨募資 23.5 億港元。2026 上半年營收 1.063 億美元,較去年同期 2,750 萬美元增加 287%;淨利 3,550 萬美元,去年同期淨損 1,920 萬美元。[S05;2026-08-26]
營收的 97% 來自「藥物發現與管線開發」,公司說明增長主要來自首付款;軟體收入只有 270 萬美元。公司也在中報提醒,這屬於專案制收入,未來收入沒有保證,也缺乏清楚的能見度。[S05;2026-08-26]
另一組數字值得放在旁邊:英矽稱 2021 年以來重大合作的合約總值約 110 億美元,2026 年迄今宣布的交易總值約 73 億美元。上半年認列的 1.06 億美元,與這些頭條總額是不同層級的數字,讀者不宜混用。[S05;2026-08-26]
它的交易也分三種權利安排:自行開發、共同開發並保留部分權利,以及純研究合作、不保留智慧財產權。英矽稱已與全球前 20 大藥廠中的 14 家合作。對讀者而言,同樣是「合作」,保留權利多寡決定了日後能分到多少權利金。[S05;2026-08-26]
平台加自有管線:Recursion
Recursion 選擇自己承擔臨床。2026 上半年總營收 1,410 萬美元,研發費用 1.775 億美元,淨損 2.485 億美元。6 月底現金 5.568 億美元,公司預估不增資可支撐到 2028 年初,並把全年現金營運支出指引降到 3.75 億美元以內。[S15;2026-08-05]
第二季營收從去年同期的 1,920 萬美元降到 770 萬美元,公司解釋是羅氏合作部分專案階段已在前期完成。合作收入會隨專案階段跳動,不能當成經常性營收外推。[S15;2026-08-05]
賣軟體加持股:Schrödinger
Schrödinger 最接近軟體公司。2025 全年營收 2.559 億美元,其中軟體 1.995 億美元、藥物發現 5,640 萬美元,全年淨損 1.033 億美元;2026 上半年營收 1.175 億美元,淨損 5,410 萬美元。[S17;2026-02-25][S18;2026-08-05]
它的額外收益常來自持股被收購。除了 Nimbus,2026 年第二季禮來完成收購 Ajax Therapeutics,Schrödinger 認列公允價值利得,並拿到 1,000 萬美元合作里程碑,單季淨利 600 萬美元。賣工具的公司,最後也靠分子的資產價值補貼。[S18;2026-08-05]
軟體本身仍在成長。第二季年度合約價值(ACV)2,960 萬美元、年增 27%,近四季合計 2.08 億美元;公司也推出代理式 AI「共同科學家」Bunsen 的早期版本。但軟體營收因轉向雲端訂閱而認列較慢,第二季反而年減 10%。[S18;2026-08-05]
賣實驗基礎設施:晶泰科技
第四種模式值得台灣讀者特別注意。香港上市的晶泰科技 2026 上半年營收人民幣 3.936 億元,低於去年同期的 5.171 億元,原因是去年認列了一筆 5,100 萬美元的授權首付款;淨損人民幣 2.249 億元。[S19;2026-08-19]
但它的「AI4S 智慧解決方案」收入成長 136.4%,達人民幣 1.935 億元,主要是機器人實驗室與相關服務。公司稱全球已部署逾 300 台自動化工站,並為禮來交付化合物管理系統。賣的是可產生數據的實驗設備與服務,而不是分子。[S19;2026-08-19]
仍在燒錢的平台:Isomorphic 與 Xaira
Isomorphic Labs 與 Xaira 則還在收錢之前:先用創投資本建平台。Isomorphic 在 2026 年 5 月完成 21 億美元 B 輪,由 Thrive Capital 領投,Alphabet、GV、Temasek、CapitalG 等參與;Xaira 在 2024 年 4 月以 10 億美元承諾資金成立。[S20;2026-05-12][S21;2024-04-23]
兩家的營收與交易入帳都未公開。Isomorphic 執行長 Demis Hassabis 原本說 2025 年底會有 AI 設計藥物進入臨床,2026 年 1 月改為 2026 年底。資本市場目前替它們定價的是平台期望,不是已入帳的授權收入。[S22;2026-01-20]
04 臨床證據:最遠走到哪裡,又在哪裡跌倒
本章結論:2026 年是第一個能說「計算設計分子拿到核准」的年份,但要分清是哪一種計算。生成式 AI 從靶點到分子都自己找的路線,最遠在中國三期起跑;早期臨床的失敗則提醒我們,人體生物學仍是最大的未知數。
已核准與審查中
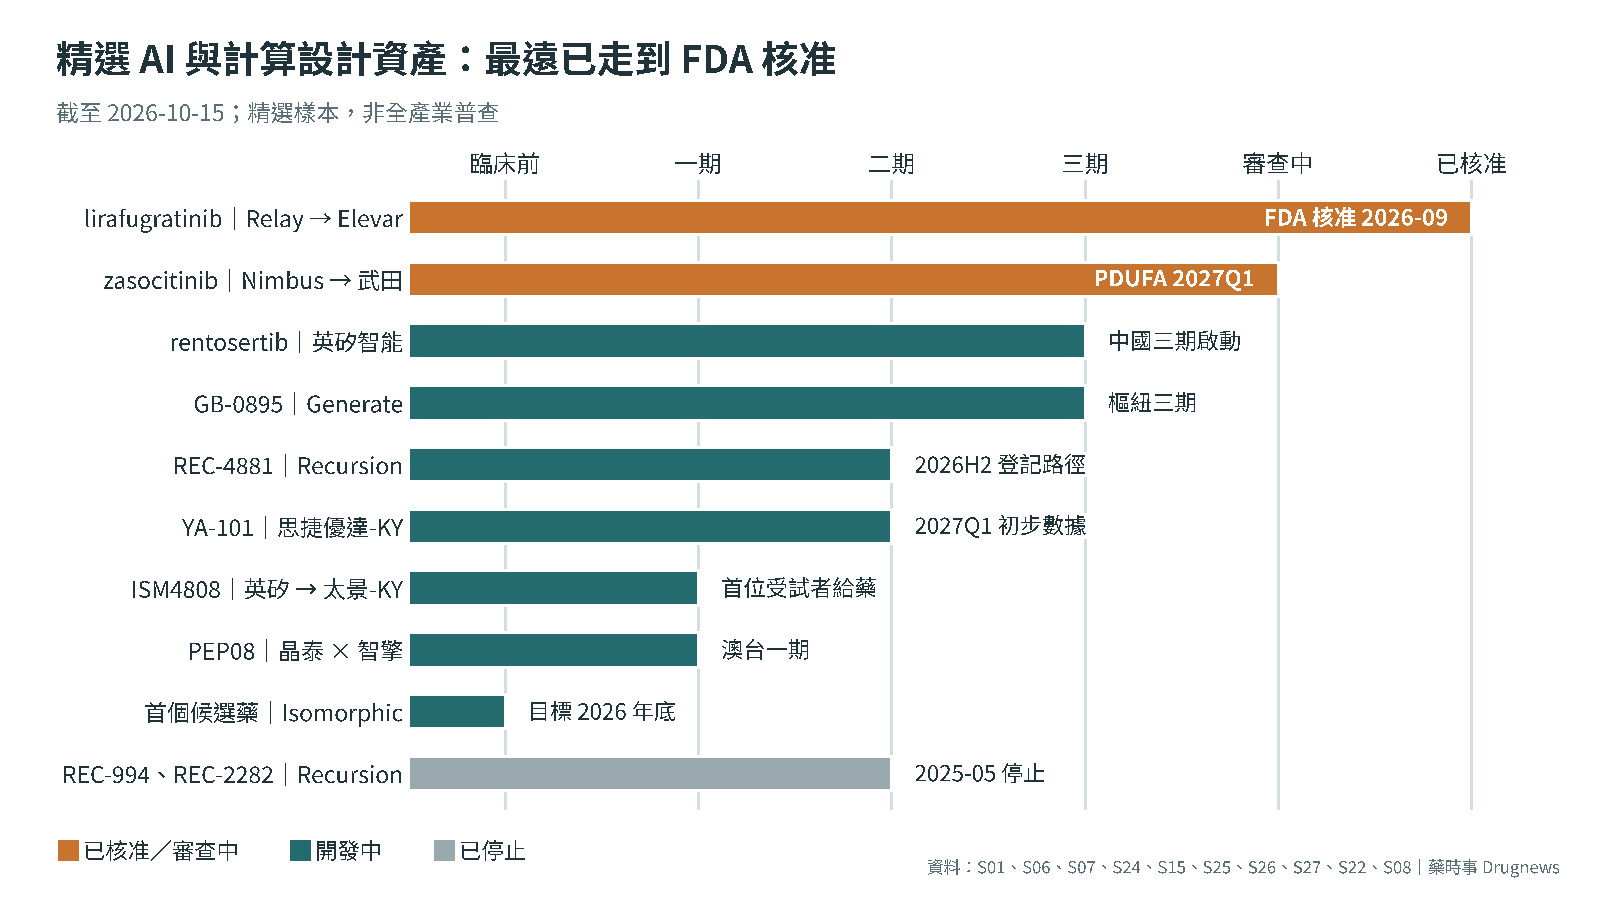
lirafugratinib 是選擇性 FGFR2 抑制劑,獲准用於曾接受治療、帶 FGFR2 融合或重排的晚期膽管癌。它取得突破性療法與孤兒藥資格,並使用 FDA 的即時腫瘤審查(RTOR)試辦計畫,讓部分數據在正式申請前先送審。[S01;2026-09-23]
對 Relay 而言,這次核准的帳面意義有限,因為開發與商業化權利已在 Elevar 手上。核准為 Relay 的平台敘事提供了一項佐證;但它換成現金的方式,是授權條款裡的里程碑與權利金,而且要等 Elevar 賣得動。[S02;2026-08-06]
zasocitinib 的證據規模大得多。武田兩項三期試驗共近 3,000 名患者,共同主要終點與 44 項排序次要終點全部達標;以 3001 試驗為例,第 16 週 PASI 75(皮膚病灶改善 75%)達成率 76%,安慰劑 12%,對照藥 apremilast 37%。[S06;2026-09-14]
生成式 AI:rentosertib 進入三期
英矽智能的 rentosertib(原名 ISM001-055)是最常被引用的生成式 AI 案例,靶點 TNIK 與分子都由其平台找出。二期 a 試驗在中國 22 個中心納入 71 名特發性肺纖維化患者,治療 12 週,分成三個劑量組與安慰劑組。[S07;2026-07-07][S23;2025-06-03]
主要終點是安全性,各組不良事件比例相近。最高劑量每日 60 毫克組,用力肺活量(FVC,肺功能指標)平均增加 98.4 毫升,95% 信賴區間 10.9 至 185.9;安慰劑組減少 20.3 毫升,區間 −116.1 至 75.6。[S23;2025-06-03]
這是訊號,還不是定論。每組只有 17 至 18 人,兩組信賴區間重疊;最常見的停藥原因是肝毒性或腹瀉。2026 年 7 月啟動的三期在中國 47 個中心收 320 人、治療 52 週,主要終點改為 FVC 的年下降率。[S23;2025-06-03][S07;2026-07-07]
還有一個細節:英矽在中報說明,因研發策略調整,已把向 FDA 提交的口服 rentosertib 新藥臨床試驗申請設為非活躍狀態,但美國二期 b/三期的募資用途暫不變。換句話說,這顆藥目前的關鍵證據路徑在中國。[S05;2026-08-26]
抗體方面,Generate Biomedicines 的長效抗 TSLP 抗體 GB-0895 正在重度氣喘的樞紐三期收案。公司稱已有三個以計算工程設計的蛋白進入人體試驗,並在 2026 年 2 月以每股 16 美元於那斯達克募得 4 億美元。[S24;2026-02-26]
跌倒與延誤
失敗同樣是證據。Recursion 在 2025 年 5 月整併管線:腦海綿狀血管畸形的 REC-994 長期延伸數據與自然病程無法區分,NF2 的 REC-2282 在 60 毫克與合併劑量組未通過無效性門檻,兩者停止;困難梭狀桿菌的 REC-3964 改尋求對外授權。[S08;2025-05-05]
仍在推進的 REC-4881(MEK1/2 抑制劑)用於家族性腺瘤性息肉症。2025 年的初步數據是 6 名患者息肉負擔中位數減少 43%,但其中 1 人明顯增加。公司 2026 上半年已與 FDA 討論,預計下半年說明登記性試驗路徑。[S08;2025-05-05][S15;2026-08-05]
Isomorphic 的延期也屬於這一類。它把首個臨床試驗目標從 2025 年底延到 2026 年底;截至查核日,本文未查到其分子已在人體給藥的公開資訊。平台再強,進入臨床仍要走毒理、製程與申請的固定流程。[S22;2026-01-20]
成功率:一期高,二期未見優勢
波士頓顧問公司(BCG)研究團隊 2024 年在《Drug Discovery Today》分析 AI 原生生技公司的管線:AI 發現分子的一期成功率為 80%–90%,高於歷史產業平均;二期約 40%,與產業平均相當,但樣本有限。[S28;2024-04-30]
我們的解讀是:AI 目前最能證明的是「做出像藥的分子」,也就是吸收、毒性、選擇性這類可計算的性質。靶點是否真的改變疾病,仍要靠二期以後的人體數據回答,這正是付款被綁在後段的根本原因。
05 算力與平台:NVIDIA 與禮來在買什麼
本章結論:在 AI 新藥價值鏈上,算力是少數「先收錢」的環節,GPU 在交貨時就成為供應商營收,不必等分子成功。同時,大藥廠開始把自有數據包裝成平台,從單純的付款方,變成半個平台商。
2026 年 2 月,禮來在印第安納波利斯啟用 AI 工廠 LillyPod:一套 NVIDIA DGX SuperPOD,配置 1,016 顆 Blackwell Ultra GPU,AI 運算效能逾 9,000 petaflops,組裝只花四個月。NVIDIA 稱它是藥廠全資擁有並營運的 AI 工廠中最強的一座。[S09;2026-02-26]
更早在 1 月,兩家公司在摩根大通醫療健康大會宣布共同實驗室:五年內合計投入最多 10 億美元在人才、基礎設施與算力,地點在舊金山灣區,以 NVIDIA BioNeMo 為平台,並將導入下一代 Vera Rubin 架構。[S10;2026-01-12]
實驗室的第一個題目是「持續學習系統」:把禮來的自動化濕實驗室與計算乾實驗室串起來,讓實驗、數據生成與模型訓練全天候互相回饋。重點不在模型本身,而在大量、高品質、可回饋的實驗數據。[S10;2026-01-12]
禮來同時經營 TuneLab,向生技公司開放以自有數據訓練的藥物發現模型;NVIDIA 說這批數據的生成成本逾 10 億美元。TuneLab 以 NVIDIA FLARE 做聯邦學習,也就是模型到數據端訓練,生技公司可用模型而不必交出自己的數據。[S09;2026-02-26]
這讓大藥廠的角色出現變化:它仍是 AI 公司最大的付款方,也用數據與算力自建能力。推論上,這可能壓縮外部平台的議價空間;但目前沒有公開數據顯示禮來因此減少對外合作,它在 2026 年仍與英矽加碼簽約。[S05;2026-08-26]
AI 的用途也從分子延伸到臨床營運。Recursion 在第二季稱,其臨床策略代理人協助的收案策略,使收案速度達到歷史基準的 1.3 至 1.6 倍;藥物設計代理人把結構分析時間從 4 小時縮短到 30 分鐘。這些同樣是公司自述,尚待更多外部驗證。[S15;2026-08-05]
NVIDIA 也以股權進場。2023 年 7 月,它以私募方式投資 Recursion 5,000 萬美元,雙方合作開發生物與化學基礎模型。更上游是晶片製造:Blackwell 架構 GPU 採台積電客製的 4NP 製程。藥物研發每多用一份算力,最後都會回到這條供應鏈。[S29;2023-07-12][S30;2026-10-15]
雲端與科技平台公司還有另一個角色:出資人。Isomorphic 的 21 億美元 B 輪,除了 Thrive Capital 領投,Alphabet 與旗下的 GV、CapitalG 都在名單上。我們推論,對這些公司而言,投資 AI 新藥既是押注資產,也替自家的模型與算力找到最難的應用場景。[S20;2026-05-12]
未知的部分要說清楚:NVIDIA 沒有單獨揭露生技醫療營收,本文無法估算藥物研發占其資料中心收入的比例。能確認的只有個別訂單的規模,例如 LillyPod 的千顆級 GPU。[S09;2026-02-26]
06 監管:FDA 審的是數據,不是演算法
本章結論:監管機關目前不審「分子怎麼被找到」,只審它在實驗與人體中的數據。對 AI 公司真正有意義的監管變化,是動物試驗要求鬆動與 AI 工具的資格認定,它們可能縮短非臨床階段,也創造新的服務市場。
FDA 在 2025 年 1 月發布 AI 支援藥品與生物製品法規決策的指引草案,提出依風險評估模型可信度的七步驟架構,核心是先定義模型要回答的問題與使用情境。截至 2026 年 10 月 15 日,FDA 網站仍標示為草案。[S31;2025-01-06]
關鍵在適用範圍。草案明文不涵蓋「用於藥物發現」的 AI,也不涵蓋不影響病人安全、藥品品質或研究可靠性的行政效率用途。換言之,用 AI 設計分子不必另走一套審查;用 AI 產生要交給 FDA 的數據,才需要證明模型可信。[S31;2025-01-06]
這和多數人的直覺相反。很多人以為「AI 設計」會讓審查更快或更嚴,實際上 FDA 把發現段留給企業自行決定;它在意的是送審數據的來源與可靠性。AI 公司的優勢,只能透過更好的數據間接展現。
2026 年 1 月,FDA 與歐洲藥品管理局(EMA)共同提出 10 項良好 AI 實務原則,強調以人為本、依風險分級驗證、清楚定義使用情境與數據治理。報導指出,這些原則是雙方後續各自制定 AI 指引的基礎,屬原則性文件,不是逐項規定;歐盟端則以 EMA 2024 年發布的 AI 反思文件為基礎,持續擬定指引。[S32;2026-01-29]
動物試驗是另一條線。FDA 在 2025 年 4 月提出減少臨床前動物試驗的路線圖;2026 年 4 月的一年進度報告列出:2025 年 12 月的單株抗體指引減少或免除 6 個月非人靈長類試驗,同月首個 AI 藥物開發工具 AIM-NASH 取得資格認定。[S33;2026-04]
FDA 推動這件事的理由,寫在同一份報告裡:在動物身上看似安全的藥物,超過 90% 最後沒有取得 FDA 核准,主因是安全性或療效問題要到人體試驗才顯現。這是 FDA 的論點,也是新方法要被接受時必須回答的同一個問題。[S33;2026-04]
AIM-NASH 用來協助判讀代謝功能障礙相關脂肪性肝炎(MASH)臨床試驗的肝切片,不是分子設計工具。FDA 也在 2025 年 7 月把新方法資格認定的 ISTAND 試辦計畫轉為常設,2026 年初已有逾 16 件申請在審。[S33;2026-04]
同一份報告還提到兩件事:證據權重法可取代每個產品需用逾 1,000 隻動物的完整致癌性試驗;FDA 並在 2025 年 8 月與美國國家衛生研究院(NIH)簽署合作備忘錄,對齊研究與法規基礎建設。[S33;2026-04]
2026 年 9 月 21 日,FDA 發布直接最終規則,把法規中的「動物試驗」用語改為「非臨床試驗」,確認非動物方法在適當時可支持新藥臨床試驗申請,並公布 25 個新方法已出現在審查資料中的案例。[S34;2026-09-22]
推論:對 AI 公司,這比任何「AI 新藥快速通道」都實際。計算毒理、器官晶片與 AI 預測若能取代部分動物試驗,受益最大的是能產生可驗證數據、願意走資格認定流程的公司,而不是只有模型的公司。
07 台灣:科技集團在醫院端,生技公司在授權端
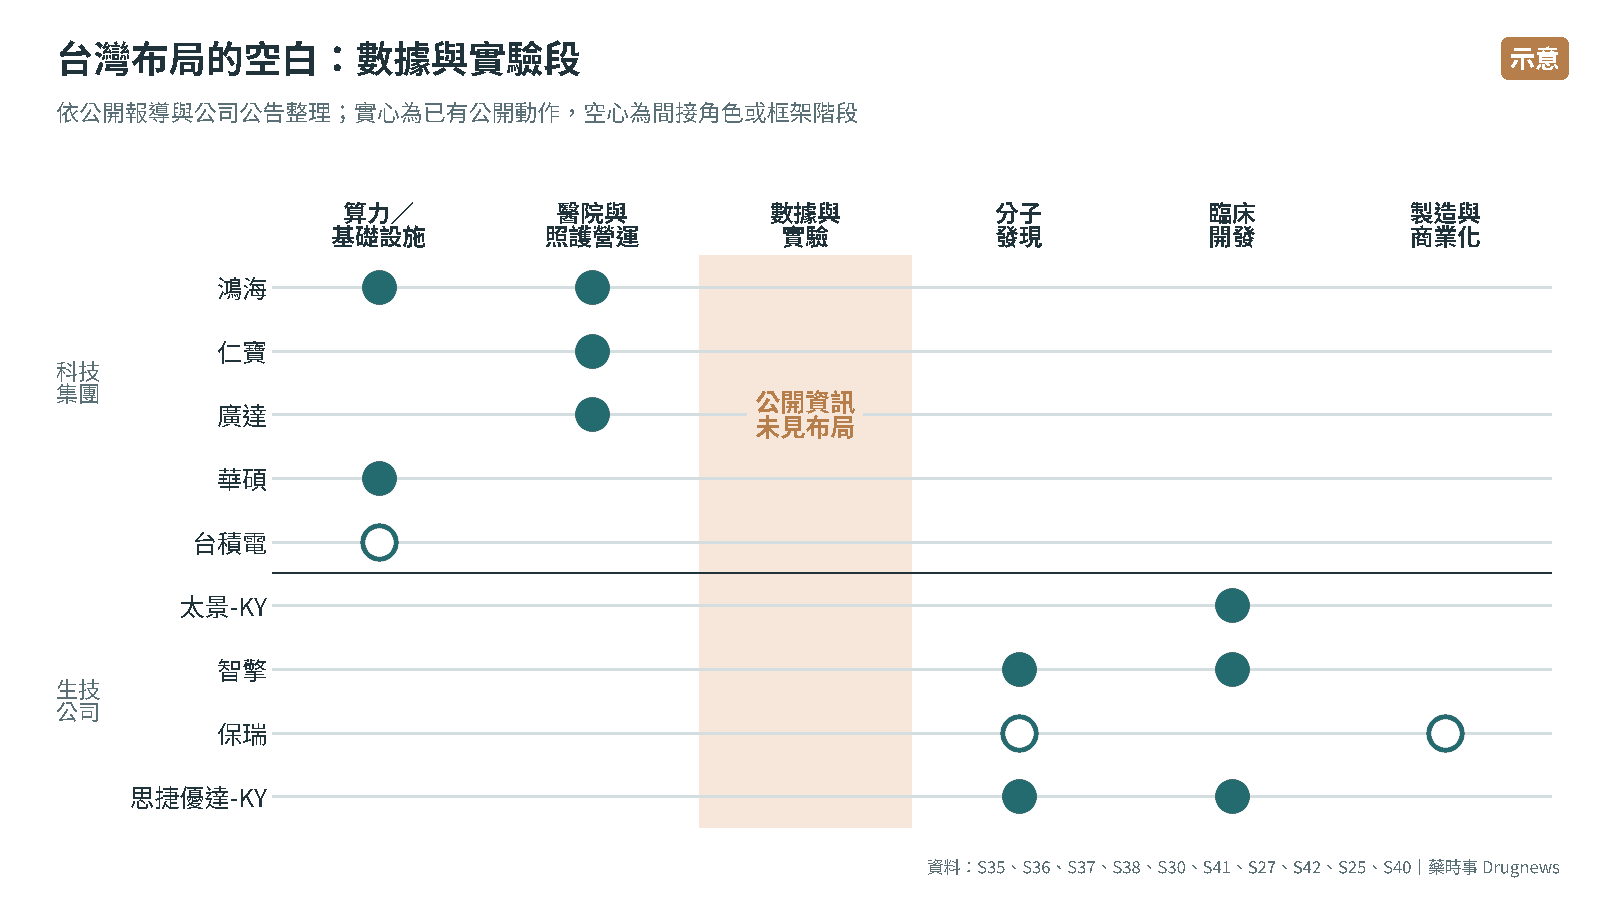
本章結論:從公開資訊看,台灣科技集團的醫療布局集中在醫院營運、照護機器人與算力;AI 新藥本身,主要由生技公司以授權或合作引進國際平台的分子來推進。兩條線目前很少交會,這是缺口,也是機會。
科技集團:醫院、照護與算力
鴻海在 2026 年 COMPUTEX 展出 Nurabot 護理機器人,稱每日可執行 75 至 80 項任務、降低約三成護理工作負荷;並與川崎重工、台中榮總、聰泰科技開發刷手機器人,另發表建構於 NVIDIA 平台的臨床智慧代理人系統 CoDoClaw。[S35;2026-06-02][S36;2026-06-05]
算力方面,鴻海旗下亞灣超算中心提供 GPU 雲端平台。仁寶則展示為智慧醫院設計的實體 AI 平台 POLYMEDX,採用 NVIDIA Omniverse 與 Isaac 等技術,正與中山醫大及其附設醫院進行概念驗證。[S35;2026-06-02][S36;2026-06-05]
廣達董事長林百里在 2025 年股東會直言,智慧醫療是集團「最大的挑戰」:台灣市場小,醫療需要認證與臨床試驗,要「十年磨一劍」才可能獲利。這段話點出科技業進醫療的共同難處:產品週期以年計,而且要過監管。[S37;2025-06-13]
華碩較早碰到新藥研發。據 2022 年 4 月報導,華碩與國家衛生研究院、NVIDIA 結盟,為國衛院打造生醫專用 AI 超級電腦,用途包括疫苗開發與新藥探索。這是基礎設施角色,本文未查到華碩擁有自有新藥管線。[S38;2022-04-01]
醫療端的算力需求也在累積。NVIDIA 在 2024 年 6 月表示,國衛院與長庚紀念醫院採用其加速運算,用途從醫學影像、病患照護、臨床流程到藥物發現研究。這類醫院與研究機構,是本地算力服務最直接的客戶。[S39;2024-06-02]
台積電位在更上游,NVIDIA 的 Blackwell GPU 由它製造。本文未查到台積電直接投資 AI 新藥公司或研發計畫的公開資訊,因此只把它列為間接受益者,不推論其醫療策略。[S30;2026-10-15]
生技公司:引進平台、授權分子
工商時報 2026 年 8 月整理,國內已有十餘家生醫公司投入 AI 新藥,大致分三類:引進國際 AI 平台(太景-KY、智擎、保瑞),自建 AI 平台(華安子公司源華智醫、安宏生醫、萊斯特生醫),以及提供 AI 藥物設計服務(分子智藥)。[S40;2026-08-03]
太景-KY 是最完整的授權案例。2025 年 12 月,它取得英矽智能 PHD 抑制劑 ISM4808 在大中華區(含台灣)的開發、商業化與再授權權利,交易總規模為數千萬美元級;適應症為慢性腎病貧血。[S41;2025-12-12]
太景董事長表示,團隊在引進後三個月內,完成從法規準備到一期首位受試者給藥。這個案例的意義在分工:英矽負責以生成式化學引擎設計分子,太景負責區域臨床與商業化,雙方各收各的錢。[S26;2026-03-05]
智擎採「虛擬藥廠」模式,已有商業化產品安能得(ONIVYDE)。它與晶泰科技合作的 PEP08 是 MTA 協同型 PRMT5 抑制劑,鎖定 MTAP 缺失腫瘤;2025 年 6 月獲准進入臨床,正在澳洲與台灣進行實體腫瘤一期試驗。[S27;2026-05-04]
雙方在 2026 年 5 月再啟動第二個「合成致死」靶點的 AI 藥物發現專案。晶泰稱 PEP08 是以量子物理模型、AI 演算法與機器人實驗平台,從百萬級分子庫中篩選設計而來;這是公司說法,療效仍待一期之後的數據。[S27;2026-05-04]
保瑞在 2026 年 7 月與英矽智能宣布戰略聯盟,結合 AI 藥物發現與保瑞的製劑、化學製造管制(CMC)、法規與商業化製造能力;若全面實施,潛在總值可望逾 25 億美元。但具體內容仍待協商並簽署細則,現階段是框架,不是確定合約。[S42;2026-07-15]
保瑞董事長盛保熙點名的合作範圍,包括開發規劃、流程優化、藥學開發、生產準備與品質體系,也就是把 AI 與自動化用在「做出藥」的環節,而不只是「找到藥」。這與本報告對台灣切入點的判斷方向一致。[S42;2026-07-15]
自有管線方面,思捷優達-KY 以 AI 新藥公司定位,多重系統退化症藥物 YA-101 在 2026 年 7 月完成美、日、台等地 90 名受試者的二期收案,預計 2027 年第一季取得初步數據,並正尋求海外授權夥伴。[S25;2026-07-28]
還有一個未被充分討論的變數:上述授權與合作的 AI 平台方,英矽智能與晶泰科技的相關新聞稿分別自上海與深圳發布,兩家都在中國大陸設有研發據點。跨境數據、供應鏈與各國法規對這類合作的影響,需要個案評估,本文未展開。[S41;2025-12-12][S27;2026-05-04]
把兩條線放在一起看:科技集團擅長的是硬體、算力與醫院場域,生技公司擁有的是分子與臨床經驗。中間的「實驗數據生產」與「製造交付」,目前公開資訊中幾乎沒有台灣科技集團的身影,這正是下一章要談的切入點。
08 哪一段有錢:給台灣科技業的價值鏈地圖
本章結論:把價值鏈拆成數據、模型、算力、實驗、臨床、商業化六段,各段的錢到帳時間差很多。算力最早收錢,有人體數據的資產最晚但最大;台灣科技業最有條件切入的,是連接兩者的實驗數據與製造交付。
下表前四欄是本文的分析框架,屬推論;最後一欄是文中已查證的數字,用來標示每一段的規模感,不是市場規模估算。
| 環節 | 誰付錢 | 誰收錢 | 何時入帳 | 已查證的錨點 |
|---|---|---|---|---|
| 數據 | 大藥廠、AI 公司 | 實驗服務商、自建實驗室 | 依專案 | 禮來 TuneLab 數據生成成本逾 10 億美元[S09;2026-02-26] |
| 模型 | 生技公司、藥廠 | 軟體與平台商 | 授權期間 | 英矽上半年軟體收入 270 萬美元[S05;2026-08-26] |
| 算力 | 藥廠、AI 公司 | GPU 與雲端供應鏈 | 交貨時 | LillyPod 1,016 顆 GPU[S09;2026-02-26] |
| 實驗 | AI 公司 | 自動化實驗、委託研究 | 依專案 | Recursion 與羅氏用逾 1 兆個 iPSC 衍生神經細胞建構圖譜[S15;2026-08-05] |
| 臨床 | 大藥廠 | 握有分子的公司 | 里程碑或收購 | 武田付 Nimbus 約 40 億美元首付款[S04;2023-02-08] |
| 商業化 | 病人與保險 | 上市藥廠,授權方抽權利金 | 上市後 | Relay 累計入帳 1,870 萬美元[S02;2026-08-06] |
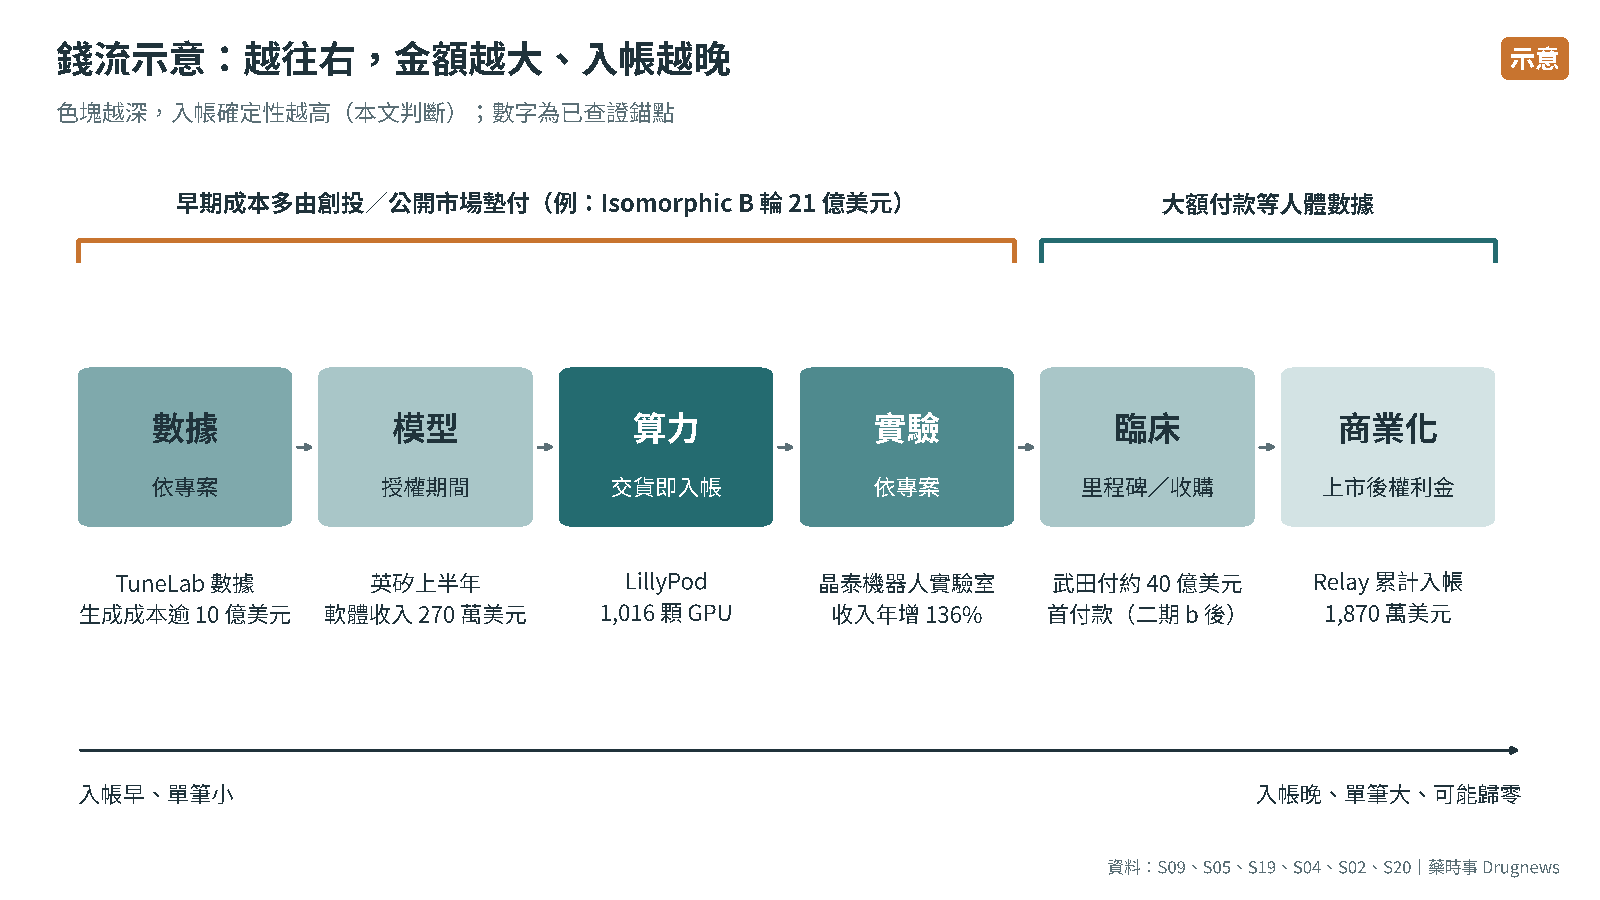
三個切入點(推論)
第一,實驗自動化與數據工廠。禮來與 NVIDIA 共同實驗室的核心,是 24 小時運轉的自動化濕實驗;台灣電子業在機器人、精密設備與伺服器整合已有基礎,鴻海、仁寶也已在醫院場域做機器人。替 AI 新藥公司或委託研究機構建「能產生訓練數據的實驗線」,是距離最近的一步。[S10;2026-01-12][S36;2026-06-05]
晶泰的財報提供了現成對照:它的機器人實驗室與服務收入上半年成長 136%,每月產出逾 5 萬筆反應產率數據,累計逾 50 萬筆真實實驗紀錄,其中約八成是公開文獻少見的失敗樣本。失敗數據正是模型最缺、也最難從論文取得的部分。[S19;2026-08-19]
第二,算力服務在地化。TuneLab 採聯邦學習,說明數據不出門的需求真實存在。亞灣超算這類 GPU 雲,若能為醫院與生技公司提供私有部署或聯邦訓練,賺的是先收錢的服務費,而不是賭分子成功。[S09;2026-02-26][S35;2026-06-02]
第三,製造與交付。保瑞與英矽的框架把 AI 發現接到 CMC 與委託開發製造(CDMO),提醒我們:AI 設計的分子最後仍要被穩定地做出來、通過查廠。電子業的品質系統與供應鏈管理,在這一段有可延伸的經驗。[S42;2026-07-15]
要避開的是再做一個通用分子生成模型。對手是剛募得 21 億美元的 Isomorphic,以及擁有逾 10 億美元自有數據的禮來;沒有獨家數據的新模型,很難在價格上勝出。[S20;2026-05-12][S09;2026-02-26]
若科技集團想直接持有資產,較可行的是像太景、智擎那樣,以區域權利或共同開發取得臨床階段分子,而不是從零自建發現平台。但這需要臨床開發與法規能力,正是林百里所說「認證與臨床試驗」的門檻。[S26;2026-03-05][S37;2025-06-13]
三種進場方式的回收節奏(推論)
三種切入點的回收節奏不同。賣設備與實驗服務,按交付驗收收款,週期以季計;算力服務按使用量收費,週期以月計;持有分子權利,要等臨床里程碑,週期以年計,且可能歸零。科技集團熟悉前兩種,第三種需要另一套風險預算。
評估時可以用三個問題自我檢查:客戶是否願意為這份數據或服務先付錢?產出能否被監管機關或藥廠的品質系統接受?若分子失敗,這筆投資是否仍留下可重複使用的設備、數據或客戶關係?三題都答「是」,才算進入「先收錢」的位置。
09 下一個要盯的數字
本章結論:接下來半年有幾個可以驗證的節點,它們會決定 AI 新藥從「選擇權」變成「資產」的速度。我們建議讀者盯日期與入帳,而不是新簽約的潛在總額。
- 2026 年 11 月 2 日:Recursion 在 CGA-IGC 年會報告 REC-4881 更新數據;下半年另有登記性試驗路徑說明。[S15;2026-08-05]
- 2026 年底:Isomorphic 首個臨床試驗是否如期啟動。[S22;2026-01-20]
- 2027 年第一季:zasocitinib 的 FDA 審查目標日。[S06;2026-09-14]
- 2027 年第一季:思捷優達 YA-101 二期初步數據。[S25;2026-07-28]
- rentosertib 三期收案進度,目標 320 人、治療 52 週。[S07;2026-07-07]
- 英矽智能下半年營收:沒有同等規模的新首付款時,收入能否維持。[S05;2026-08-26]
- Relay 是否因核准取得監管里程碑,以及 Lyrfigtu 上市後的權利金。[S02;2026-08-06]
- FDA 的 AI 指引是否定稿;保瑞與英矽是否簽署細則協議。[S31;2025-01-06][S42;2026-07-15]
- 2026 下半年:Recursion 的 REC-7735 是否啟動一/二期試驗,REC-1245 是否公布更多劑量遞增數據。[S15;2026-08-05]
- 晶泰科技「AI4S 智慧解決方案」收入能否延續高成長,這是「賣實驗基礎設施」模式的直接溫度計。[S19;2026-08-19]
- 台灣:太景 ISM4808 與智擎 PEP08 的一期進度,以及思捷優達是否談成海外授權。[S26;2026-03-05][S27;2026-05-04][S25;2026-07-28]
這些節點有一個共同點:它們都會改變「錢在哪一欄」。臨床數據把潛在里程碑變成應收款,細則協議把框架變成合約,設備驗收把訂單變成營收。追蹤 AI 新藥,就是追蹤錢從右欄移到左欄的速度。
最後留一個簡單的追蹤比率:「已入帳 ÷ 公告潛在總額」。本文早期合作樣本多在 5% 以下(見圖1);當這個比率因臨床里程碑而明顯上升,AI 新藥才算真正從平台故事走到收款紀錄。
以上為產業分析,不構成投資或醫療建議。
來源與資料日期
- S01|美國 FDA:FDA approves lirafugratinib for previously treated unresectable, locally advanced or metastatic cholangiocarcinoma
2026-09-23;核准日 2026-09-23
查閱位置:首段;Efficacy and Safety 段;末段(RTOR、突破性療法與孤兒藥資格)
- S02|Relay Therapeutics(SEC):Form 10-Q for the quarter ended June 30, 2026
2026-08-06;截至 2026-06-30
查閱位置:財報附註 Elevar Agreement;MD&A Overview(Dynamo 平台);Liquidity 段
- S03|Isomorphic Labs:Isomorphic Labs to Receive $45 Million in Upfront Payment with Potential Total Deal Value up to $1.7 Billion
2024-01-07;簽約時條款
查閱位置:標題與第 1–2 段(首付款、里程碑金、權利金)
- S04|Takeda:Takeda Completes Acquisition of Nimbus Therapeutics' TYK2 Program Subsidiary
2023-02-08;協議 2022-12-13 宣布
查閱位置:第 1–2 段(TAK-279 即 NDI-034858);交易條款段(約 40 億美元首付款、兩筆各 10 億美元銷售里程碑)
- S05|英矽智能 InSilico Medicine Cayman TopCo(港交所 3696):Interim Results Announcement for the six months ended June 30, 2026
2026-08-26;2026-01-01 至 2026-06-30
查閱位置:Financial Highlights(中報 p.11);MD&A Overview(p.12);Business Review 管線附註 11;Drug discovery and pipeline development 段;Revenue 表;Use of Net Proceeds
- S06|Takeda:U.S. FDA Accepts New Drug Application Under Priority Review for Takeda's Zasocitinib in Moderate-to-Severe Plaque Psoriasis
2026-09-14
查閱位置:首段(PDUFA 2027 年第一季);Week 16 結果表
- S07|Insilico Medicine:Insilico Initiates Phase III Clinical Trial for Rentosertib, Its AI-Empowered TNIK Inhibitor for Idiopathic Pulmonary Fibrosis
2026-07-07
查閱位置:三期設計段;GENESIS-IPF 二期 a 段
- S08|Recursion(SEC 8-K Ex.99.1):Recursion Reports First Quarter 2025 Financial Results and Provides Business Update
2025-05-05;2025 Q1
查閱位置:Pipeline prioritization 段;Preliminary Program Data(REC-4881)
- S09|NVIDIA Blog:Now Live: The World's Most Powerful AI Factory for Pharmaceutical Discovery and Development
2026-02-26
查閱位置:第 1–2 段(GPU 數與效能);TuneLab 段
- S10|NVIDIA Newsroom:NVIDIA and Lilly Announce Co-Innovation AI Lab to Reinvent Drug Discovery in the Age of AI
2026-01-12
查閱位置:副標;第 1–2 段;Building a Continuous Learning System 段
- S11|Isomorphic Labs:Isomorphic Labs to Receive $37.5 Million Upfront Payment From Novartis
2024-01-07;簽約時條款
查閱位置:交易條款段
- S12|Isomorphic Labs:Partnerships
頁面未標日期,查閱 2026-10-15;內容涉 2024-01 與 2025-02
查閱位置:Novartis 段(2025 年 2 月擴大);Johnson & Johnson 段
- S13|Isomorphic Labs:Isomorphic Labs enters into a research collaboration with Johnson & Johnson
2026-01-20
查閱位置:全文(未揭露金額)
- S14|Insilico Medicine:Insilico and Lilly enter a research and licensing collaboration to advance AI-driven drug discovery
2025-11-10
查閱位置:第 1–2 段
- S15|Recursion(SEC 8-K Ex.99.1):Recursion Reports Second Quarter Financial Results; Genentech Options First Neuroscience Target into Early Discovery Program
2026-08-05;2026 Q2 與上半年
查閱位置:Business Highlights;Internal Pipeline Updates;Second Quarter 2026 Financial Results;損益表
- S16|Schrödinger:Schrödinger Receives $111.3 Million Distribution from Sale of Nimbus's TYK2 Inhibitor to Takeda
2023-02-14
查閱位置:第 1–3 段(武田 40 億美元首付款、雙方自 2009 年合作)
- S17|Schrödinger(SEC):Form 10-K for fiscal year ended December 31, 2025
2026-02-25;FY2025
查閱位置:Results of Operations 表;Equity stakes 段(2023 年合計 1.472 億美元分配)
- S18|Schrödinger(SEC 8-K Ex.99.1):Schrödinger Reports Second Quarter 2026 Financial Results
2026-08-05;2026 Q2 與上半年
查閱位置:Highlights;損益表 Six Months Ended 欄
- S19|晶泰科技(美通社):晶泰控股發布2026年中期業績報告
2026-08-19;2026-01-01 至 2026-06-30
查閱位置:財務亮點;Data Moat 段;AI4S 智能機器人實驗室段(禮來項目)
- S20|Isomorphic Labs:Isomorphic Labs announces Series B investment round
2026-05-12
查閱位置:首段(金額、領投與參與者)
- S21|Gunderson Dettmer:AI Biotech Xaira Therapeutics Emerges from Stealth With $1B in Funding
2024-04-23
查閱位置:全文
- S22|Reuters(Investing.com 轉載):Google-backed AI drug discovery startup Isomorphic Labs delays clinical trial timeline
2026-01-20;達沃斯論壇談話
查閱位置:全文
- S23|Nature Medicine(PubMed 40461817):A generative AI-discovered TNIK inhibitor for idiopathic pulmonary fibrosis: a randomized phase 2a trial
2025-06-03 線上刊出;2025-08 卷期
查閱位置:摘要(分組人數、主要終點、FVC 與信賴區間、停藥原因)
- S24|Renaissance Capital:Asthma-focused AI biotech Generate Biomedicines prices IPO at $16 midpoint
2026-02-26
查閱位置:全文
- S25|經濟日報(聯合新聞網):思捷優達多重系統退化症 AI 新藥 YA-101跨國臨床二期收案完成
2026-07-28
查閱位置:第 1–3 段
- S26|Insilico Medicine(PR Newswire):Insilico and TaiGen Achieve Milestone in Collaboration: Out-Licensed CKD Anemia Candidate ISM4808 Completes first human enrollment and dosing in Phase I clinical trial
2026-03-05
查閱位置:第 1 段;太景董事長談話段
- S27|晶泰科技(美通社):晶泰科技再獲臨床里程碑:「合成致死」管線PEP08加速推進,攜手智擎生技再續百億賽道 AI 藥物發現合作
2026-05-04
查閱位置:第 1–3 段
- S28|Drug Discovery Today(PubMed 38692505):How successful are AI-discovered drugs in clinical trials? A first analysis and emerging lessons
2024-04-30 線上刊出;2024-06 卷期
查閱位置:摘要
- S29|Recursion(SEC 8-K Ex.99.1):Recursion Announces Collaboration and $50 Million Investment from NVIDIA
2023-07-12
查閱位置:首段
- S30|NVIDIA:NVIDIA Blackwell Architecture
頁面未標日期,查閱 2026-10-15
查閱位置:A New Class of AI Superchip 段
- S31|美國 FDA:Considerations for the Use of Artificial Intelligence To Support Regulatory Decision-Making for Drug and Biological Products(Draft Guidance)
2025-01 發布;頁面 Content current as of 2025-01-06,查閱 2026-10-15 仍標示草案
查閱位置:頁面狀態列;草案 PDF 第 46–51 行(適用範圍)、第 117 行起(七步驟架構)
- S32|Applied Clinical Trials:FDA and EMA Align on Ten Principles to Guide Artificial Intelligence Use in Drug Development
2026-01-29;兩機關 2026 年 1 月發布
查閱位置:Key Takeaways;第 1–4 段
- S33|美國 FDA:Reducing Animal Testing in Nonclinical Studies: Year One Progress and the Path Forward
2026-04;涵蓋 2025-04 至 2026-03
查閱位置:Executive Summary;Table 2;ISTAND 段;AIM-NASH 段
- S34|Pharmaceutical Technology:The FDA Finalizes Rule Recognizing Non-Animal Testing Methods, Building on Year-Long Reduction Push
2026-09-22;FDA 公告日 2026-09-21
查閱位置:Key Takeaways;第 1–2 段
- S35|旺得富理財網(中時新聞網):《其他電》鴻海參展COMPUTEX 秀AI多元生態系布局
2026-06-02
查閱位置:AI 算力服務段;智慧醫療段
- S36|工商時報:COMPUTEX上機器人發功!鴻海等業者揪知名大廠合作 英特爾、SK集團都有份
2026-06-05
查閱位置:第 1–2 段;仁寶 POLYMEDX 段
- S37|鉅亨網:〈廣達股東會〉智慧醫療何時能獲利? 林百里:這是最大挑戰 要十年磨一劍
2025-06-13
查閱位置:全文
- S38|T客邦:與國衛院合作,華碩打造台灣首座生醫AI超級電腦
2022-04-01
查閱位置:第 1–3 段
- S39|NVIDIA Blog:Leading Medical Centers in Taiwan Adopt NVIDIA Accelerated Computing to Advance Biomedical Research
2024-06-02
查閱位置:第 1 段
- S40|工商時報:AI製藥新戰場 12台廠搶進 保瑞攜手英矽智能 商機上看25億
2026-08-03
查閱位置:第 2–3 段(三類布局)
- S41|Insilico Medicine:Insilico Medicine and Taigen achieves license agreement to develop and commercialize AI-driven PHD inhibitor for anemia of Chronic Kidney Disease (CKD)
2025-12-12(網站時間戳 2025-12-11)
查閱位置:第 1–2 段(權利範圍、交易規模)
- S42|科技新報 TechNews:告別傳統漫長研發!英矽智能結盟保瑞藥業迎 AI 製藥全鏈條革命
2026-07-15
查閱位置:第 1–3 段
更新與更正
首次公開完整報告