降價十年後,生物相似藥的籌碼回到工廠
繁體中文完整報告
生物相似藥與生物藥 CDMO 產業研究
資料截止 2026-10-15;財務以各公司 2026 上半年或最近一季自報口徑為主,Celltrion 第三季為公司暫定數。範圍為抗體與蛋白質生物相似藥及生物藥 CDMO;不含胰島素、疫苗、細胞與基因治療,也不做個股評價。
網站首次發布: · 免費完整閱讀
摘要與核心判斷
2026 年 10 月 12 日,Celltrion 公布第三季暫定營收 1.5 兆韓元、營業利益 5,100 億韓元,營業利益率約 34%,單季獲利首度跨過 5,000 億韓元。[S01;2026-10-12] 同樣以生物相似藥為主業的 Alvotech,上半年產品與服務營收卻年減 48%;公司說明,製造到第二季末才回到計畫水準。[S02;2026-08-19]
兩家公司賣的是同一類藥,差別落在工廠。生物相似藥打了十年價格戰,價格仍在往下走;能把利潤留下來的,是能自己把藥做出來、做得便宜,而且每一批都通過查廠的公司。本報告用 2026-10-15 前查得到的財報與政策,檢驗這個判斷。
判斷一|相似藥的利潤跟著自有產能與成本走。 Celltrion 上半年營業利益率約 30%,第二季銷貨成本率降到 38%;Sandoz 上半年 core EBITDA 率 20.9%,Alvotech 與台康授權產品的美國申請,都曾卡在工廠查核。產品類型相近,獲利差距主要來自製造。[S11;2026-08-05][S12;2026-07-27][S03;2025-11-03][S04;2025-12-12]
判斷二|審查門檻下降,會把競爭推向製造。 FDA 與 EMA 在 2025–2026 年相繼放寬比較性療效試驗要求,開發成本與時間下降,進場者會增加。勝負條件將從「做得出臨床試驗」轉向「以低成本穩定供貨,並拿到 PBM 與招標位置」。[S28;2025-10-29][S33;2026-04-02][S09;2026-01]
判斷三|2028–2029 年大型抗體集中到期,可供應美國、查廠紀錄乾淨的產能會變成談判籌碼。 Keytruda、Opdivo 的美國保護期在 2028 年結束,BIOSECURE 名單與 232 關稅同時重排產能位置。台灣難以追上韓國的規模,較實際的切入點是中小量、高合規的原料藥與充填,以及和國際夥伴分工。[S37;2026-02][S38;2026-02][S48;2026-09-03]
三點都屬推論,各章先列事實,再寫判斷與反例。資料無法查證的部分,例如 PBM 實際淨價、Omlyclo 美國售價,本文一律寫作未知。
01 十年降價戰:價格往下,利潤開始分家
本章結論:生物相似藥的價格壓力沒有停,但同一產業的利潤率已拉開到約 20% 至 45% 的區間(仍虧損的公司除外);高的一端,幾乎都握有大規模自有產能。
2015 年 3 月 6 日,Sandoz 成為第一家經 FDA 生物相似藥途徑取得核准的公司。[S05;2015-03-06] 十多年後,截至 2026 年 6 月,美國已核准 96 個生物相似藥、涵蓋 21 個分子,其中 71 個已上市。[S06;2026-07-23]
生物相似藥(biosimilar)是與已上市原廠生物藥高度相似、臨床上沒有意義差異的藥。它不像化學學名藥可以做到分子完全相同,因此開發與製造門檻都比較高,價格卻一樣會被競爭壓低。
三星 Bioepis 的市場報告顯示,美國生物相似藥上市五年內,平均市占可達 47%,平均銷售價格(ASP)則下降 52%。[S06;2026-07-23] 以 denosumab 為例,相似藥的批發標價較 Prolia 低 6% 至 79%,較 Xgeva 低 6% 至 86%。[S08;2026-04-28]
降價也還沒結束。Sandoz 在 2026 年上半年財報中,把全年整體價格降幅預期從「低至中個位數」調成「中個位數」。[S11;2026-08-05] 歐洲是更成熟的市場:依 IQVIA 統計,歐洲相似藥市場以標價計約 180 億美元,比美國大 55%。[S09;2026-01]
降價戰對付費者是好事。Medicines for Europe 引用 IQVIA 資料指出,到 2024 年 7 月,相似藥競爭累計為歐洲醫療體系省下 560 億歐元,其中 2023 至 2024 年就占 160 億歐元,並提供近 70 億個病人治療日。[S10;2025-11]
但省下的錢,來自供應商的毛利。同一份報告指出,多數歐洲國家的相似藥價格實務上只往下調、很少往上調。[S10;2025-11] 我們的解讀是,在通膨與能源成本上升時,這等於把成本壓力留給製造端。
利潤率已經分成兩群
把 2026 年上半年的財報並排,可以看到明顯分層。以 CDMO(受託開發製造,替藥廠代工生物藥)為主的公司,利潤率集中在三到四成;以相似藥為主的公司,多數在兩到三成。
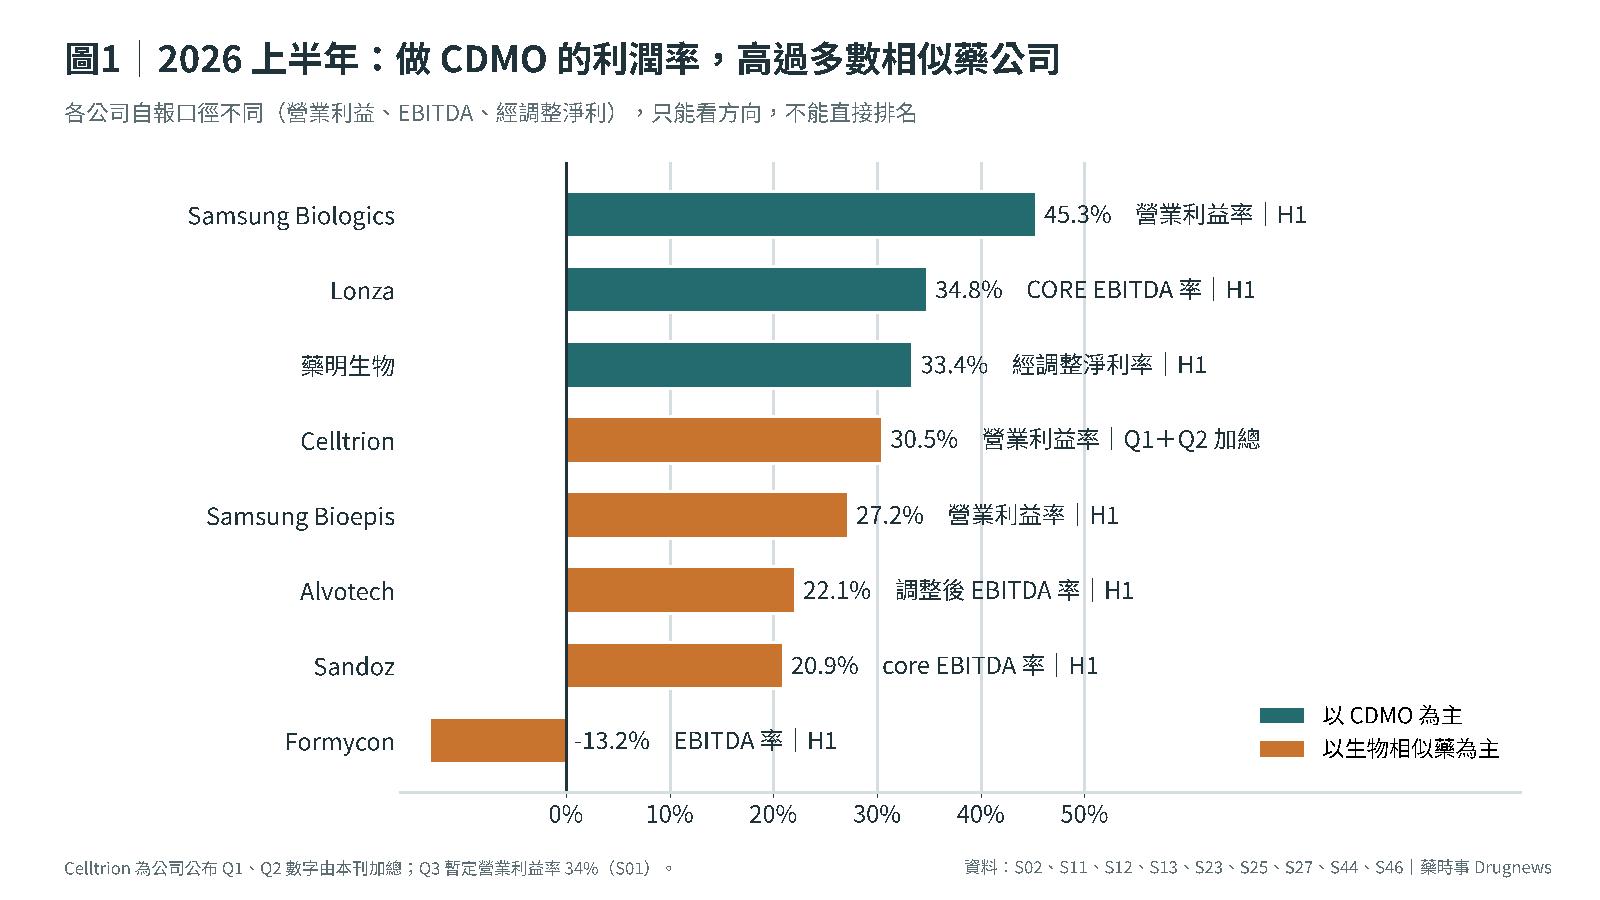
這張圖要讀得保守。營業利益率、EBITDA 率與經調整淨利率不能直接排名;Sandoz 營收還含學名藥,Celltrion 也有自家新藥。但方向很清楚:同樣靠相似藥吃飯,Celltrion 的利潤率明顯高於仍部分依賴外部產能的 Sandoz。
我們的推論是:在價格持續下滑的市場,成本結構決定誰還有利潤。Celltrion 第二季銷貨成本率 38%,年減 5.4 個百分點,公司把原因歸於高利潤新產品占比提高與製造效率。[S12;2026-07-27]
反例也要寫清楚。Alvotech 有自己的冰島工廠,利潤率卻偏低;問題不在有沒有工廠,而在工廠是否穩定通過查廠。下一章與第三章分別處理這兩面。
02 Celltrion 與 Sandoz:兩種把工廠收回來的方法
本章結論:最大的兩家相似藥公司都在把製造收回自己手上。Celltrion 同時擴充原料藥、製劑與美國廠;Sandoz 在斯洛維尼亞做垂直整合,目標是把製造內製比例拉到約六成。
Celltrion:產能是三用的資產
Celltrion 第一季營收 1.145 兆韓元、營業利益 3,219 億韓元;第二季營收 1.3937 兆韓元、營業利益 4,518 億韓元,營業利益率 32.4%。[S12;2026-07-27][S13;2026-07-27] 公司 2026 年目標為營收 5.3 兆、營業利益 1.8 兆韓元,並稱進度可望超標。[S12;2026-07-27]
第三季暫定營收 1.5 兆韓元,年增 45.8%;營業利益 5,100 億韓元,年增 69.2%。[S01;2026-10-12] 公司說明,美國 8 月市占為:Steqeyma(ustekinumab)15%、Yuflyma(adalimumab)11%,較早上市的 Truxima 39%、Inflectra 31%。這些是公司提供的數字。[S01;2026-10-12]
產能是這套成績的底盤。2026 年 3 月 24 日,Celltrion 宣布投資 1.2265 兆韓元在松島興建第四、五廠,合計 18 萬公升;美國 Branchburg 廠擴建量從 6.6 萬提高到 7.5 萬公升,美國總產能將達 14.1 萬公升。[S14;2026-03-24]
完成後,Celltrion 全球原料藥產能將從 31.6 萬公升增加到 57.1 萬公升,投資在 2026 至 2030 年分階段執行。公司目標原料藥 100% 內製,製劑(DP,把原料藥充填成針劑)約九成內製;松島新製劑廠年產能最高 650 萬支液態小瓶。[S14;2026-03-24]
美國廠來自 Eli Lilly。Celltrion 以約 4,600 億韓元(約 3.36 億美元)收購新澤西 Branchburg 廠,含營運資金總成本約 7,000 億韓元,公司稱這是對美國貿易政策的長期因應,並已備妥兩年份美國庫存。[S16;2025-09-24]
同一套產能也在接代工。2026 年 3 月,Celltrion 與一家未具名跨國藥廠簽下 2027 至 2029 年原料藥供應合約,金額約 2,949 億韓元,最高可達 3,754 億韓元;累計 CMO 訂單超過 1 兆韓元,含先前與 Lilly 的合約。[S15;2026-03-20]
所以 Celltrion 的產能有三種用途:生產自家相似藥、承接原廠代工、對沖美國關稅。我們認為,這正是它能在降價市場維持三成以上利潤率的結構原因;這是推論,公司並未如此拆解利潤來源。
Omlyclo 是最新的例子。它在 2025 年 3 月獲 FDA 核准,是第一個可與 Xolair(omalizumab)互換的相似藥,2026 年 10 月 5 日宣布在美國上市。[S17;2026-10-05] 公司稱它已列入 Optum 商業保險的優先用藥;美國售價與折扣未公開。[S01;2026-10-12]
在歐洲,Omlyclo 已在 26 國銷售,公司稱 7 月在西班牙市占超過 90%,丹麥在全國供應合約後預期年底超過 98%。[S01;2026-10-12] 這種「一標拿下全國」的結構,第四章會再談。
Sandoz:用十年把製造收回來
Sandoz 2026 年上半年淨銷售 57.61 億美元,以固定匯率計成長 5%;生物相似藥 18.75 億美元,成長 20%,占營收 33%,創新高。北美相似藥成長 47%,core EBITDA 率 20.9%。[S11;2026-08-05]
2026 年 9 月 8 日的投資人日,Sandoz 提出「Bio100」:2040 年前把相似藥組合從目前 13 個擴大到 100 個以上。財務目標是 2030 年 core EBITDA 率 25% 至 27%,2035 年超過 30%,淨銷售較 2025 年的 111 億美元增加一倍以上。[S18;2026-09-08]
製造是 Bio100 的核心。Lendava 廠擁有 12 萬公升大型不鏽鋼產能;Ljubljana 將投資約 3 億美元蓋新原料藥廠,配置四座 2,000 公升一次性反應器,鎖定中小量產品,預計 2029 年運轉。Sandoz 目標製造內製比例約六成。[S19;2026-09-09]
Lendava 廠在 2023 年宣布時,投資額至少 4 億美元;2026 年 9 月 29 日正式啟用,員工超過 300 人。[S21;2023-03-10][S20;2026-09-29] Ljubljana 的相似藥開發中心則在 2026 年 6 月啟用。[S11;2026-08-05]
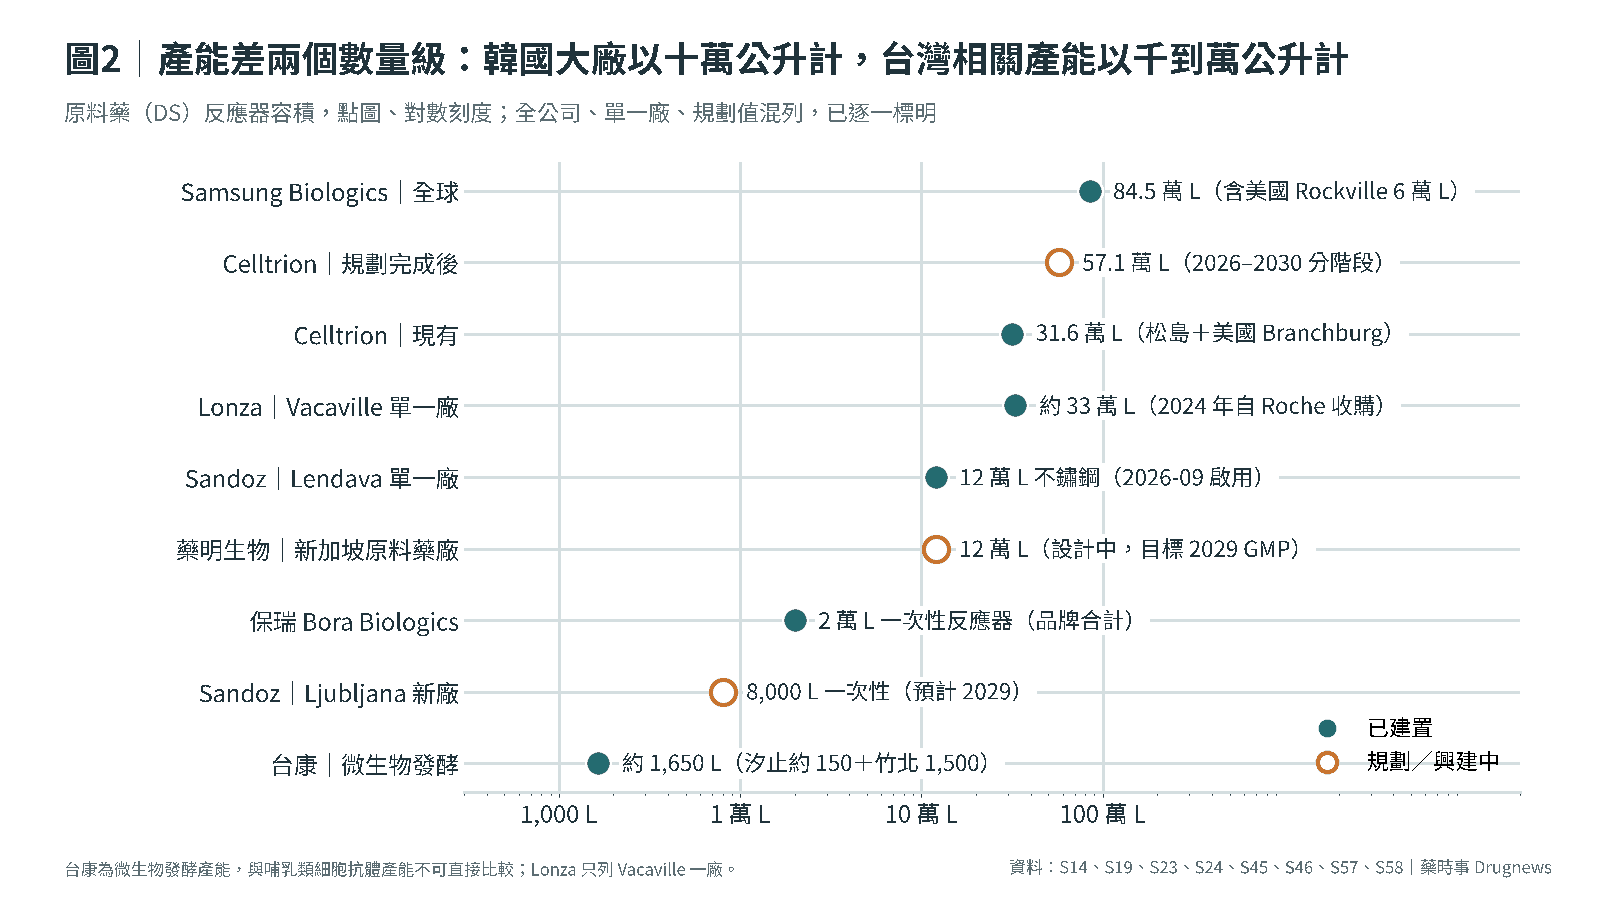
兩家對照,可以看出一件事:Sandoz 2030 年的 EBITDA 率目標,仍低於 Celltrion 現在的營業利益率;EBITDA 通常還高於營業利益,實際差距更大。我們推論,這段差距要靠把外包製造收回來補;六成內製也代表 Sandoz 仍會長期向夥伴採購,包括三星 Bioepis 與台康。[S36;2026-07-13][S53;2025-11-12]
03 三星分家、Alvotech、Formycon:工廠是護城河,也是單點風險
本章結論:三星把「代工工廠」與「相似藥公司」拆開,顯示純代工產能有自己的估值邏輯;Alvotech 則提醒,單一工廠查廠出問題,整條產品線會一起延後。
三星:同一個集團,兩種利潤率
2025 年 10 月 17 日,Samsung Biologics 臨時股東會以 99.9% 支持通過分拆,把投資與子公司管理部門獨立為 Samsung Epis Holdings;11 月 24 日,兩家公司同步恢復交易與新上市。[S22;2025-11-03] Samsung Biologics 自此定位為「純 CDMO」。
分拆後,Samsung Biologics 第二季營收 1.3209 兆韓元、營業利益 5,864 億韓元;上半年營收 2.578 兆、營業利益 1.167 兆韓元,累計合約金額達 216 億美元。[S23;2026-07-23] 全年營收成長目標為 15% 至 20%,公司稱可望達到上緣。[S24;2026-08-03]
產能方面,第一園區四座廠滿載,第五廠新增 18 萬公升,全球總產能 84.5 萬公升。[S24;2026-08-03] 其中美國 Rockville 的 6 萬公升,是以 2.8 億美元向 GSK 收購,2026 年 3 月完成交割、第三季起認列營收。[S26;2025-12-22][S24;2026-08-03]
Samsung Epis Holdings 則持有 Samsung Bioepis 全部股權與新子公司 Epis NexLab。Bioepis 上半年營收 8,471 億韓元、營業利益 2,306 億韓元,各成長 6%;第二季營收則年減 2%。[S25;2026-07-24]
Bioepis 的產品線動作不少:Eylea 相似藥 Opuviz 5 月在歐洲上市;Prolia 相似藥 Ospomyv 在美國以 CVS 旗下 Cordavis 自有品牌供貨;Keytruda 相似藥 SB27 已顯示藥動學與第 24 週反應率相當,預計 2026 年內完成研究。[S25;2026-07-24]
兩家利潤率差距(約 45% 對 27%)不能只用效率解釋,因為商業模式不同。我們的推論是:分拆讓 Samsung Biologics 不必向原廠客戶解釋「代工廠同時是你的相似藥對手」;公司公開說法只提到專注純 CDMO,並未提及客戶顧慮。
Alvotech:一座廠,連帶三張藥證
2025 年 11 月 3 日,Alvotech 收到 FDA 對 AVT05(Simponi 相似藥)的完整回覆函(CRL),指出 7 月冰島 Reykjavik 廠查核的缺失需先改善;公司同時把 2025 年營收預估下修到 5.7 億至 6 億美元。[S03;2025-11-03]
2026 年上半年,Alvotech 總營收 2.119 億美元,前一年同期為 3.061 億美元;產品與服務營收由 2.047 億降到 1.059 億美元。FDA 已結束 4 至 5 月的再查核,判定為「建議自主改善」(VAI),屬於不需強制處分的查廠結果。[S02;2026-08-19]
AVT05、AVT06(Eylea 相似藥)、AVT03(Prolia/Xgeva 相似藥)已重新送件,FDA 決定預計在 2026 年第四季。公司維持全年營收 6.5 億至 7 億美元的預估,並透過增資約 1.65 億美元與 7,500 萬美元定期貸款補充資金。[S02;2026-08-19]
這是「自有工廠」的另一面。產能集中在單一廠,一次查廠缺失就能讓多個產品同時延後。我們判斷,大型相似藥公司下一輪的工廠投資,重點會放在第二個合格廠區與備援,而不只是公升數。
Formycon:不蓋廠,靠夥伴分潤
Formycon 是輕資產模式的代表。上半年營收 2,580 萬歐元,EBITDA 為負 340 萬歐元;全年預估營收 6,000 萬至 7,000 萬歐元。Stelara 相似藥 FYB202 收入 830 萬歐元,公司形容市場「具挑戰性且對價格敏感」。[S27;2026-08-12]
Formycon 的 Eylea 相似藥 FYB203 自 2026 年 5 月 15 日起在歐盟上市;Keytruda 相似藥 FYB206 已完成臨床,送件列為首要任務。北美夥伴是 Zydus,亞太夥伴是台灣的美時,另與 OneSource 合作強化製造網絡。[S27;2026-08-12]
輕資產讓 Formycon 不必承擔工廠閒置,但也把利潤分給了夥伴與代工廠。在價格敏感的市場,這種模式的利潤空間取決於談判力;這是我們的推論。
04 規則改寫:臨床門檻下降,買方權力上升
本章結論:監管正在拆除「大型臨床試驗」這道牆;同時,美國的 PBM(藥品福利管理公司)與歐洲醫院招標握有更大的選擇權。兩股力量一起,把勝負推向成本與供貨能力。
FDA:從試驗證明,轉向分析證明
2025 年 10 月 29 日,FDA 發布草案指引,認為多數情況下不再需要比較性療效試驗(CES,在病人身上比較相似藥與原廠療效的大型試驗),改以分析數據證明相似性。FDA 指出,這類試驗通常要 1 至 3 年、平均 2,400 萬美元。[S28;2025-10-29]
同一份公告列出背景:生物藥只占美國處方 5%,卻占 2024 年藥費 51%;相似藥市占不到 20%;未來十年失去專利的生物藥中,只有約 10% 有相似藥在開發。FDA 也表示,現在一般不建議做轉換試驗。[S28;2025-10-29]
FDA 局長 Makary 公開表示「所有相似藥都應該可互換」,並說計畫在 2026 年上半年定稿兩份草案。[S29;2025-12] 但到 2026 年 8 月的業界整理,相關建議仍是草案。[S31;2026-08-26]
可互換(interchangeable)指藥局可依州法直接以相似藥替換原廠藥,不必再問處方醫師。FDA 早在 2024 年 6 月的草案中就提出,一般不再要求轉換試驗;當時 13 個可互換產品中,有 9 個沒有做轉換試驗。[S32;2024-06-26]
2026 年 3 月 9 日,FDA 再發布問答集草案第四版,允許條件符合時減少藥動學試驗,也可使用非美國上市的對照藥而不必做三方比較;FDA 估計可省下最多一半的藥動學試驗成本,約每個計畫 2,000 萬美元。[S30;2026-03-11]
國會也在動。2026 年 6 月,參議院衛生委員會一致通過《生物相似藥繁文縟節刪除法》,要取消獨立的可互換認定,並推進另一項處理專利延宕的法案;截至 2026 年 7 月,兩案都尚未成為法律。[S34;2026-07]
EMA:多數相似藥不必再做療效試驗
歐洲藥品管理局(EMA)在 2026 年 4 月前定稿「量身訂做臨床開發」反思文件:能以先進分析方法充分描述、理化與功能性質相似的產品,不再預期需要療效試驗,並預期適用於「多數相似藥」。[S33;2026-04-02]
IQVIA 估計,取消療效試驗可讓開發成本最多減半:從 1.5 億至 2.5 億美元、5 至 8 年,降到約 1 億美元、4 至 7 年。但它也提醒,競爭增加的速度可能超過新機會;日本、中國與巴西截至 2025 年 11 月仍要求確認性療效試驗。[S09;2026-01]
我們的判斷是:當臨床不再是門檻,下一個門檻就是製造。開發成本降一億美元,進場者會變多;價格戰只會更快,撐得住的是單位成本低、批次穩定、查廠紀錄乾淨的公司。
美國 PBM:誰的品牌被放進處方,比誰最便宜更重要
PBM 替保險與雇主管理處方用藥清單。Drug Channels 整理指出,2026 年三大 PBM 大多已把 Humira 與 Stelara 原廠藥移出處方,多數已上市相似藥也被排除;三家都有自有品牌:CVS 的 Cordavis、Optum 的 Nuvaila、Express Scripts 的 Quallent。[S35;2026-01-22]
Humira 的例子更早說明了分工。CVS Caremark 偏好 Sandoz 的相似藥,其中包括以 Cordavis 名義上市的低標價版本;Optum Rx 偏好的兩個選項都是 Amjevita,其中低標價版由 Nuvaila 推出、Amgen 製造。[S35;2026-01-22] 換句話說,PBM 掌握品牌與處方,製造仍交給有產能的相似藥廠。
以 Stelara 為例,Express Scripts 優先列入三個標價低於原廠 85% 以上的品牌相似藥,同時列入自家 Quallent 的無品牌版,後者只低 46%。Medicare 協商後的最高公平價較 2023 年標價低 66%;Cost Plus 藥局的 Starjemza 則低 96%。[S35;2026-01-22]
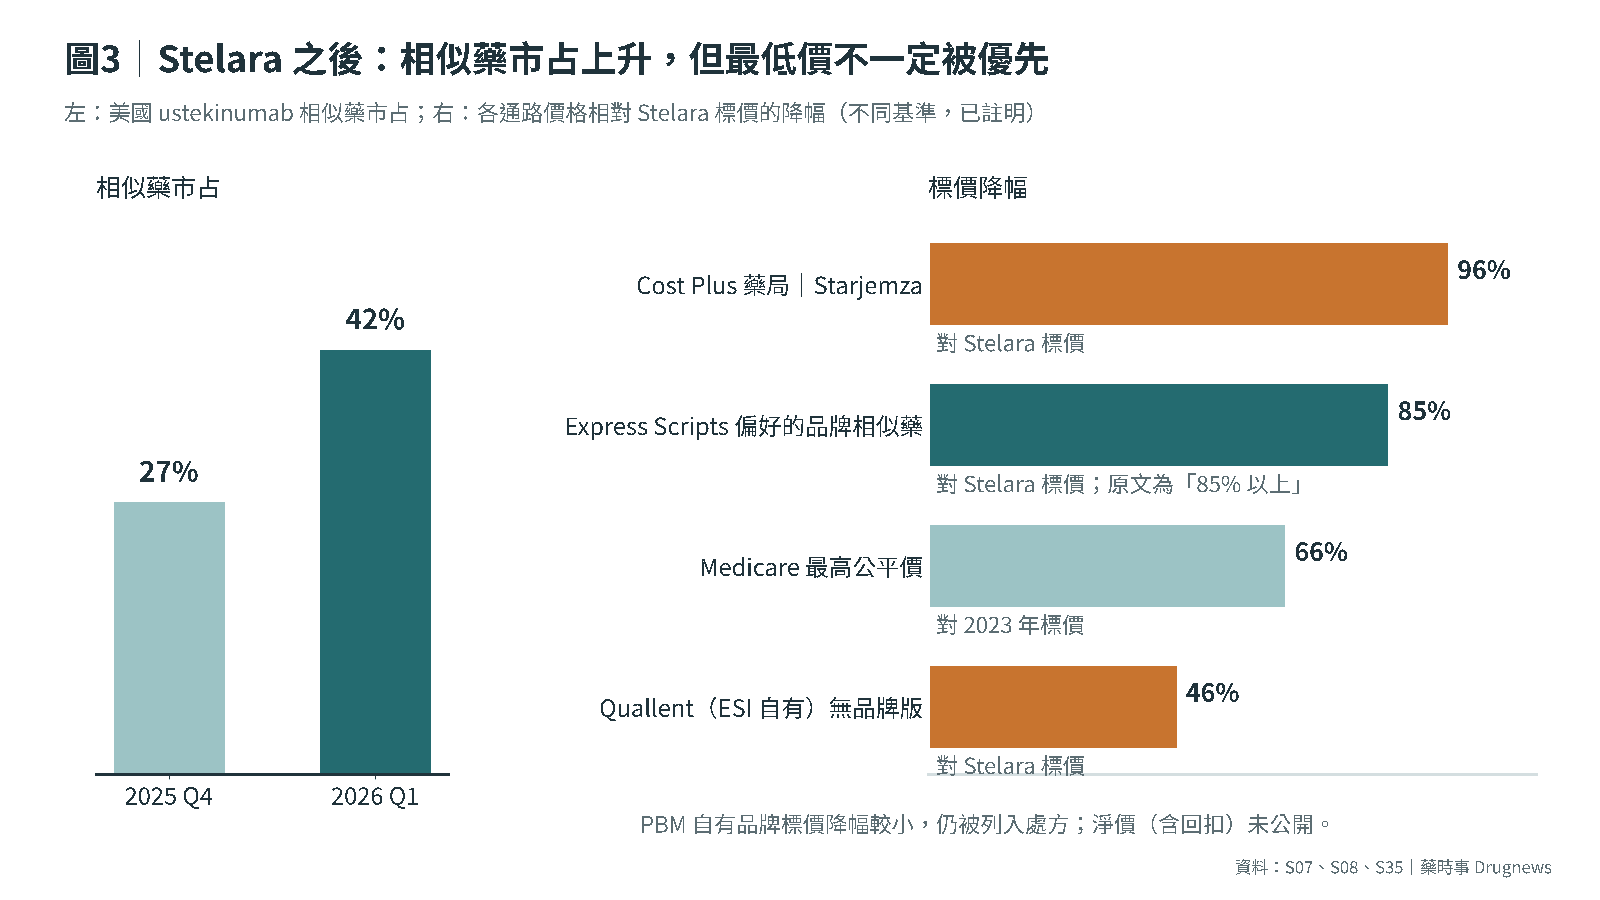
市占確實在上升。ustekinumab 相似藥在美國的市占,2025 年第四季為 27%,2026 年第一季為 42%;該報告列出 8 個已在美國上市的產品。[S08;2026-04-28][S07;2026-07-23]
對相似藥廠,拿到處方位置常常意味著以 PBM 的品牌供貨。三星 Bioepis 的 Pyzchiva 自 2026 年 7 月 1 日起列為 CVS Caremark 優先用藥,並以 Cordavis 與 Quallent 品牌供應自有品牌版本;這兩家 PBM 合計占美國市場 57%。[S36;2026-07-13]
這裡有一個未知數:PBM 的實際淨價與回扣不公開;據 Drug Channels,CVS 也已封鎖 Cordavis 銷售數據的對外揭露。[S35;2026-01-22] 因此我們只能推論:能接 PBM 自有品牌大單的,是產能有彈性、單位成本夠低的供應商。
歐洲招標:先開工,再等得標
歐洲的定價權在醫院招標。Medicines for Europe 調查 29 國,26 國有醫院招標;回覆的 26 國中,14 國只看價格;多得標者制度雖在 11 國可行,實務上很少使用。[S10;2025-11]
更關鍵的是交期。69% 的國家從簽約到首批供貨不到 60 天,代表藥廠常要在不知道會不會得標時,就先開始生產生物藥;69% 的國家也沒有最低或最高採購量。[S10;2025-11] IQVIA 也提醒,公開標價看不到招標折扣。[S09;2026-01]
挪威是少數反例:評分中價格占 25%、環境占 30%,其餘看供應與庫存,簽約到供貨有 6 至 9 個月。[S10;2025-11] 我們判斷,在「贏家全拿、60 天交貨」的制度下,手上有庫存、能快速放大批量的公司最占優勢;Omlyclo 在西班牙與丹麥的高市占就是例子。
05 2026–2032 到期潮:哪些分子、何時、誰準備好了
本章結論:下一波不是更多 Humira,而是 2028 至 2029 年 PD-1 等大型抗體集中到期。開發門檻下降後,先備妥產能的公司可以挑分子;但原廠也正用皮下劑型,把病人先搬走。
已經開打:骨鬆、免疫與眼科
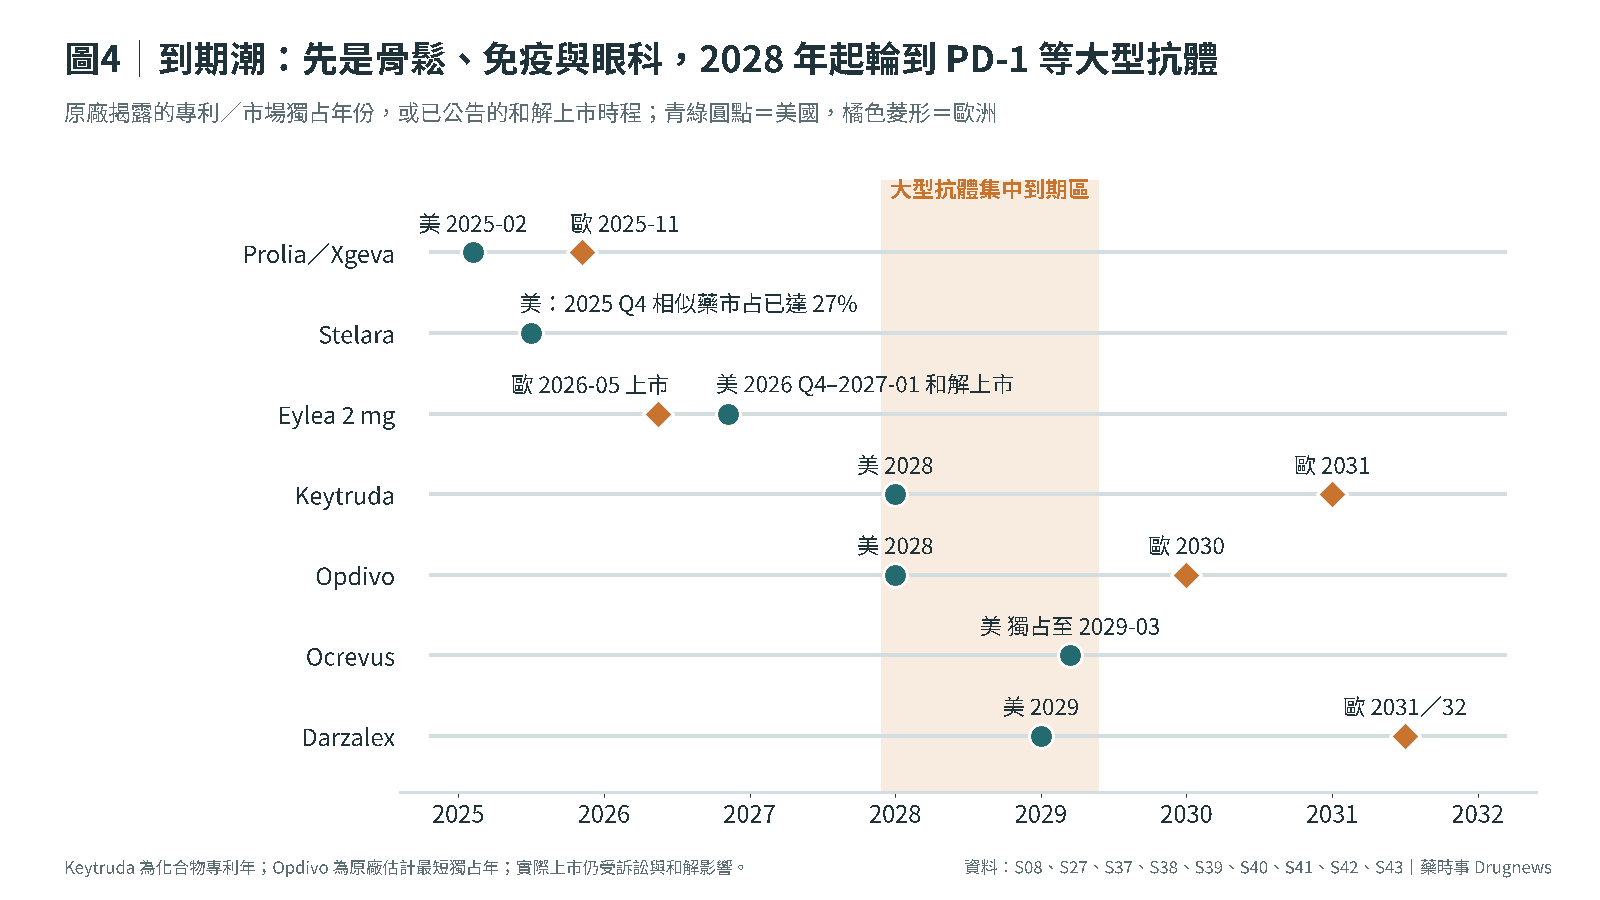
Amgen 揭露,Prolia 與 Xgeva 的 RANKL 抗體專利,美國在 2025 年 2 月到期、歐洲部分國家在 2025 年 11 月到期;多個相似藥已上市,公司預期銷售加速流失。[S40;2026-02] Stelara 在 2025 年約占 J&J 總營收 6.5%。[S39;2026-02]
Eylea 的美國戰場由和解決定時程。Regeneron 與 Celltrion 和解後,Celltrion 可在 2026 年 12 月 31 日上市,Sandoz 為 2026 年第四季;Eylea 2025 年第二季美國銷售 11 億美元,年減 25%。[S42;2025-10-22]
另依整理,Alvotech/Teva、Formycon 也是 2026 年第四季,Biocon 為 2026 年下半年,三星 Bioepis 則要到 2027 年 1 月。[S43;2026-02-12] 歐洲已先開打:Formycon 自 5 月 15 日起上市,三星 Opuviz 也在 5 月推出。[S27;2026-08-12][S25;2026-07-24]
2028 年起:PD-1 與大型抗體
Keytruda 2025 年銷售 316.8 億美元。Merck 揭露其化合物專利美國 2028 年、中國 2028 年、歐洲 2031 年、日本 2032 至 2033 年到期。[S37;2026-02] Opdivo 的原廠估計最短市場獨占期,美國 2028 年、歐洲 2030 年、日本 2031 年。[S38;2026-02]
Ocrevus 2025 年美國銷售 49 億瑞郎,美國市場獨占期到 2029 年 3 月;Teva 已取得 Polpharma 的 Ocrevus 相似藥候選物商業化權利。[S41;2026-07-10] Darzalex 的兩個專利家族在美國 2029 年到期,歐洲部分國家延至 2031/2032 年。[S39;2026-02]
誰準備好了?公開資料中,三星 Bioepis 的 SB27 一期顯示藥動學相當、三期第 24 週反應率相當,兩項研究預計 2026 年內完成;Formycon 的 FYB206 已完成臨床,北美交給 Zydus、亞太交給美時。[S25;2026-07-24][S27;2026-08-12] 其他公司的 Keytruda 相似藥進度,本文未逐一查核。
原廠的防守:先把病人搬到皮下劑型
原廠不會坐等。Merck 的皮下注射劑型 Keytruda Qlex,美國專利列到 2043 年;BMS 的皮下劑型 Opdivo Qvantig,原廠估計獨占期與 Opdivo 相同。[S37;2026-02][S38;2026-02] 若病人在到期前大量轉到皮下劑型,只做靜脈劑型的相似藥,面對的市場會比帳面小。
這是推論,但對製造端的含義很具體:下一代相似藥需要高濃度、皮下注射與裝置(預充針、自動注射器)的能力。Formycon 的 Stelara 相似藥取得歐洲自動注射器劑型核准,就帶來額外里程碑收入。[S27;2026-08-12]
真正的空白:沒人開發的分子
IQVIA 估計,2032 年前約有 100 個生物藥在歐洲失去獨占,其中 79% 目前沒有相似藥在開發,只有約 10% 可能真的面臨競爭;以到期前一年的全球銷售計,約 1,430 億美元(55%)沒有對應管線。另有 26 個分子年銷售不到 1 億美元。[S09;2026-01]
我們判斷,這片空白不全是「沒人想做」,而是「做了賺不到」。療效試驗被拿掉後,小市場產品的開發成本下降,能用中小型一次性反應器低成本生產的公司,最有機會把它們變成生意;Sandoz 在 Ljubljana 蓋 8,000 公升新廠,就是這個邏輯。[S19;2026-09-09]
06 CDMO 與 BIOSECURE:產能正在按地緣重新定價
本章結論:CDMO 的價值不再只看公升數,而是看美國客戶能不能用、關稅怎麼算、轉廠要多久。BIOSECURE 的法律時鐘走得慢,但生物藥轉廠更慢,客戶的第二供應來源決策會提前發生。
三家大型 CDMO 的現況
Lonza 上半年銷售 33.74 億瑞郎,以固定匯率計成長 16%,CORE EBITDA 率 34.8%;生物藥平台成長 10%,利潤率 36%。公司上修全年利潤率預估至 33% 至 34%,但預期 Vacaville 讓生物藥平台全年銷售與 2025 年持平。[S44;2026-07-22]
Vacaville 是 Lonza 在 2024 年以 12 億美元向 Roche 買下的大廠,總反應器容積約 33 萬公升,並計畫再投資約 5 億瑞郎升級。[S45;2024-10-02] 這說明大廠房買得到,填滿卻要時間。Lonza 也宣布,將以旗下所有美國商業規模哺乳類細胞廠區,替一家美國生技夥伴生產。[S44;2026-07-22] 美國境內的商業規模產能,正在被提前預訂。
藥明生物上半年營收 117.9 億人民幣,成長 18.4%;經調整淨利 39.4 億人民幣,成長 38.6%。未完成訂單 251 億美元,其中三年內可轉成收入的 55 億美元,年增約三成;新增 123 個專案中,三分之二來自美國與歐盟客戶。[S46;2026-08-25]
藥明生物也在中國以外擴產:美國麻州 Worcester 興建 3.6 萬公升商業產能,新加坡 12 萬公升原料藥廠在設計中,目標 2029 年具 GMP 條件。[S46;2026-08-25] 換句話說,到目前為止,它的訂單並沒有因 BIOSECURE 而萎縮。
BIOSECURE:法律已通過,名單還沒出
BIOSECURE 於 2025 年 12 月 18 日隨 2026 會計年度國防授權法簽署成法。它限制聯邦政府與「生物技術關切公司」往來;認定途徑有二:國防部 1260H「中國軍事企業」清單,或由白宮管理預算局(OMB)另行公布名單。[S47;2026-06-10]
2026 年 6 月 8 日,國防部把藥明康德列入 1260H 清單;8 月 7 日,華府聯邦地院初步禁止國防部執行這項列名。但律師事務所指出,禁制令不拘束 OMB,OMB 首份名單的法定期限是 2026 年 12 月 18 日。[S48;2026-09-03]
藥明生物不在 1260H 清單,Ropes & Gray 認為它不受藥明康德列名牽連,但 OMB 名單仍可能納入。[S49;2026-06-26] 依法律時程推算,聯邦採購規則約在 2028 年 6 月修訂完成,禁令約 2028 年 8 至 9 月生效,既有合約另有五年緩衝。[S48;2026-09-03]
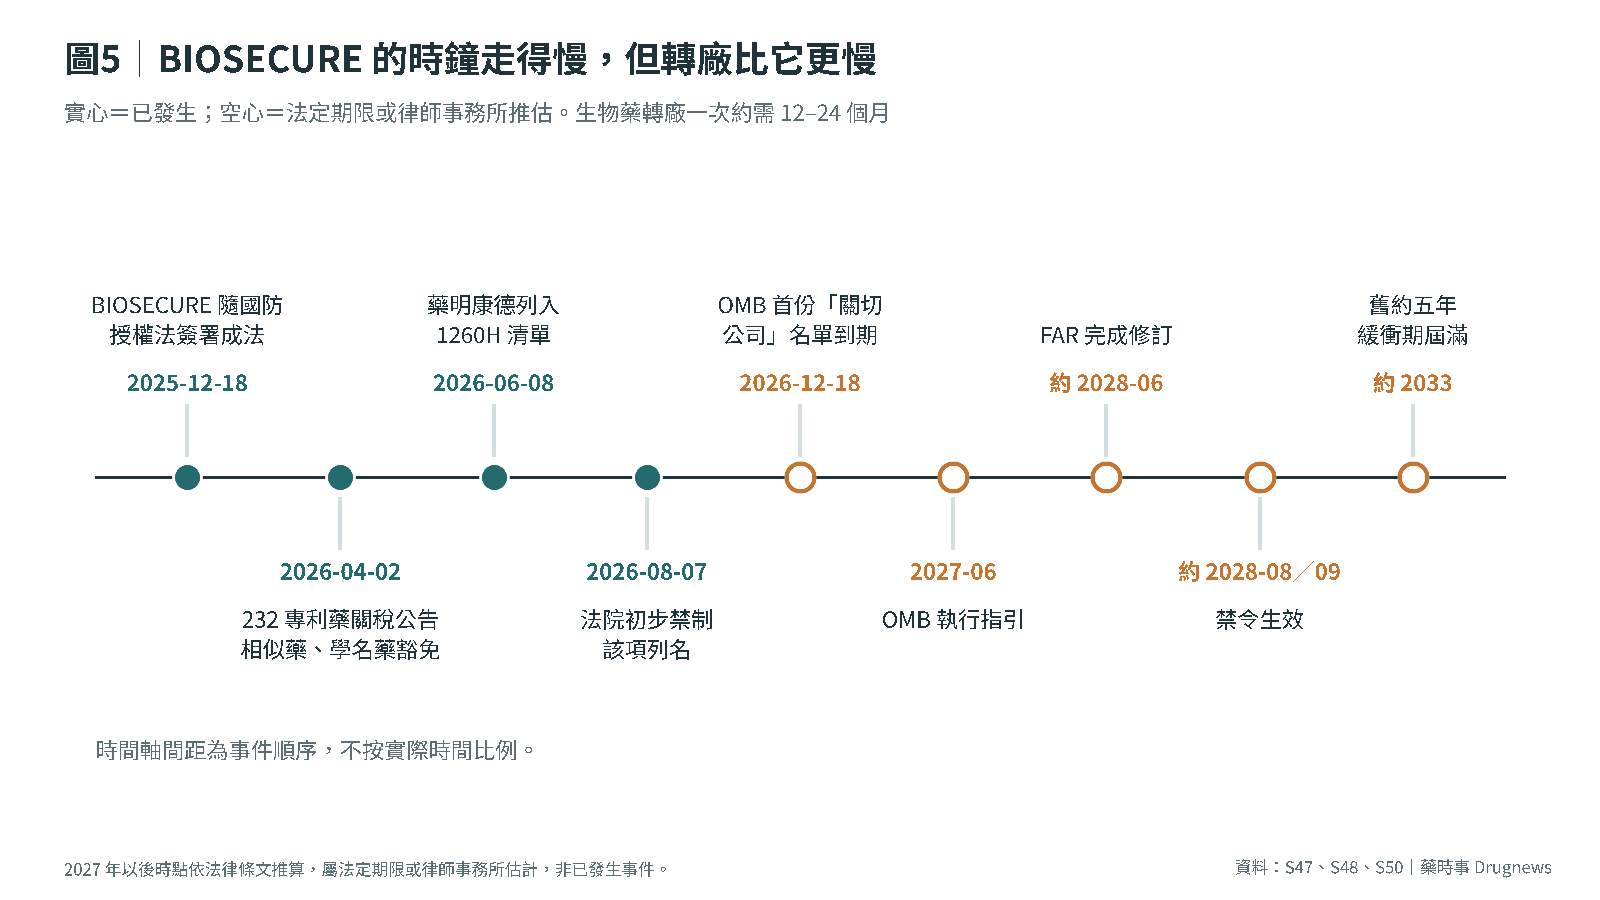
同一篇分析提醒,生物藥技術轉移一次約需 12 至 24 個月;名單一公布,可能同時湧出大量轉廠需求,搶有限的合格產能。[S48;2026-09-03] 我們推論,2026 年底到 2028 年,是非中國合格產能議價力最高的窗口。
232 關稅:相似藥豁免,專利生物藥不豁免
2026 年 4 月 2 日,美國依 232 條款對專利藥及其原料課徵 100% 關稅,7 月 31 日起分批生效;歐盟、日本、韓國、瑞士適用 15%。學名藥與生物相似藥暫時豁免,列在 FDA 紫皮書(美國生物製劑核准名錄)的專利生物藥則在課徵範圍內。[S50;2026-04]
依 2026 年 4 月的報導,台灣不在 15% 優惠名單,專利藥適用 100%,學名藥暫時豁免。[S51;2026-04-05] 這對替原廠代工新藥的 CDMO 影響最大,對相似藥本身影響較小。
我們的推論是:韓國 CDMO 替原廠生產、輸美的專利生物藥,要面對 15% 關稅,這解釋了 Samsung Biologics 與 Celltrion 先後買下美國廠。產能的價值,開始取決於它在哪一國、能不能直接供應美國。
對亞洲產能的影響:同樣在亞洲,處境分成三種
韓國是最大的受益者,也最早開始分散。Samsung Biologics 的 84.5 萬公升中,已有 6 萬公升在美國;Celltrion 規劃中的 57.1 萬公升裡,美國占 14.1 萬公升。[S24;2026-08-03][S14;2026-03-24] 我們的解讀是,它們用韓國的規模接單,用美國廠回應關稅與客戶的在地要求。
中國大廠則在把產能搬出中國。藥明生物在美國與新加坡擴產,愛爾蘭廠今年也新接三個大型專案,並以「全球雙廠供應」為策略;新加坡原料藥廠目標 2029 年具 GMP 條件。[S46;2026-08-25] 這能否被 OMB 名單接受,目前是未知數。
台灣的位置介於兩者之間:沒有 BIOSECURE 的政治風險,但也沒有韓國的規模與 15% 關稅待遇。我們推論,台灣公司最可能的受益方式,是透過美國廠區或與國際夥伴分工承接轉單,而不是從台灣本地大量出口專利生物藥。
07 台灣:已經上場的五個位置
本章結論:台灣沒有韓國等級的大型抗體產能,但已有公司分別站在開發授權、美國 CDMO、原料藥與無菌充填、亞太商業化等位置。共同短板是規模,以及一次查廠就能決定進度的脆弱性。
台康生技:分子過關,卡在別人的充填廠
台康的乳癌相似藥 EG12014(trastuzumab)授權 Sandoz,歐盟品牌為 Herwenda:150 毫克於 2023 年 11 月取得歐盟上市許可,歐洲最常用的 420 毫克劑量在 2026 年 7 月獲 EMA 核准;竹北蛋白質原料藥廠也通過歐盟 GMP 審查。[S52;2026-07-12]
美國進度則卡住。2025 年 12 月 11 日,FDA 對 Sandoz 送件的 150 毫克凍晶注射劑發出 CRL,原因是 9 月查核 Sandoz 自有的冷凍乾燥充填廠時發現缺失;公司表示,CRL 沒有針對療效、安全性或相似性提出意見。[S04;2025-12-12]
這是本報告主題最直接的台灣案例:分子通過了相似性檢驗,進度卻取決於下游充填廠的查廠結果。截至資料截止日,我們未查到 EG12014 在美國重新送件或核准的公開日期,這一項列為未知。
第二個產品 EG1206A 在 2025 年 11 月授權 Sandoz,台康可獲簽約與里程碑金合計約 1.52 億美元,另有銷售分潤,並負責開發、製造與供貨;公司稱 FDA 與 EMA 同意走精簡路徑,三期療效試驗可望豁免。[S53;2025-11-12]
營收開始反映授權。台康 2026 年前 7 月營收 8.33 億元,年增 70.91%,推升因素包括認列兩項相似藥的里程碑金;EG1206A 預計年底前向 EMA 與 FDA 送件。[S54;2026-08-10] 前 9 月累計營收 11.14 億元,年增 73.58%。[S55;2026-10-10]
台康也在擴充利基產能。竹北微生物二廠 2026 年 9 月啟用,規模 75 至 1,500 公升,啟用即取得日本客戶兩項商業化產品訂單,並與美國 GeneFab 簽約生產質體 DNA。[S56;2026-09-19] 汐止既有微生物產線約 150 公升,已接近滿載;旗下相似藥 EIRGASUN 也獲健保署擴大給付。[S57;2026-07-28]
保瑞與泰福:在美國當地做代工
保瑞 2025 年營收 6.34 億美元,95% 來自台灣以外;CDMO 營收(含內部訂單)逾 3.4 億美元,成長 53.8%,北美四個廠區貢獻超過七成。[S62;2026-01-31]
2026 年 7 月,保瑞以 1.225 億美元收購 MacroGenics 的 CDMO 業務,取得馬里蘭州 Rockville 廠。旗下 Bora Biologics 品牌合計 2 萬公升一次性反應器原料藥產能,涵蓋 Rockville、泰福在加州聖地牙哥的廠區,以及竹北前期開發據點。[S58;2026-07-03]
泰福的 filgrastim 相似藥 Nypozi 在 2024 年 6 月 28 日獲 FDA 核准。[S60;2024] 2025 年 9 月,Bora Biologics 宣布在聖地牙哥廠為 Cipla 旗下 InvaGen 生產 Nypozi,並新增兩座 2,000 公升反應器,預計 2026 年第一季啟用。[S61;2025-09-25]
泰福 2025 年營收 4.01 億元,稅後淨損 15 億元;其中相似藥營收 1.9 億元、CDMO 營收 2.1 億元,新增約 35 個 CDMO 專案。[S59;2026-03-05] 規模仍小,但「台灣開發、美國工廠生產、國際夥伴銷售」這條路已經走通。
永昕與美時:日本客戶與亞太通路
永昕 2026 年第一季營收 1.97 億元,年增 62%,稅後淨損較去年同期縮小約 1,200 萬元。公司說明,兩項上市產品已供應歐洲、加拿大、日本等 13 國,原料藥與無菌充填一年內通過六次國際查核,含 EMA 與日本 PMDA。[S63;2026-06-10]
永昕在日本經營 14 年,累積 30 家客戶、40 件以上專案;與日本夥伴合資的生物藥基地預計 2030 年啟用。[S63;2026-06-10] 對中小型 CDMO,能通過歐日查廠的無菌充填紀錄,本身就是接單條件。
美時則站在通路端。2026 年 2 月,美時取得 Formycon 的 Keytruda 相似藥 FYB206 在亞太主要市場的獨家商業化權;Formycon 負責製造供貨,並分享上市後毛利。依其引用的市場研究,2025 年 Keytruda 亞太銷售約 70 億美元。[S64;2026-02-11]
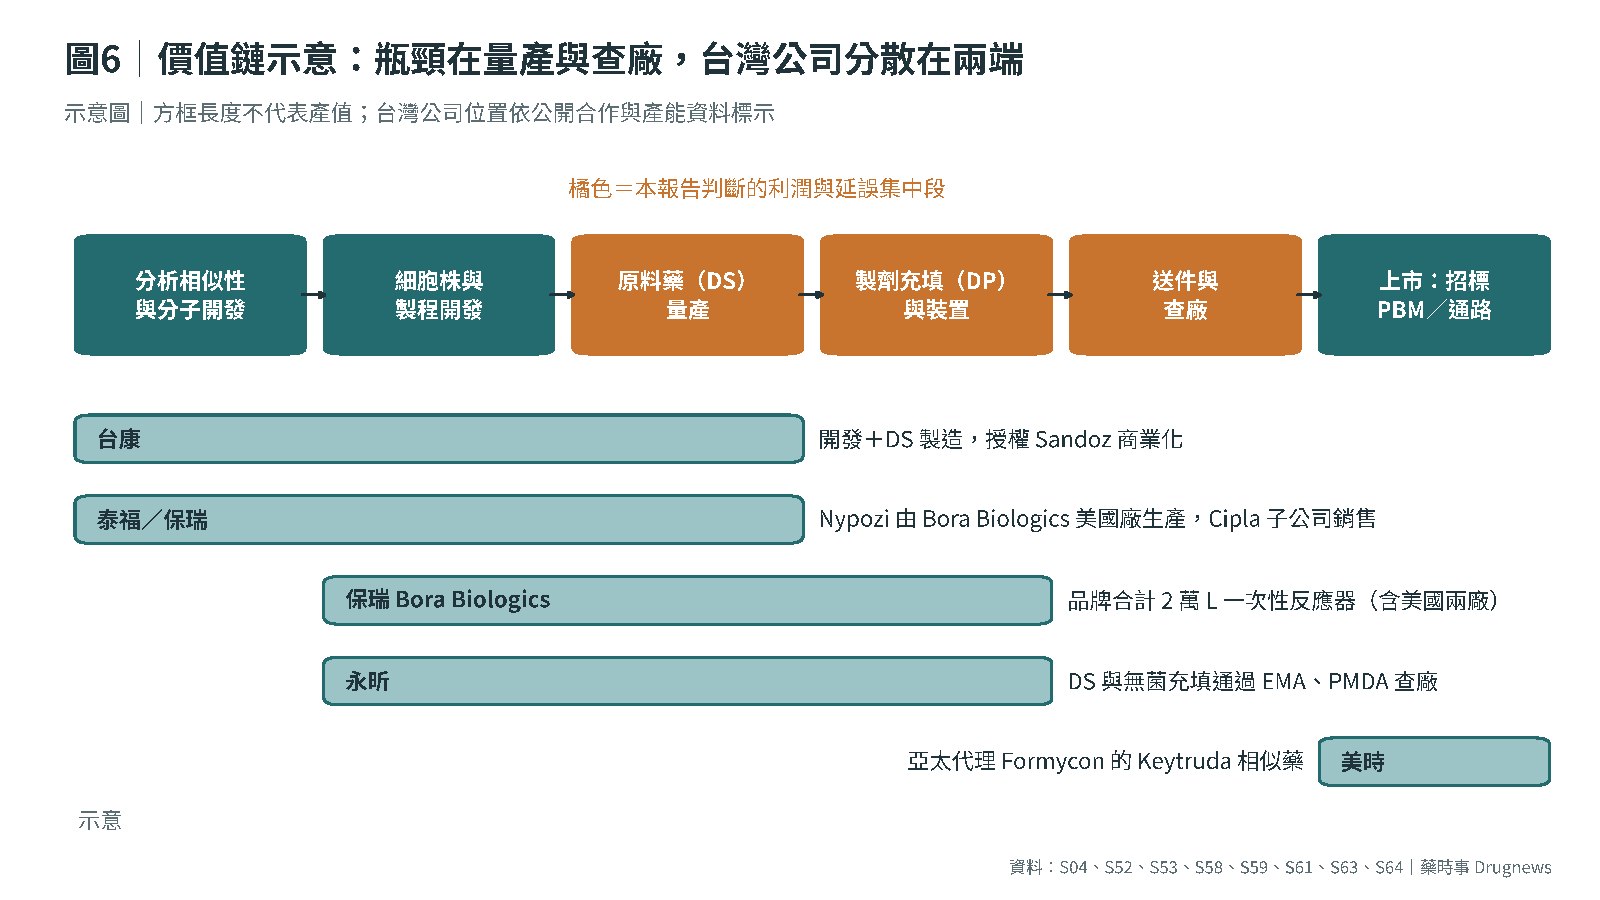
| 公司 | 主要位置 | 已公開的關鍵事實 | 尚未解決的問題 |
|---|---|---|---|
| 台康 | 開發+原料藥,授權 Sandoz | Herwenda 歐盟 150/420 毫克核准;EG1206A 最高約 1.52 億美元 | 美國充填廠缺失後的重新送件時程未公開 |
| 保瑞/Bora Biologics | 美國在地 CDMO | 2 萬公升一次性產能;CDMO 營收逾 3.4 億美元 | 新收購廠區的產能利用率未公開 |
| 泰福 | 相似藥+CDMO | Nypozi 美國核准,由 Cipla 子公司銷售 | 2025 年仍淨損 15 億元 |
| 永昕 | 原料藥與無菌充填 | 一年六次國際查核;日本 30 家客戶 | 規模與獲利仍待放大 |
| 美時 | 亞太商業化 | 取得 FYB206 亞太獨家權 | Keytruda 相似藥各國送件與核准時程 |
表 1 來源:S04、S52–S64。各列為公開事實摘要,不是投資評等。
08 給台灣讀者的判斷:哪種製造能力最值錢、從哪裡切入、盯哪些數字
本章結論:最值錢的不是最大的反應器,而是「過得了 FDA/EMA 查廠、能在美國客戶時程內交貨」的產能。台灣的切入點在中小量與充填,接下來要盯的是幾個有日期的數字。
哪一種製造能力最值錢
第一,查廠紀錄乾淨、能一路做到製劑的產能。 Alvotech 的冰島廠、台康授權產品的 Sandoz 充填廠,兩個案例的延誤都不在分子,而在工廠。Celltrion 把製劑內製目標訂在九成,也是在消除這段風險。[S03;2025-11-03][S04;2025-12-12][S14;2026-03-24]
第二,中小量、可快速切換的一次性產能。 療效試驗被拿掉後,小市場分子變得值得開發;Sandoz 在 Ljubljana 為中小量產品蓋 8,000 公升新廠,就是對這類需求下注。[S19;2026-09-09][S09;2026-01]
第三,皮下高濃度劑型與裝置。 Keytruda 與 Opdivo 都已有皮下劑型,Keytruda Qlex 的美國專利列到 2043 年。能做高濃度配方、預充針與自動注射器的廠,會在 2028 年後更有議價力。[S37;2026-02][S38;2026-02]
以上三點是推論。反面證據也存在:Samsung Biologics 第一園區四座大廠滿載,說明大規模抗體產能目前仍供不應求,規模本身並沒有過時。[S24;2026-08-03]
台灣公司的切入點
規模不是台灣的戰場。Samsung Biologics 全球 84.5 萬公升,是保瑞旗下 Bora Biologics 2 萬公升的四十多倍。[S24;2026-08-03][S58;2026-07-03] 與其追公升數,我們認為台灣公司有四個較實際的切入點。
- 保留製造權的授權模式:台康在 EG1206A 授權中保留開發、製造與供貨,利潤不只來自一次性授權金。下一步的風險,是確保下游充填廠同樣過得了 FDA 查廠。[S53;2025-11-12]
- 美國在地的中小型 CDMO:BIOSECURE 名單與 232 關稅都有利美國境內產能;Bora Biologics 的 Rockville 與聖地牙哥廠區,正好落在這個需求上。[S58;2026-07-03][S50;2026-04]
- 微生物、質體與日本客戶:台康的竹北微生物廠與永昕的日本客戶群,避開了與韓國大廠正面競爭的哺乳類細胞抗體大宗市場。[S56;2026-09-19][S63;2026-06-10]
- 亞太商業化:美時的 FYB206 授權,讓台灣公司在 Keytruda 到期潮中先占通路位置,不必自建產能。[S64;2026-02-11]
讀台灣公司的營收時,也要分清楚錢從哪裡來。台康 2026 年的高成長有相當部分來自里程碑金,公司預期大部分授權里程碑在 2027 至 2028 年陸續實現。[S54;2026-08-10] 里程碑金是一次性的,真正能證明製造能力的,是上市後的穩定供貨收入與重複訂單。
要提醒的是,台灣輸美的專利藥在 2026 年 4 月時不在 15% 優惠名單。若這個條件不變,台灣 CDMO 替原廠代工專利生物藥並從台灣出口,關稅成本可能高於韓國與歐洲對手,美國廠區會比台灣廠區更有利;這是推論。[S51;2026-04-05]
下一個要盯的數字
| 時間 | 要盯的數字或事件 | 為什麼重要 |
|---|---|---|
| 2026-12-18 前 | OMB 首份「生物技術關切公司」名單是否納入藥明生物 | 決定轉廠需求是否在 2027 年集中出現 |
| 2026 Q4 | Alvotech 三項美國申請的 FDA 決定 | 檢驗查廠改善能否轉回營收 |
| 2026 Q4–2027-01 | 美國 Eylea 相似藥逐家上市 | 眼科注射劑的首年價格與市占 |
| 2026 年底 | 台康 EG1206A 向 EMA、FDA 送件 | 台灣「開發+製造」授權模式的下一個里程碑 |
| 2026 全年 | Celltrion 是否超過 5.3 兆韓元營收、1.8 兆營業利益 | 垂直整合的利潤能否延續 |
| 2028 | Keytruda、Opdivo 美國保護期結束 | 皮下劑型轉換率將決定相似藥的實際市場 |
表 2 來源:S02、S12、S37、S38、S42、S43、S48、S49、S54。時間為公司預期、法定期限或和解條件,不是已發生事件。
哪些證據會推翻本文判斷?第一,若 Sandoz 在內製比例未明顯提高前,利潤率就達到 2030 年目標,代表製造以外的因素更重要。第二,若 PBM 轉向直接偏好最低標價產品,而非自有品牌,議價力會從製造端轉回通路端。第三,若 OMB 名單公布後客戶並未轉廠,地緣溢價就被高估了。
目前仍屬未知的包括:PBM 自有品牌的實際淨價、Omlyclo 的美國價格、EG12014 的美國重新送件時程,以及 Bora Biologics 新收購廠區的利用率。這些數字一旦公開,都可能改變本文判斷的強弱。
以上為產業分析,不構成投資或醫療建議。
來源與資料日期
- S01|Korea Times〈Celltrion Q3 operating profit tops ₩500 bil. mark for 1st time〉
發布 2026-10-12;資料期間 2026 Q3(公司暫定數)
查閱位置:全文:營收、營業利益、美國與歐洲市占段落
- S02|Alvotech〈Alvotech Announces Financial Results for the First Half of 2026 and Provides a Business Update〉
發布 2026-08-19;資料期間 2026 H1
查閱位置:財務摘要、法規更新、展望段落
- S03|BioStock〈Alvotech receives CRL from FDA for AVT05〉
發布 2025-11-03;事件 2025-11
查閱位置:全文
- S04|優分析(轉述台康重大訊息)〈台康生乳癌生物相似藥向美國FDA申請藥證失利〉
發布 2025-12-12;事件 2025-12-11
查閱位置:CRL 內容與查廠段落
- S05|Novartis/Sandoz〈FDA approves first biosimilar Zarxio (filgrastim-sndz) from Sandoz〉
發布 2015-03-06
查閱位置:首段
- S06|Samsung Bioepis(BioSpace 新聞稿)〈Samsung Bioepis Releases Third Quarter 2026 Biosimilar Market Report〉
發布 2026-07-23;資料至 2026-06
查閱位置:核准數、上市五年市占與 ASP 段落
- S07|Pearce IP〈Samsung Bioepis publishes Q3 2026 US biosimilar market report: ustekinumab market share at 42%〉
發布 2026-07-23;資料 2026 Q1
查閱位置:ustekinumab 段落與產品清單
- S08|Indian Pharma Post〈Biosimilars gain momentum as US market sees 92 approvals: Samsung Bioepis report〉
發布 2026-04-28;資料至 2026-03
查閱位置:ustekinumab 市占、denosumab WAC 段落
- S09|IQVIA〈The Impact of Biosimilar Competition in Europe〉
發布 2026-01;資料 MAT Q3 2025、管線至 2025-11
查閱位置:p.2、p.4–8、p.16
- S10|Medicines for Europe〈Biosimilar medicines market review 2025: Key findings overview and policy recommendations〉
發布 2025-11;調查 26–29 國
查閱位置:p.2–7
- S11|Sandoz(EQS 新聞稿轉載)〈Sandoz delivers strong H1 2026 results, with outstanding biosimilar growth in the second quarter〉
發布 2026-08-05;資料期間 2026 H1
查閱位置:摘要、2026 展望、營運重點段落
- S12|Korea Herald〈New biosimilars put company on track to beat annual guidance〉
發布 2026-07-27;資料期間 2026 Q1–Q2
查閱位置:全文
- S13|Celltrion 新聞室〈新聞稿列表:2026-07-27 Q2 2026 results〉
查閱 2026-10-15;資料期間 2026 Q2
查閱位置:2026-07-27 條目
- S14|Celltrion〈Celltrion Announces KRW 1.2Tn Expansion of New DS Production Facilities in Songdo〉
發布 2026-03-24
查閱位置:全文:產能、製劑與內製目標
- S15|Pharma Manufacturing〈Celltrion signs biologics CMO deal, says backlog tops $680M〉
發布 2026-03-20
查閱位置:全文
- S16|Pharma Manufacturing〈Celltrion finalizes deal to acquire Eli Lilly's New Jersey biologics plant〉
發布 2025-09-24
查閱位置:全文
- S17|RTTNews〈Celltrion Launches Omlyclo, First Interchangeable Omalizumab Biosimilar In U.S.〉
發布 2026-10-05
查閱位置:全文
- S18|Sandoz(Deutsche Börse EQS)〈Sandoz hosts Capital Markets Day and unveils Bio100 ambition〉
發布 2026-09-08
查閱位置:Bio100、中期與 2035 目標段落
- S19|Pharma Manufacturing〈Sandoz targets more than 100 biosimilars in portfolio by 2040, up from 13 currently〉
發布 2026-09-09
查閱位置:Lendava、Ljubljana、內製比例段落
- S20|Option Finance(AWP)〈Sandoz inaugure un centre de production en Slovénie〉
發布 2026-09-29
查閱位置:全文
- S21|pharmaphorum〈Sandoz bolsters biosimilars with $400m Slovenia plant〉
發布 2023-03-10
查閱位置:全文
- S22|Samsung Biologics〈Samsung Biologics completes spin-off to strengthen its focus as a pure-play CDMO〉
發布 2025-11-03
查閱位置:全文
- S23|Samsung Biologics(BioSpace 新聞稿)〈Samsung Biologics Reports Second Quarter 2026 Financial Results〉
發布 2026-07-23;資料期間 2026 Q2、H1
查閱位置:財務表、產能段落
- S24|Pharma Manufacturing〈Samsung Biologics' 2026 growth strategy on track with full plant utilization〉
發布 2026-08-03
查閱位置:全文
- S25|Samsung Epis Holdings(Business Wire)〈Samsung Epis Holdings Reports Second Quarter and Half-Year 2026 Financial Results〉
發布 2026-07-24;資料期間 2026 Q2、H1
查閱位置:財務表、產品與研發段落
- S26|Fierce Pharma〈Samsung Biologics pays GSK $280M to secure first US manufacturing site〉
發布 2025-12-22
查閱位置:全文
- S27|Formycon〈Formycon reports key operational achievements in the first half of 2026 and significantly improves financial results year on year〉
發布 2026-08-12;資料期間 2026 H1
查閱位置:財務、FYB202/203/206 段落
- S28|FDA〈FDA Moves to Accelerate Biosimilar Development and Lower Drug Costs〉
發布 2025-10-29
查閱位置:全文
- S29|Jones Day〈FDA's Biosimilar Playbook: Merging Biosimilarity With Interchangeability〉
發布 2025-12
查閱位置:Makary 談話與定稿時程段落
- S30|Goodwin〈FDA Issues Draft Guidance Further Streamlining Biosimilar Development〉
發布 2026-03-11;指引日 2026-03-09
查閱位置:全文
- S31|BioPharm International〈FAQ: What FDA's New Approach to Biosimilar Interchangeability Means for Developers〉
發布 2026-08-26
查閱位置:指引狀態段落
- S32|FDA Law Blog〈The Interchangeables Are A-Changin': New FDA Guidance Proposes Eliminating Switching Studies Requirements〉
發布 2024-06-26
查閱位置:全文
- S33|RAPS〈Euro Roundup: EMA finalizes reflection paper on biosimilar comparative efficacy studies〉
發布 2026-04-02
查閱位置:EMA 段落
- S34|RxAAP〈Congress Advances Bills That Could Expand Biosimilar Access〉
發布 2026-07;委員會表決 2026-06
查閱位置:全文
- S35|Drug Channels〈The Big Three PBMs' 2026 Formulary Exclusions〉
發布 2026-01-22;處方年度 2026
查閱位置:Humira、Stelara 段落
- S36|Pearce IP〈Samsung Bioepis secures preferred formulary status for biosimilar to Stelara with 2 US PBMs〉
發布 2026-07-13;生效 2026-07-01
查閱位置:全文
- S37|Merck & Co.〈Form 10-K, fiscal year 2025〉
申報 2026-02;資料期間 FY2025
查閱位置:Item 1 專利表、產品銷售表
- S38|Bristol Myers Squibb〈Form 10-K, fiscal year 2025〉
申報 2026-02;資料期間 FY2025
查閱位置:Item 1 預估最短市場獨占表
- S39|Johnson & Johnson〈Form 10-K, fiscal year 2025〉
申報 2026-02;資料期間 FY2025
查閱位置:Darzalex 專利、Stelara 營收占比段落
- S40|Amgen〈Form 10-K, fiscal year 2025〉
申報 2026-02;資料期間 FY2025
查閱位置:Prolia/XGEVA 專利與競爭段落
- S41|BioPharm International〈Teva secures global rights to Polpharma's Ocrevus biosimilar candidate for multiple sclerosis〉
發布 2026-07-10
查閱位置:全文
- S42|Fierce Pharma〈Regeneron settles Eylea patent dispute with Celltrion, allowing another biosimilar to launch at end of 2026〉
發布 2025-10-22
查閱位置:全文
- S43|Pearce IP〈Samsung Bioepis biosimilar aflibercept US launch set for 2027 following Regeneron settlement〉
發布 2026-02-12
查閱位置:全文
- S44|Lonza〈Ad hoc announcement: H1 2026 results〉
發布 2026-07-22;資料期間 2026 H1
查閱位置:摘要表、2026 展望
- S45|Manufacturing Chemist〈Lonza completes acquisition of large-scale biologics site in Vacaville (US) from Roche〉
發布 2024-10-02
查閱位置:全文
- S46|WuXi Biologics(新聞稿轉載)〈WuXi Biologics Reports Strong Profitable Growth in H1 2026〉
發布 2026-08-25;資料期間 2026 H1
查閱位置:財務、未完成訂單、產能段落
- S47|FDA Law Blog(Hyman, Phelps & McNamara)〈WuXi AppTec's 1260H Listing Brings the BIOSECURE Act Back to Center Stage〉
發布 2026-06-10
查閱位置:全文
- S48|Greenberg Traurig〈BIOSECURE Act Update: Court Enjoins WuXi AppTec's 1260H Designation, but Strategic and Compliance Clocks Keep Running〉
發布 2026-09-03
查閱位置:全文
- S49|Pharma Manufacturing〈Why wasn't WuXi Biologics added to DoD's 1260H List like WuXi AppTec?〉
發布 2026-06-26
查閱位置:全文
- S50|Crowell & Moring〈Trump Administration Imposes Section 232 Tariffs on Patented Pharmaceutical Imports; Tiered Rate Structure Takes Effect Beginning July 31, 2026〉
發布 2026-04;公告 2026-04-02
查閱位置:稅率、豁免段落
- S51|工商時報(中時新聞網)〈美國 232 醫藥關稅與台灣影響〉
發布 2026-04-05
查閱位置:全文
- S52|旺得富(中時新聞網)〈台康 Herwenda 420 毫克獲 EMA 核准〉
發布 2026-07-12
查閱位置:全文
- S53|工商時報〈台康 EG1206A 全球授權 Sandoz〉
發布 2025-11-12
查閱位置:全文
- S54|優分析(轉載鉅亨網)〈台康生技雙引擎帶動前7月營收達8億元創次高〉
發布 2026-08-10;資料期間 2026-01~07
查閱位置:營收與 EG1206A 段落
- S55|Winvest〈營收快訊:台康(6589)2026 年 9 月營收〉
發布 2026-10-10;資料期間 2026-01~09
查閱位置:全文
- S56|優分析〈台康竹北微生物二廠斬獲日本兩訂單、確認美國 CDMO 合作〉
發布 2026-09-19
查閱位置:全文
- S57|GeneOnline〈EirGenix at BIO Asia–Taiwan 2026〉
發布 2026-07-28
查閱位置:產能與健保給付段落
- S58|GeneOnline〈保瑞完成收購 MacroGenics CDMO 業務〉
發布 2026-07-03
查閱位置:全文
- S59|工商時報〈泰福-KY 2025 年營運與財報〉
發布 2026-03-05;資料期間 2025
查閱位置:全文
- S60|GaBI Online〈FDA approves filgrastim biosimilar Nypozi〉
發布 2024;核准日 2024-06-28
查閱位置:首段
- S61|Outsourced Pharma〈Bora Biologics to manufacture NYPOZI for InvaGen Pharmaceuticals, a Cipla group company〉
發布 2025-09-25
查閱位置:全文
- S62|GeneOnline〈JPM 2026 回顧:保瑞、台康〉
發布 2026-01-31;資料期間 FY2025
查閱位置:保瑞段落
- S63|GeneOnline〈永昕國票證券法說會〉
發布 2026-06-10;資料期間 2026 Q1~4 月
查閱位置:全文
- S64|Formycon〈Lotus Pharmaceutical becomes commercialization partner for Formycon's Keytruda biosimilar candidate FYB206 across major parts of the Asia-Pacific region〉
發布 2026-02-11
查閱位置:全文
更新與更正
首次公開完整報告