核藥的下一道門檻:從工廠到病人的可交付劑量
繁體中文完整報告
PSMA 診斷與治療產業研究
資料截止 2026 年 10 月 11 日。核准用途以美國為主,財務以 2026 上半年全球合併口徑比較。
網站首次發布: · 免費完整閱讀
摘要與核心判斷
一批藥送到醫院,與一名患者完成治療,中間還隔著放行、預約、檢驗和合格人員。PSMA 核藥的下一段成長,值得追問的是:新增需求會在哪一站停下來,誰能讓這些環節在同一天接上?
01 標籤擴張後 要增加的是哪一種產能
一批藥送到醫院,與一名患者完成治療,中間還隔著放行、預約、檢驗和合格人員。PSMA 核藥的下一段成長,值得追問的是:新增需求會在哪一站停下來,誰能讓這些環節在同一天接上?
2026 年 7 月 31 日,FDA 核准 Pluvicto 與雄性素受體路徑抑制劑(ARPI)合用於 PSMA 陽性的轉移性雄性素路徑調控初治或敏感型攝護腺癌,標籤簡稱 mAPMN/S,原先常稱 mHSPC。這讓 Novartis 的治療位置再往前移;Pluvicto 也保留 ARPI 治療後 mAPMR 族群的用途。這裡的新事件是適用病程擴張,不能拿今年上半年收入當作這次七月底核准的成效。[S01、S02]
三家公司的選擇,讓這個問題更有意思。Novartis 已經把 PSMA 治療賣成大產品;Telix 一面經營 PSMA 影像,一面推進自己的治療與製造網絡;Lantheus 則將資本優先放在診斷,並面臨與 Curium 的擬議整合。相同靶點之下,臨床證據、交付網絡與資本配置,可以由不同公司掌握。[S06、S09、S12、S14]
本文的判斷是:當臨床與支付條件允許更多患者接受治療,能否同步擴大合格供給與院端可安排量,將決定多少新增需求能轉成收入。這不是宣告全美已缺治療時段。反而,Novartis 公開的準時施打數據提供了一項反證:現有網絡可能運作得很好。真正需要觀察的是擴張後的邊際能力,而不是把「核藥會衰變」直接翻成「核藥必然缺貨」。[S07]
02 同一個 PSMA 靶點 帶來兩種收入
PSMA PET 用帶有放射性標記的分子顯示病灶;Pluvicto 則把 Lu-177 的輻射送到表現 PSMA 的細胞及其周圍。前者的交易單位接近一次影像檢查,後者需要安排多次給藥。Pluvicto 現行標籤要求以 Locametz 或另一個已核准 PSMA PET 產品選人,並沒有把影像收入鎖給單一品牌。[S02、S03、S05]
這種開放的選人入口,讓診斷公司有機會受惠於治療普及,同時也限制了「診斷賣得好,自己的治療一定能贏」的推論。影像能找出靶點,仍須另一套臨床資料證明治療的效益與風險。各款影像製劑的核准用途也不同,不能因為都叫 PSMA PET,就把它們的仿單第三項用途彼此移植。
表 1 PSMA 產品與開發位置
| 公司與產品 | 角色 | 已核用途或階段 | 下一個商業問題 |
|---|---|---|---|
| Novartis Pluvicto | Lu-177 治療 | 美國已核准 mAPMN/S+ARPI;另有 ARPI 後 mAPMR 用途,依標籤的 taxane 條件 | 更早病程能否增加實際接受治療的人數 |
| Telix Illuccix | Ga-68 PET 診斷 | 美國仿單含初始根治治療前疑似轉移、疑似復發,以及依治療產品仿單選人 | 保住既有檢查需求,擴大診斷入口 |
| Telix Gozellix | Ga-68 PET 診斷 | 官方現行連結的 4/2025 仿單列疑似轉移與疑似復發兩用途 | 較高製備活度與有條件較長使用時限能否改善配送 |
| Lantheus PYLARIFY TruVu | F-18 PET 診斷新配方 | 3/6/2026 核准;7/1 DailyMed 版列疑似轉移及疑似復發 | 新配方如何完成各製造點移轉、支付與客戶轉換 |
| Telix TLX591-Tx | Lu-177 抗體型治療候選物 | ProstACT Global 第 3 期;Part 1 安全與劑量學資料不等於隨機療效成功 | 兩次給藥設計能否在隨機試驗成立 |
| Telix TLX597-Tx | Lu-177 小分子治療候選物 | 第 2 期;含 OPTIMAL-PSMA 與較早病程 OPTIMAL-e | 在不同病程取得可用證據,而非只增加管線數 |
| Lantheus PNT2002 | PSMA 治療候選物 | SPLASH 第 3 期資料;截至查核日未查得上市核准 | 後續監管與資產配置決定,不能當成近期待上市收入 |
表 1 來源:S01–S05、S10、S11、S13。均為截至查核日可核的美國用途或公司披露研究階段,不是跨試驗療效排名。mAPMR 為新標籤病程用語;公司歷史報告仍常使用 mCRPC。TruVu 不等於所有既有 PYLARIFY 配方。
Telix 的兩條延伸路線各自回答不同問題。TLX591-Tx 在 ProstACT Global Part 1 採兩劑、相隔 14 天的抗體型方案;若後續隨機資料支持臨床價值,較少給藥次數可能改變患者行程與中心排程。但它與 Pluvicto 的分子、族群及研究設計不同,現在不能以「二對六」判定更有效、更安全或院端成本更低。[S10]
另一條路是讓診斷更早進入流程。Telix 的 BiPASS 研究評估在切片前結合 Ga-68 PSMA PET 與 MRI;公司 9 月 2 日宣布完成第 3 期收案,9 月 30 日再公告取得 FDA Fast Track。若最終獲准,適用流程可進一步延伸到切片前的疑似患者。不過 Fast Track 是開發與審查機制,當前不能把切片前用途寫成已商業化。[S20、S25]
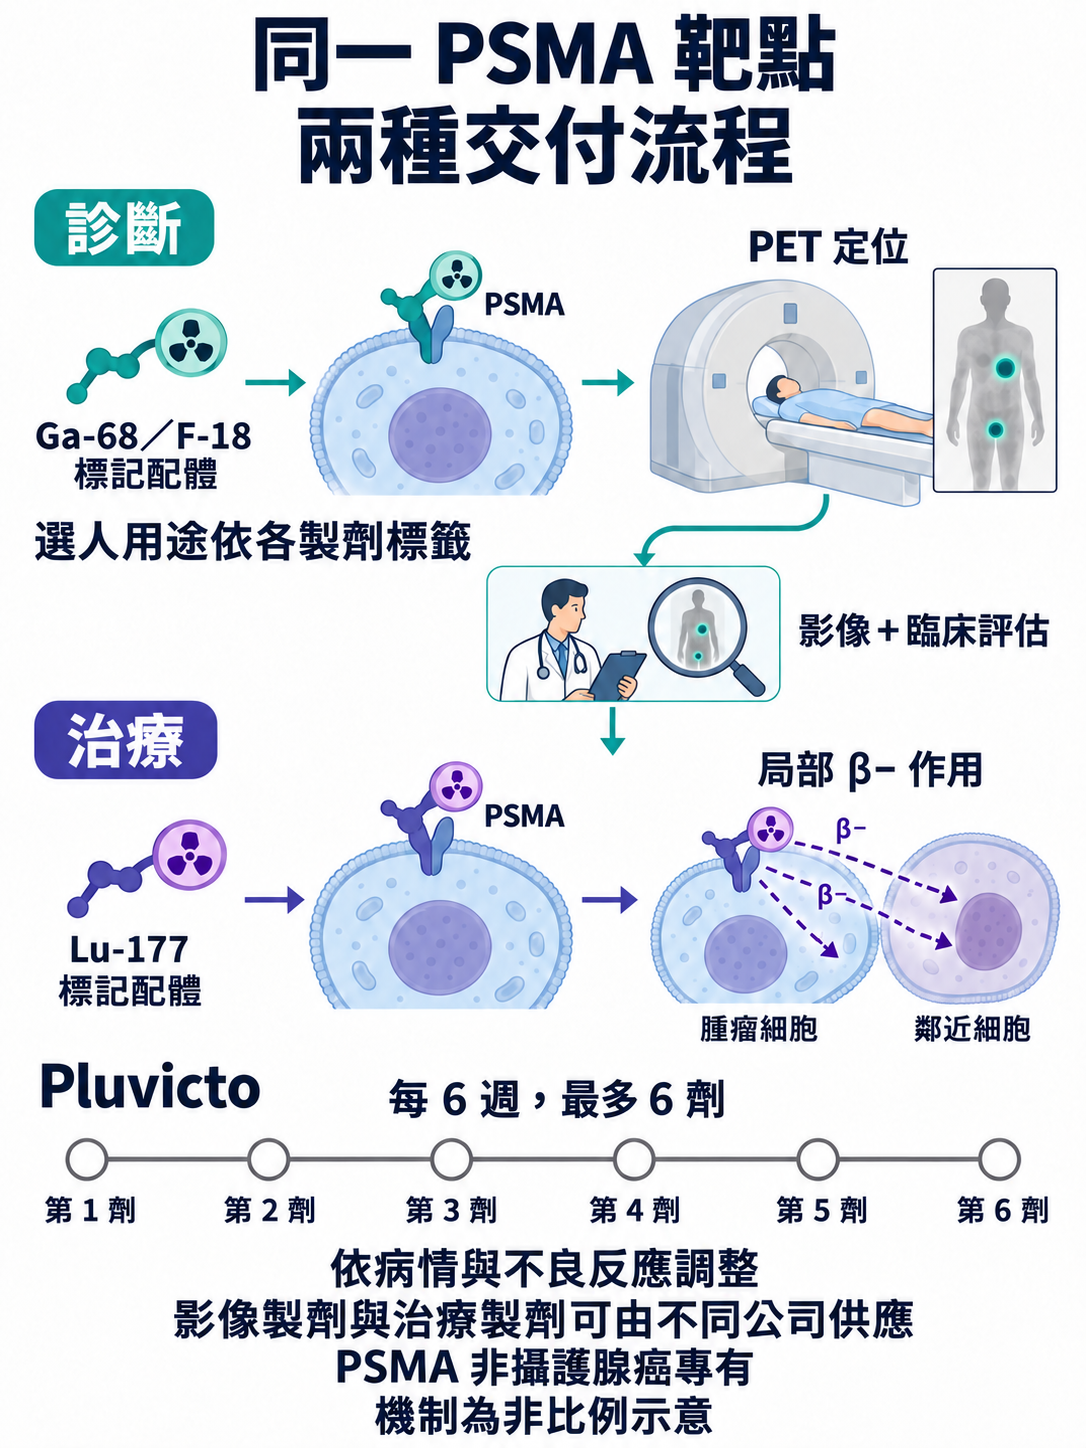
- 診斷製劑與治療製劑共用PSMA靶點,不等於共用核准用途或同一供應商。
- 診斷:Ga-68或F-18標記配體→PSMA結合→PET定位;選人依各製劑標籤。
- 治療:Lu-177標記配體→PSMA結合→局部β−輻射作用於靶細胞與鄰近細胞。
- Pluvicto:每6週、最多6劑;依病情及不良反應調整。
證據範圍:PSMA影像/治療機制示意;非全體PSMA陽性患者適用性判定,個別患者須依標籤及臨床評估。 資料截止2026-10-11;療程依Pluvicto修訂7/2026之美國標籤。
03 半衰期之外 還有製劑的使用時限
同位素先決定時鐘走得多快。按現行標籤,Ga-68 的物理半衰期約 68 分鐘,F-18 約 109.8 分鐘,Lu-177 為 6.647 天。若只比較相同起始活度的物理衰變,四小時後 Ga-68 約剩 8.7%,F-18 約剩 22.0%;Lu-177 經 48 小時約剩 81.2%。這些數字解釋了為何 PET 藥物常需要鄰近的製備與配送網絡,而 Lu-177 治療可用另一種區域布局。[S02–S05;模型 A]
配方工程改變的是另一個時鐘。Illuccix 標記後須在四小時內使用;Gozellix 的官方仿單把使用期限與製備活度分級,低於 2,590 MBq 為四小時,2,590–18,500 MBq 為六小時。後者不是每瓶都能多放兩小時,更沒有改變 Ga-68 本身的半衰期。[S03、S04]
TruVu 提供另一個例子。其仿單允許從合成結束起十小時內使用;Lantheus 說明,新配方提高較高放射性濃度下的穩定性,希望改善批量和服務範圍。商業增量若成立,可能來自同一製造點有更大的可配送餘裕,而非掃描發現了新靶點。是否實現,還得看核准製造點、批量、配送成功與淨售價。[S05、S13]
Pluvicto 的物理半衰期超過六天,現行製劑保存期限卻是從校正時間起 120 小時。半衰期描述原子衰變,仿單期限還包含製劑品質與驗證條件;運送到院後又要核對實際施打時的活度。因此「剩下八成活度」不能讀成「八成瓶數合格」,也不能用起始瓶數乘衰變比例估算患者數。[S02]
04 製造能力必須用可用狀態來比較
一筆核藥訂單至少要接過四次交接:可用核素進入製備,成品通過品質要求,貨物在時間窗內到院,醫院在患者適合接受治療時施打。原料公斤數、廠房面積、名目批量與施打劑數不是同一種產能;要比較三家公司,必須先辨認它們正在擴哪一站。
品質放行尤其容易被供應鏈圖省略。Illuccix 的仿單不只列製備來源,也要求活度量測與品質控制。把來源換成另一座 cyclotron、提高起始活度,並不表示可不經驗證地放大產出。短半衰期讓測試、文件、配送與排程要協同進行,不能把放行當作不耗時的勾選框。[S03]
表 2 從宣布投資到可交付能力
| 公司 | 已核的現有能力 | 尚未完成的擴張 | 商業解讀 |
|---|---|---|---|
| Novartis | 美國 Millburn、Indianapolis、Carlsbad 三座營運中 RLT 廠;公司稱整體 RLT 產能逾 25 萬劑 | Denton 預計 2028 營運;Winter Park 預計 2029 | 地理備援和區域配送可增加彈性;25 萬劑不能視為已核實的 Pluvicto 實際產量 |
| Telix | Illuccix/Gozellix 商業網絡與 RLS;Seneffe 已完成一個 Lu 類治療候選物的首批 GMP 生產 | 持續投入治療用供應鏈;ITM 結合交易待條件滿足 | 診斷配貨、GMP 批次和上市治療產能須分層,不能合併成一個完成率 |
| Lantheus | 既有 PYLARIFY 供應;TruVu 已核准,TPT 與永久 HCPCS 代碼已於 10/1 生效 | 各 PET 製造點技轉與核准、付款方系統納入代碼、客戶採用及分區推出 | 給付機制已有進展,逐點供貨與實際付款仍須各自驗證 |
表 2 來源:S07–S09、S12、S15–S17、S22–S24。規劃時程是公司預期,不是完成日期。Novartis 逾 25 萬劑為公司披露的 RLT 網絡口徑,不能全配給 PSMA。TPT 為美國醫院門診過渡性額外支付機制,不代表所有付款方已完成導入。
這裡有一個應該正面保留的反例。Novartis 的佛州公告稱,超過 99% 劑量在預定日施打。這支持既有交付安排已相當可靠,不能拿新建兩座工廠反推現在大量延誤。它沒有同時公布所有等待進入預約的患者,也沒有給出每個中心的空閒時段;準時率與新增患者等候時間,回答的是兩件事。[S07]
Telix 則把邊界往上游移。9 月 21 日正式交易公告提出與 ITM 結合,前期對價以無現金、無負債基準為 16.5 億美元,安排包括股份及承接債務,另有最高 7 億美元里程碑。若完成,Telix 將同時面對自有治療管線與對外核素供應業務,供應協調可能成為資產;它也必須處理整合、融資和外部客戶信任。公告仍以股東、監管及其他條件為前提,預期年底前完成,不能把這些能力提前併入上半年成績。[S15、S16]
台灣的切入點:把全球產品接上在地交付
台灣參與核藥產業,最值得追的是誰能把產品、合格製造與醫院需求接起來。在地交付能力有自己的商業價值;它與新藥智慧財產權分屬不同資產,收益來源及開發風險也須分開判讀。
吉晟生(興櫃 7762)提供既有供藥網絡向 PSMA 治療延伸的案例。官網列八張已核准藥證,涵蓋 FDG、FBB、NaF 與 I-131,並列新莊、路竹生產供應節點;Lu-177 PSMA I&T 則屬專案製造。觀察重點是既有製造與配送經驗,如何轉成可重複的治療供應,不能直接把專案製造算成常規上市產品。[TW01、TW02、TW09]
其 2026 上半年合併營收為新台幣 1.27768 億元,其中「上市核醫藥品」1.22975 億元,占 96.25%。這個分類涵蓋整體上市核醫藥品,不能當作 PSMA、診斷或治療的單一類別收入;禮曼自 2025 年 7 月納入合併,同比增長亦不能全歸為有機成長。[TW10]
普瑞默的路徑結合授權製造、臨床供應與自有開發。公司於 2025 年 7 月公告設施的 GMP/GDP 資格、ABX 授權,以及 Radelumin 已於同年 6 月開始臨床供應。然而,2026 年 7 月正式稿仍稱 PB01 取證中,未註日期的管線頁卻列 Marketed;兩種表述的時序與許可現況仍待釐清,不能把七月取證中直接延續為十月狀態。產業上要追的是許可、實際供貨與收入能否相互印證。[TW03–TW06]
臺灣新吉美碩則代表全球產品在地落地。這家外商全資子公司於 2025 年 12 月公告 POSLUMA 獲 TFDA 核准,並獲 Blue Earth Diagnostics 授權在台製造、銷售。這是 F-18 PSMA 診斷產品的在地化案例,公告的預定供應時程仍須與實際出貨分開。[TW07]
商業比較可沿三條線展開:既有供藥的客戶與製造網絡、臨床轉譯後的產品機會,以及海外授權產品的在地服務。它們各自能留下多少收入與毛利,仍要回到合約權利、成本及實際供貨檢驗。
三種路徑都可能影響新產品導入台灣的速度。下一步值得比較的是合格放行量、準時到院率、實際供應院所及外部收入。吉晟已有公開合併財報,普瑞默及臺灣新吉美碩仍缺同期可比財務;三家的交付指標也尚無可比數值。判斷產業影響力,應追新增能力是否真正增加可用劑量。
05 院端產能是一連串可重複的服務
PSMA 陽性只是選人的一部分。Pluvicto 標籤還要求血球與腎功能監測,副作用可能使給藥延後、減量或停止。EANM/SNMMI 的程序指引進一步把授權人員、場地、輻射防護、廢棄物及污染處理列為治療設施條件。擁有 PET 掃描器,不等於已具備相同規模的核藥治療服務。[S02、S18]
回診次數會把新增患者變成持續占用的時段。以一個純算術示例,若每週新進十名患者,每人都按標籤完成六劑,在收案與回診達穩態、沒有退出或延後時,平均每週要服務六十次給藥。這不是首週就要六十個名額,也不是實際平均療程;它提醒經營者,招募新患者與保留後續回診時段必須一起算。[S01;模型 A]
因此,中心數量與地圖覆蓋率只能先回答「附近有沒有地方」。判讀新增需求能否消化,還需要每中心每週可用時段、初次預約等候、因藥品未到與因患者狀況取消的比例,以及已開始療程的後續完成情況。截至查核日,這些分母未取得全市場可比值,所以本文不填造利用率,也不將醫院數乘一個任意單院收入做市場估值。
這也讓管線設計有了新的商業問題:若一種治療在合適病群中,用較少給藥次數達到有競爭力的效益與風險,它可能增加同一中心可服務的患者數;但若每次治療需要更多監測、住院或支持性照護,節省的時段也可能被抵消。TLX591-Tx 的兩劑方案值得追的就是這組完整條件,而不是單看給藥次數較少。[S10、S18]
06 三家公司正在購買不同的成長選項
收入反映已認列的商業成果,現金流另看資金實際進出。下面將三家同樣切到 2026 年 1–6 月,全部換成百萬美元;公司總數與產品/部門數分列。沒有把診斷收入和治療收入相加成一個 PSMA 市場。
表 3 同期間收入與資金來源
| 指標 2026 上半年 百萬美元 | Novartis | Telix | Lantheus |
|---|---|---|---|
| 公司營收口徑 | 淨銷售 27,521;另有其他營收(Other revenues)954 | 客戶合約收入 477.350 | 營收 765.513 |
| 本文相關產品或部門 | Pluvicto 1,293 | Precision Medicine 388.633,主要來自 Illuccix/Gozellix,含權利金 | PYLARIFY 481.290 |
| 相關產品或部門同比 | Pluvicto +56.7%,依美元原值重算 | Precision Medicine +27.1% | PYLARIFY −5.3% |
| 公司毛利 | 21,306,含其他營收項下口徑 | 260.349;毛利率 54.5% | 472.777;毛利率 61.8% |
| 研發費用 | 5,587 | 123.828 | 77.581 |
| 營業活動現金淨流入 | 9,558 | 23.036 | 217.330 |
| 期末現金及約當現金 6/30 | 7,616 | 251.910 | 593.3,依公告四捨五入 |
| 不宜混入產品收入的項目 | 集團現金不是 Pluvicto 專用資金 | Regeneron 初始收款 40,列其他收益且進 OCF | 擬議 Curium 收購對價不是 Lantheus 營收 |
表 3 來源:S06、S09、S12、S13;重算口徑見模型說明。Telix、Lantheus 原表以千美元披露,轉為百萬美元。毛利率為毛利/各自公司營收,未調整會計、產品組合或部門範圍;不做跨公司獲利能力排名。Novartis 毛利含其他營收(Other revenues),故不以毛利除淨銷售混作同口徑比較。Telix Precision Medicine 不是逐產品拆分數。
Novartis 已有的優勢是治療證據與收入同時存在:Pluvicto 上半年收入 12.93 億美元,而七月底的新核准尚未反映其中。這使新增製造點的問題從「會不會有產品」轉為「未來哪些地區需要更多餘裕」。但集團 95.58 億美元的營業現金流支援多個領域,無法拿來估計核藥部門的現金報酬。[S01、S06]
Telix 的診斷業務提供了可見的商業起點,治療則仍在消耗資源取得證據。其 Precision Medicine 上半年收入 3.886 億美元;製造部門另有 5,754.3 萬美元內部交易,合併時已沖銷。把後者再加回集團營收,會把同一劑藥在內部轉手的金額再算一次。製造投資能否創造價值,應看外部收入、可靠交付與成本改善,不能只看部門流水增加。[S09]
現金提供了更尖銳的測試。Telix 上半年營業現金流為正,但含 Regeneron 4,000 萬美元初始合作收款。財報明確將對方視為共同承擔研發風險的合作方,這筆款列其他收益,不是客戶合約收入,也不是診斷劑銷售。它確實增加當期可用資金,卻不能單憑這一期就推論診斷現金足以長期覆蓋全部開發與供應鏈投資。[S09]
Lantheus 的對照更直接:上半年 PYLARIFY 收入年減 5.3%,集團仍產生 2.173 億美元營業現金。需求成長的產業可以同時出現單一品牌收入下滑;價格、競爭、產品轉換和客戶採用,仍決定公司分到多少。其 2026 年策略明列優先發展診斷,並為治療資產尋找其他價值實現路徑。[S12、S13]
PNT2002 說明這個選擇曾有多具體。Lantheus 為該資產支付過 2.5 億美元 upfront,5 月文件曾表示當時不計畫申請 NDA 或再投入;8 月 10-Q 仍討論 SPLASH 存活分析受交叉治療干擾,但已不再重述該句。這個版本差異應保留:既有診斷網絡沒有替治療消除臨床與配置風險,而最新申請決策不能由舊句自動延續。[S13、S19]
Curium 8 月提出的交易則可能改變承接者。Lantheus 10 月 2 日 SEC 文件仍將 10 月 14 日列為股東表決日;截至本文查核日,不把它寫成已完成合併。若交易完成,診斷網絡與更大的核藥體系如何結合才是新問題;收購價格本身不能證明整合後交付效率已提高。[S12、S14]
07 用兩個模型分開檢查劑量與現金
模型 A 問的是:多蓋工廠,是否一定能多完成治療?設定一個假想 Lu-177 治療網絡,單位統一為每週符合施打時活度規格的「給藥劑數」。核素供給、製備放行、有效配送、院端時段與適格需求,各自都是限制。五者最小值是網絡的理論上限;若地點與時間無法互相配對,實際量還會更低。
基準假設為核素供給 1,200 劑當量、待放行產出 1,050 劑、放行通過率 96%、可配送 970 劑、院端 880 個時段且可用率 95%、適格需求 1,100 劑。對應的放行量 1,008、院端有效時段 836,給藥上限為每週 836 劑。這些全部是示例輸入,沒有一項被當成 Novartis、Telix 或 Lantheus 的真實產能。
情境 A1 只加上游:核素增至 1,400 劑當量,待放行產出增至 1,250 劑,其餘不變,上限仍是 836。情境 A2 協調下游:保留基準核素與製備條件,配送增至 1,020、院端增至 1,100 個時段,可用率維持 95%,上限才到 1,008,較基準高 20.6%。此時限制移到放行量。這個差異沒有比較投資報酬,因為尚未加入兩種擴張的成本;它先讓「增加哪一站」成為可檢驗的問題。
物理衰變在獨立子模型計算:剩餘活度比例=2 的負「經過時間/半衰期」次方。它不直接乘入上述劑數,因為產能輸入已統一到施打時規格。若再乘一次,就會把相同衰變重複扣除。真正的排程模型還須逐批確認製劑期限、地理路線和患者時段。
模型 B 問的是:Telix 的正營業現金流,有多少依靠當期合作收款?先原樣重建財報:期初現金 141.866,加營業現金 23.036,減投資活動 33.717,加融資活動 118.427,加匯率影響 2.298,等於期末 251.910,單位皆為百萬美元。[S09]
接著只改一項。B1 保留已實收的 Regeneron 40;B2 假設當期沒有該筆收款,其餘支出、稅款、融資與營運資金完全不變。B2 的營業現金變成 −16.964,期末現金為 211.910。這是單項壓力測試,不是公司公告的「正常化現金流」,也未估計拿掉整個合作後支出會如何改變。
若再看營業現金扣資本支出與租賃本金,B1 為 4.641,B2 為 −35.359。算法僅扣固定資產支出 14.456 與租賃本金 3.939,不再扣研發費用;相關營運支出已經反映在現金流,研發會計費用也不等於同額現金。其餘投資支出、或有/遞延收購款與借款另留在現金橋,不把「正 EBITDA」、「期末現金增加」或「合作入帳」彼此當作同義詞。[S09]
這兩個模型合起來,才看得出擴張的雙重要求。公司既要買到能接上患者的能力,也要有足夠資金把能力做到可反覆運作;上游資產愈多,未必立即增加給藥,當期有正現金流,也未必代表所有擴張已能自籌。
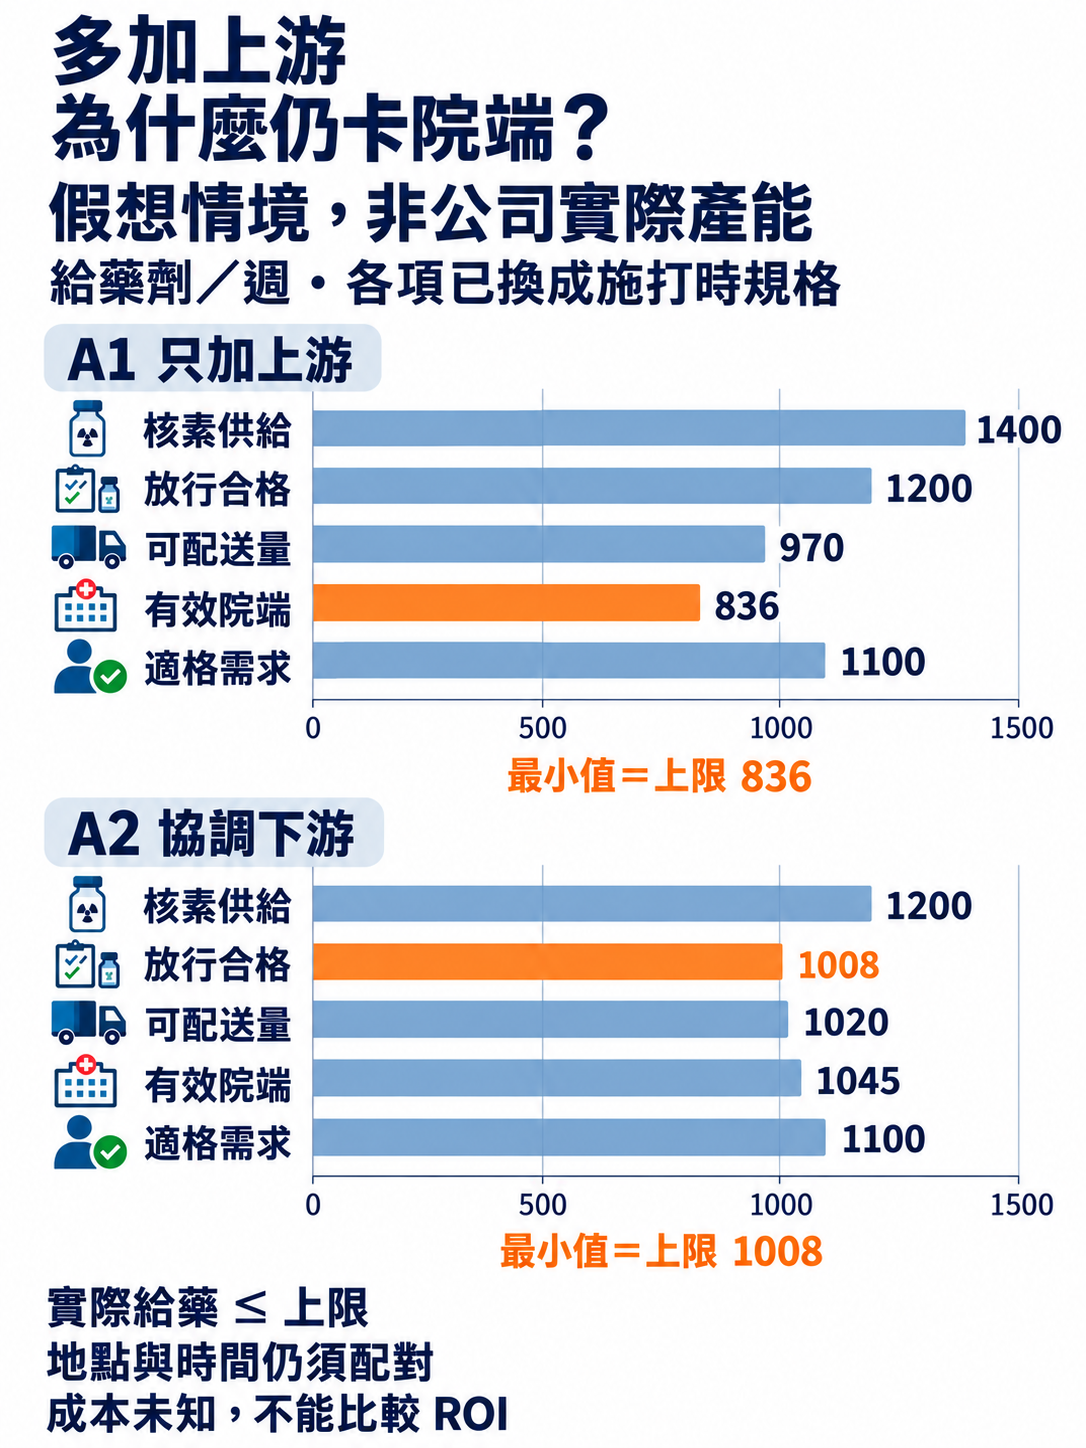
- 關鍵資訊
- A1 上限 836;A2 上限 1,008。最小值是可配對假設下的上限;實際可更低。成本未知,非ROI比較。
- 單位
- 給藥劑/週,施打時規格
- 期間
- 2026-10-11編製之假想每週情境;不對應公司觀察期間。
- 對象
- 假想Lu-177治療網絡;所有容量同時點規格與同單位,非Novartis、Telix或Lantheus實績。
08 接下來哪些證據值得改變判斷
表 4 從查核日起九十天內的追蹤問題
| 對象與觸發點 | 需要看到的資料 | 哪種結果支持本文 | 哪種結果要求改判 |
|---|---|---|---|
| Novartis 下一期業績與新適應症進展 | 新療程開始量、實際劑數、等候時間,另列取消原因 | 需求成長時,放行、配送或院端擴充能帶來更多實際給藥 | 供給與時段充裕,主要限制落在支付或臨床採用 |
| Telix 下一期業績及 11/4 資本市場日 | 分開診斷收入、TMS 外部收入、合作收款、營運現金 | 診斷與外部服務持續資助研發,交付指標一起改善 | 收入成長主要靠非經常款或內部口徑,現金壓力增加 |
| Telix ITM 交易條件與預期股東會 | 正式會議、核准、融資與交割文件;新公司邊界 | 交割後供應與現金協同有量化證據 | 延遲、資金成本或客戶流失抵消整合好處 |
| Lantheus 10/14 表決及 TruVu 導入 | 表決不等於交割;各製造點核准、付款方系統導入與客戶轉換 | 新配方提高可用批量或服務範圍,維持客戶經濟性 | 轉換延遲或淨售價下滑,效率未變成可見收入 |
| TLX591-Tx、TLX597-Tx、BiPASS | 試驗原始結果、監管文件與實際流程負擔 | 有效且可交付的差異,改變患者或中心的選擇 | 早期差異在隨機資料消失,或流程負擔抵消便利 |
表 4 來源:S10、S11、S14–S16、S20、S21、S24、S25;觀察區間至 2027/1/9。未確認的財報日期不補造日程;九十天是本篇資訊追蹤範圍,不是宣稱所有試驗將在此期間讀出,也不是自動監測承諾。
PSMA 競爭正在形成三種可辨認的位置:Novartis 需要把更早治療的臨床機會接到既有交付體系;Telix 正試圖從影像現金跨到治療,再用擬議 ITM 交易連到核素上游;Lantheus 則顯示,診斷網絡可以作為獨立的價值中心,也可以交由更大體系整合。誰最後創造更多價值,要看新增的資產究竟移除了哪一個限制。
下一道門檻因此可以說得很具體:在證據支持的病群裡,能不能反覆把合格劑量放進真正可用的治療時段。若後續資料證明交付與院端一直充裕,競爭的重心就應移回療效、支付與臨床採用。這個判斷能被推翻,也正因如此,比一個缺少分母的核藥市場總額更適合拿來追公司。
模型重算說明
模型說明:輸入、公式與結果
查核日:2026-10-11。金額均為百萬美元;產能均為每週可施打劑次。財報原值保留來源精度,計算後才四捨五入。
A. 可交付能力的假想情境
這是用來辨認瓶頸的算術示例,不是任何公司的實際產量、院端利用率或需求預測。各環節已換算為施打時符合活度規格的劑次,因此不能再乘一次物理衰變比例。
輸入如下:
基準:核素供給當量 1,200;待放行產出 1,050;放行通過率 96%;配送上限 970;院端總時段 880;時段可用率 95%;適格需求 1,100。
A1,只擴上游:核素供給當量 1,400;待放行產出 1,250;放行通過率 96%;配送上限 970;院端總時段 880;時段可用率 95%;適格需求 1,100。
A2,協調配送與院端:核素供給當量 1,200;待放行產出 1,050;放行通過率 96%;配送上限 1,020;院端總時段 1,100;時段可用率 95%;適格需求 1,100。
放行上限=待放行產出 × 放行通過率。
有效院端時段=院端總時段 × 時段可用率。
每週給藥理論上限=MIN(核素供給當量、放行上限、配送上限、有效院端時段、適格需求)。
相對基準變動=情境理論上限 ÷ 基準理論上限 − 1。
基準:放行 1,008;院端 836;MIN(1,200,1,008,970,836,1,100)=836。
A1:放行 1,200;院端 836;MIN(1,400,1,200,970,836,1,100)=836,較基準增加 0%。
A2:放行 1,008;院端 1,045;MIN(1,200,1,008,1,020,1,045,1,100)=1,008,較基準增加 20.6%。
此上限假設地點與時間能充分配對;實際給藥量可以更低。各階段是可用能力,並非逐站相乘的流失率。示例沒有擴建成本,不代表投資報酬比較。穩態排程的另一個例子是:每週 10 位新患者 × 每位 6 劑=每週 60 次施打;必須等待各批療程累積,並假設沒有退出、延後或調整,並非第一週就有 60 次。[假設與計算]
物理衰變另行計算
剩餘活度比例=2^(−經過分鐘 ÷ 半衰期分鐘)。只描述物理活度,不能代替放行品質、效期、療效或合格交付劑數。
Ga-68:半衰期 68 分鐘;240 分鐘後 8.6605%;360 分鐘後 2.5487%。
F-18:半衰期 109.8 分鐘;240 分鐘後 21.9792%;360 分鐘後 10.3043%。
Lu-177:半衰期 6.647 天=9,571.68 分鐘;2,880 分鐘(48 小時)後 81.1753%;7,200 分鐘(120 小時)後 59.3690%。[S02–S05]
B. Telix 現金來源的單項敏感度
期間為 2026 上半年。B1 使用已披露收款;B2 僅移除 40 的初始合作收款,其餘稅額、支出、融資及匯率都固定。這不是正常化現金流,也不是整項合作從未發生時的預測。
B1 營業現金流=客戶收款 442.884 + 合作收款 40.000 − 供應商與員工付款 439.037 − 營業類或有對價 1.250 − 所得稅 14.806 + 收取利息 2.222 − 支付利息 6.977=23.036。
投資現金流=金融資產投資 −1.000 + 收購淨現金 0 − 無形資產 0.332 − 其他非流動資產 4.509 − 固定資產 14.456 − 投資類或有對價 8.808 − 遞延對價 4.612=−33.717。
融資現金流=借款流入 587.453 − 還款 466.453 − 租賃本金 3.939 + 股權流入 1.366=118.427。
B1 期末現金=期初 141.866 + 營業 23.036 − 投資淨流出 33.717 + 融資 118.427 + 匯率 2.298=251.910。
B2 營業現金流=23.036 − 40.000=−16.964。
B2 期末現金=141.866 − 16.964 − 33.717 + 118.427 + 2.298=211.910。
本文自定義的「營業現金流扣固定資產支出及租賃本金」:B1 為 23.036 − 14.456 − 3.939=4.641;B2 為 −16.964 − 14.456 − 3.939=−35.359。這不是公司公布的自由現金流口徑。研發費用 123.828 不再從這些現金流扣一次。[S09]
財務比率的重算口徑
同比=2026 上半年原值 ÷ 2025 上半年原值 − 1。
Pluvicto:1,293 ÷ 825 − 1=56.7273%,正文列 56.7%。
Telix Precision Medicine:388.633 ÷ 305.835 − 1=27.0728%,正文列 27.1%。
PYLARIFY:481.290 ÷ 508.296 − 1=−5.3130%,正文列 −5.3%。
毛利率=同公司毛利 ÷ 同公司營收:Telix 為 260.349 ÷ 477.350=54.5405%;Lantheus 為 472.777 ÷ 765.513=61.7595%。
Novartis 毛利 21,306 含其他營收 954,故本文不以它除淨銷售 27,521 混作同口徑排名。三家相關業務各為產品或部門,會計及組合不同,上列比率不是市佔比較。[S06、S09、S12、S13]
附錄|台灣與海外,哪些公司可作為股票研究入口?
以下區分可交易發行人與尚未核實公開交易入口的公司。交易資訊查核日為 2026 年 10 月 11 日;財務統一列 2026 上半年,各列保留原幣別與收入分類。這是一份研究名單,未評估即時股價或估值,不提供買入排名。
| 公司 | 交易入口 | 業務收入口徑與期間 | 可研究問題 | 關鍵限制 |
|---|---|---|---|---|
| Novartis | SIX:NOVN 普通股;NYSE:NVS ADS,每單位表彰一普通股 [E01] | 2026 H1,百萬美元:Pluvicto 1,293/集團淨銷售 27,521=4.70% [E02] | 更早治療的適應症,如何轉為實際給藥與產品收入? | 買到的是多領域藥廠;4.70% 僅為 Pluvicto 占比,非全部核藥業務。兩個交易市場對應同一發行人。 |
| Telix | ASX:TLX 普通股;Nasdaq:TLX ADS,每單位表彰一普通股 [E03] | 2026 H1,百萬美元:Precision Medicine 388.633/集團客戶合約收入 477.350=81.41%;TMS 外部收入另為 88.717 [E04] | 診斷業務能否支援治療研發,製造網絡能否帶來外部收入? | 81.41% 是部門占比,非 Illuccix 單品;TMS 內部收入已沖銷。Regeneron 40 百萬美元合作款列其他收益;擬議 ITM 結合仍待條件滿足 [E04、E05]。 |
| Lantheus | Nasdaq:LNTH 普通股;截至查核日,Curium 收購尚未完成 [E06、E07] | 2026 H1,百萬美元:PYLARIFY 481.290/集團營收 765.513=62.87% [E06] | 診斷產品轉換、支付與製造點導入如何影響收入? | 62.87% 為單品占比,非全部核藥業務;須另評估收購交割與條件式 CVR。最高對價不能當作保證回收金額或目標價。 |
| 吉晟生技 | 興櫃:7762 普通股;2024-07-25 開始交易 [E08] | 2026 H1,百萬新台幣:「上市核醫藥品」122.975/合併營收 127.768=96.25% [E09] | 在地核醫藥品製造與配送,如何延伸至 PSMA 治療及 CDMO? | 興櫃不等於上市/上櫃;96.25% 涵蓋整體上市核醫藥品,非全為 PSMA、診斷或治療。禮曼於 2025 年 7 月併表,同比增長不能全歸有機成長;另須考量興櫃流動性。 |
| 普瑞默 | 尚未核實可直接交易的公開股票代號 | 未取得可核實的 2026 H1 同期可比財務 | 授權製造、臨床供應與自有研發,能否形成可持續的商業供貨? | PB01 七月正式稿與未註日期管線頁表述不一致,須核實當前許可狀態;不能由臨床供應推定常規上市 [E10]。 |
| 臺灣新吉美碩 | GMS 全資子公司;未核實獨立公開股票交易入口 [E11] | 未取得台灣子公司可核實的 2026 H1 同期可比財務 | 海外授權的 POSLUMA 診斷藥,如何透過在台製造與配送落地? | 公司核准公告與預定供應時程,不能代替實際出貨、院所覆蓋及收入;亦不能當作台灣原創新藥 IP 的證據 [E11]。 |
表中百分比的分子分別是單一產品、部門或產品類別,不能排列「核藥純度」或獲利能力高低,也不代表股價對核藥成長的敏感度。本文未取得配套的同時點股價、稀釋股數及淨負債,故未計算估值倍數、目標價或便宜昂貴排序。選定研究對象後,仍須將產品進度與證券本身的價格、流動性及交易條件分開分析。
來源與資料日期
- S01|FDA Pluvicto 新適應症核准
發布/版本日期:2026-07-31;事件或資料期間:2026-07-31。核准與公告同日
查閱位置:首段及 Efficacy and Safety
- S02|DailyMed PLUVICTO 現行標籤
發布/版本日期:2026-08-12;事件或資料期間:2026-07。SPL更新8/12,仿單修訂7/2026;非4月版
查閱位置:§1、2、5、11.1、16
- S03|DailyMed ILLUCCIX 現行標籤
發布/版本日期:2026-06-15;事件或資料期間:2026-01。DailyMed更新6/15;仿單修訂1/2026
查閱位置:§1、2.4至2.9、11.2、16
- S04|Gozellix 官網現行連結 USPI
發布/版本日期:2025-04;事件或資料期間:2025-04。從10/11官網Full Prescribing Information實際點取;路徑12月不當修訂日期
查閱位置:§1 PDF p2;§16 Table9 PDF p22
- S05|DailyMed PYLARIFY TRUVU
發布/版本日期:2026-07-01;事件或資料期間:2026-03。SPL 7/1版本;批准日期另由S17核
查閱位置:§1、11.2、16
- S06|Novartis H1 Q2 2026 interim financial report
發布/版本日期:2026-07-21;事件或資料期間:2026-01-01/2026-06-30。發布日另由官方quarterly-results入口核
查閱位置:印頁3、9、18、24、37、39、47、50、52
- S07|Novartis Winter Park 工廠公告
發布/版本日期:2026-01-09;事件或資料期間:2026-01-09。預期營運2029;尚非現有廠
查閱位置:主文新廠與準時施打段
- S08|Novartis Denton 工廠公告
發布/版本日期:2026-02-25;事件或資料期間:2026-02-25。預期2028營運;公告計畫非完成
查閱位置:主文第1至3段
- S09|Telix H1 2026 完整財報 SEC
發布/版本日期:2026-08-20;事件或資料期間:2026-01-01/2026-06-30。財報日期8/20;SEC檢索顯示相對日期不另當事件日
查閱位置:印頁15、19;Notes3、4.1、4.4
- S10|Telix ProstACT Global Part1 公告
發布/版本日期:2026-03-10;事件或資料期間:2026-03-10。公司披露資料,不是監管核准
查閱位置:主文研究設計;About ProstACT Global
- S11|Telix H1 2026 presentation SEC
發布/版本日期:2026-08-20;事件或資料期間:2026-06-30。部分管線里程碑更新至簡報日
查閱位置:slides5、7、24–26
- S12|Lantheus Q2 2026 結果公告
發布/版本日期:2026-08-06;事件或資料期間:2026-01-01/2026-06-30。公告另載8/3簽Curium交易,與財報期分開
查閱位置:Consolidated Statements;Revenue by product;FCF reconciliation;balance sheet
- S13|Lantheus Q2 2026 10Q
發布/版本日期:2026-08-06;事件或資料期間:2026-01-01/2026-06-30。最新已讀季報;對照Q1句子刪除
查閱位置:Strategic Program;PNT2002,印頁43;Risk Factors
- S14|Lantheus 10月2日 merger 8K
發布/版本日期:2026-10-02;事件或資料期間:2026-10-02。9/8 proxy;10/14為未來股東會
查閱位置:Item8.01、簽署日期
- S15|Telix ITM 正式合併公告
發布/版本日期:2026-09-21;事件或資料期間:2026-09-21。主文澳洲日期9/21;首頁列表9/20,事件用主文
查閱位置:Deal Terms及closing條件
- S16|Telix ITM 公告 SEC 原件
發布/版本日期:2026-09-21;事件或資料期間:2026-09-21。與公司公告同事件交叉核對,不算獨立事實來源
查閱位置:Deal Terms
- S17|Lantheus Q1 2026 結果及TruVu商業時程
發布/版本日期:2026-05-07;事件或資料期間:2026-03-06/2026-Q4。3/6核准;Q4分區上市是5/7公告的計畫,Q2仍有技轉工作
查閱位置:Business Highlights
- S18|EANM SNMMI LuPSMA 程序指引
發布/版本日期:2023;事件或資料期間:2023-04-25。PDF接受日期4/25,精確在線發表日未核;2026適應症以最新label取代
查閱位置:PDF p5 Facility and personnel prerequisites
- S19|Lantheus Q1 2026 10Q PNT2002歷史表態
發布/版本日期:2026-05-07;事件或資料期間:2026-03-31。僅支持當時策略;最新Q2差異見S13
查閱位置:PDF p43 PNT2002;p52 risk
- S20|Telix BiPASS Fast Track 公告
發布/版本日期:2026-09-30;事件或資料期間:2026-09-30。主文澳洲日期9/30;列表9/29;指定精確FDA決定日未揭露
查閱位置:主文收案完成與FastTrack段
- S21|Telix 資本市場日公告
發布/版本日期:2026-10-09;事件或資料期間:2026-11-04。主文澳洲10/9;首頁10/8
查閱位置:主文活動日
- S22|Novartis RLT now 現有網絡資訊
發布/版本日期:unknown;事件或資料期間:2026。頁尾4/26;網站當日讀取;營運數據為公司data on file
查閱位置:active manufacturing sites及production capacity段
- S23|Telix H1 2026 官方結果公告
發布/版本日期:2026-08-20;事件或資料期間:2026-01-01/2026-06-30。部分研究进度更新至公告日
查閱位置:PDF p3 TMS
- S24|Lantheus TruVu TPT及HCPCS生效公告
發布/版本日期:2026-09-30;事件或資料期間:2026-10-01。公告日與給付狀態生效日分開
查閱位置:主文TPT/HCPCS;風險列PMF與付款方系統
- S25|Telix BiPASS完成收案公告
發布/版本日期:2026-09-02;事件或資料期間:2026-09-02。完成收案公告早於9/30 FastTrack公告
查閱位置:主文第1至4段
- MODEL-A|本文模型 A:作者假想輸入、公式與重算結果
發布/版本日期:2026-10-11;事件或資料期間:假想每週情境。不對應公司觀察期間或實際產能。
查閱位置:本文模型重算說明 A
- TW01|吉晟產品頁
發布/版本日期:未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:產品清單與藥證範圍
- TW02|吉晟官方產品與供應資訊
發布/版本日期:未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:生產供應節點
- TW03|普瑞默融資、製造資格與臨床供應公告
發布/版本日期:2025-07-02;事件或資料期間:2025-06 臨床供應;2025-07 公告。查閱日:2026-10-11。
查閱位置:GMP/GDP、ABX 授權與 Radelumin 臨床供應
- TW04|普瑞默台灣生技獎與管線進展公告(中文)
發布/版本日期:2026-07-07;事件或資料期間:2026-07。查閱日:2026-10-11。
查閱位置:PB01 取證與 PBT01 開發階段
- TW05|普瑞默台灣生技獎與管線進展公告(英文)
發布/版本日期:2026-07-16;事件或資料期間:2026-07。查閱日:2026-10-11。
查閱位置:PB01 取證與 PBT01 開發階段
- TW06|普瑞默管線頁
發布/版本日期:未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:PB-01 頁面所列 Marketed;與七月正式稿的時序關係仍未釐清
- TW07|臺灣新吉美碩:POSLUMA 獲准與在台製造銷售公告
發布/版本日期:2025-12-15;事件或資料期間:2025-12。查閱日:2026-10-11。
查閱位置:公司公告的核准、授權、全資子公司身分與預定供應時程
- TW08|普瑞默運送服務
發布/版本日期:未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:委託運送服务
- TW09|櫃買中心:吉晟生 7762 興櫃交易公告
發布/版本日期:2024-07-17;事件或資料期間:2024-07-25 開始興櫃交易。查閱日:2026-10-11。
查閱位置:興櫃普通股及交易開始日期;未據此認定正式上櫃掛牌
- TW10|吉晟生 115 年第 2 季合併財報
發布/版本日期:未註發布日期;事件或資料期間:2026-01-01 至 2026-06-30。「上市核醫藥品」為藥品商業化分類,並非證券掛牌狀態。
查閱位置:附註六(十七)及合併損益表
- E01|Novartis 2025 Form 20-F 與股東 FAQ
發布/版本日期:2025 年報;FAQ 未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:Item 9.A 與 ADR 說明
- E02|Novartis 2026 上半年業績公告
發布/版本日期:2026-07-21;事件或資料期間:2026 上半年。查閱日:2026-10-11。
查閱位置:集團淨銷售與 Pluvicto 收入
- E03|Telix ADS 開始於 Nasdaq 交易公告
發布/版本日期:2024-11-14;事件或資料期間:2024-11-14。查閱日:2026-10-11。
查閱位置:ASX 普通股、Nasdaq ADS 及一對一表彰關係
- E04|Telix 2026 上半年正式財報
發布/版本日期:2026-08-20;事件或資料期間:2026 上半年。查閱日:2026-10-11。
查閱位置:附註 3/4.1;部門收入、合併沖銷及合作收益
- E05|Telix 與 ITM 結合之正式交易公告
發布/版本日期:2026-09-21;事件或資料期間:2026-09-21。查閱日:2026-10-11。
查閱位置:股東及其他完成條件
- E06|Lantheus 2026 上半年業績及交易條件公告
發布/版本日期:2026-08-06;事件或資料期間:2026 上半年。查閱日:2026-10-11。
查閱位置:集團與 PYLARIFY 收入;現金與條件式 CVR
- E07|Lantheus SEC Form 8-K
發布/版本日期:2026-10-02;事件或資料期間:2026-10-14 股東會預定日。查閱日:2026-10-11。
查閱位置:Nasdaq LNTH 普通股與股東會安排
- E08|櫃買中心吉晟生興櫃公告與公司沿革
發布/版本日期:2024-07-17;事件或資料期間:2024-07-25 開始交易。查閱日:2026-10-11。
查閱位置:興櫃 7762;未據此認定正式上櫃掛牌
- E09|吉晟生 115 年第 2 季合併財報
發布/版本日期:未註發布日期;事件或資料期間:2026-01-01 至 2026-06-30。查閱日:2026-10-11。
查閱位置:附註六(十七)及合併損益表
- E10|普瑞默七月中英文公告與現行管線頁
發布/版本日期:2026-07-07/2026-07-16;管線頁未註日期;事件或資料期間:2026-10-11 查閱。查閱日:2026-10-11。
查閱位置:PB01 取證與 Marketed 表述;時序與許可現況仍須核實
- E11|臺灣新吉美碩 POSLUMA 正式公告
發布/版本日期:2025-12-15;事件或資料期間:2025-12。查閱日:2026-10-11。
查閱位置:全資子公司身分、公司核准公告、授權及預定供應
更新與更正
首次公開完整報告;資料截至 2026 年 10 月 11 日。
新增台灣供應鏈,以及台灣與海外六家公司的公開交易入口、業務收入口徑與研究限制比較;保留原國際分析、圖表與可重算模型。