
────────────────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
一種藥,既想要小分子的口服便利,又想要抗體抓住複雜標靶的能力,做得到嗎?
2026 年,答案第一次從研究簡報走進藥局。
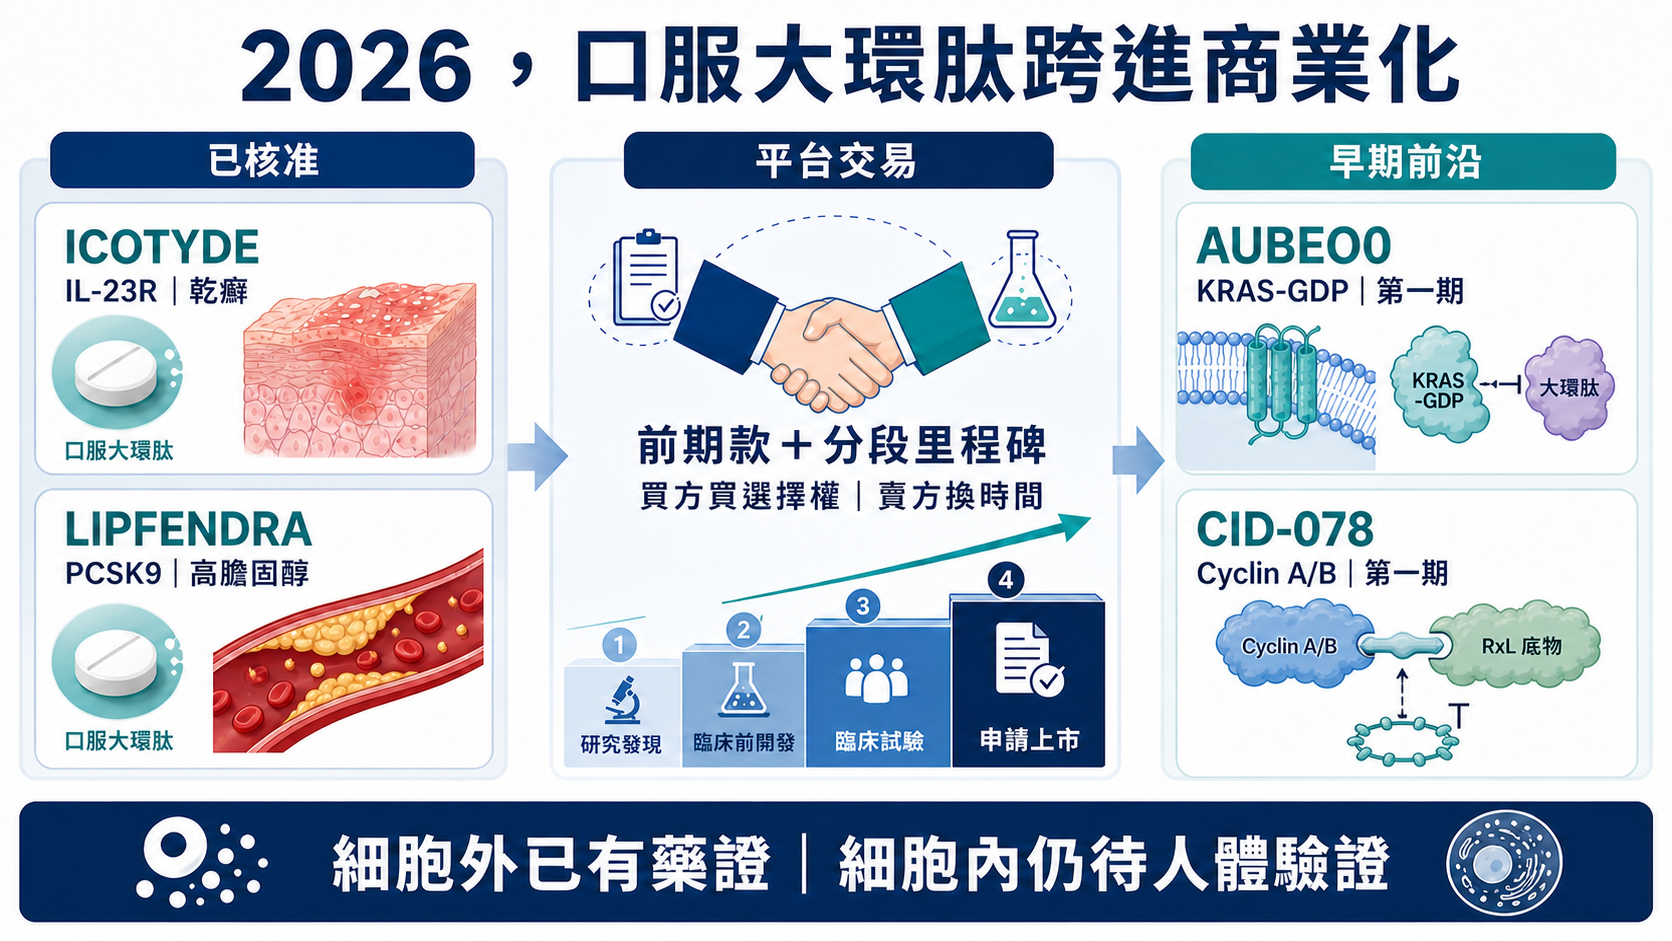
3 月,嬌生的 ICOTYDE(icotrokinra,研發代號 JNJ-2113)獲美國食品藥物管理局(FDA)核准;7 月,默沙東的 LIPFENDRA(enlicitide,研發代號 MK-0616)接著過關。前者攔截介白素 23 受體(IL-23R),治療中重度斑塊型乾癬;後者抑制前蛋白轉化酶枯草桿菌蛋白酶 9(PCSK9),降低俗稱「壞膽固醇」的低密度脂蛋白膽固醇(LDL-C)。
兩個標靶早已被注射型生物製劑證明有效,真正的新事,是它們現在都有了口服版本。
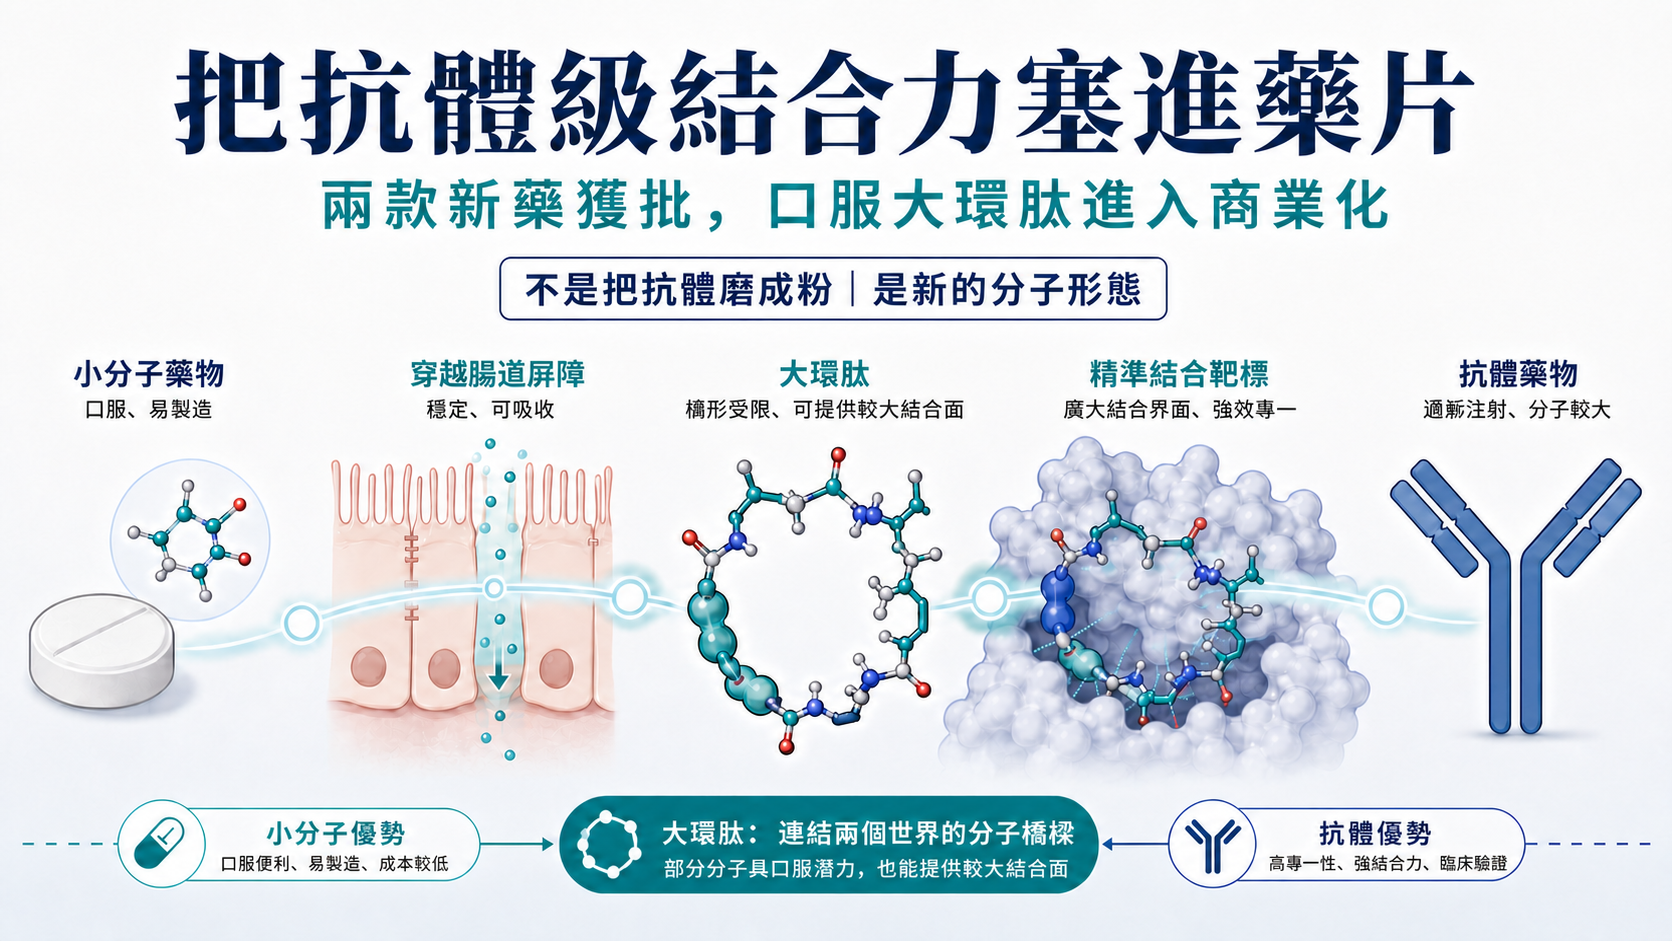
這不是把抗體磨成粉塞進藥片。口服大環肽是另一種分子形態:它比傳統小分子大,能形成較廣的接觸面;又遠小於抗體。研究人員藉由環狀結構鎖住構形,再調整極性、脂溶性、分子內氫鍵與代謝穩定性,讓部分分子有機會穿過腸道,甚至進入細胞。
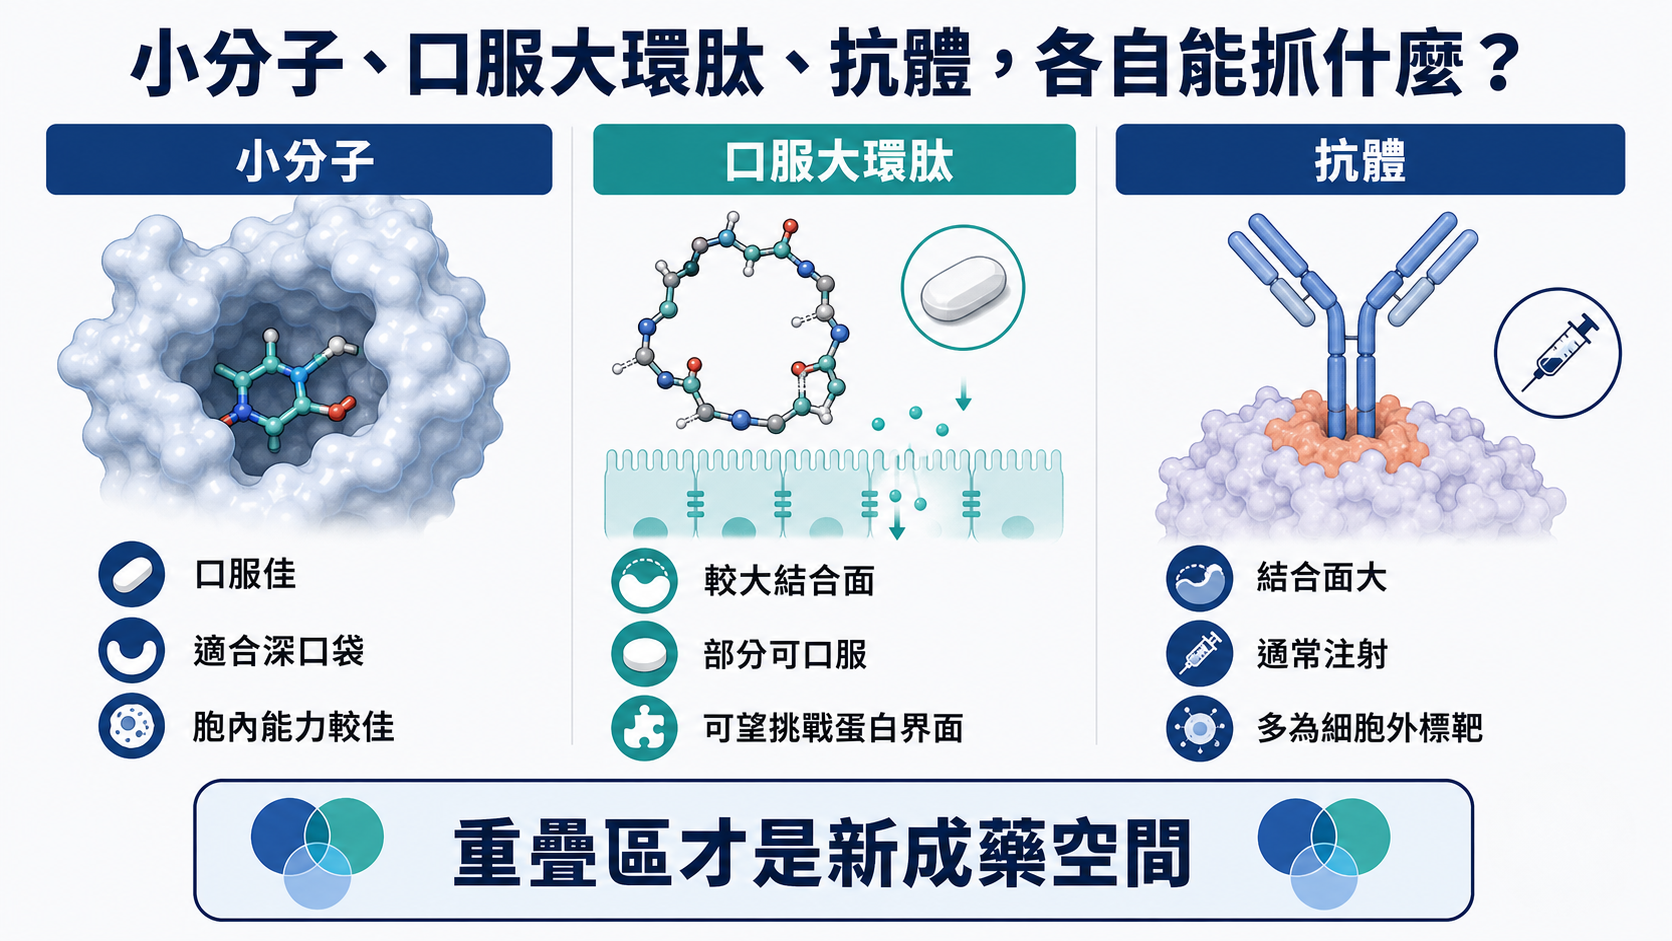
藥物研發長年存在一道分界:小而深的口袋交給小分子,平坦、寬廣的蛋白表面多半交給抗體。口服大環肽想做的,就是把這道牆往外推。
問題是,兩張藥證只證明這條路走得通,並不代表每個平台都能走到終點。真正的產業競賽,才剛開始。
這場突破累積了很多年。早期研究者得先學會在巨大化學空間裡找序列,再讓分子折成需要的形狀;接著還要對抗腸道酵素、跨過腸壁,把微弱暴露放大到足以產生療效;最後,製程團隊還得把實驗室裡可行的合成,變成能支撐全球市場的生產。
兩張藥證落地,等於把「發現、吸收、臨床、製造」四段第一次完整串起來。市場現在重估的,是一條終於能跑完的產業鏈。
【圖 1|把抗體級結合力塞進藥片】
────────────────────
💊 一、第一站:替注射藥開一扇口服門
第一批成功的口服大環肽,先選擇已被抗體或核酸藥物驗證的細胞外標靶,暫時避開沒人理解的新生物學。
這個策略很務實。藥廠不必同時承擔「標靶到底有沒有用」和「分子到底能不能口服」兩種風險,只要先回答後者。
ICOTYDE 是第一個代表案例。FDA 在 2026 年 3 月 17 日核准它,用於符合條件的中重度斑塊型乾癬成人與青少年。四項第三期試驗合計約 2,500 人;其中青少年與成人共同納入的 PSO-3 研究顯示,治療 16 週後,65% 患者達到皮膚評估「幾乎或完全清除」,50% 達到乾癬面積與嚴重度改善 90%。
這些數字不能直接拿來宣稱它勝過所有頭部 IL-23 抗體,因為不同試驗的人群與設計並不相同。它真正打開的市場,是讓不願打針、尚未走到生物製劑,卻又需要系統性治療的患者,多一個標靶口服選項。
口服也有代價。ICOTYDE 每天服用一次,必須晨起空腹配水吞服,至少等 30 分鐘才能吃東西。對能規律服藥的人很方便;對依從性差的患者,一年只打幾次的長效注射,未必比較麻煩。
LIPFENDRA 則把抗體的另一塊領地打開。PCSK9 是成熟降脂標靶,但過去的高效產品主要是注射型單株抗體與小干擾核糖核酸。默沙東的口服大環肽在第三期研究中,24 週時相較安慰劑把 LDL-C 多降低 56%;在雜合子家族性高膽固醇血症患者中,降幅為 59%。
這足以支持降脂適應症核准,卻還沒有回答心肌梗塞、中風與心血管死亡能否實際下降。大型心血管結局試驗仍在進行。對一款慢性病口服藥而言,能不能從「降低一個數字」走到「改變硬終點」,會決定它最後是方便的新選項,還是重寫治療順序的標準療法。
更重要的是,口服大環肽不會把注射藥一次清空。
服藥方式只是乾癬患者考量的第一層,皮膚清除深度、起效速度、安全性與一年要記得用藥幾次,同樣會影響選擇;高膽固醇患者也會在每天服藥、每月或每季注射,以及由醫療體系管理的長效療法之間取捨。口服藥把處方入口往前推,注射藥則可能憑長效與依從性守住位置。
因此,口服大環肽最先創造的市場,不一定是「把原本的注射收入全部搶走」,而可能是把一批從未願意進入注射治療的人帶進標靶治療。這會使同一標靶的市場變大,也會讓藥廠重新分配價格、給付與銷售資源。最後誰吃到最大價值,不能只看分子療效,還要看處方位置。
【圖 2|小分子、口服大環肽與抗體的成藥空間】
────────────────────
💰 二、兩張藥證落地前,大藥廠早已先用交易卡位
ICOTYDE 的起點,可以追溯到嬌生與 Protagonist Therapeutics 在 2017 年啟動的合作。Protagonist 負責早期發現與第一期開發,嬌生承接後續臨床與全球商業化。將近十年後,這筆合作才換來第一張藥證。
後來者顯然不想再等十年才搶入口。
2024 年,默沙東與 Unnatural Products 簽下研究合作,前期款未公開,單一候選藥另有最高約 2.2 億美元里程碑;2025 年,艾伯維用約 2 億美元前期付款收購 Nimble Therapeutics,另保留最高約 1.3 億美元里程碑,連同口服 IL-23R 計畫與肽類發現平台一起收入囊中。
同一年,argenx 與 Unnatural Products 的多標靶合作包含兩位數百萬美元前期款、近期付款與研發經費,另有最高約 15 億美元的選擇權與里程碑;Biogen 與 Dayra Therapeutics 合作,前期付款為 5,000 萬美元。2026 年,諾華再和 Unnatural Products 簽約,前期與臨床前里程碑最高 1 億美元,後續研發、監管與商業里程碑最高 17 億美元。
亞洲資產也加入競逐。翰森製藥把 HS-20118 在中國大陸、香港、澳門與台灣以外的權利授予 Avere,取得 1.2 億美元前期付款、最高 21.8 億美元里程碑、銷售分成與股權安排。
最高里程碑的加總最容易誤導。候選藥只有通過臨床、監管與銷售關卡,里程碑才可能逐段支付;帳面上的最高總額,離已到帳收入還很遠。
真正的訊號在於:多數交易簽約時仍在發現或臨床前階段,部分甚至沒有公布標靶。跨國藥廠希望同時取得三種東西——持續生產候選藥的能力、進入新標靶的選擇權,以及不讓競爭對手先占平台的保險。
這也解釋為何交易會先於管線爆發。對大型藥廠而言,等到人體數據漂亮再買,成功率比較高,價格也往往更昂貴;在平台早期簽約,則能用前期付款控制下檔,把後續成本綁在臨床與商業里程碑上。對小型平台公司而言,合作換來的是現金、開發能力與製造經驗,代價是把部分產品經濟權益提早交出去。
同一筆交易,買方買的是選擇權,賣方賣的是時間。這才是數十億美元「潛在總額」背後真正的資本配置。
【圖 3|口服大環肽:從兩張藥證到平台交易】
────────────────────
🧬 三、真正的分水嶺,不在腸道,而在細胞膜
IL-23R 與 PCSK9 都位於細胞外。它們證明口服大環肽可以替部分注射藥提供新劑型,卻還沒有證明這類分子能穩定處理細胞內最困難的標靶。
更大的想像,是讓大環肽穿過細胞膜,抓住傳統小分子也難以處理的蛋白質—蛋白質相互作用(protein-protein interaction,PPI)。
中外製藥的 AUBE00 正在第一期試驗中,採取選擇性 KRAS-GDP 抑制策略,希望處理多種 KRAS 驅動腫瘤。它的上一代計畫 LUNA18 已在 2025 年停止,中外製藥把資源轉向 AUBE00。這段更替提醒市場:口服、人體暴露與進入細胞三關都過了,仍須另外證明治療窗足夠寬。
Circle Pharma 的 CID-078 也在第一期試驗。它繞開傳統激酶的催化口袋,試圖阻斷 Cyclin A/B 與底物的結合界面,治療晚期實體腫瘤。這種用法更接近大環肽的長期使命:把原本缺少藥物口袋的胞內蛋白,重新拉回可成藥範圍。
但兩條路的證據等級仍相差很遠。細胞外標靶已有核准產品;胞內計畫目前主要停在第一期。市場可以為潛力定價,不能把第一期當成商業化已被證明。
────────────────────
🏭 四、從能吃到能賺,還要過四道關
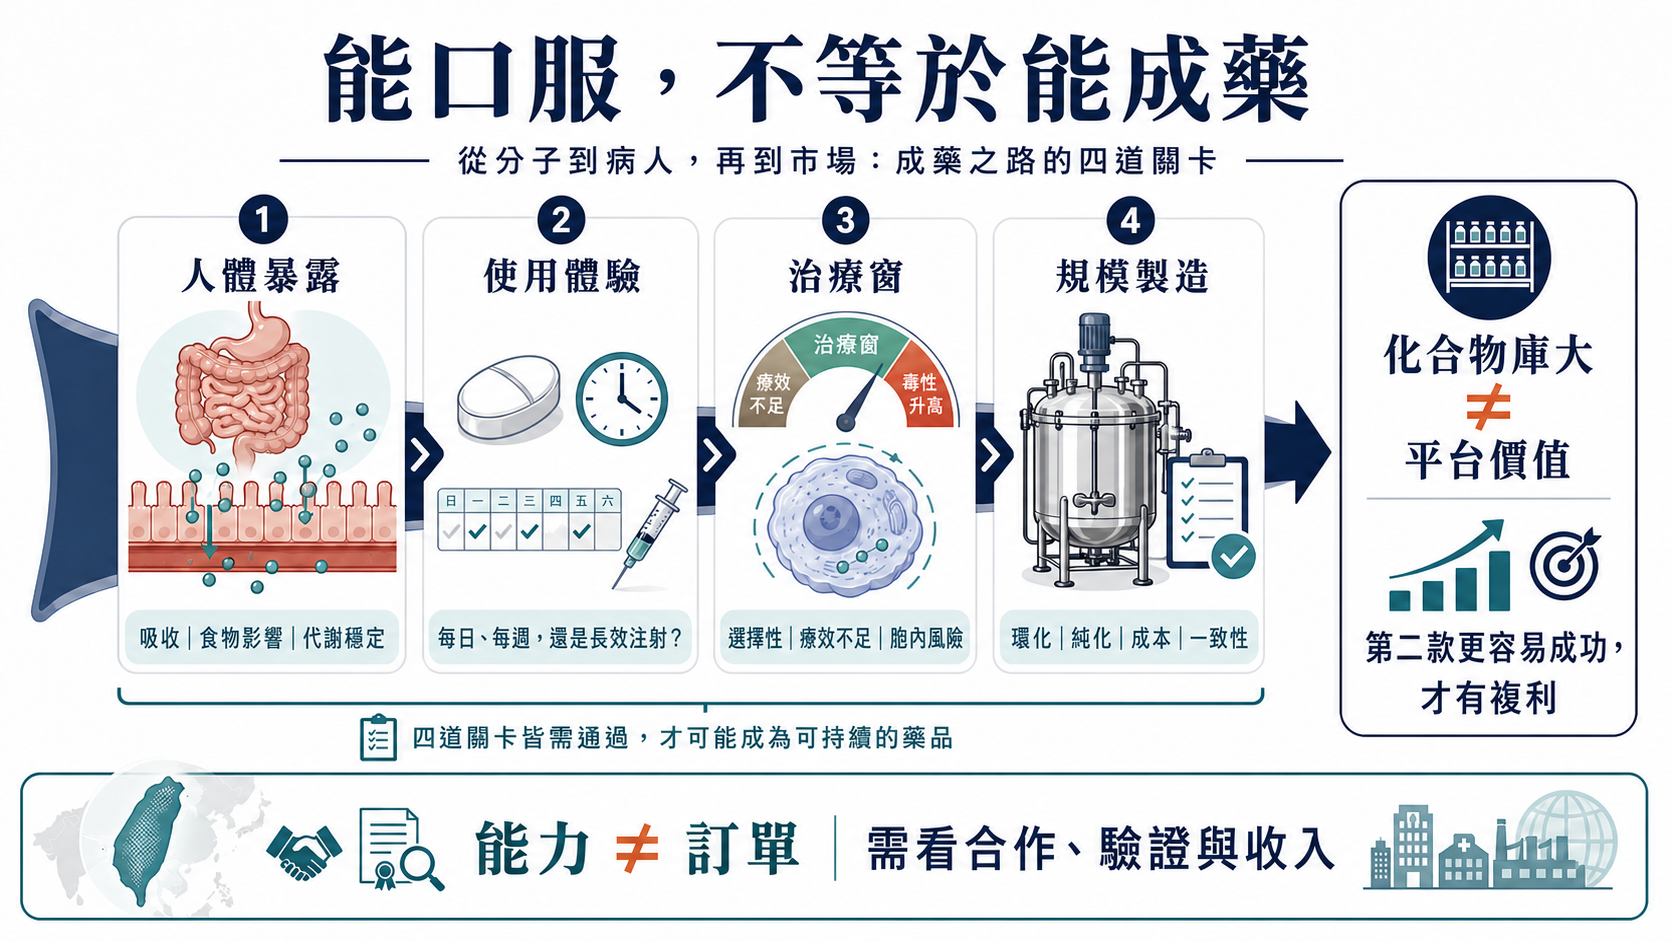
口服大環肽至少要過四道關。
① 第一道是人體暴露。肽類容易被消化酶分解,也不容易穿過腸上皮。研發團隊必須同時處理構形、極性、脂溶性、氫鍵、食物影響與代謝穩定性。ICOTYDE 的空腹規定,正好證明吸收難題仍在。
② 第二道是使用體驗。每天吃、每週吃,還是一年打幾針,沒有絕對答案。患者的疾病嚴重度、生活型態、食物限制與醫療體系管理方式,都會改變便利性的排序。翰森正以 HS-20118 探索每週口服;公司兩份公告對終末半衰期分別使用「約 6 至 7 天」與「約 100 小時」的口徑,確切數值仍應等待完整臨床資料確認。
③ 第三道是治療窗。尤其進入細胞後,分子可能同時碰到正常細胞需要的訊號。選擇性不夠,理論上很漂亮的標靶也可能被毒性擋住。
④ 第四道是製造。非天然胺基酸、複雜立體結構、環化與純化,都會增加放大難度。默沙東甚至為 enlicitide 建立大規模生物催化合成路線。平台的護城河因此從分子發現一路延伸到品質、成本與全球供應。
【圖 4|平台價值的四道關卡】
────────────────────
📈 五、投資人真正該算的,是平台能否複製
口服大環肽很容易被包裝成「下一個抗體藥物複合體(ADC)」:平台適用範圍廣、交易金額大,又有兩款新藥接連核准。
這個比喻可以提醒市場注意新分子形態,卻不能直接複製估值。
🔎 一個平台值不值錢,至少要看五件事:
① 第一,是否能在不同標靶上重複做出人體可吸收的分子。
② 第二,療效能否接近或勝過既有注射藥。
③ 第三,胞內計畫能否建立治療窗。
④ 第四,製造成本能否隨規模下降。
⑤ 第五,第一款產品成功後,第二款的成功機率是否真的提高。
如果每換一個標靶,都要重新解決吸收、毒性與製造,所謂平台仍只是化合物分類。若同一套設計與製造能力可以反覆跨越這些關卡,平台才可能形成複利。
對台灣與亞洲產業鏈而言,機會可能落在肽類合成、非天然胺基酸、分析方法、製程放大與藥品委託開發製造。能力和訂單之間仍隔著客戶驗證、正式合作與收入認列;跨過這三步以前,不應把任何供應商直接貼成受惠股。
兩張藥證證明了一件事:介於小分子與抗體之間的灰色地帶,已經能長出真正的產品。
下一階段要證明的,則是這片灰色地帶能不能長成一個產業。
口服大環肽的魅力,來自它在兩個世界之間築橋。
過去的藥物設計常被迫在「吃得到」與「抓得住」之間二選一;如今,研究者第一次有機會把這道選擇題留到更後面再回答。
—
資料依據:FDA ICOTYDE 與 LIPFENDRA 核准資料及標籤、嬌生與默沙東公司公告、AbbVie/Nimble、Biogen/Dayra、Unnatural Products、翰森/Avere 官方交易公告、中外製藥 AUBE00 公告及美國臨床試驗登錄。完整一級來源清單另附於專案資料夾。
*本文為醫藥產業與投資教育,不構成醫療、用藥或投資建議。跨試驗數據不可直接比較;前期付款、里程碑與潛在交易總額的會計與風險意義不同;早期臨床計畫仍可能失敗。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈把抗體級結合力塞進藥片!兩款新藥獲批,大藥廠搶押口服大環肽〉,Drugnews|藥時事,2026/09/06,https://drugnews.com.tw/articles/2026-09-06-oral-macrocyclic-peptide-platform.html