
────────────────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
做中樞神經藥物的人,手上可能握著一把很好的劍:抗體能抓到致病蛋白、基因療法能關掉錯誤基因、核酸藥物能精準沉默訊號。
但城門不開,劍再鋒利也沒有用。
這道城門就是血腦屏障(blood-brain barrier,BBB)。它保護大腦免受血液中有害物質侵入,也把多數大型治療分子擋在外面。於是,過去被當成藥物後端工程問題的 delivery,開始被跨國藥廠拉到管線策略最前面。
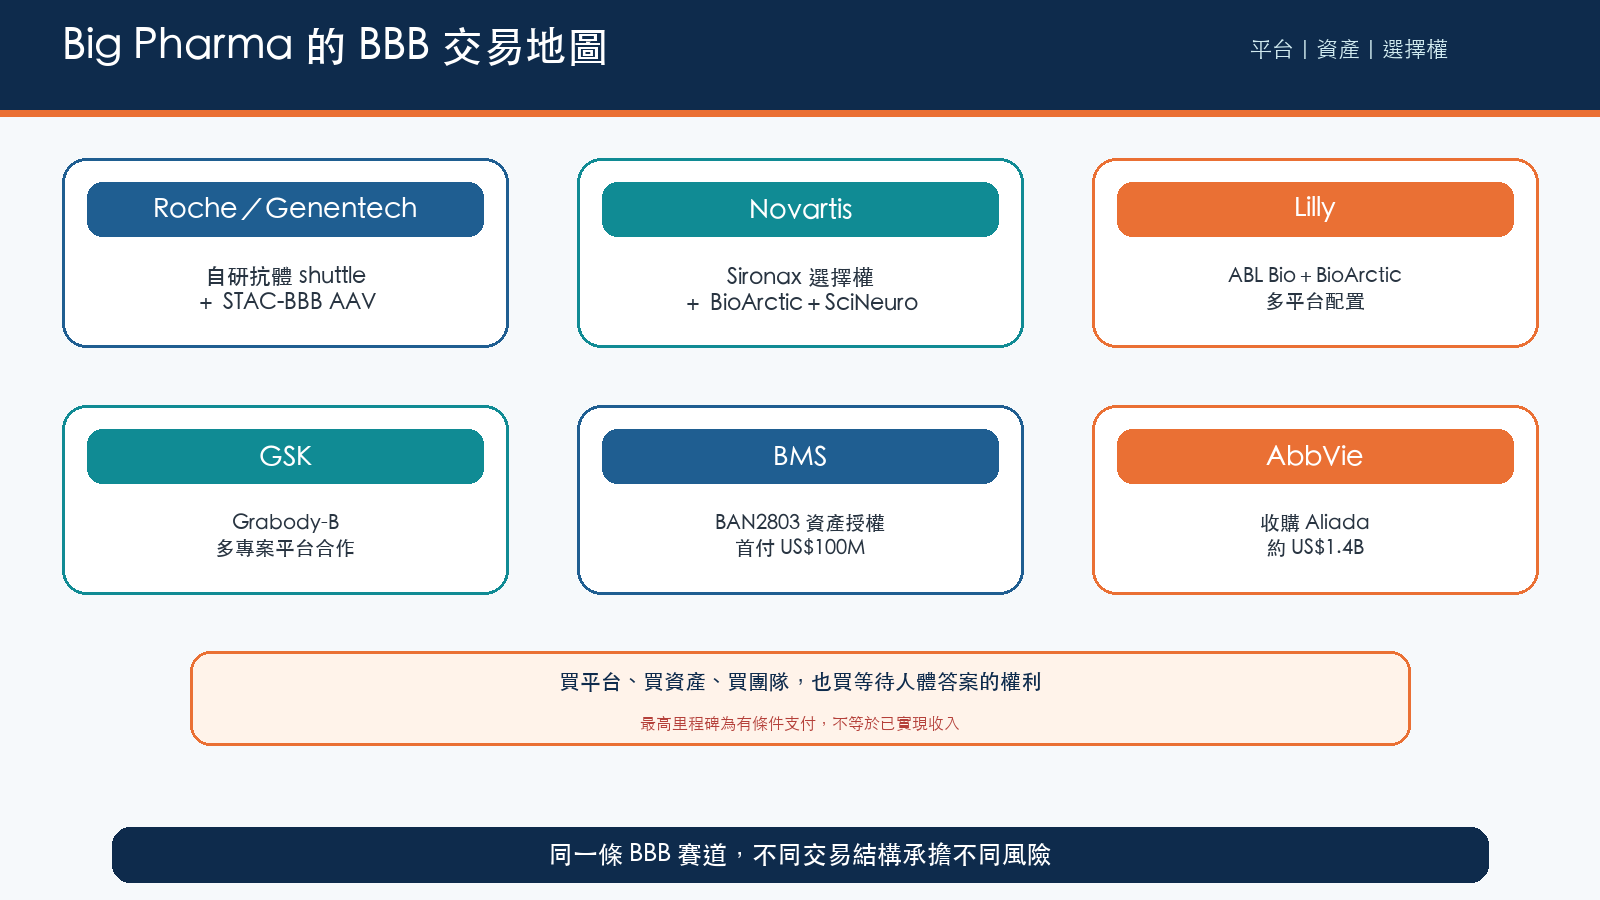
AbbVie 花約 14 億美元收購擁有 MODEL 平台的 Aliada;Bristol Myers Squibb 以 1 億美元首付款取得包含 BrainTransporter 的抗體專案;Novartis 連續布局 Sironax、BioArctic 與 SciNeuro;Lilly 同時和 ABL Bio、BioArctic合作;GSK、Sanofi、Roche/Genentech 也各自押注不同路線。
Big Pharma 正在集體變成「養馬人」,而且還在加速。
他們買的不是同一匹馬,而是多張把抗體、核酸與基因療法送進大腦的門票。原因很現實:今天沒有人能確定,哪一種受體、哪一種貨物、哪一種疾病,最後能跑完全程。
────────────────────
🐴 一、所謂「特洛伊木馬」,到底怎麼進城?
血腦屏障由緊密相連的腦微血管內皮細胞、周細胞與星狀膠質細胞等共同維持。小型脂溶性分子相對容易通過;多數抗體、酵素、寡核苷酸與病毒載體,進入腦實質的效率很低。
BBB shuttle 的核心不是把屏障撞開,而是借用屏障原本就存在的運輸系統。
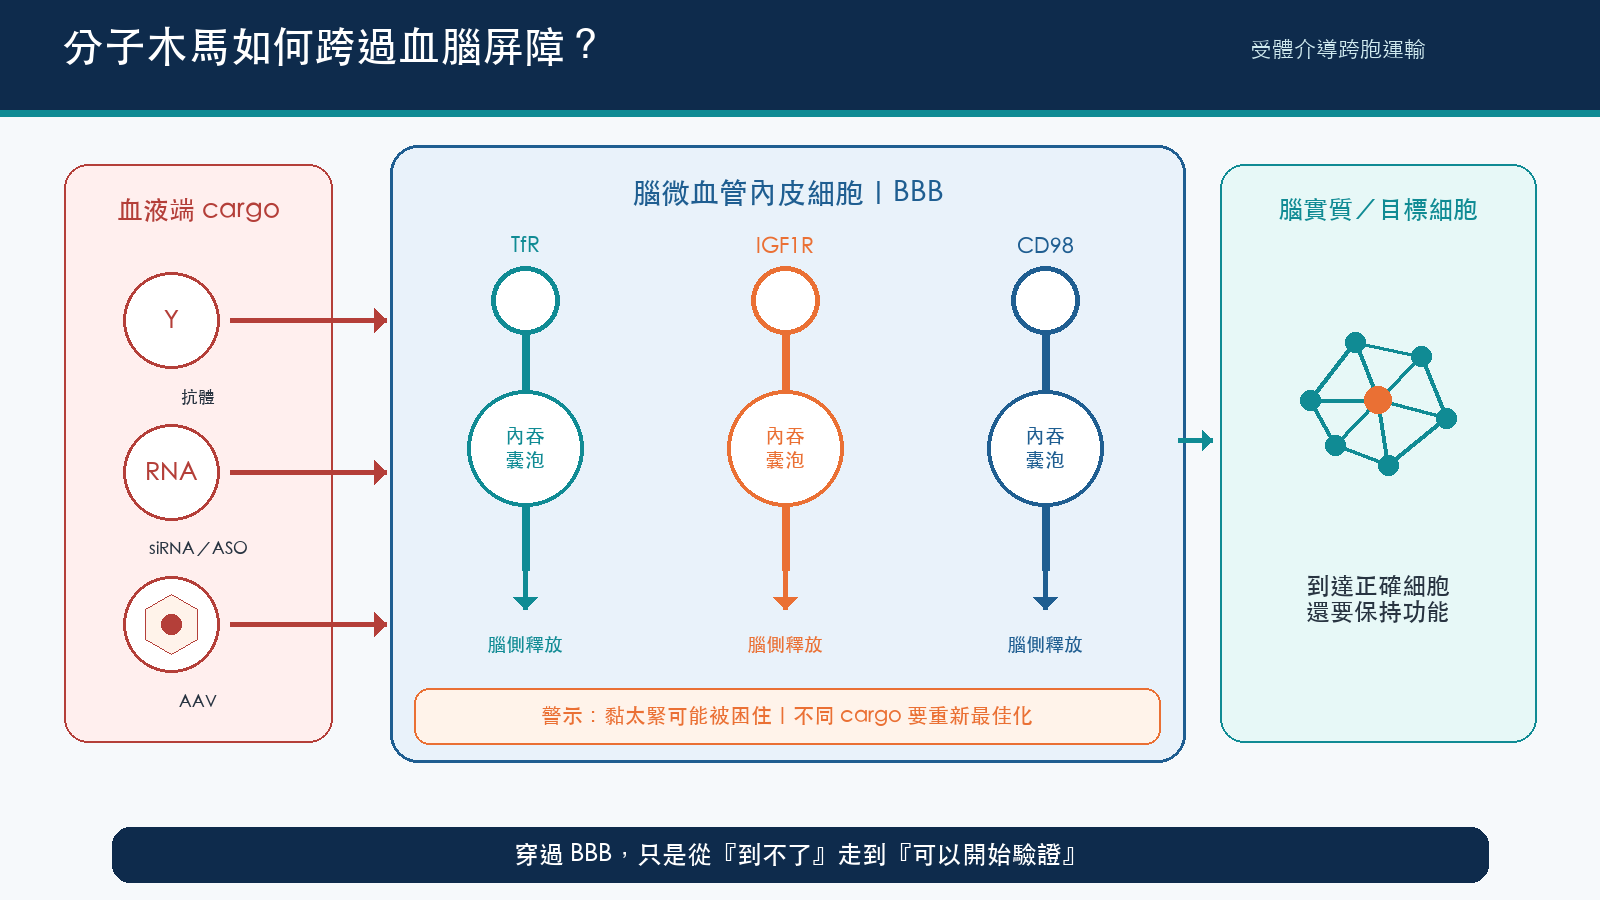
以受體介導跨胞運輸(receptor-mediated transcytosis,RMT)為例,工程化分子先抓住腦血管內皮細胞表面的轉鐵蛋白受體(TfR)、胰島素樣生長因子 1 受體(IGF1R)或 CD98 等入口,被細胞包進囊泡,穿過內皮細胞,再在腦側釋放。
這像把治療貨物藏進一匹能被城門辨認的木馬。
但「能黏上受體」不等於「能有效送達」。親和力太高,分子可能黏在內皮細胞裡或被送去分解;親和力太低,又可能無法形成足夠運輸。雙價、單價、pH 敏感性、受體占用、周邊組織表達、貨物大小與釋放位置,都會改變最後進入腦實質的量。
而且不同 cargo 面對不同問題。抗體需要保持靶點結合與效應功能;siRNA、ASO 等核酸還要進入正確細胞與胞質;AAV 載體則牽涉組織嗜性、免疫反應、基因表達持續性與重複給藥。
因此,「穿過 BBB」不是一項單一技能,而是一組需要按分子與疾病重新最佳化的工程。
────────────────────
🏇 二、Roche 自己有馬,為什麼還要外面買?
Roche 是最早把 BBB shuttle 推進臨床後期的藥廠之一。
它的 trontinemab 把抗類澱粉蛋白抗體和針對 TfR1 的 Brainshuttle 模組結合,希望提高抗體進入大腦的效率。Roche 2026 年 8 月的官方資料顯示,trontinemab 正在兩項早期阿茲海默症第三期試驗中評估。
這是目前最接近驗證「大型藥廠自研 shuttle 能否轉成臨床價值」的案例之一。但早期試驗中的類澱粉蛋白清除與安全訊號,仍不能替第三期臨床結局背書。
同時,Roche 旗下 Genentech 在 2024 年和 Sangamo 簽下 STAC-BBB 合作。Sangamo 官方資料顯示,Genentech 取得針對 tau 與另一未公開神經靶點的鋅指抑制技術,以及相同靶點的 STAC-BBB AAV 衣殼授權;Sangamo 預計取得合計 5,000 萬美元的近期首付款與里程碑,並有資格取得最高 19 億美元的後續里程碑。
兩條路線解決的問題並不相同。trontinemab 是抗體 shuttle;STAC-BBB 想處理的是靜脈給藥後的基因治療載體。Roche 同時配置,代表它沒有把「穿腦」押成單一路線。
這也是整個產業的縮影:藥廠不是缺乏信仰,而是知道不同 modality 需要不同的馬。
────────────────────
🎟️ 三、Novartis 的打法:先把多張門票拿在手裡
Novartis 的布局最能說明「不知道誰會贏,所以先保留選擇權」。
2025 年 7 月,Novartis 在季報中披露取得 Sironax Brain Delivery Module 平台的獨家收購選擇權。這不是立即買下整家公司,而是先獲得未來是否收購平台的權利。
同年 8 月,Novartis 再與 BioArctic 簽下 BrainTransporter 的選擇權、合作與授權協議:先支付 3,000 萬美元,由 BioArctic 將 shuttle 接上 Novartis 的未公開神經退化候選分子;Novartis 看完研究資料後,再決定是否行使授權選擇權。若行使,BioArctic 有資格取得最高 7.72 億美元里程碑與分級權利金。
2026 年 1 月,SciNeuro 又公告把帶有自家 shuttle 的類澱粉蛋白抗體專案授權給 Novartis。雙方在早期開發合作,後續由 Novartis 主導全球開發與商業化,交易條件未公開。
三筆交易分別對應平台收購選擇權、平台接駁與成品資產授權。
這種組合的好處是,Novartis 不必現在就宣布哪個受體或分子設計勝出;它先用不同契約取得觀察與加碼的權利,等人體藥物動力學、安全與療效資料出來,再把資本集中到跑得最快的路線。
────────────────────
💼 四、Lilly、GSK、BMS、Sanofi:每一家買法都不一樣
Lilly 的配置同樣跨平台。ABL Bio 官方資料顯示,雙方在 2025 年簽下 Grabody 平台授權、研究與合作,涵蓋多種 modality、複數候選分子;交易潛在總額 26.02 億美元,包括 4,000 萬美元首付款,Lilly 另投入 1,500 萬美元股權投資。2026 年 6 月,Lilly 再和 BioArctic 簽約,把未公開候選分子接上 BrainTransporter,首付款 3,000 萬美元、潛在里程碑最高 7.70 億美元。
GSK 走的是平台使用權。ABL Bio 官方公告與 GSK 年報確認雙方在神經退化疾病展開合作;ABL Bio 披露,首付款加近期里程碑為 7,710 萬英鎊,潛在總額最高 21.4 億英鎊。平台合作的想像空間在於可重複掛載不同候選分子,但「潛在總額」絕不是今天已收到的收入。
Bristol Myers Squibb 選擇從資產切入。2024 年 12 月,BioArctic 把 BAN1503、BAN2803 及相關產品的全球權利授予 BMS,其中 BAN2803 使用 BrainTransporter。BioArctic 在交易生效後取得 1 億美元首付款,並有資格取得最高 12.5 億美元里程碑及分級權利金。這是 BrainTransporter 的第一筆正式授權,卻仍是一項臨床前/早期資產風險很高的交易。
Sanofi 則先買一個具體候選分子。它在 2022 年取得 ABL301(現稱 SAR446159)的全球權利。ABL Bio 2025 年公布的健康成人第一期試驗顯示,研究已完成,後續臨床由 Sanofi 主導;這證明分子完成了早期安全與藥物動力學測試,不代表已在帕金森氏症患者中證明療效。
每一筆交易都叫 BBB delivery,實際買的是不同層級:平台、選擇權、候選分子、開發責任,甚至是整家公司。
────────────────────
🏰 五、AbbVie 最乾脆:直接把馬場買下來
2024 年 10 月,AbbVie 宣布以約 14 億美元收購 Aliada,交易年底完成。
Aliada 的 MODEL 平台利用 TfR 或 CD98 等受體,嘗試把抗體、siRNA 等不同貨物送進大腦;首發候選 ALIA-1758 是帶有 TfR shuttle 的 3pE-Aβ 抗體。AbbVie 一次買進候選藥、平台、團隊,以及未來在不同 cargo 上重複使用的能力。
但這筆交易也提醒投資人,大藥廠願意付高價,並不等於技術已完成臨床驗證。
ClinicalTrials.gov 顯示,ALIA-1758 的第一期健康受試者試驗已於 2025 年完成,共 53 人,登錄頁面尚未張貼結果。它還沒有在阿茲海默症患者中證明臨床療效。
14 億美元買的是「資產加平台的未來選擇權」,不是一張已兌現的藥證。
這也是 BBB delivery 估值最容易被誤讀的地方:收購價格可以很大,證據階梯仍可能很早。
────────────────────
🧪 六、真正的馬王,要過五道人體關卡
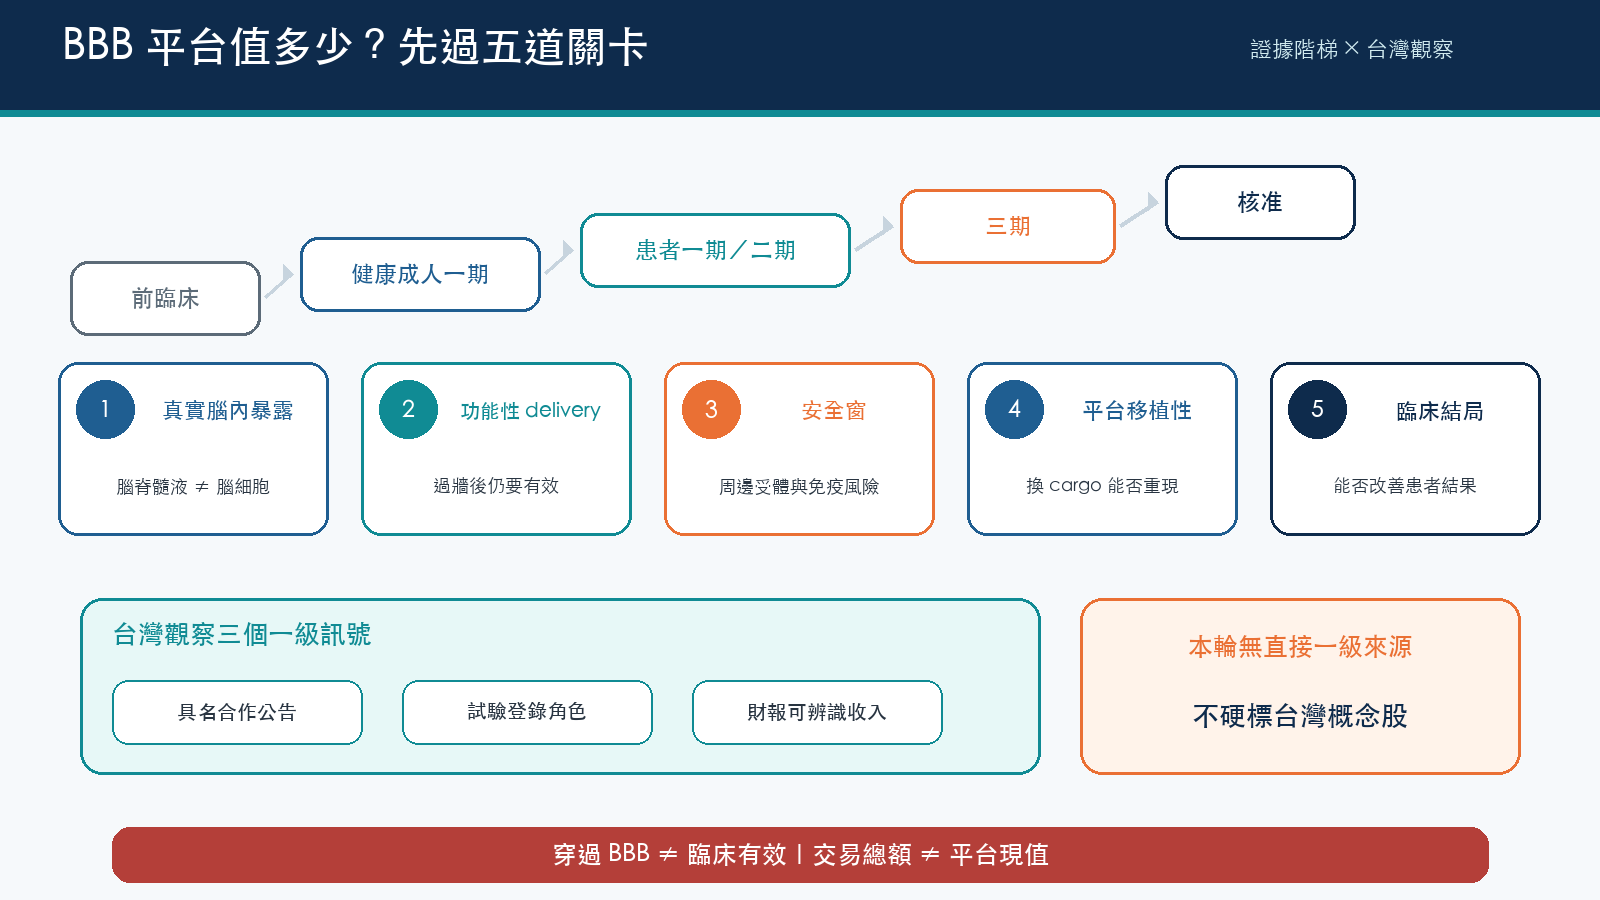
第一道是暴露。藥物進入腦脊髓液,不必然等於進入需要治療的腦區與細胞;總腦濃度也可能把停留在血管內皮的分子算進去。
第二道是功能。貨物穿過屏障後,還要保持正確結構、結合力與細胞內作用。對核酸和基因療法而言,跨過 BBB 只是第一關,進細胞與正確表達同樣困難。
第三道是安全。TfR、IGF1R、CD98 等受體並非只存在於大腦;周邊器官表達、受體占用、免疫反應與長期給藥,都可能形成新的毒性。
第四道是製造。同一 shuttle 接上不同 cargo,未必保留相同產率、穩定性、藥物動力學與品質控制。平台「可重複」必須一項一項證明。
第五道是臨床價值。更多藥進入大腦,最後仍要轉成患者的功能、疾病進展或生存改善。生物標誌物變化是證據,不是商業化終點。
目前 trontinemab 已進第三期,部分其他專案處於第一期或臨床前。這個產業仍在同時回答兩個問題:木馬能不能進城,以及進城後能不能真的改變戰局。
────────────────────
🇹🇼 七、台灣能不能參與這場養馬競賽?
台灣在抗體製造、細胞與基因治療、藥物傳輸、蛋白質工程和臨床試驗上都有產業基礎,但本輪查核沒有找到台灣上市櫃或興櫃公司與上述 BBB shuttle 交易存在直接、由公司公告確認的合作、授權或訂單。
因此,不能因為某家公司會做抗體、CDMO 或核酸,就直接貼上「BBB delivery 概念股」。
更務實的觀察方式,是等待三種一級訊號:公司公告具名 shuttle/cargo 合作、試驗登錄出現台灣公司為 sponsor 或 collaborator、財報揭露可辨識的相關收入或里程碑。
台灣團隊若想切入,最可能的價值不是模仿一個 TfR 雙抗,而是證明某一種 cargo 的完整交付:可製造、可放大、可跨過屏障、可到達正確細胞,並在人體取得可接受的安全窗。
────────────────────
🔭 八、交易簽完後,真正該追的是四個兌現訊號
第一,看選擇權有沒有被行使。
簽一份 option agreement,只代表大藥廠願意付費看資料。當它在約定時間真正行使選擇權、支付下一筆款項,才表示內部盡職調查後仍願意承擔後續開發。
第二,看同一平台有沒有第二個 cargo。
一個專案成功,可能來自那顆分子本身;第二、第三個不同貨物仍能維持暴露、安全與製造,才能說明平台具有移植性。對平台公司來說,後續專案往往比首發專案更能決定溢價。
第三,看人體證據從「有進去」走到「有作用」。
腦脊髓液濃度、影像或生物標誌物可以證明 delivery 方向正確,但患者是否維持功能、延緩疾病進展,仍要靠適當對照與足夠時間回答。越靠近臨床結局,平台風險才真正下降。
第四,看製造與給藥能不能支撐商業化。
一個分子在小規模試驗能生產,不代表接上不同貨物後仍能穩定放大。給藥劑量、輸注頻率、免疫反應、成本與品質控制,都會決定「穿得過去」能不能變成一門生意。
這四個訊號比新聞稿中的最高里程碑更慢,卻更接近平台真正兌現的順序:先選擇、再複製、再證明、最後放大。
反過來說,也有三種需要提高警覺的負面訊號:合作方把候選分子從管線表移除卻沒有說明、試驗完成很久仍不公布可以判斷腦部暴露的資料、平台多年只有首發專案而沒有第二個 cargo 進入人體。
單一延遲可能只是製造、招募或組合排序,不足以宣判平台失敗;若多個專案反覆卡在同一關,例如腦內暴露不足、周邊毒性或無法維持功能,就代表問題可能來自平台本身。判讀時要看「失敗聚集在哪一層」,而不是只看公司有沒有再簽新合作。
────────────────────
🎯 結語:Big Pharma 買的不是馬王,是等待答案的權利
把這些交易排在一起看,最有意思的不是金額,而是結構。
Roche 一邊推自研抗體 shuttle,一邊買 AAV delivery;Novartis 同時用收購選擇權、平台合作與資產授權;Lilly、GSK、BMS、Sanofi、AbbVie 也分別用不同方式卡位。
這說明 BBB delivery 已從單一管線的技術附件,升級成 CNS 研發的組合能力。
但「大家都在買」不是技術已成功的證據,反而說明勝負還沒定。若已有一條路線能穩定跨疾病、跨 cargo 複製,大藥廠就不需要同時養這麼多匹馬。
接下來真正決定價值的,不是哪家公司簽出最大的「最高里程碑」,而是哪一個平台先拿出人體分布、功能性 delivery、長期安全與臨床結局。
特洛伊戰爭最後靠一匹木馬進城。
CNS 新藥的戰爭,可能要先養一整座馬場,才知道誰真的跑得到終點。
—
主要一級來源:Roche 2026 阿茲海默症組合更新、Sangamo/Genentech STAC-BBB 協議、Novartis 2025 Q2 交易更新、BioArctic/Novartis 協議、SciNeuro/Novartis 協議、BioArctic/Lilly 協議、ABL Bio/Lilly 公告、ABL Bio/GSK 資料、BioArctic/BMS 協議、ABL301 第一期結果、AbbVie/Aliada 收購公告、ALIA-1758 ClinicalTrials.gov。
本文為醫藥產業與資本市場資訊整理,不構成醫療建議或投資建議。未上市候選藥與平台仍有臨床、製造、監管及商業風險;首付款、潛在里程碑、合作或收購均不等於產品成功或未來營收已實現。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈Big Pharma 集體變養馬人!血腦屏障成了 CNS 新藥最貴入口〉,Drugnews|藥時事,2026/09/08,https://drugnews.com.tw/articles/2026-09-08-big-pharma-bbb-delivery.html