
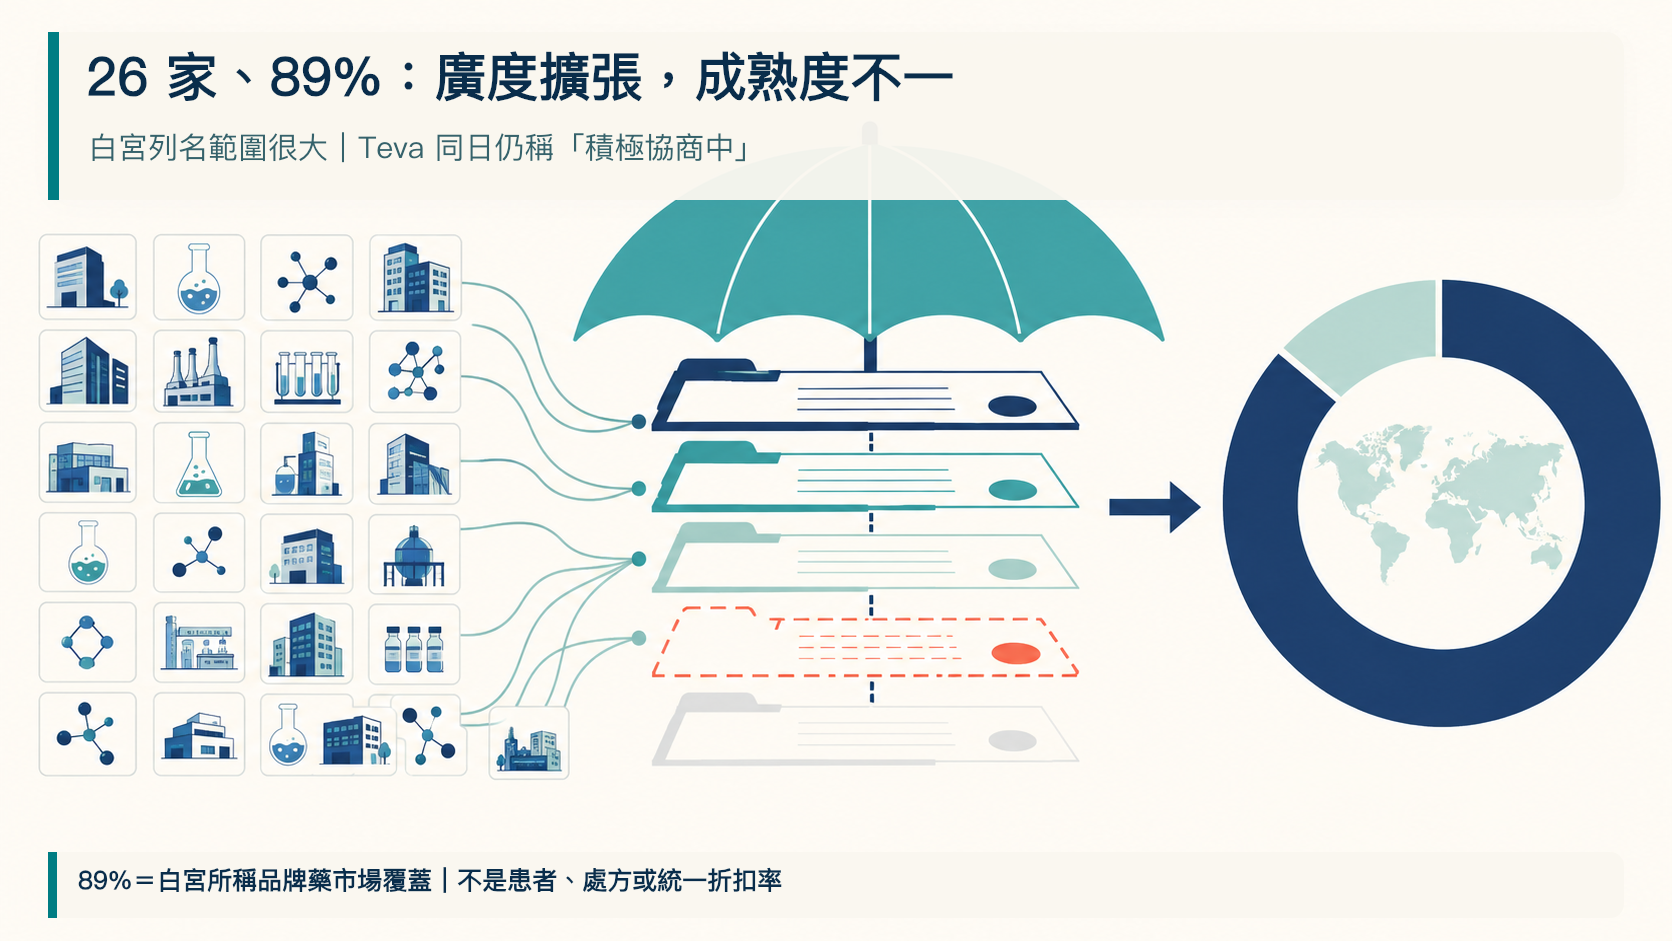
白宮說,8 月 31 日新增 9 家後,MFN 藥價安排已擴至 26 家,涵蓋美國品牌藥市場 89%。最大反差卻是:同日 Teva 公司稿仍寫「有意達成協議」、仍在積極協商,若談成才會進入後續承諾。因此,26 與 89% 說的是政策擴張,不能自動等同 26 份條款都已同樣定案,更不能直接推導每種藥、每一州與 Medicare 已經降到哪個價格。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
這個反差不是文字遊戲,而是讀懂這一輪美國藥價政策的入口。
如果只看白宮標題,故事會像是一個完成式:九家新加入、累計二十六家、品牌藥市場覆蓋率八成九,企業還承諾在美國製造至少投入 196 億美元。可是把白宮、CMS 與公司公告放在同一張證據表上,就會看到至少三種不同層次:政府宣布的政策協議、公司確認的承諾,以及仍待 CMS、州政府與藥廠完成的產品和補充返利安排。
本篇因此不再把 BeOne(百濟神州)當成另一則獨立新聞,而是把它放回 26 家共同政策裡,作為一個條款較清楚的公司案例;同時用 Teva 的公告提醒我們,名單上的「加入」不代表每家公司在同一時間點具有相同的契約成熟度。
━━━━━━━━━━━━
01|先拆開三個問題:誰被列名、誰完成條款、誰真的開始請款?
8 月 31 日的 White House fact sheet 列出九家新公司:Alcon、Astellas Pharma、BeOne Medicines、BridgeBio、CSL、Kyowa Kirin、Sun Pharma、Teva Pharmaceuticals 與 UCB。白宮並表示,累計已有 26 家製藥商達成 MFN deals,合計涵蓋美國品牌藥市場 89%。
這兩個數字可以確認,但要精確限定語意。
第一,89% 是白宮對「branded drug market」的描述,不是所有處方、所有患者、所有支付方或所有藥物支出的同義詞。公開 fact sheet 沒有在同一頁揭露這個百分比的詳細計算方法,因此本文不把它延伸成「九成病人已降價」或「九成藥品已套用相同折扣」。
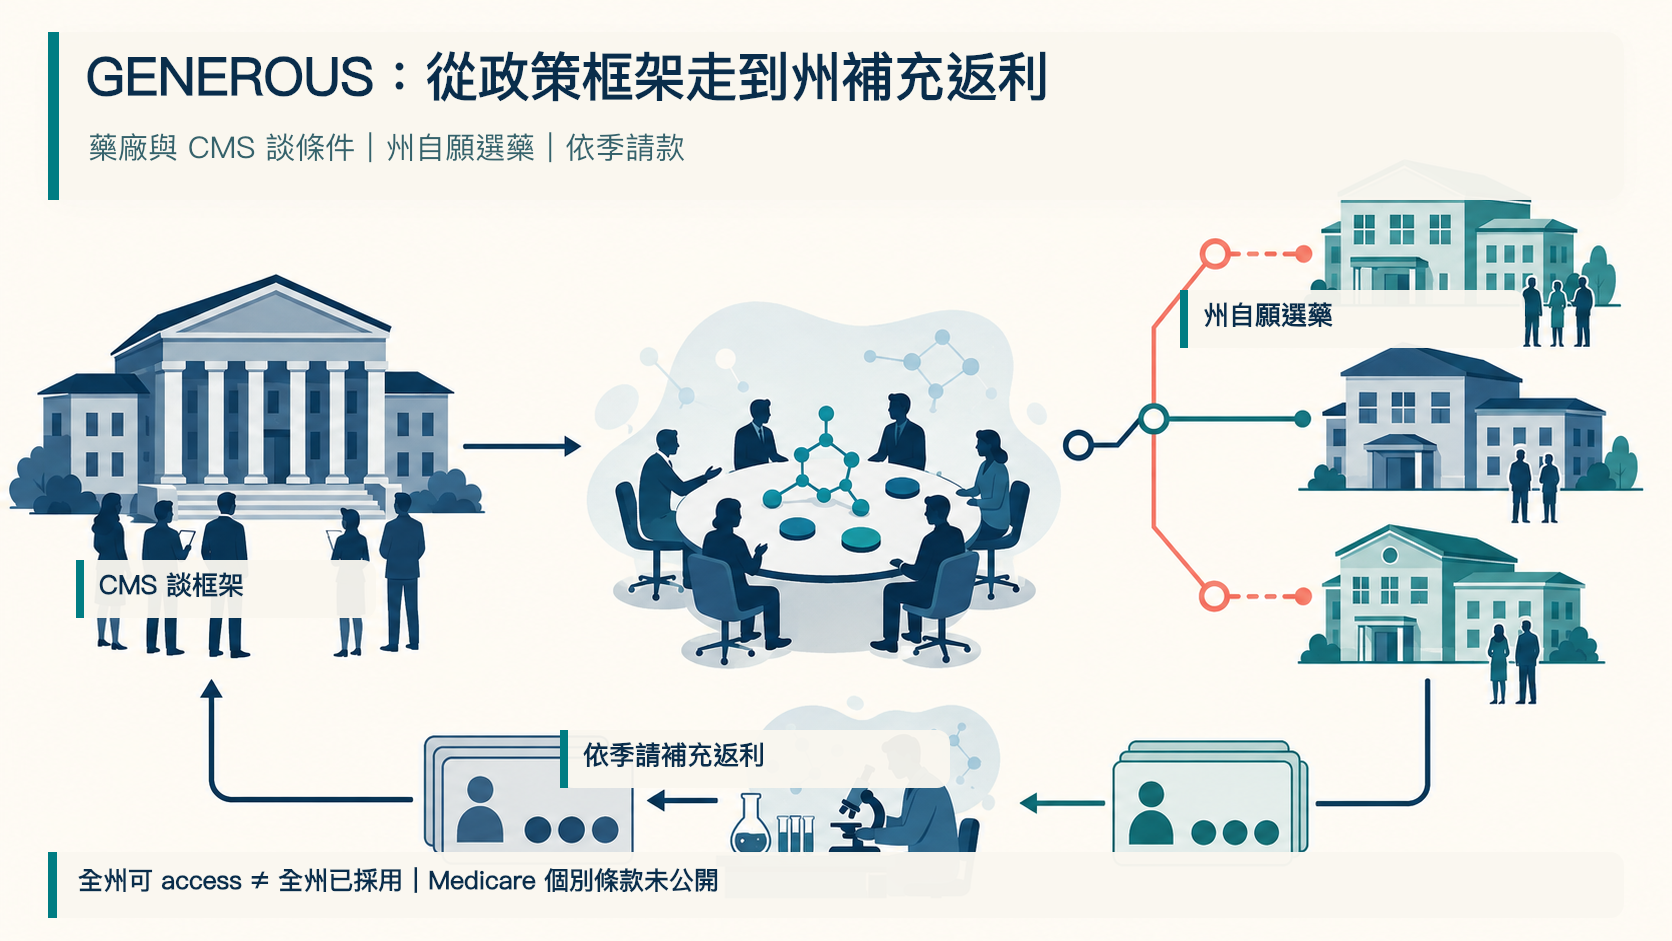
第二,白宮說九家公司讓每個 State Medicaid program 都能取得其產品的 MFN 價格入口;CMS 則說 GENEROUS 對 manufacturer 與 state 都是 voluntary,州政府還能選擇哪些 covered outpatient drugs 要採用這套安排。正確合讀是「具資格的州可選擇進入」,不是「全美所有州與所有產品已自動生效」。
第三,政策層的 agreement announcement 之後,仍可能有產品範圍、coverage criteria、CMS participation agreement、州 supplemental rebate agreement 與季度請款等執行步驟。CMS 官方頁甚至把模式狀態標為 Announced、參與者數標為 N/A。這提醒我們:政府可以先宣布政策成果,執行文件仍可能分批成熟。
所以讀這則新聞,至少要依序問:名單是否公布?公司是否確認?必要條款是否定案?州是否選擇參與?特定藥品是否納入?補充返利是否已依實際使用量請款?只回答第一題,不能代替後面五題。
另一個必要區分,是「市場覆蓋」與「財務曝險」。二十六家公司可能合計占有很大的品牌藥市場,但每家公司產品組合、Medicaid 收入比重、國際價格差距、專利週期與製造配置不同。即使採用同一政策名稱,實際 concession、access 增量與投資負擔也可能不同。公開資料沒有提供一張可把二十六家公司直接橫向排名的同口徑表,因此本文不把 89% 當成單一產業折價率,也不據此估算總營收衝擊。
這也解釋為什麼「再新增九家」不該另寫成只追數量的第二篇。若沒有契約成熟度與執行層次,名單變長只會重複 headline;把 BeOne、Teva 與 CMS 放進同一篇,才看得見政策從宣布到淨價落地之間還隔著哪些閘門。
━━━━━━━━━━━━
02|GENEROUS 不是患者拿到一張折價券,而是 Medicaid 淨價的州級機制
CMS 把 GENEROUS 定義為五年、自願參與的 Medicaid 模式。參與藥廠與 CMS 談價格與標準化 coverage criteria;對納入模式的 covered outpatient drugs,價格依特定國際市場資料計算。參與州支付藥品後,再按季向藥廠請 supplemental rebates,使 Medicaid 的淨成本靠近約定的國際價格。
這個流程有三個重要主體:
① CMS 負責和藥廠談框架、國際淨單價資料與建議的 coverage criteria;
② 州 Medicaid program 決定是否參與、要對哪些藥取得這個價格,並就實際支付單位向藥廠開立補充返利請款;
③ 藥廠除了既有 Medicaid Drug Rebate Program 的法定返利,還要依 GENEROUS 安排支付額外的 supplemental rebates。
CMS 也說,州在承諾加入前,可以先檢視價格資訊與主要條款。州還會比較:納入 GENEROUS 後的淨價,是否真的優於其他既有返利安排;同類藥物成本如何;原有 supplemental rebate agreement 還剩多久。換句話說,州並非只因白宮宣布就必須全盤接受。
這裡最容易被混淆的是 Medicare。8 月 31 日白宮 fact sheet、CMS GENEROUS 頁與 BeOne、Teva 公司稿,足以支持 Medicaid/GENEROUS 的政策描述,卻沒有公開九家公司各自在 Medicare 的產品級條款。沒有文件,就不能自行補上一個「Medicare 全面豁免」或「Medicare 已同步降價」的故事。
同樣地,supplemental rebate 是政府支付端的淨價機制,不等於每位患者在藥局櫃台看到相同比例的現金折扣。政策可能降低州與聯邦的淨支出,也可能透過較標準化的給付條件改善可近性;真正影響多少患者,仍取決於州參與、產品選擇、coverage 執行與實際使用量。
從會計路徑看,州先支付 covered outpatient drug,再依季度單位數與談定的國際淨單價向藥廠計算補充返利;CMS 監測付款準確性,並透過降低 Medicaid 聯邦分攤來分享返利。這和新聞標題中的「藥價下降」是不同觀察層級:前者能被合約、請款與淨支出讀回,後者若沒有基準價格、品項與期間,容易把政策目標誤當成已完成結果。
━━━━━━━━━━━━
03|最大的證據警訊:白宮寫「九項新協議」,Teva 卻仍寫「積極協商中」
同一天、同一家公司,兩份官方文件使用了不同成熟度的語言。
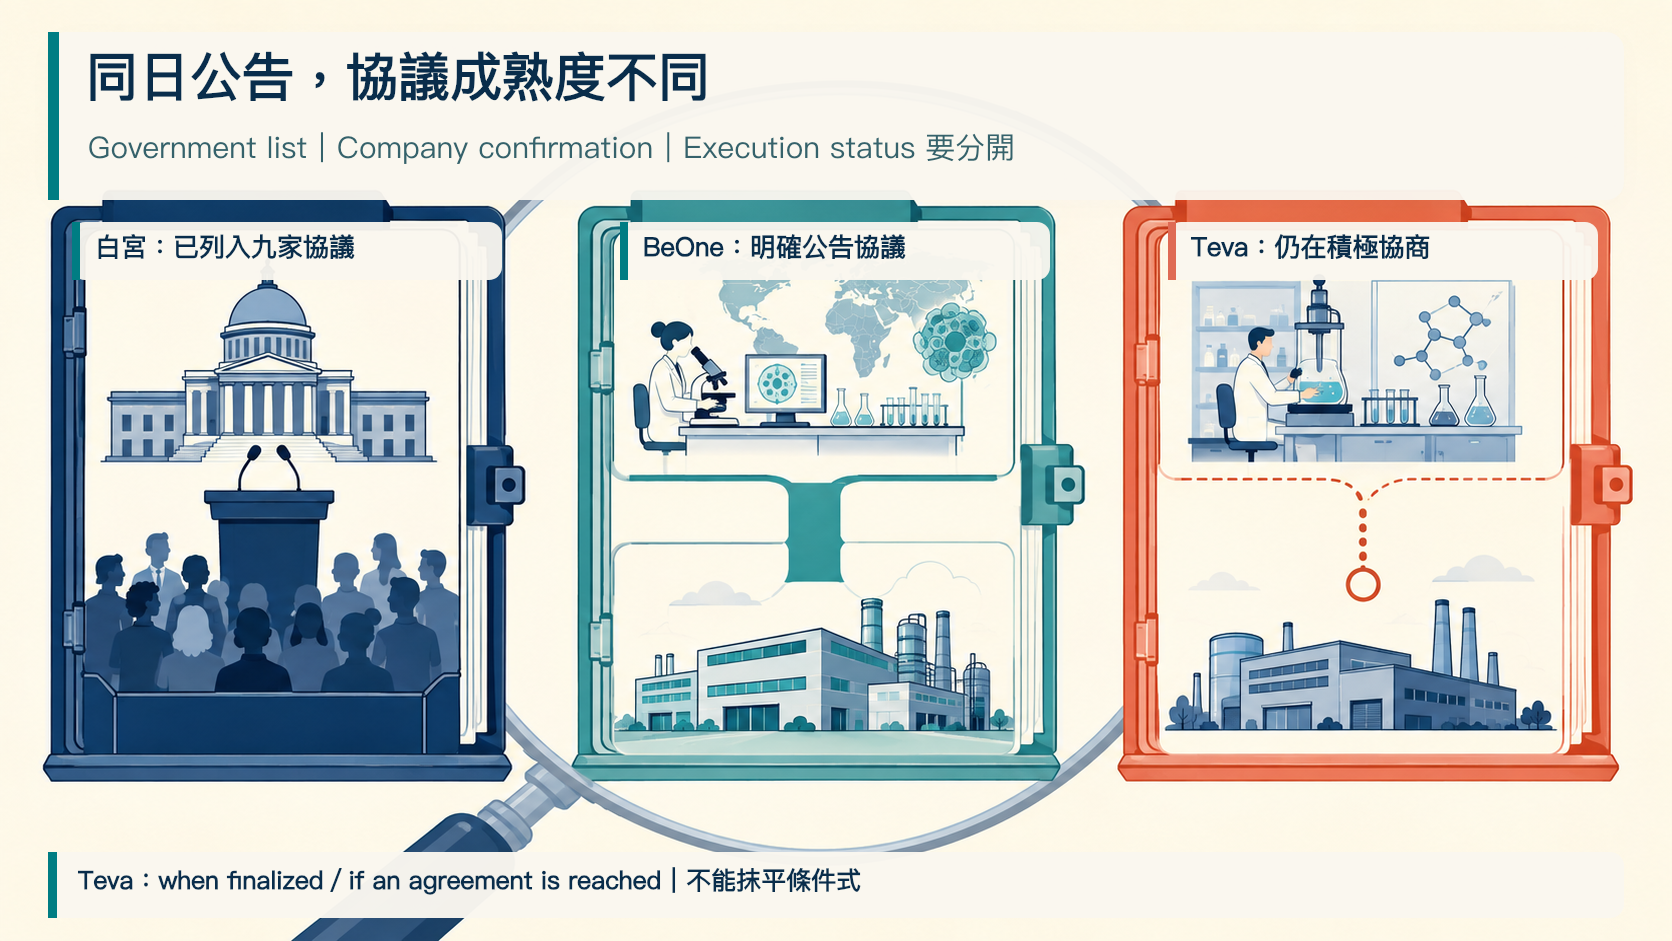
白宮把 Teva 列在九家 new agreements 裡,也列入累計 26 家名單;Teva 自己的標題則是「announce intent to reach agreement」。內文進一步說,雙方有共同承諾,但協議「when finalized」才會支持後續投資;公司「remains in active discussions」;「if an agreement is reached」,Teva 才會透過 GENEROUS 將特定藥物的 Medicaid 價格與主要已開發市場對齊。談判條件仍屬機密。
這不是要判定哪一方錯,而是必須保留兩個來源各自的狀態。
政府對外溝通可以把政治承諾或已形成共識的安排稱為 agreement;公司對投資人與市場發布資訊時,可能更清楚區分意向、仍在談判、正式簽署與條件生效。沒有完整合約或雙方後續更新,本文不能替兩邊創造一個不存在的統一版本。
因此,對 Teva 最穩健的表述是:白宮已把它列入九家與累計 26 家 MFN 協議名單;Teva 同日則表示雙方意在達成安排、仍在積極協商,若達成才會履行所列 GENEROUS 與未來新品 MFN 承諾。這個差異本身,就是目前最重要的 disclosure finding。
也正因如此,26 家不宜被當作二十六份完全同質、同時完成、同樣可執行的契約。名單是一個政策覆蓋指標;契約成熟度需要逐家公司核對。
對產業研究者而言,這也改變了追蹤方法。不能只建立「有/沒有加入」的二元表格,而要加入至少四個欄位:政府列名狀態、公司確認用語、CMS/州執行狀態、產品級條款公開度。任何一格仍是 Unknown,就保留 Unknown,不能用別家公司或政府總表替它補值。
這套狀態表也應保存日期。8 月 31 日可以同時存在「白宮已列名」與「Teva 仍在談」;若 9 月之後公司宣布 finalized,研究者應更新新狀態,但不能回頭假裝舊公司稿當時已使用完成式。政策研究的可靠度,常常取決於是否留下這種時間切片,而不是只保留最後一個結論。
━━━━━━━━━━━━
04|BeOne 為什麼仍值得當案例?因為它揭露的交換項目比較完整
BeOne 在公司公告中明確表示,已與美國政府達成 voluntary agreement。公告確認四個可寫的承諾與利益:
第一,BeOne 將參與 GENEROUS,希望擴大 Medicaid 患者取得創新腫瘤藥的機會。
第二,公司承諾 future FDA-approved products 的價格,與其他主要已開發市場一致。這是對未來核准產品的定價方向,不等於所有現有產品在公告當日立即套用單一價格。
第三,公司與美國政府另有 onshoring agreement,取得 Section 232 pharmaceutical tariffs exemption。這是 BeOne 公告確認的協議利益,但公告沒有支持「永久、無條件、適用所有未來情境」等更廣泛說法。
第四,公司近期宣布再投入 3 億美元擴建新澤西州 Hopewell 的臨床、商業製造與研發設施,使在美製造投資累計超過 10 億美元。擴建預計增加 small-molecule manufacturing capacity,並創造約 120 個全職職位。
把這四項放在一起,可以看到 BeOne 的協議不是只有「降價」。它把 Medicaid access、未來產品的國際價格承諾、美國在地製造與關稅待遇放在同一個政策組合裡。這也是舊 BeOne 分析必須併入 26 家主文的原因:公司案例回答「交換項目可能長什麼樣」,26 家事件回答「政策已擴張到多大」。
但 BeOne 的公開文件仍有明確空白。公告沒有逐項列出哪些現有藥物納入、每項產品的 international reference basket、net price、rebate rate、期限、州採用數、volume response,或 BRUKINSA、TEVIMBRA、sonrotoclax 的個別安排。這些空白不能用分析師想像補齊。
因此,BeOne 案例可以證明政策交換的結構,不能證明每一個產品的財務答案。若要評估公司影響,仍要等待 drug-level coverage、gross-to-net、州採用、關稅節省、資本支出進度與產能利用率等後續披露。
━━━━━━━━━━━━
05|196 億美元與 290.975 公噸:供應鏈已被放進藥價談判桌
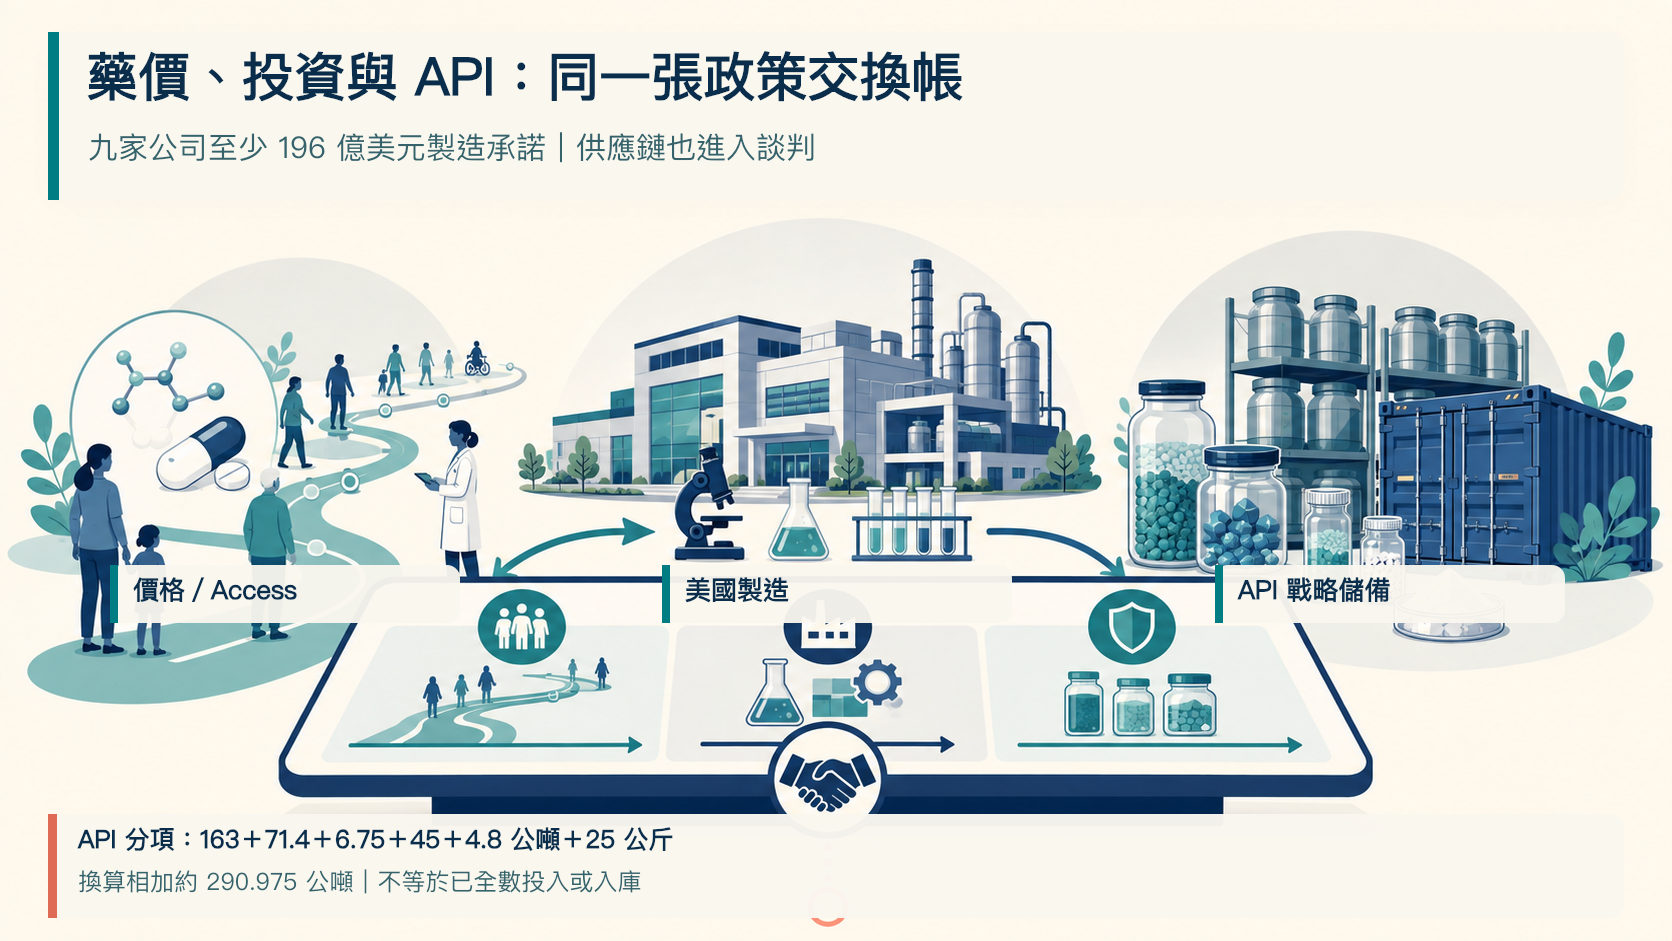
白宮表示,這九家公司近期合計承諾至少 196 億美元的美國製造投資。這是九家公司總額,不應任意平均到每家公司,也不能等同全部資金已投入、工廠已完工或產能已通過驗證。BeOne 的 3 億美元是公司公告可單獨核對的其中一項;其他公司仍應逐家公司查證,不能從總額倒推。
同一份 fact sheet 還逐項列出四家公司對 Strategic Active Pharmaceutical Ingredients Reserve 的 API 承諾:
🔹 UCB:163 公噸 levetiracetam;
🔹 Sun Pharma:71.4 公噸 clindamycin,加 6.75 公噸 doxycycline;
🔹 Teva:45 公噸 metronidazole,加 4.8 公噸 amlodipine;
🔹 Astellas:25 公斤 tacrolimus,也就是 0.025 公噸。
依官方分項換成同一單位後相加,總和是 290.975 公噸。這個數字是本文的算術結果,不是白宮另行公布的整數總額,也不寫成沒有來源精度的「290 公噸」。Teva 自己則只說已提出特定 API 的專用儲備,沒有在公司稿確認白宮列出的 45 與 4.8 公噸已進入最終完成的協議;這個狀態差異同樣要保留。
API 承諾透露的是談判範圍:藥價、患者 access、國內製造、戰略庫存與關稅可以被同時處理。它卻不能直接證明美國已降低多少對特定國家的供應依賴,也不能推出中國或印度既有 API 產能立即被替代。庫存量、消耗速度、補庫規則、品質放行與實際供應配置都沒有在這張 fact sheet 完整揭露。
為什麼要保留到小數點後三位?不是為了製造精準感,而是讓來源與計算可以重現。白宮分別使用公噸與公斤,若把 25 公斤直接忽略,總和會少 0.025 公噸;若再四捨五入成 290,也會與六個官方分項無法對上。本文因此清楚標示「依分項換算相加」,並把總數視為資料整理結果,而不是新增一個政府承諾。
對企業而言,這讓「美國市場准入」多出一層營運問題:價格承諾之外,企業是否要在美國配置產能、研發與戰略儲備?這些投入可以降低部分政策風險,也會帶來資本占用、驗證時程、固定成本與供應鏈重組的負擔。不能只看到關稅豁免或市場 access,卻把交換成本從模型裡刪掉。
━━━━━━━━━━━━
06|26 家協議對公司價值的影響,要分五本帳,而不是只問「利多或利空」
第一本是 Medicaid 淨價帳。關鍵不是 list price 看起來降多少,而是既有 statutory rebate 與其他 supplemental rebate 之後,GENEROUS 還增加多少 incremental concession。若原本淨價已很低,新增影響可能與標題想像不同;若特定產品差距仍大,壓力也可能更明顯。現在缺少逐藥數據,不能先填答案。
第二本是 access 與 volume 帳。CMS 說較標準化的 coverage criteria 可以減少藥廠逐州協商負擔,並可能增加患者取得藥物的機會。但「可能」不是保證。要看多少州參加、選哪些藥、管理式照護組織如何執行、處方與 claims 是否真的增加。
第三本是未來新品的全球定價帳。白宮說九家公司承諾對新創新藥提供 MFN 價格;BeOne 與 Teva 的公司稿也都提到 prospective/future product pricing,只是 Teva 用的是條件式。這會讓企業更在意各國上市順序、國際參考籃子與低價市場的外溢效果,但公開文件不足以證明所有公司將採用完全相同的全球上市策略。
第四本是製造、庫存與關稅帳。196 億美元、BeOne 追加 3 億美元、API 儲備與 Section 232 待遇,都是可以量化的追蹤項;卻要以實際支出、完工、驗證、產能承接與關稅適用範圍來確認價值。承諾金額不等於當期現金流出,也不等於立即形成競爭優勢。
第五本是契約成熟度帳。White House、BeOne 與 Teva 的用語差異證明,研究者必須追蹤每家公司從 political announcement、company confirmation、agreement execution 到 state implementation 的位置。若狀態判錯,前四本帳即使公式漂亮,也可能建立在尚未生效的假設上。
把五本帳放進情境分析,可以形成三種暫時結論。若淨價讓步有限、州採用增加且製造支出可控,access 增量可能抵銷部分價格壓力;若返利增加但州與患者使用量沒有改善,財務負擔可能更直接;若協議仍停在意向或執行文件未完成,則最重要的是政策風險與等待成本,而不是硬算一個尚不存在的盈餘影響。這三種都只是待驗證情境,不是對任何公司的獲利預測。
這五本帳說明,MFN 對產業不只是「降價幅度」問題,而是價格、覆蓋、全球上市、製造配置與政策確定性的組合。對投資人與 BD 團隊,最有價值的不是搶先下結論,而是把可驗證變數拆出來,逐季更新。
━━━━━━━━━━━━
07|對中國創新藥與台灣產業,真正要追的是條款傳導,不是硬貼概念股
BeOne 帶有中國創新藥發展背景,但如今以全球腫瘤公司身分在多地營運。它在美國的案例顯示,想取得大型市場,不只要有 FDA 核准與商業團隊,也可能需要同時管理 payer、國際參考價格、在地製造與關稅政策。
這個觀察對中國 biotech 的意義,是全球授權與自建商業化模型都必須重做情境分析。當買方估算美國峰值銷售,除了療效、安全性與競品,還要問產品是否進入 MFN/GENEROUS、國際低價如何傳導、州 coverage 是否擴張、製造承諾要由誰負擔。這些變數可能影響 upfront、milestone、profit share 或區域權利設計,但本案沒有公開資料證明某類交易條款已普遍改變,所以只能列為研究方向。
對台灣讀者,更不應把「美國在地製造」直接翻成一串未具名概念股。8 月 31 日四個核心一級來源沒有點名台灣上市櫃/興櫃公司參與九家公司協議、SAPIR 捐贈或 BeOne Hopewell 擴建。沒有直接供應關係、合約金額與收入占比,就不標台股。
真正可做的是建立政策傳導清單:台灣 CDMO、API、包材或設備公司是否有具名客戶?合約是否涉及美國產地要求?新廠驗證何時完成?Section 232 待遇是否實際適用?只有這些一級證據出現後,才能從政策新聞走到公司分析。
━━━━━━━━━━━━
08|接下來要等的,不是一個更大的 headline,而是四種可讀回證據
第一,政府與公司是否更新 agreement status。Teva 是否從 intent/active discussions 走到正式協議,是最直接的狀態測試;若後續用語改變,26 家名單的成熟度表也要同步更新。
第二,CMS 與各州的執行資訊。哪些州完成必要授權與 supplemental rebate agreements?州選擇哪些 covered outpatient drugs?coverage criteria 如何落地?這些才會決定 GENEROUS 從政策入口走到實際淨價的速度。
第三,drug-level terms。產品清單、國際參考價格、rebate rate、期限與排除條款若未公開,就維持 Unknown。尤其不能用 BeOne 的公司層承諾,替 BRUKINSA、TEVIMBRA 或其他單一產品編寫待遇。
第四,公司財務與營運讀回。要看 Medicaid gross-to-net、claims/volume、關稅節省、資本支出、工廠驗證、API 實際入庫與維持規則。這些資料能把政策宣示轉成可衡量的損益與現金流。
每一種證據還要有對應層級:政府總表適合確認名單與總額,公司公告適合確認自身承諾,CMS 文件適合確認 Medicaid 模式,州文件才適合確認州級採用,財報與 claims 才能回答財務與使用量。跨層級引用可以提供背景,卻不能互相代替。這會讓追蹤速度慢一點,但能避免把政治發布會、公司意向與已執行返利混成一個數字。
所以,這一輪最重要的結論不是「美國品牌藥九成都已降到全球最低」,也不是「所有公司都用小讓步換到大豁免」。可以確認的是:白宮把 MFN 政策名單擴大到 26 家,並宣稱覆蓋品牌藥市場 89%;GENEROUS 提供州 Medicaid 取得國際參考淨價的自願路徑;BeOne 公告了較完整的價格、製造與關稅交換;Teva 同日仍保留協議尚在談判的條件式語言。
廣度已經擴大,深度與成熟度卻仍不均一。下一步不是替空白補故事,而是等待每一層契約與執行證據被公開。
對讀者而言,最實用的判斷原則很簡單:看到總名單,先問公司是否確認;看到公司承諾,再問 CMS 與州是否完成執行;看到價格口號,最後回到逐藥淨價、實際使用量與現金流。只有三層都能讀回,政策影響才從敘事走進可驗證的營運結果。
—
一級來源:White House 2026-08-31 fact sheet、CMS GENEROUS model 官方頁、BeOne 2026-08-31 公司公告、Teva 2026-08-31 公司公告。資料查核截點:2026-09-03(Asia/Taipei)。
本文為醫藥政策與產業資訊整理,不構成醫療或投資建議。公開資料尚未揭露九家公司完整合約、逐藥淨價、Medicare 個別條款或所有州實施結果;未公開項目一律維持 Unknown。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈26 家藥廠、89% 市場覆蓋:MFN 藥價協議真正落地到哪一層?〉,Drugnews|藥時事,2026/09/17,https://drugnews.com.tw/articles/2026-09-17-mfn26-beone-policy-bargain.html