
──────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
台新藥的眼科新藥在2024年3月取得美國FDA核准,完成藥證移轉後,觸發授權夥伴Eyenovia第一筆200萬美元開發里程碑。但真正支付時,一半是現金,一半是股票;後來合作終止,還有220萬美元義務被免除。到了2026年,智擎半年報又展示另一種差距:權利金已認列,部分款項仍在合約資產與稅務項目裡。[1][2][7]
對投資人而言,這些金額會影響公司能不能支應下一個試驗。看到「達標」就把整筆金額放進現金預算,可能連資金缺口都算錯。先看台新藥這筆已經走過核准、支付與換約的交易。
【01|200萬美元達標,銀行收到多少?】
Eyenovia的2024年報記載,這筆里程碑除了FDA核准,還包括藥證移轉與承接生效;條件在2024年3月14日達成。4月26日支付100萬美元現金,4月29日再以股票完成另一部分支付。[1]
股票數量依契約約定的100萬美元及先前股價計算;到了交付日,財報列出的股票公允價值約40萬美元。這裡同時存在三個量:契約計數基礎、交付日估值,以及真正進銀行的現金。[1]
💵 已支付100萬美元現金,並不代表另外100萬美元也能原額拿去付研發費。股票若要變成現金,還得看實際出售價格與可變現條件;40萬美元也不是台新藥最後賣股所得的證明。
這種安排讓付款方保留現金,也把一部分資金風險交給收款方。對台新藥的資金規劃而言,里程碑達成與股票入帳之間,仍有一道流動性問題。
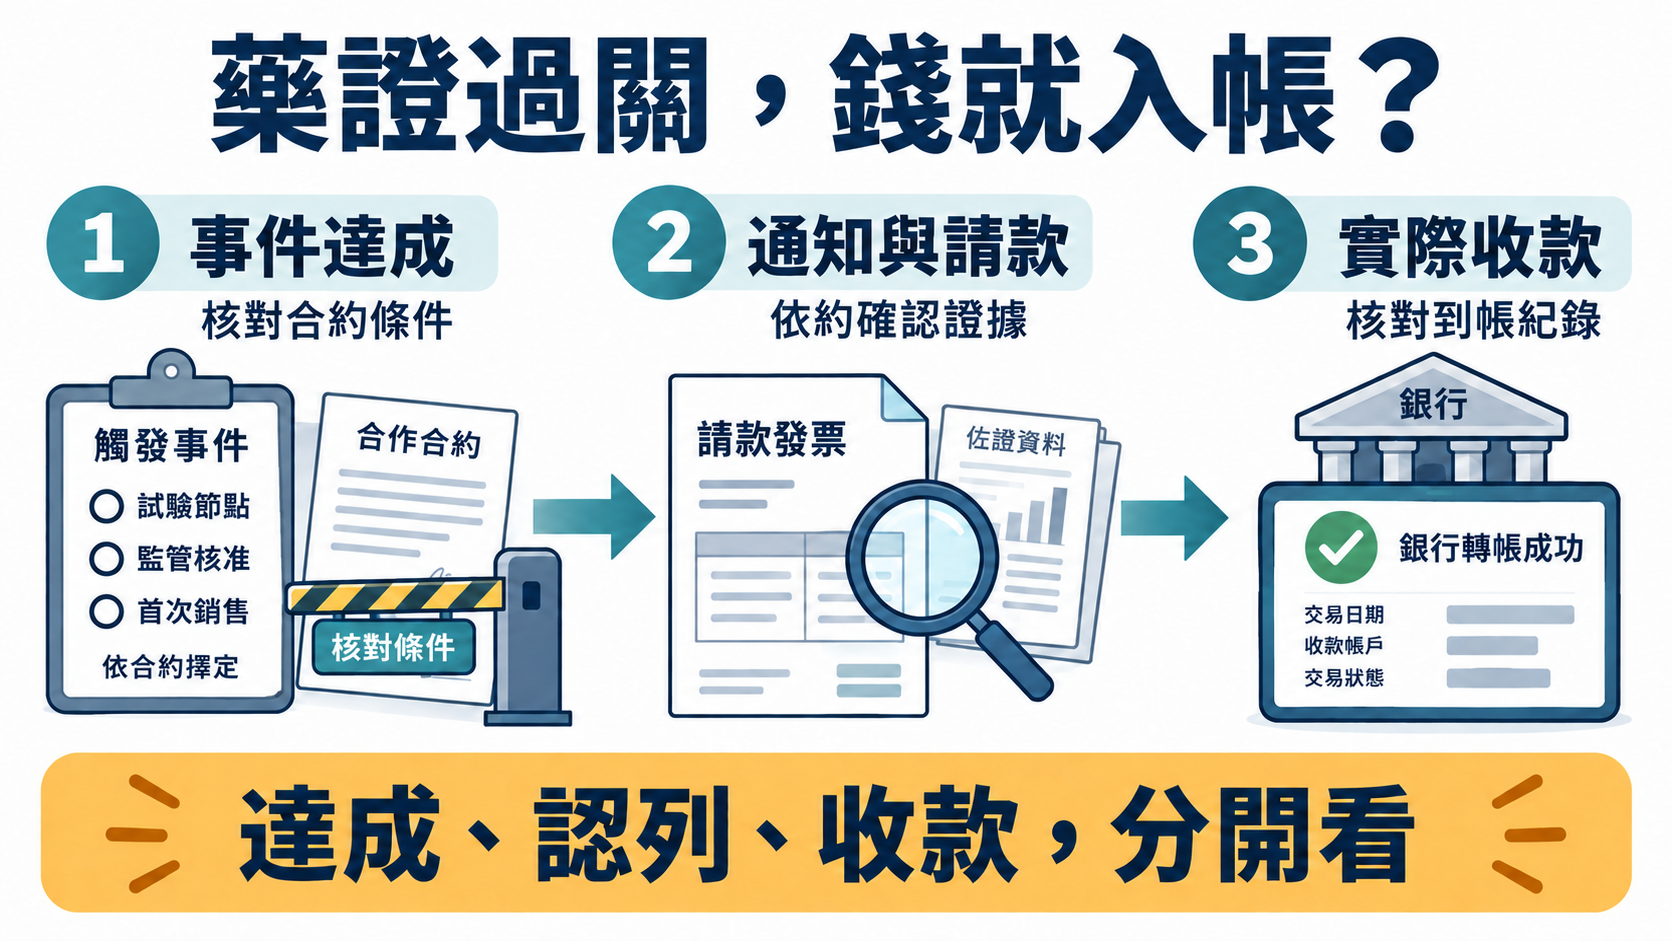
圖1|觸發條件、通知請款與收款是不同狀態;各合約對程序的安排不同,不能把一項公告自動接成全額現金入帳。[1][10]
【02|合作結束,免除220萬美元不是又收到一筆錢】
2025年6月6日,台新藥與Eyenovia簽署終止安排。對方第二季財報記載,相關條件於7月滿足,Eyenovia合計220萬美元義務因而解除。這是在結清雙方權利義務,不是台新藥另收220萬美元。[2]
原共同公告也交代,Eyenovia因其他計畫遇到公司層面的挫折,停止推進這款眼藥的銷售。這個轉折提醒投資人:產品取得藥證後,商業化仍依靠夥伴的資金、投入與執行能力。[11]
一份授權因此不能只讀價碼。誰負責後續開發與上市工作、付款如何計算、銷售如何回報,以及一方退出後權利怎麼回來,都會影響原廠還能留下什麼。終止之後,未來收入模型也必須按新的權利義務重估。
重新找到夥伴,還意味著上市準備、供應協調與市場拓展需要重新銜接。即使藥證留在,等待新夥伴接手的時間仍可能拉長現金回流。評估授權案時,對方願不願意持續配置商業資源,與合約列出的最高金額同樣值得看。
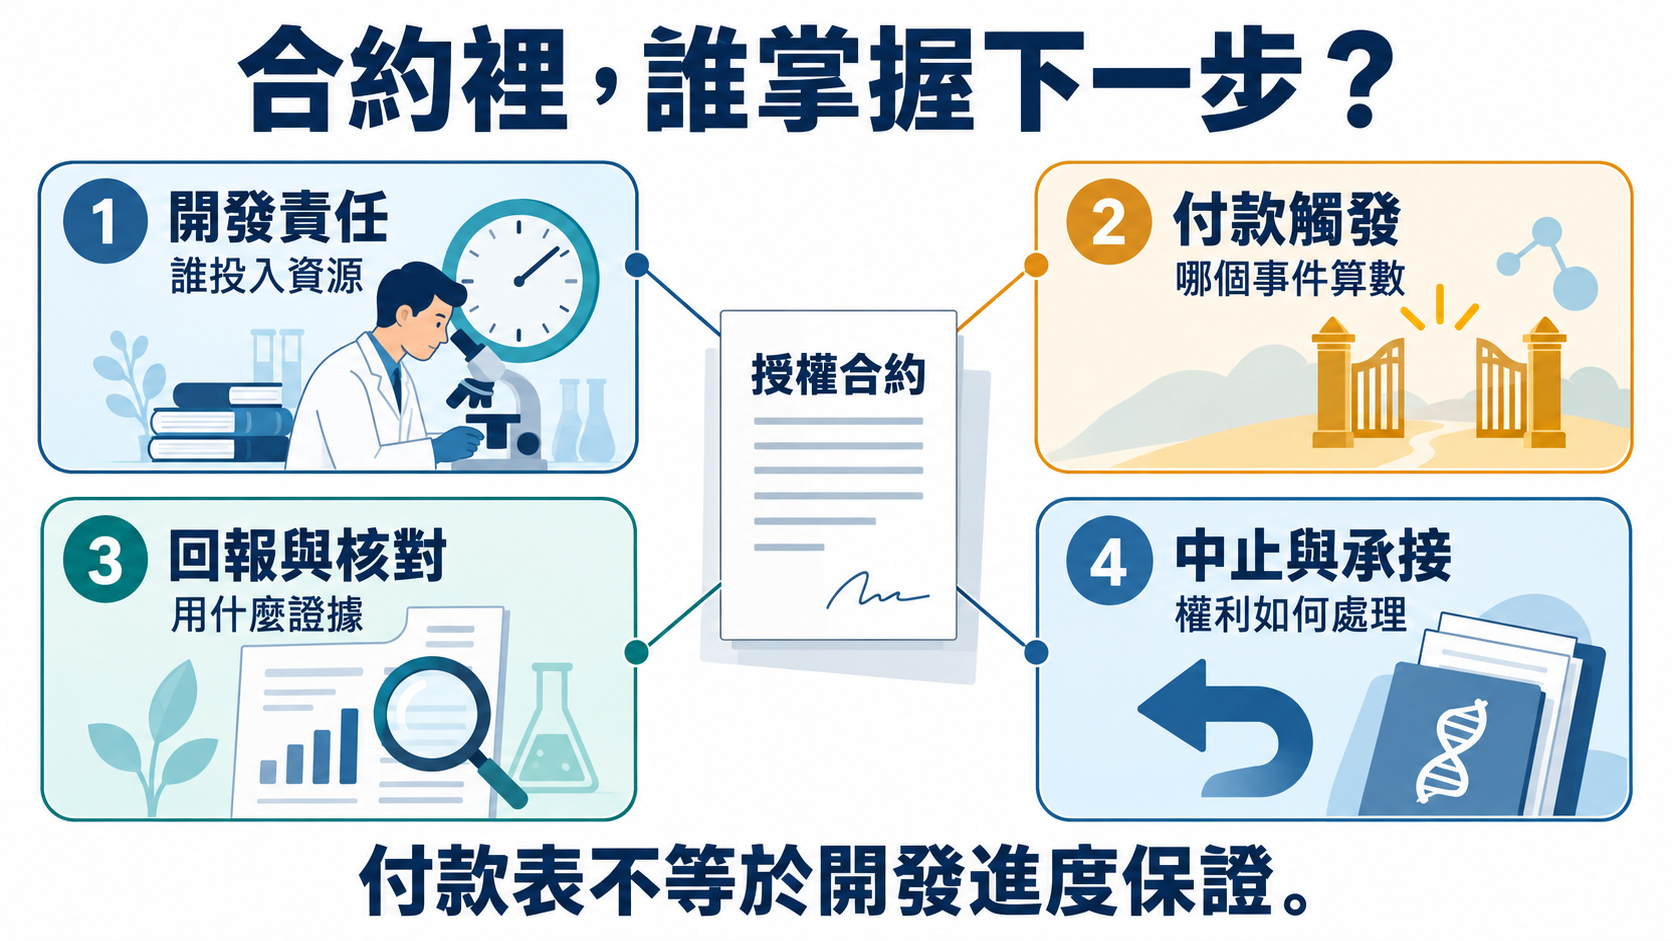
圖2|開發責任、付款條件、銷售回報與退出安排共同決定交易價值;退出條款會改變權利與款項,不是額外一筆收入。[2][10]
【03|Harrow接手,付款改看首賣與毛利】
三天後,2025年6月9日,Harrow宣布取得BYQLOVI在美國的獨家權利與上市許可。它是0.05% clobetasol propionate眼用懸浮液,治療眼科手術後的發炎與疼痛;台新藥的APNT奈米製劑技術著重藥物的分散、溶解與可利用性。這是有具體製劑與核准用途的產品,後面的考題是如何轉成處方與銷售。[3][4]
Harrow的8-K把付款寫得很清楚:首次向第三方商業銷售時,支付50萬美元;另有依商業毛利里程碑觸發的一次性款項,以及按產品毛利計算的權利金。[3]
首賣50萬美元並非簽約當天就到帳的簽約金。更值得追的是「毛利」:若銷量增加,符合合約定義的成本也增加,可分潤的基礎未必同步擴大。只拿終端市場規模乘上一個猜測的權利金率,會漏掉這份交易真正的計價方式。
毛利也不等於淨利。哪些成本可以扣、里程碑門檻與分潤比例如何設定,這份公開8-K沒有完整揭露;投資人需要後續可核的結算資料,才能判斷合作的持續收益。
台新藥2026年第一季財報提供一個具體進度:從簽約到2026年3月31日,Harrow合約尚未認列收入。[12] 這個會計狀態止於該報告期,9月的收款情況仍需後續文件。截至9月27日,本文所採後續公開資料仍未提供那筆50萬美元的明確實收日期。
【04|同樣2,500萬美元,Genmab兩次達標的意思不同】
🔎 2017年有一個很短、卻足以提醒投資人的對照。Genmab在1月6日公告,DARZALEX(daratumumab)曆年銷售達到5億美元,觸發2,500萬美元款項;同年11月14日,另一筆2,500萬美元則由日本首次商業銷售觸發。[8][9]
前一筆反映銷售已累積到約定規模,後一筆反映產品進入一個新市場。金額相同,對未來收入的意義卻不同;兩則公告也不是同日銀行收款憑證。
Genmab與Janssen於2012年簽訂的公開合約,更把通知、發票和付款分開處理,部分期限被遮蔽。契約還容許Genmab在知悉條件已達成時,先於對方通知開立發票。[10] 通知與請款的先後、付款期限,都要回到各筆款項的約定。
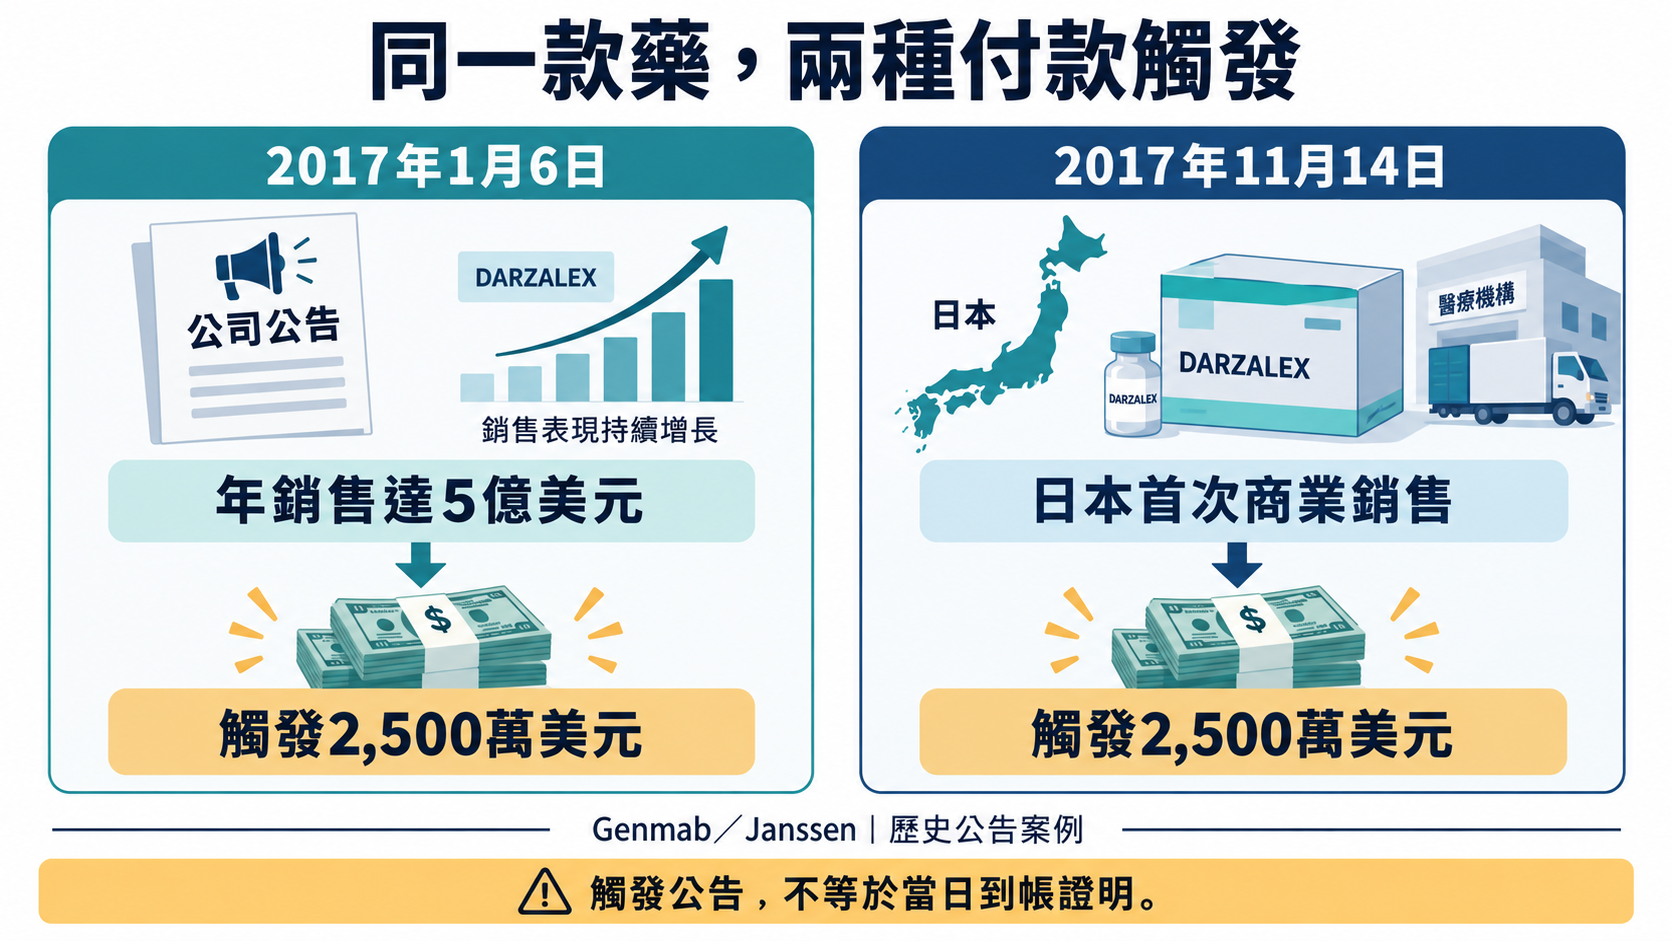
圖3|2017年兩筆各2,500萬美元:一筆由曆年銷售達5億美元觸發,另一筆由日本首次商業銷售觸發。相同金額不代表相同商業成熟度。[8][9]
【05|智擎已認列979.5萬美元,為什麼不能直接當收現?】
智擎的ONIVYDE是脂質體包覆irinotecan的胰臟癌用藥,透過製劑改變藥物遞送與釋放方式。產品有市場後,智擎依授權安排分享歐亞地區、台灣除外的銷售權利金;這是後續市場收入回流研發公司的途徑。[6][7]
2026年上半年,智擎認列銷售權利金979.5萬美元。財報接著說明,截至6月30日,其中490萬美元尚未收款完畢;再往下拆,441萬美元列流動合約資產,其餘49萬美元涉及本期所得稅負債減少。[7]
📘 490萬美元已包含在979.5萬美元裡,這是一層子集關係。拆解銀行現金時,還要把其中49萬美元的稅務處理分開,不能把整筆490萬美元視為尚缺匯款。這49萬美元的負債減少不等於現金存款增加,卻也不同於仍待結算的合約資產;公開附註未進一步交代的稅務機制,不宜自行填入。
流動合約資產也不是「逾期收不回」的同義詞。單看這個分類,無法判定對方遲付,更不能據此寫成壞帳。對公司的資金預算,仍要把已認列收益、待結算款項與真正可動用的現金分開。
這也解釋了為什麼只看損益表容易誤判資金續航。同一季的授權收入可能包含本期已收款、仍待結算,以及不同稅務處理;用總額直接減掉研發支出,還不足以推算公司能撐多久。需要再對照收款期間、現金流與既有可用資金。
同一份半年報另列170萬美元再授權收入,並明確說已於上半年全數收款。這筆款項與前述銷售權利金分開揭露,提供了一項已收款的收入證據;其他收入的收款狀態仍須逐筆對照。[7]
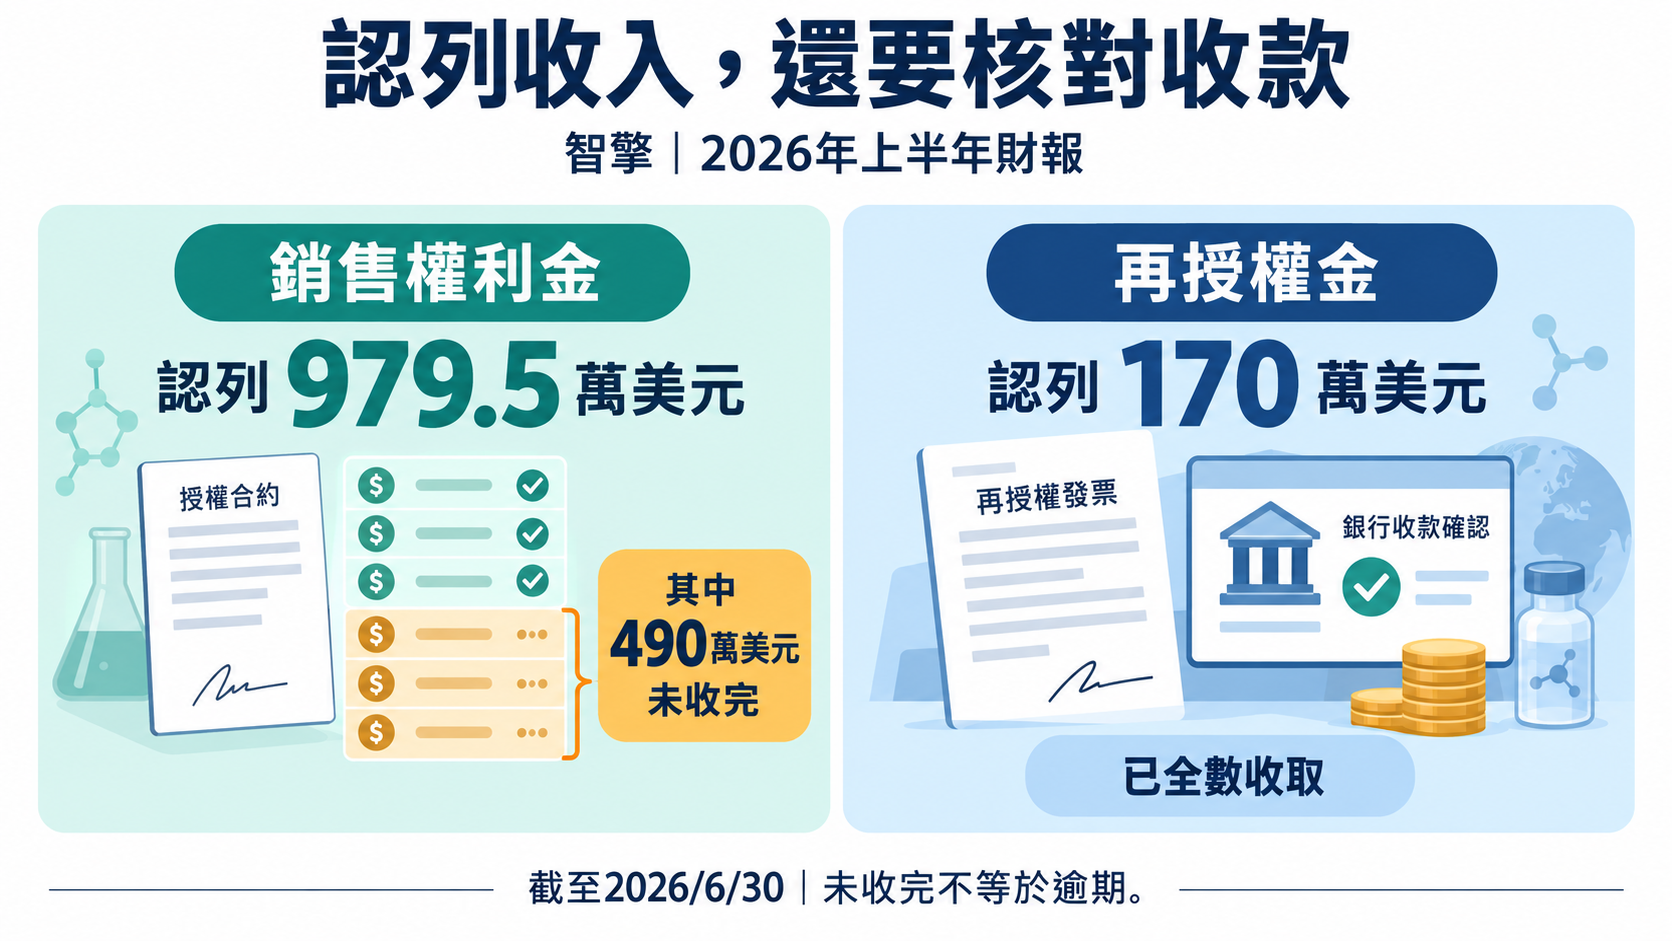
圖4|2026H1:US$9.795m權利金內含US$4.9m未收款完畢項目,其中US$4.41m列流動合約資產、US$0.49m涉及所得稅負債減少;另有US$1.7m再授權收入已全收,勿重複加總。[7]
【06|把「將收」核成「已收」,差一份文件就差一種判斷】
智擎2025年的5,000萬美元里程碑,提供了完整一點的對照。2月5日公告說,因ONIVYDE的2024年歐亞銷售達到第二個門檻,公司「將收到」款項;產品里程碑頁則另記載,2025年2月已收到這5,000萬美元。[5][6]
前者證明觸發與通知,後者補上收款。這筆歷史款項應留在2025年的對應期間,與2026年上半年收入分開。智擎的銷售權利金和台新藥的新毛利分潤,後續也各有不同的結算基礎。
藥時事團隊的判讀是,授權收益能否支撐下一個研發計畫,取決於付款形式、合作能否延續,以及收入如何落入現金流。台新藥的新合約已把部分回報綁在產品毛利上。接下來真正值得等的是:Harrow的首賣與後續結算,能為台新藥帶回多少可持續、可用於研發的現金?
本文提供產業資訊與商業分析,不構成個別化投資建議。
參考來源
- [1] Eyenovia 2024 Form 10-K
- [2] Hyperion DeFi/原Eyenovia 2025Q2 Form 10-Q
- [3] Harrow Form 8-K(2025-06-09)
- [4] Harrow/台新藥共同公告
- [5] 智擎:將收到US$50m公告(2025-02-05)
- [6] 智擎ONIVYDE產品與里程碑頁
- [7] 智擎2026年第二季財報,第20頁
- [8] Genmab:DARZALEX銷售里程碑(2017-01-06)
- [9] Genmab:日本首次商業銷售里程碑(2017-11-14)
- [10] Genmab/Janssen授權合約(2012-08-30),SEC公開附件
- [11] 台新藥官網:Harrow接手公告(2025-06-09)
- [12] 台新藥2026Q1財報英文版,第34頁
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈藥證到手,錢就到帳?從台新藥、智擎看懂授權金怎麼變成現金〉,Drugnews|藥時事,2026/09/29,https://drugnews.com.tw/articles/2026-09-29-biotech-milestone-payments-formosa-pharmaengine.html