
──────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
2026年9月,諾和諾德(Novo Nordisk)高管Jacob Petersen公開表示,公司已簽署資產購買協議,擬取得Kallyope發起的三項非腸泌素肥胖症研發計畫。領先胜肽候選K-554被描述為IND-ready,另兩項是更早期的小分子;公開貼文未披露金額,也沒有確認交割完成。[1]
諾和諾德已擁有Wegovy(semaglutide)這類減重藥,為何仍要走出GLP-1?這筆布局對準的問題,比「能不能再少幾公斤」更細:能否從不同的食慾調節入口,找到兼顧效果與耐受性的治療,甚至與既有藥物搭配?公司把單用與併用都列為研發方向。[1][6]
對投資人來說,三項計畫增加的是未來產品的選擇空間。其價值要看新的生物學能否讓患者得到既有療法以外的實際好處,而非靠「新標的」三個字,就把尚待驗證的計畫算成下一款重磅藥。
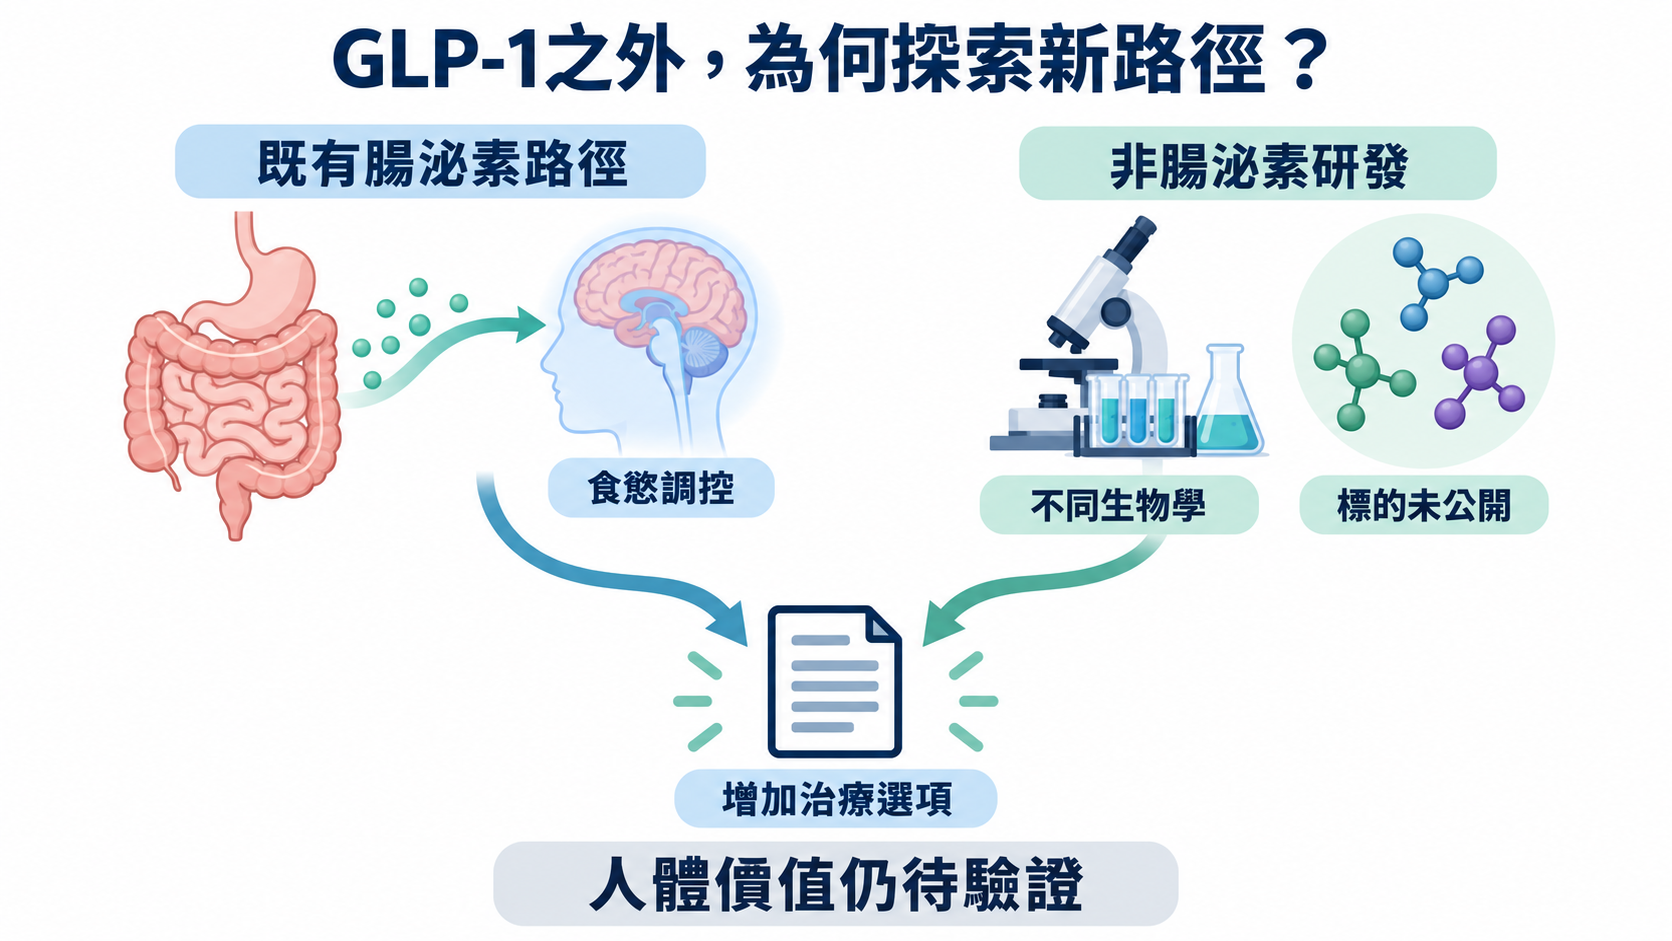
圖1|既有腸泌素生物學與新增非腸泌素研究選項並列;新計畫的部分標的未披露,人體價值仍待驗證。[1][2]
【01|少吃,與不舒服得吃不下,是兩個研究問題】
食慾並非由單一開關控制。腸道、腦部與其他器官透過神經和循環中的訊號交換資訊,影響何時開始進食、吃多少與何時停止。所謂神經迴路,可以理解成一組接收訊號、傳遞訊息,再改變行為的細胞網路。[3]
GLP-1是類升糖素胜肽-1,屬腸泌素訊號之一。Wegovy透過活化GLP-1受體影響食慾與熱量攝取;相關受體也存在於調節食慾的腦部區域。它的作用不能簡化成「讓人噁心,所以吃不下」。[6]
Kallyope在1月7日說明,K-554瞄準一個未公開的非腸泌素胜肽受體,涉及攝食調節神經迴路,生物學有別於GLP-1與胰澱素(amylin)路徑。公司所說的non-aversive satiety,是希望產生飽足訊號,同時減少與厭惡、不適感綁在一起的作用。[2]
🧠 這個區別有研究意義:同樣觀察到少吃,可能是飽足增加,也可能夾雜不舒服而避開食物。2024年《Nature》一項小鼠研究,已把後腦GLP-1受體相關的飽足與厭惡迴路分開研究,顯示兩者並非完全相同。[7]
但那是另一套動物研究,沒有識別K-554的受體。它支持的是「兩種反應值得分開測」,不是K-554已能在人類減少噁心。真正的產品機會,在於未來能否在有效劑量下保留食慾控制,同時讓不舒服的負擔足夠低。
【02|三個計畫,保留不同產品形式的空間】
K-554採每週一次注射設計。其餘兩項,一項是針對新標的的後續小分子計畫;另一項是小分子受體致效劑,仍在先導化合物優化,也就是持續調整候選分子的性質。這個階段離可商業使用的產品還有相當距離。[1][2]
從產品規劃看,這份組合留下胜肽與小分子的選項。胜肽的效力、作用時間和注射製劑需要一起設計;小分子也得處理吸收、暴露與選擇性等問題。若後續資料支持不同的給藥方式或使用情境,才有機會服務不同需求,不能只按分子類型決定誰較便宜、誰一定適合口服。
三個計畫也不等於三次互不相關的成功機會。共同的生物學風險可能讓多個項目一起受影響;不同標的與形式是否真正分散風險,要看各自資料。公開內容沒有把所有標的關係交代完整,因此不能認定兩項小分子與K-554作用於同一受體。[1][2]
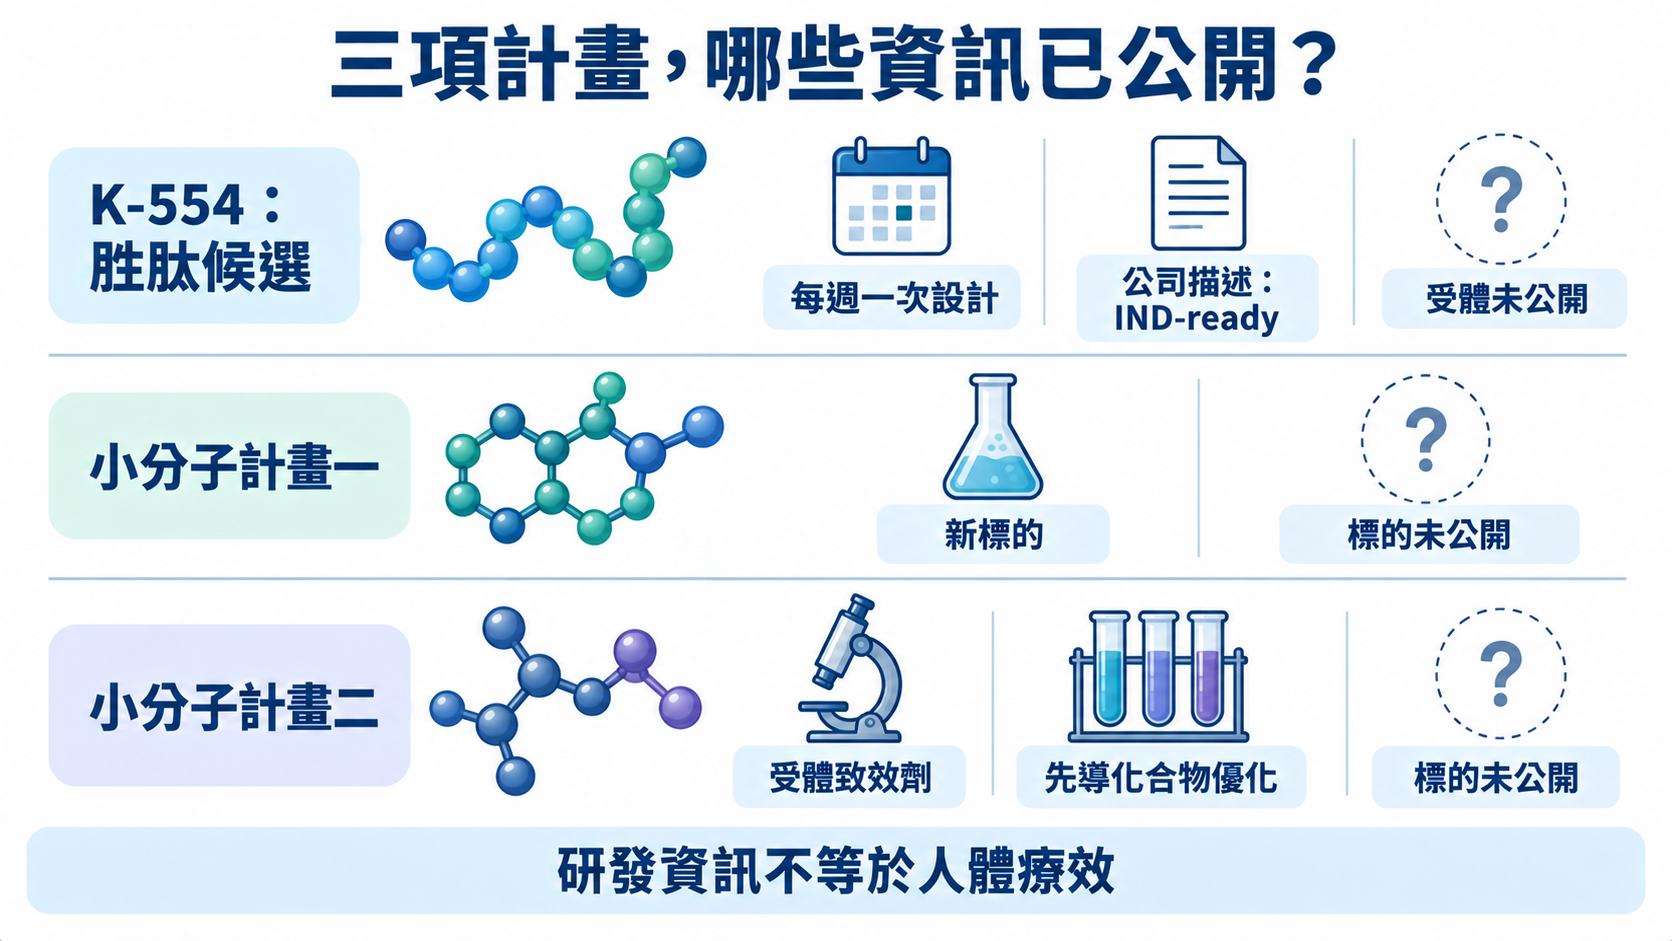
圖2|K-554為每週注射胜肽設計,另兩項為早期小分子,其中一項處於先導化合物優化;三項不能統稱已進入人體的產品。[1][2]
【03|1月的時程承諾,要用後來的文件核對】
Kallyope在1月7日原本規劃年中啟動首次人體第一期研究,並於下半年取得單次遞增劑量研究的早期安全性、PK與PD資料。單次遞增劑量是分批評估不同單次劑量;PK看體內濃度與停留時間,PD看伴隨的生物作用。[2]
9月公開貼文仍以IND-ready描述K-554。這是公司對申請準備程度的說法,並非統一的法規核准級別,也不能獨立證明試驗已給藥。截至9月27日,可核對的公開資料仍不足以確認1月的計畫是否實現;登錄查詢若未取得可辨識紀錄,同樣不能據此認定未申請、未收案或已延遲。[1][2][5]
對商業判斷而言,等待的重點不是把階段名稱往後挪一格。首次人體資料要把藥物暴露、不良反應與探索性藥效放在一起看:若吃得少了,究竟是在什麼濃度下發生?不舒服是否同時加重?這才開始回答可用劑量範圍是否存在。
每週一次也只是設計目標。要支持這個間隔,需要看到作用能維持多久、重複給藥後的表現,以及不同患者間的變異。短期吃得少,還不足以說明長期能維持體重,更不能回答停藥後的結果。
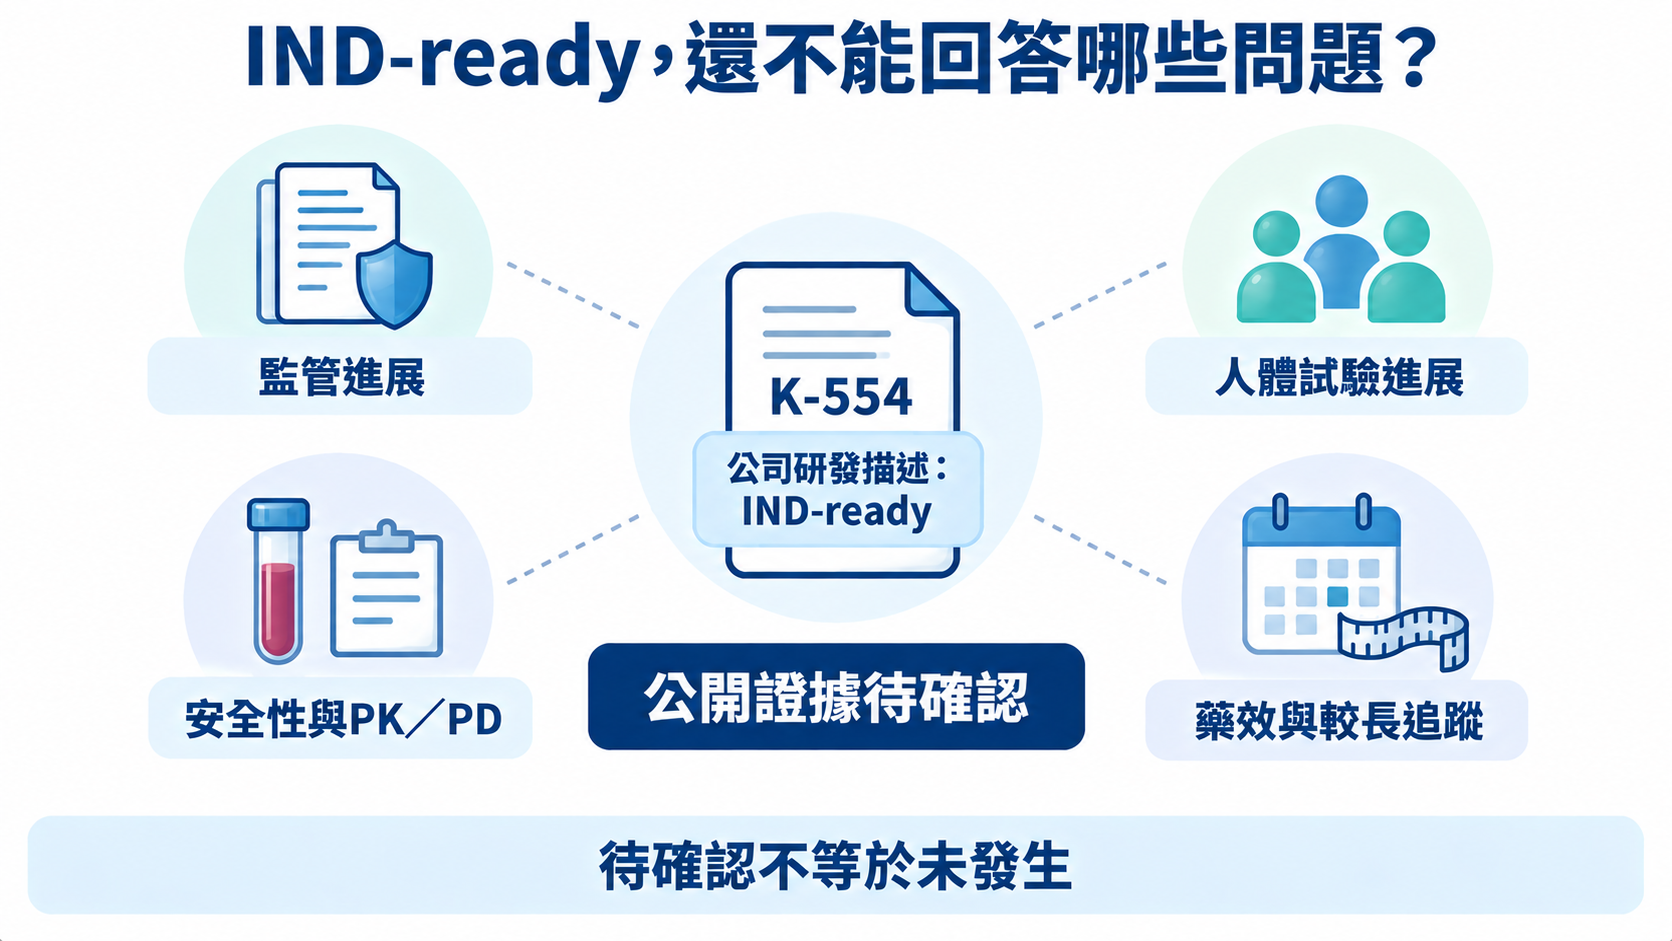
圖3|IND-ready本身未回答監管、人體進度、安全性與PK/PD、藥效及較長追蹤的問題;這些證據可並行累積,待確認不代表未發生。[1][2][5]
【04|八年的合作,不能直接變成同一個資產故事】
兩家公司在2018年6月19日就簽過腸腦軸研究合作。諾和諾德可對合作發現的最多六項產品行使授權選擇權;這是權利範圍上限,並非六款藥已被證明成功。[3]
2024年9月10日,Kallyope公告諾和諾德已對合作找到的一個配體行權。配體是能與生物標的結合的分子,該次安排把後續開發、製造與商業化責任交給諾和諾德。[4]
這段歷史的價值,在於平台合作確實曾產生被選中繼續開發的成果。但公告沒有把2024年配體指認為K-554,不能把前案的進度或條件接到這次三項計畫上。2026年的新協議,要靠自己的資產資料與後續安排建立價值。
【05|耐受性若改善,先改變的可能是誰能留下來】
藥時事團隊的判讀是,諾和諾德尋找非腸泌素路徑,值得用「有多少患者能取得並持續接受有效治療」來評估。既有Wegovy標籤列有噁心、嘔吐等腸胃不良反應,也記錄因不良反應停藥;這說明療效之外,使用負擔是實際的產品問題。[6]
若K-554未來能提供有意義的效果,又讓部分患者更容易持續治療,單藥就可能有自己的位置。但耐受性較佳的主張,必須在適當比較下成立。低劑量比較舒服、卻無法產生足夠藥效,不會自動形成一款好產品。
另一個情境是與腸泌素併用。假設兩條路徑能互補,研究便可以測試是否增加效果,或以不同劑量組合達到較好的整體治療表現。兩個機制不同,並不保證效益相加;身體訊號可能重疊,額外不良反應、給藥負擔與成本也可能抵銷好處。
對諾和諾德,單藥可能接觸原本療法未能滿足的患者,併用則可能延伸既有GLP-1的產品位置。兩者都會占用臨床與製造資源;若改善幅度太小,新增成本就可能比新增用途更快出現。
💼 支付方真正會比較的,是新療法多帶來什麼結果,值不值得增加費用。醫師則需要知道適合哪一群患者、如何追蹤效果與處理不適。如果優勢只存在於挑選過的少數受試者,市場範圍就與廣泛替代現有減重藥的想像不同。
即使後續試驗的平均減重令人滿意,也還要看退出研究的人是否被妥善納入分析,以及改善能維持多久。只盯完成治療者的曲線,可能高估真正開始用藥的人能得到多少效益。這會同時影響臨床採用與收入持續性,值得在方案設計時就問清楚。
製造和交付同樣要跟上。若最後走每週注射,製劑穩定性、批次品質與持續供應會進入成本;若小分子形成其他給藥選項,則要由各自的產品驗證支持。公開金額與付款結構未明,也讓投資人暫時無法判斷諾和諾德為這些選項支付了多高代價。
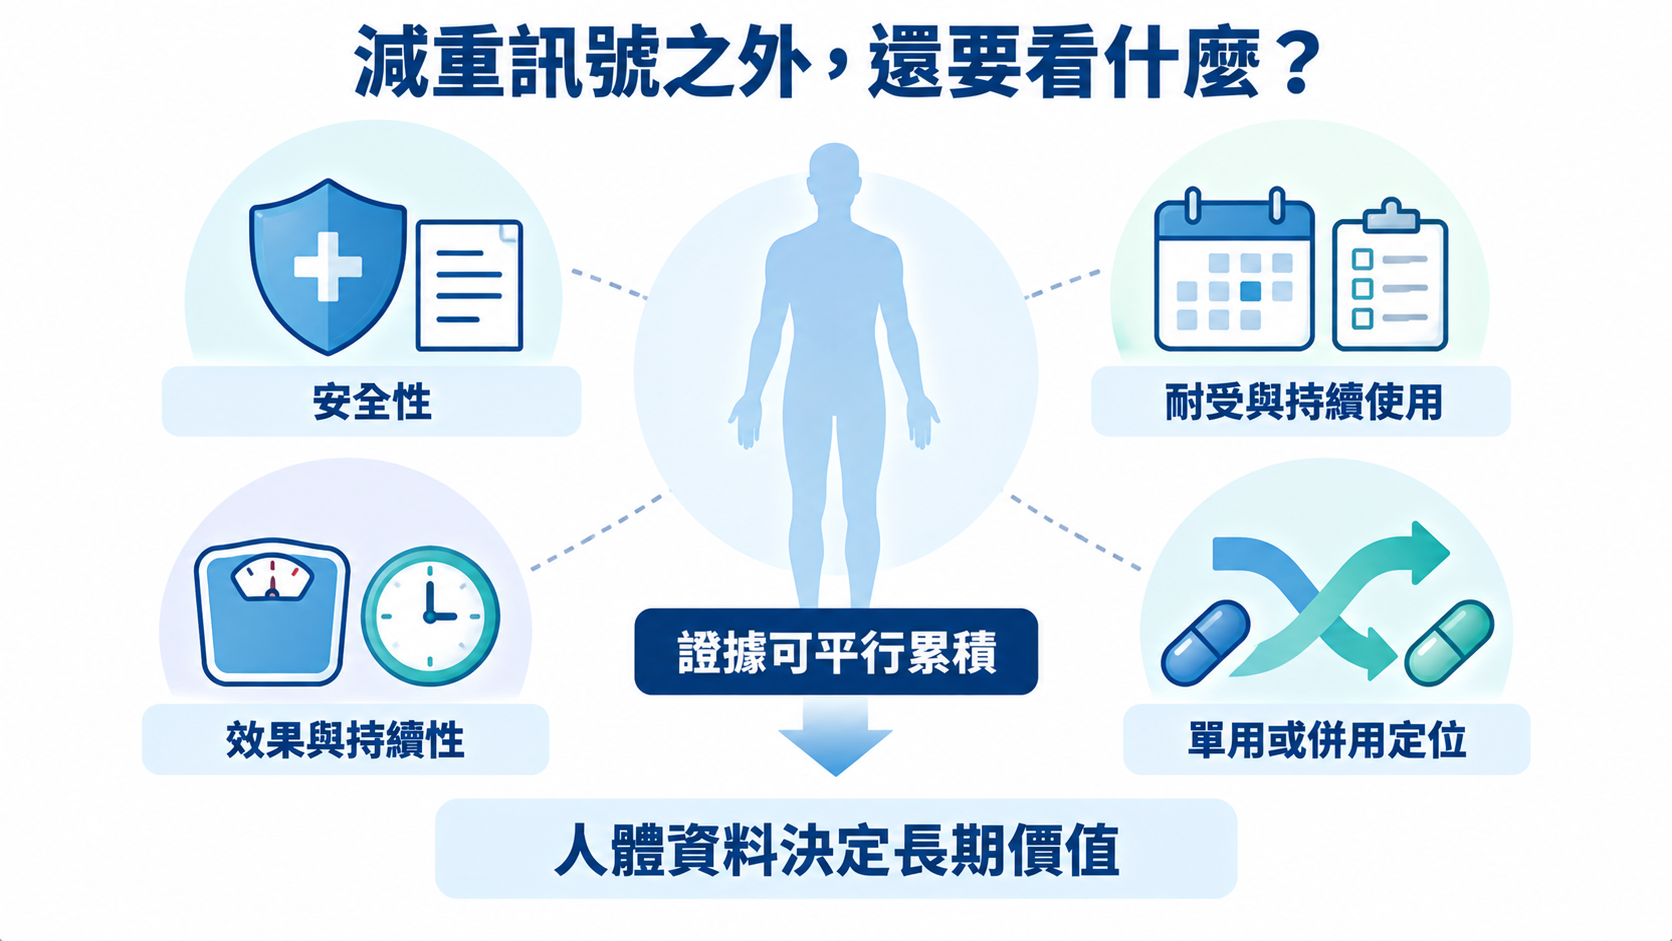
圖4|長期效果、耐受性、持續使用與單用/併用定位,需由相應人體資料共同支持;較少不舒服的假說本身,還不能換算成商業優勢。
接下來最有辨識力的,是K-554第一份可讀的人體劑量資料:在同樣追蹤期間,什麼暴露能帶出食慾或藥效訊號,噁心與其他不適又落在哪裡?若兩者能拉出足夠的可用空間,才值得繼續投入更長期研究。
本文提供產業資訊與商業分析,不構成個別化醫療或投資建議。
參考來源
- [1] Jacob Petersen原公開貼文
- [2] Kallyope 2026策略更新(2026-01-07)
- [3] Novo/Kallyope研究合作公告(2018-06-19)
- [4] Kallyope授權公告,Business Wire轉載(2024-09-10)
- [5] ClinicalTrials.gov:K-554查詢(本次未取得可讀結果)
- [6] Wegovy美國處方資訊(Revised 06/2026)
- [7] Nature:Dissociable hindbrain GLP1R circuits for satiety and aversion(2024-07-10)
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈已有瘦瘦針,諾和諾德為何還要布局另一條減重路?〉,Drugnews|藥時事,2026/09/30,https://drugnews.com.tw/articles/2026-09-30-novo-kallyope-non-incretin-obesity-programs.html