
2026年9月17日,諾和諾德(Novo Nordisk)與Orbis Medicines宣布合作,開發心血管代謝疾病的口服大環肽。前期款與可能達成的開發、商業里程碑合計最高14億美元,另計銷售權利金,Novo亦將策略投資Orbis。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
大藥廠正在買新的藥物發現機會;這筆上限金額,還不是原料工廠手上的訂單,公告也未披露商業採購量或供應商。
另一端,Merck的口服環肽enlicitide,商品名Lipfendra,已在7月15日獲美國FDA核准,用於降低成人高膽固醇血症患者的低密度脂蛋白膽固醇。它提供了可核的產品與劑量;實際放量及心血管事件效益則是另外的問題。
一顆藥走向口服,看起來會帶動更多原料生意,製程卻可能先把這個算式改掉。Enlicitide的研究已展示如何減少組裝步驟;同樣一公斤合格產品,材料與工時都可能不同。真正值得追的,是誰能跟著新路線一起進化,而不只是誰有一座原料工廠。
每天一顆,先算成品需要多少
Enlicitide藉由結合PCSK9,阻止它促使肝臟的低密度脂蛋白受體降解,讓更多受體參與清除膽固醇。這說明大環肽可以瞄準蛋白質之間的作用;對上游而言,真正能開始計量的是正式產品的劑量。
依美國標籤,每日一顆含20毫克enlicitide的錠劑。假設有10萬人連續使用30天,用量就是20毫克×30天×10萬人=60公斤有效成分。10萬人與30天只是透明的需求情境,不是公司銷售預測。
標籤還有一個換算:20毫克enlicitide相當於22.21毫克的癸酸鹽形式,因此同一情境的鹽形式含量相當於66.63公斤。這是同一劑量的不同質量口徑,兩者不能相加。
正式口服劑量已是產品實際使用的量,不必再按生物利用度放大。從這裡推到工廠採購,才需要加入實際路線、各步收率、純化回收與製劑損耗。原料藥(API)是發揮藥理作用的成分;最終錠劑還包含賦形劑與加工,兩者也不是同一成本項目。
需求情境只完成第一層計算。用藥人數與持續使用時間決定成品需要多少,製造方法才決定要投入多少材料、占用多少設備。終端藥價還包含研發、商業化與其他成本,不能直接抽一個固定百分比當作上游訂單。
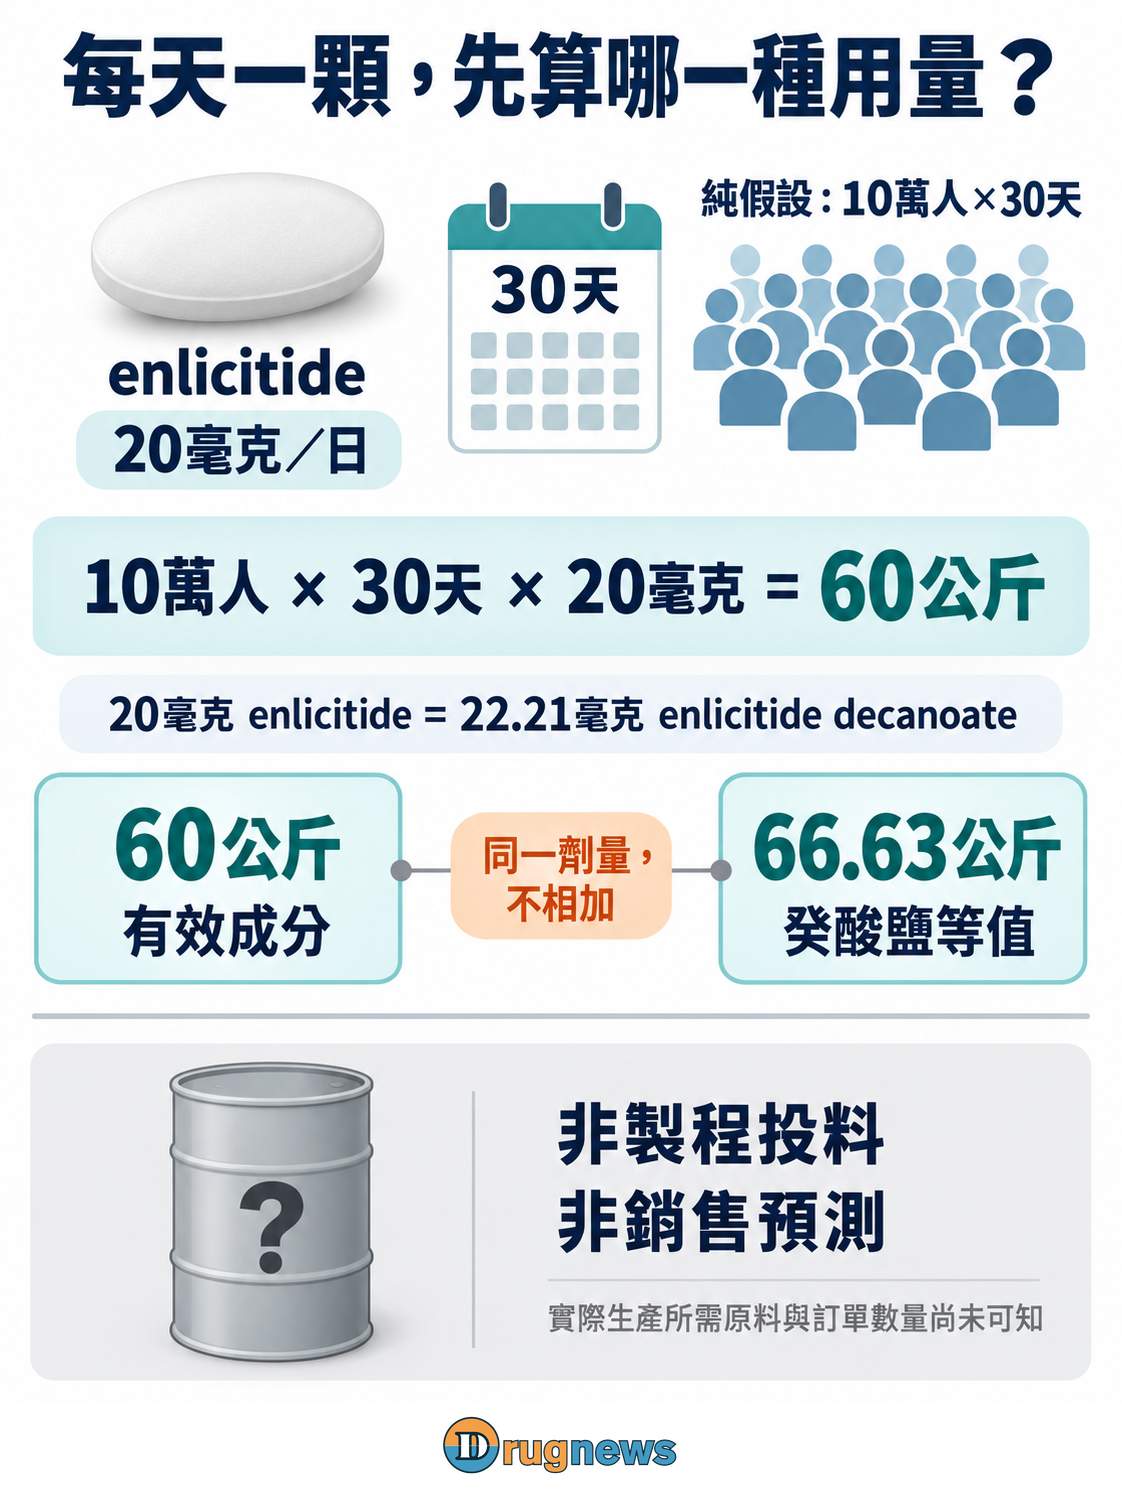
圖1|假設10萬人服藥30天:每日20毫克enlicitide=22.21毫克癸酸鹽,對應60公斤有效成分=66.63公斤鹽形式;兩者是同一劑量的質量換算。
把一條鏈關成環,難處不只在最後那一步
2025年《美國化學會誌》的enlicitide合成論文,揭露了比「幾個胺基酸串起來」複雜得多的結構:八個胺基酸中有六個屬非標準胺基酸,另含重要的非胜肽結構。
這些特殊組件讓供應鏈問題提早出現。製程設計者得決定哪些原料自行製備、哪些委外;供應商除了交出化合物,還得控制立體構型與雜質。即使原子連接方式相同,空間排列不同,也可能形成必須控制的立體異構物。若原料批次品質不穩,下游可能直到組裝後才發現偏差,前面的材料與時間已經消耗。
論文的早期路線使用保護基,暫時遮住某些反應位置,避免接錯地方,再於需要時移除。每多一道處理,就多一次轉移、分離或損耗的機會;單步看似可接受,串成長路線後,累積回收才是工廠要承擔的結果。
環化還有另一個難題:希望同一分子的兩端接起來,卻可能接到別的分子,形成不需要的較大產物。該研究早期北端片段的關環,採高稀釋條件降低這類寡聚化;這是特定前驅物及路線的選擇。
若每批需要更多溶劑才能取得同樣產物,反應槽容積、溶劑回收與批次時間都會被占用。工廠再大,也要換算成每月能交付多少合格公斤,而不只是設備有幾公升。
也因此,製造競爭不只是一場擴產競賽。能把同樣的產品做在較短路線裡,可能讓客戶省下批次時間,也可能讓既有設備釋出空間。供應商若參與這種改進,賣的就不只是某公斤材料,而是客戶更可靠的生產安排;價值能否留下來,還要看服務範圍與合約如何分配。
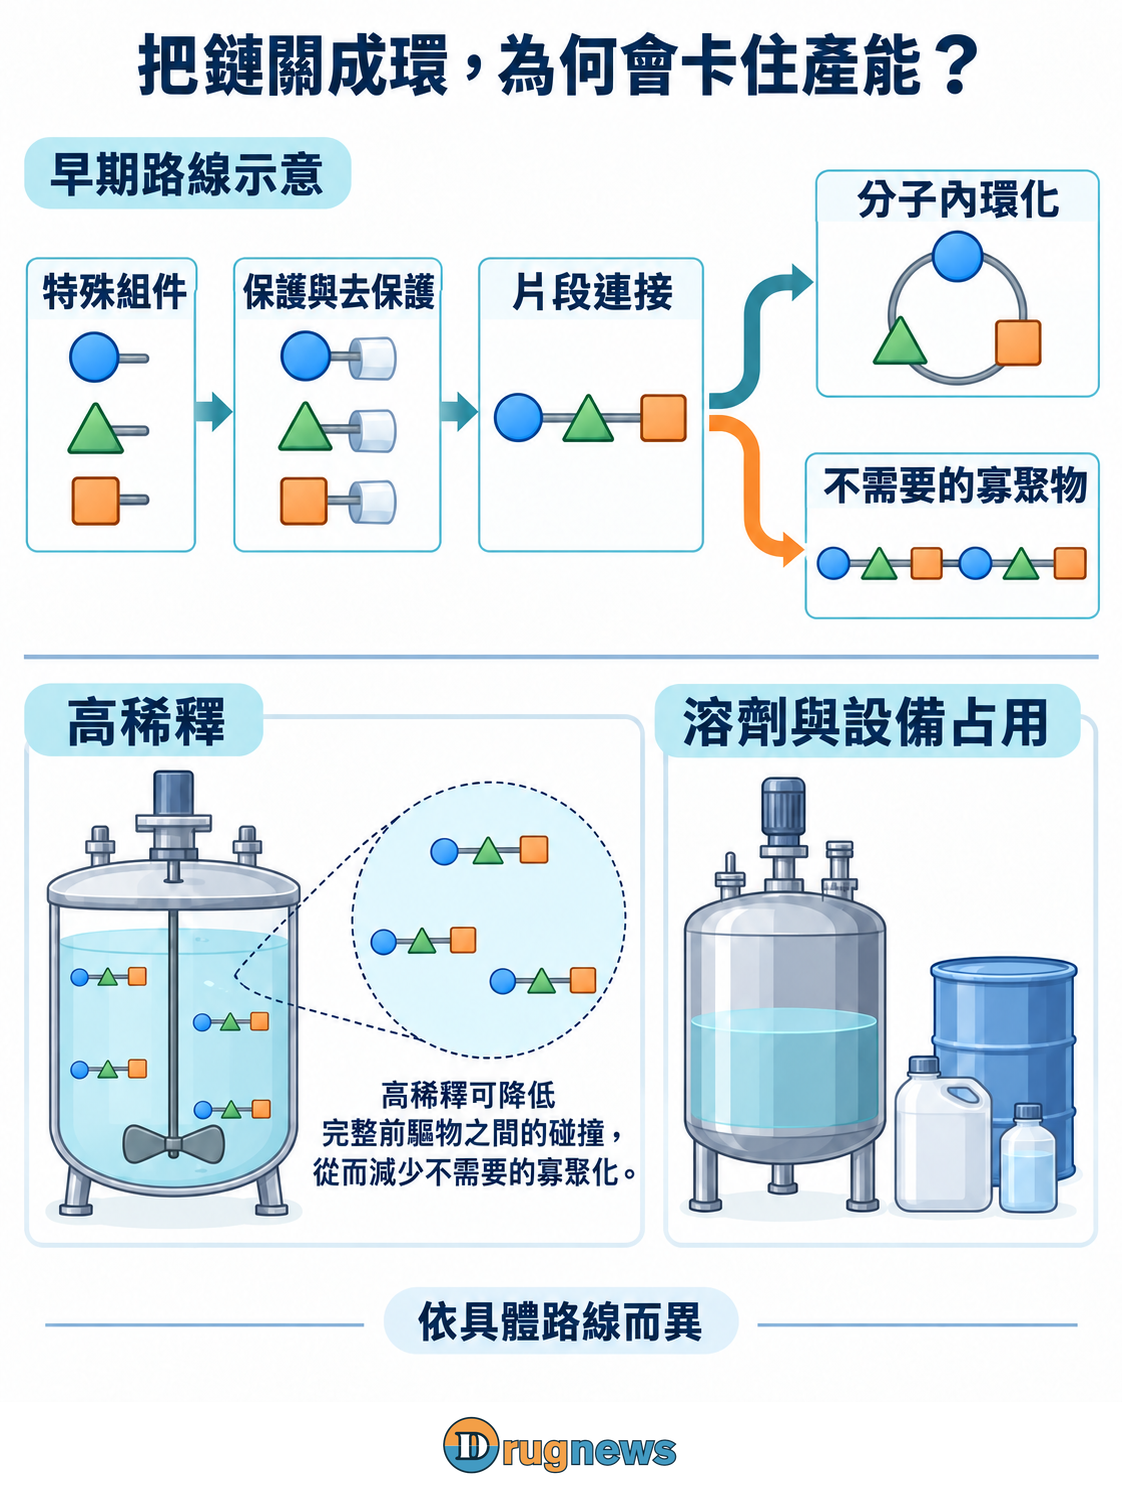
圖2|已連接的前驅物可以進行分子內環化,也可能形成分子間寡聚物;早期路線以高稀釋降低後者,代價是溶劑與設備占用。
酵素路線改變的,可能是材料需求與議價位置
2026年5月《Science》的enlicitide製程研究,用工程化酵素進行片段形成、連接與大環化。這些組裝步驟不依賴保護基,再以結晶取代層析;相較先前方法,步驟數減少超過一半。
層析像是把混合物沿分離系統拆開;結晶則利用條件讓目標物形成可分離的固體。能不能替換,取決於分子與雜質的性質。一旦可行,生產排程、溶劑處理及回收方式都可能改變。
對上游投資人,重點是每公斤合格API背後的採購組合可能被重寫。路線若減少某種受保護中間體的使用,終端成長不會等比例流向那項材料;節省的步驟也可能讓同一設備交付更多產物,降低擴建需求。
這使單純供應舊路線組件,與能參與酵素、反應及純化優化的廠商,面臨不同的議價條件。前者依賴原材料持續被使用,後者的價值則在於替客戶提高可交付產量、控制批次失敗與轉換成本。
步驟減半仍不等於成本減半。酵素開發、製備與後處理都有成本,剩餘步驟也可能集中主要費用。目前引用的資料不足以推算商業每公斤成本;能確認的是製程方法進步,以及它要求投資人重新檢查原來的耗料假設。
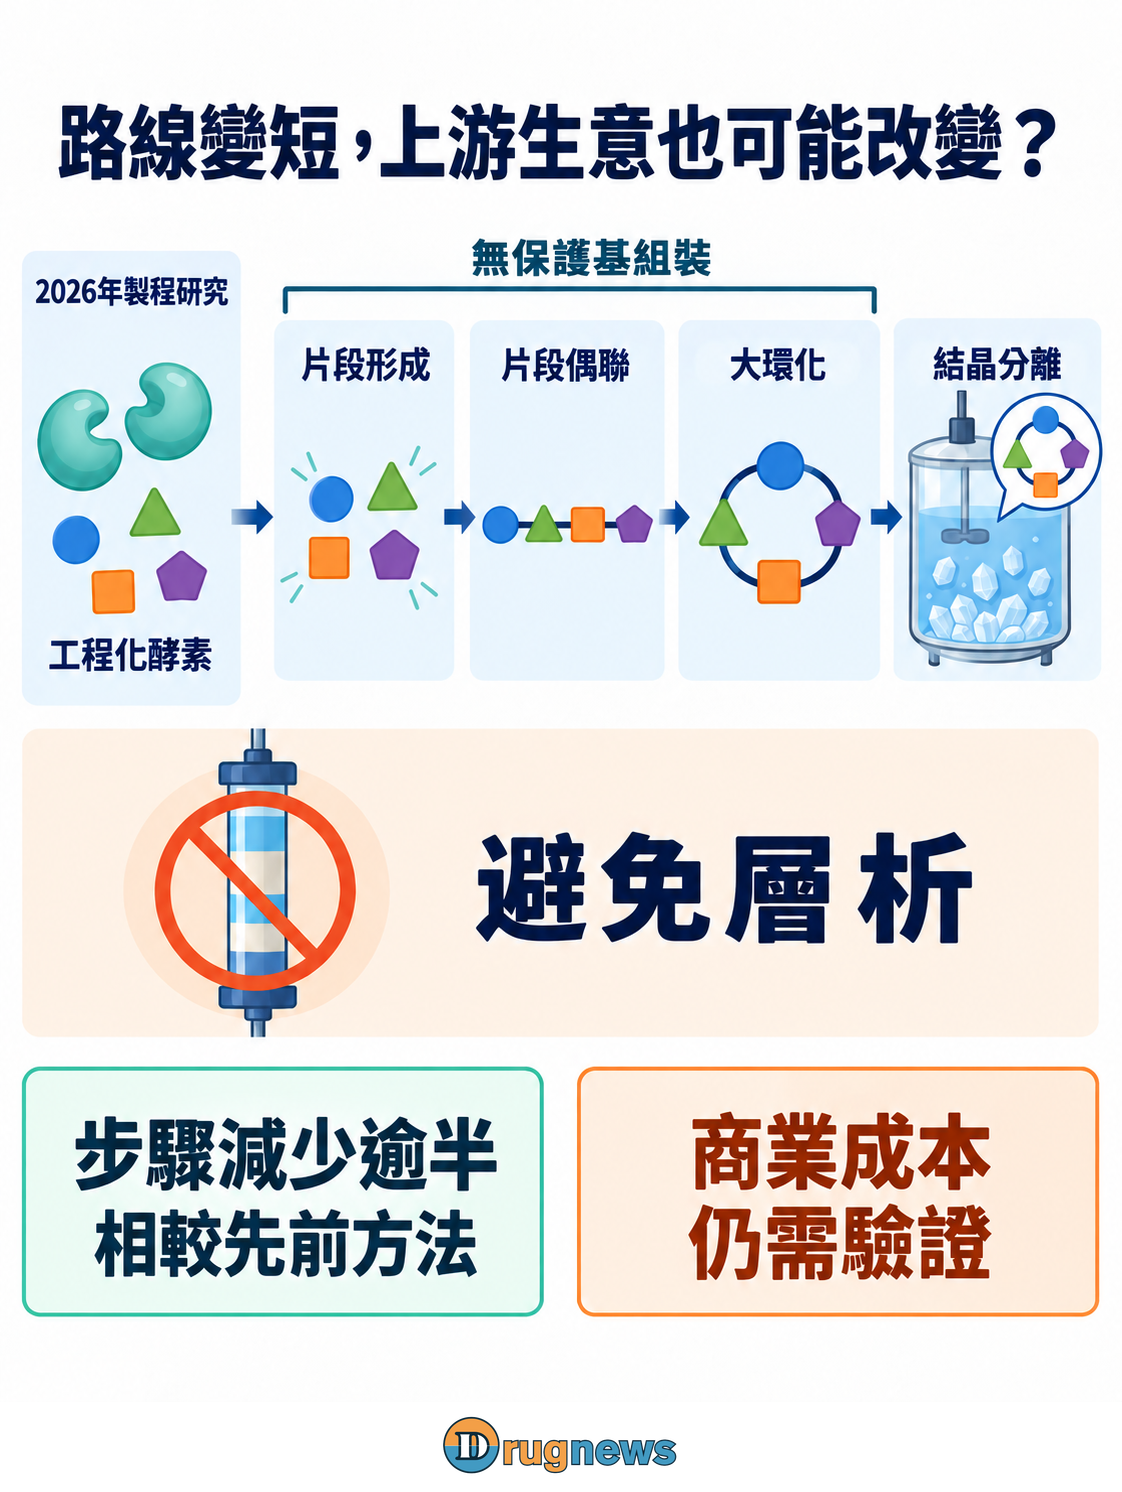
圖3|工程化酵素支援無保護基的片段形成、連接與大環化,搭配結晶分離,步驟較先前方法減少逾半;路線改變可能影響材料需求。
有產能之後,客戶為什麼選你?
訂單的第一個門檻,是材料能否符合特定產品的規格。FDA公布的ICH Q7提供原料藥GMP指引,建議建立供應商評估、材料規格、品質放行與製程驗證制度。文件明示建議本身不具獨立法律約束力,實際義務仍依適用法規與申報承諾;品質管理的核心,是能否持續交出合格產品。
對原料藥廠,合成出正確主成分只是起點。哪些雜質會一起形成、分析方法能否辨認、放大後是否仍穩定,都會影響客戶的評估。一次漂亮的實驗收率,與可依合約排程持續交貨之間,還有製程重現性要建立。
藥廠也未必把全部工作外包。早期可能購買特殊組件、委託製程開發或小量臨床用料,後期再評估自製、委外或多來源配置。開發服務費、批次製造收入與長期採購合約,代表不同程度的需求承諾,不能合成一筆確定的商業訂單。
即使獲得客戶採用,也要看合約承諾了什麼。預估需求、產能預留與確定採購量並不相同;若先投入設備卻沒有相應承諾,終端銷售落後預期時,閒置成本可能先留在上游。
客戶驗證過一條路線與來源後,切換需要重新評估,會形成一定黏著度。但更多供應商合格、或原廠改善路線,都可能帶來價格壓力。製造商要保住的是交付能力所帶來的議價空間,而不只是營收帳上增加的公斤數。
台灣先看可交付能力,再看特定產品採用
台灣神隆(1789)的官方胜肽服務頁列有固相、液相及混合式合成,以及製程優化、分析方法確效、符合現行優良製造規範的臨床用原料與商業量產。
這是與環肽上游需求相鄰的具體能力;該服務頁未披露供應enlicitide或參與Orbis/Novo合作,也未列出本文所述環化路線的商業交付紀錄。
若參與開發服務,價值先落在解決路線與分析問題;若進一步承接供應,才需要用產品資格、合格批次與合約條件確認持續收入。
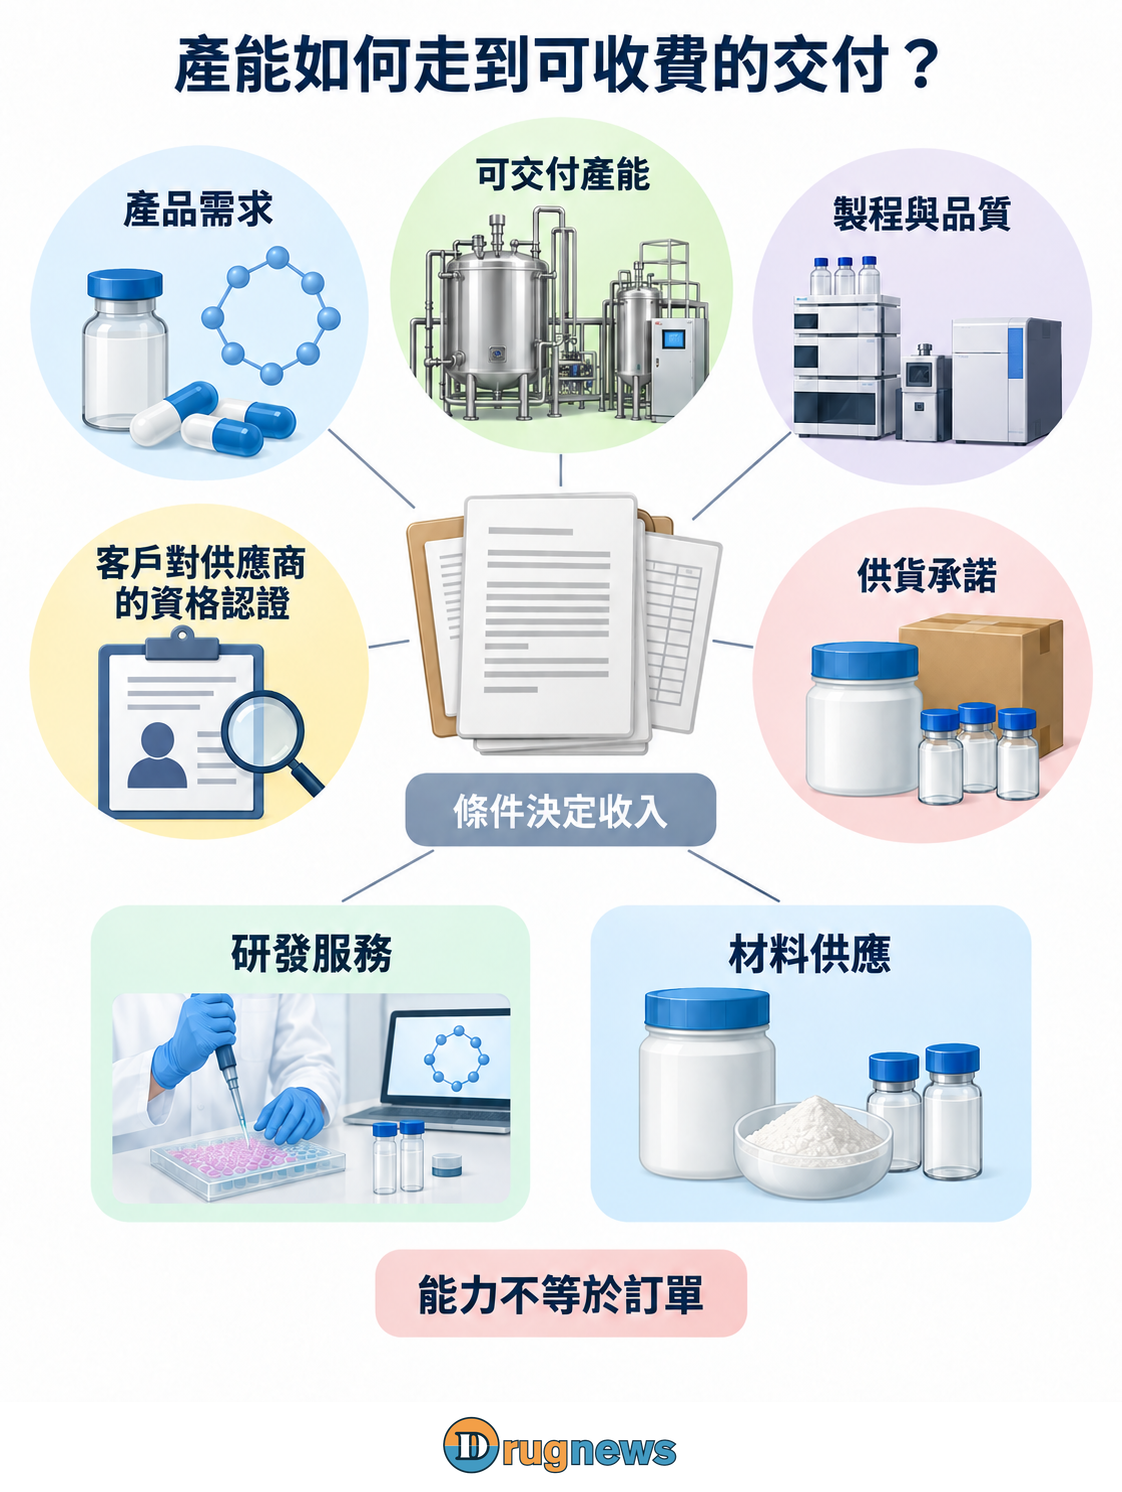
圖4|產品需求、交付與品質、客戶對供應商的資格認證及供貨承諾,是不同商業條件;研發服務與材料供應的收費安排需分開看。
當藥廠想把複雜分子裝進每天一顆的錠劑,工廠也有機會從材料賣方,走向路線與交付問題的解決者。對上游企業,下一份真正有分量的消息,不只是又多了一項設備,而是客戶願意把哪一段製程、哪一種規格與哪一批合格產品,交給它持續完成。
本文提供產業資訊與商業分析,不構成個別化醫療或投資建議。
參考來源
- Orbis/Novo:口服大環肽合作公告(2026-09-17) https://www.orbismedicines.com/news/orbis-medicines-enters-multi-target-drug-discovery-partnership-with-novo-nordisk-worth-up-to-usd-14-billion FDA:Lipfendra核准信(NDA 220848)(FDA簽署2026-07-15) https://www.accessdata.fda.gov/drugsatfda_docs/appletter/2026/220848Orig1s000ltr.pdf FDA:Lipfendra正式標籤(Revised 2026-07) https://www.accessdata.fda.gov/drugsatfda_docs/label/2026/220848Orig1s000lbl.pdf JACS:Enlicitide癸酸鹽全合成原始論文(2025-03-24) https://doi.org/10.1021/jacs.4c15966 Science:Enlicitide生物催化製造研究摘要(2026-05-07) https://pubmed.ncbi.nlm.nih.gov/42096573/ FDA/ICH Q7:原料藥GMP產業指引(2016-09,Revision 1) https://www.fda.gov/media/71518/download 台灣神隆:胜肽合成與製程服務(頁面未標發布日;查閱2026-09-27) https://www.scinopharm.com/tw/products-detail/54/ Merck:Lipfendra核准公告(2026-07-16) https://www.merck.com/news/mercks-lipfendra-enlicitide-is-the-first-and-only-once-daily-oral-pcsk9-inhibitor-approved-by-the-u-s-fda-to-reduce-ldl-c-in-adults-with-hypercholesterolemia/ S4原論文全文公開鏡像(Aarhus大學伺服器) https://maillist.au.dk/hyperkitty/list/hauser.chem%40maillist.au.dk/message/RWSJBSY53CCDATJCHCKPUXW4QBJVKMR3/attachment/6/total-synthesis-of-enlicitide-decanoate.pdf
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈從每天一顆藥到工廠訂單:口服環肽的錢,誰賺得到?〉,Drugnews|藥時事,2026/10/05,https://drugnews.com.tw/articles/2026-10-05-cyclic-peptide-upstream-2026.html