
三句看懂
- 全球第一個上市的 PROTAC 是 Arvinas 與 Pfizer 的 Veppanu(vepdegestrant),2026 年 5 月 1 日獲 FDA 核准;權利已轉給 Rigel,Arvinas 第三季只認列 50 萬美元權利金。
- 亞洲的降解藥離下一張藥證最近:BeOne 的 BTK 降解藥 tacabrutideg 樞紐二期達標、送件排在 2027 年年中,Astellas 的 KRAS G12D 降解藥 setidegrasib 已開始 614 人的胰臟癌三期。
- 台灣走的是外用這條路:安宏 AH-001 完成 64 人一期,主攻雄性禿;最近的對手是開拓藥業 GT20029,中國二期已收完 180 人。
關鍵數字(附來源)
| 項目 | 數值 | 日期 | 來源 |
|---|---|---|---|
| Veppanu(vepdegestrant)FDA 核准日 | 2026-05-01 | 2026-05-01 | https://www.fda.gov/drugs/resources-information-approved-drugs/fda-approves-vepdegestrant-er-positive-her2-negative-esr1-mutated-advanced-or-metastatic-breast |
| VERITAC-2 ESR1 突變族群無惡化存活中位數(Veppanu 對 fulvestrant) | 5.0 對 2.1 個月 | 2026-05-01 | 同上 |
| VERITAC-2 客觀反應率(Veppanu 對 fulvestrant) | 19% 對 4% | 2026-05-01 | 同上 |
| Arvinas 2026 年第三季營收(全為 Rigel 權利金) | 50 萬美元 | 2026-11-03 | https://www.sec.gov/Archives/edgar/data/0001655759/000162828026069101/q32026earningsrelease.htm |
| Arvinas 2025 年第三季營收 | 4,190 萬美元 | 2026-11-03 | 同上 |
| Astellas setidegrasib 胰臟癌三期預計收案(NCT07409272) | 614 人 | 2026-11-03 | https://clinicaltrials.gov/study/NCT07409272 |
| BeOne tacabrutideg 樞紐二期(CaDAnCe-101)達主要終點後的預定送件時間 | 2027 年年中 | 2026-11-05 | https://www.biospace.com/press-releases/beone-medicines-announces-third-quarter-2026-financial-results-and-business-updates |
| BeOne tacabrutideg 慢性淋巴性白血病三期預計收案(NCT06846671) | 250 人 | 2026-09-28 | https://clinicaltrials.gov/study/NCT06846671 |
| 安宏 AH-001 一期實際收案(NCT06927960) | 64 人 | 2025-12-19 | https://clinicaltrials.gov/study/NCT06927960 |
| 開拓藥業 GT20029 中國二期實際收案(NCT06692465) | 180 人 | 2024-11-18 | https://clinicaltrials.gov/study/NCT06692465 |
11 月 5 日,BeOne(原百濟神州)在第三季財報宣布:BTK 降解藥 tacabrutideg 的樞紐二期達到主要終點,送件排在 2027 年年中。
兩天前,Arvinas 也交出第三季財報。全球第一個上市的 PROTAC 是它做出來的,這一季卻只帶進 50 萬美元。
一年前同一季,Arvinas 還有 4,190 萬美元營收,大部分是 Pfizer 合作款。合作款認列完了,藥的權利也已轉給 Rigel,剩下的只有權利金。
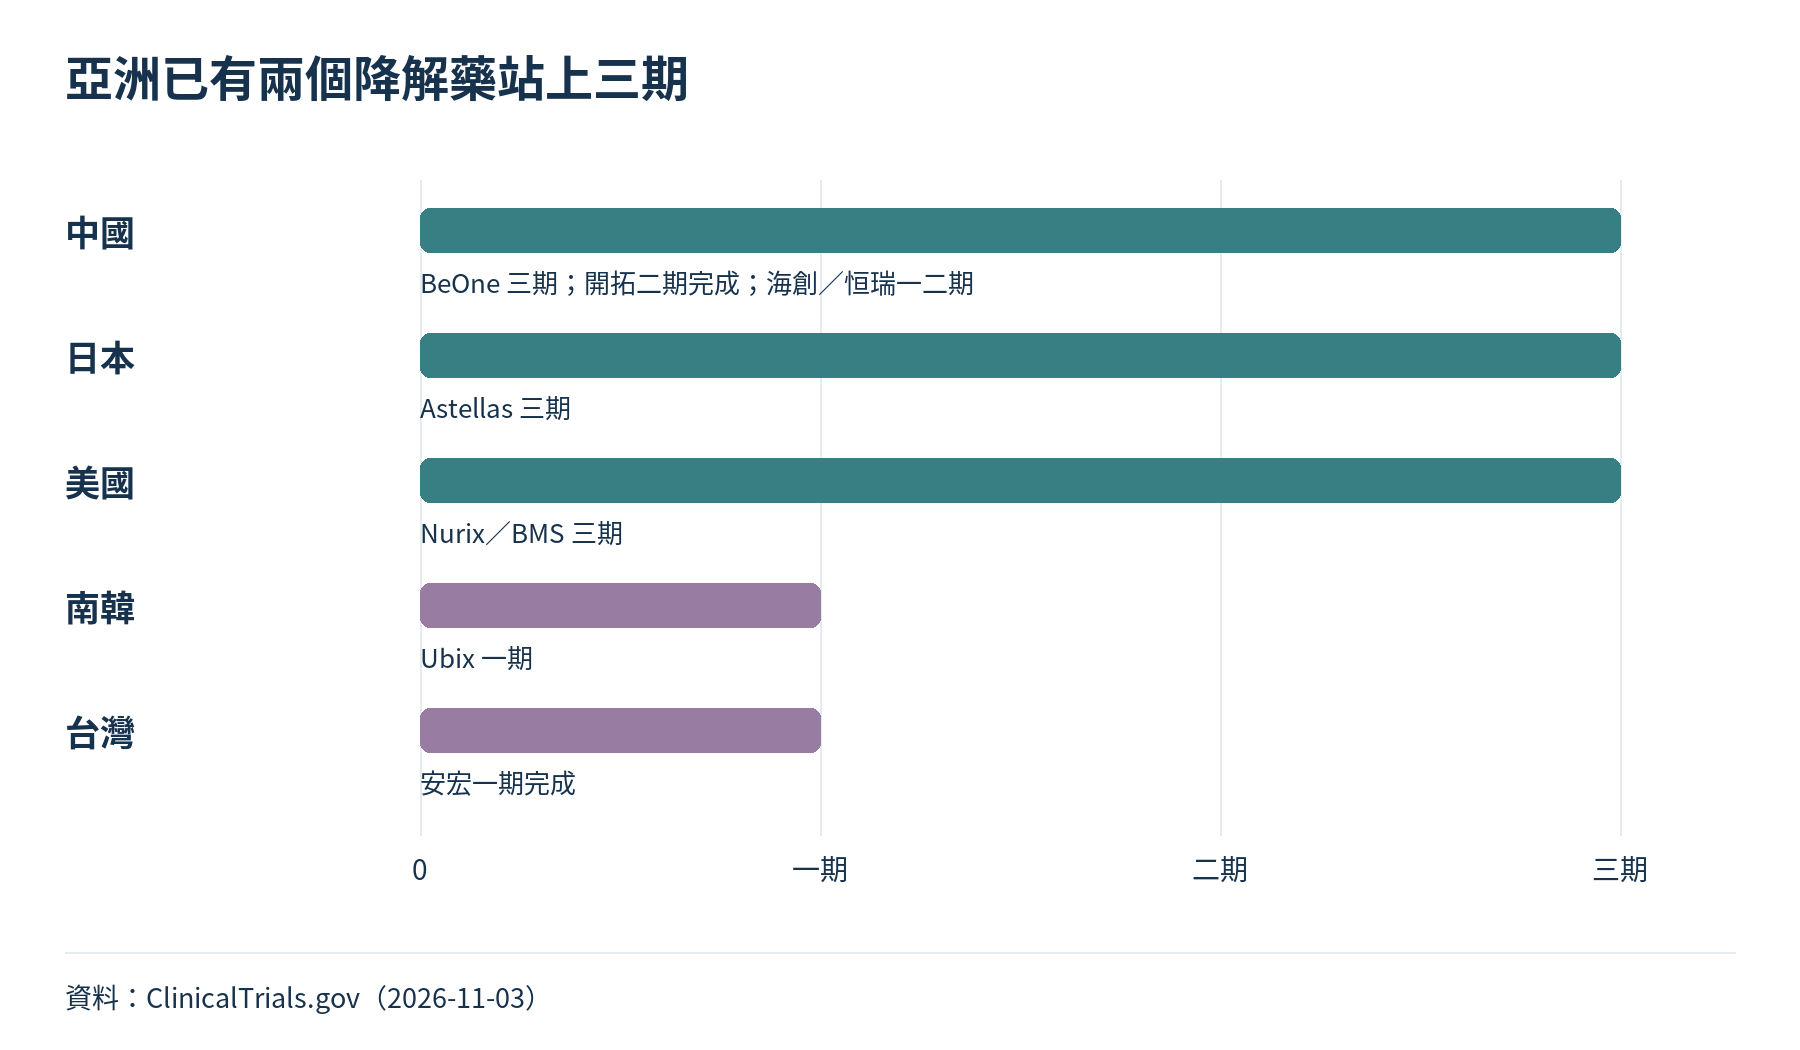
亞洲不只 BeOne 一家。Astellas 的 KRAS G12D 降解藥已在胰臟癌開三期,BeOne 的 BTK 降解藥另有一個三期,在美國跟對手 Nurix 同場跑。
第一棒跑完了,第二棒在亞洲人手上。
01|降解藥不是把蛋白關掉,是把它丟進回收桶
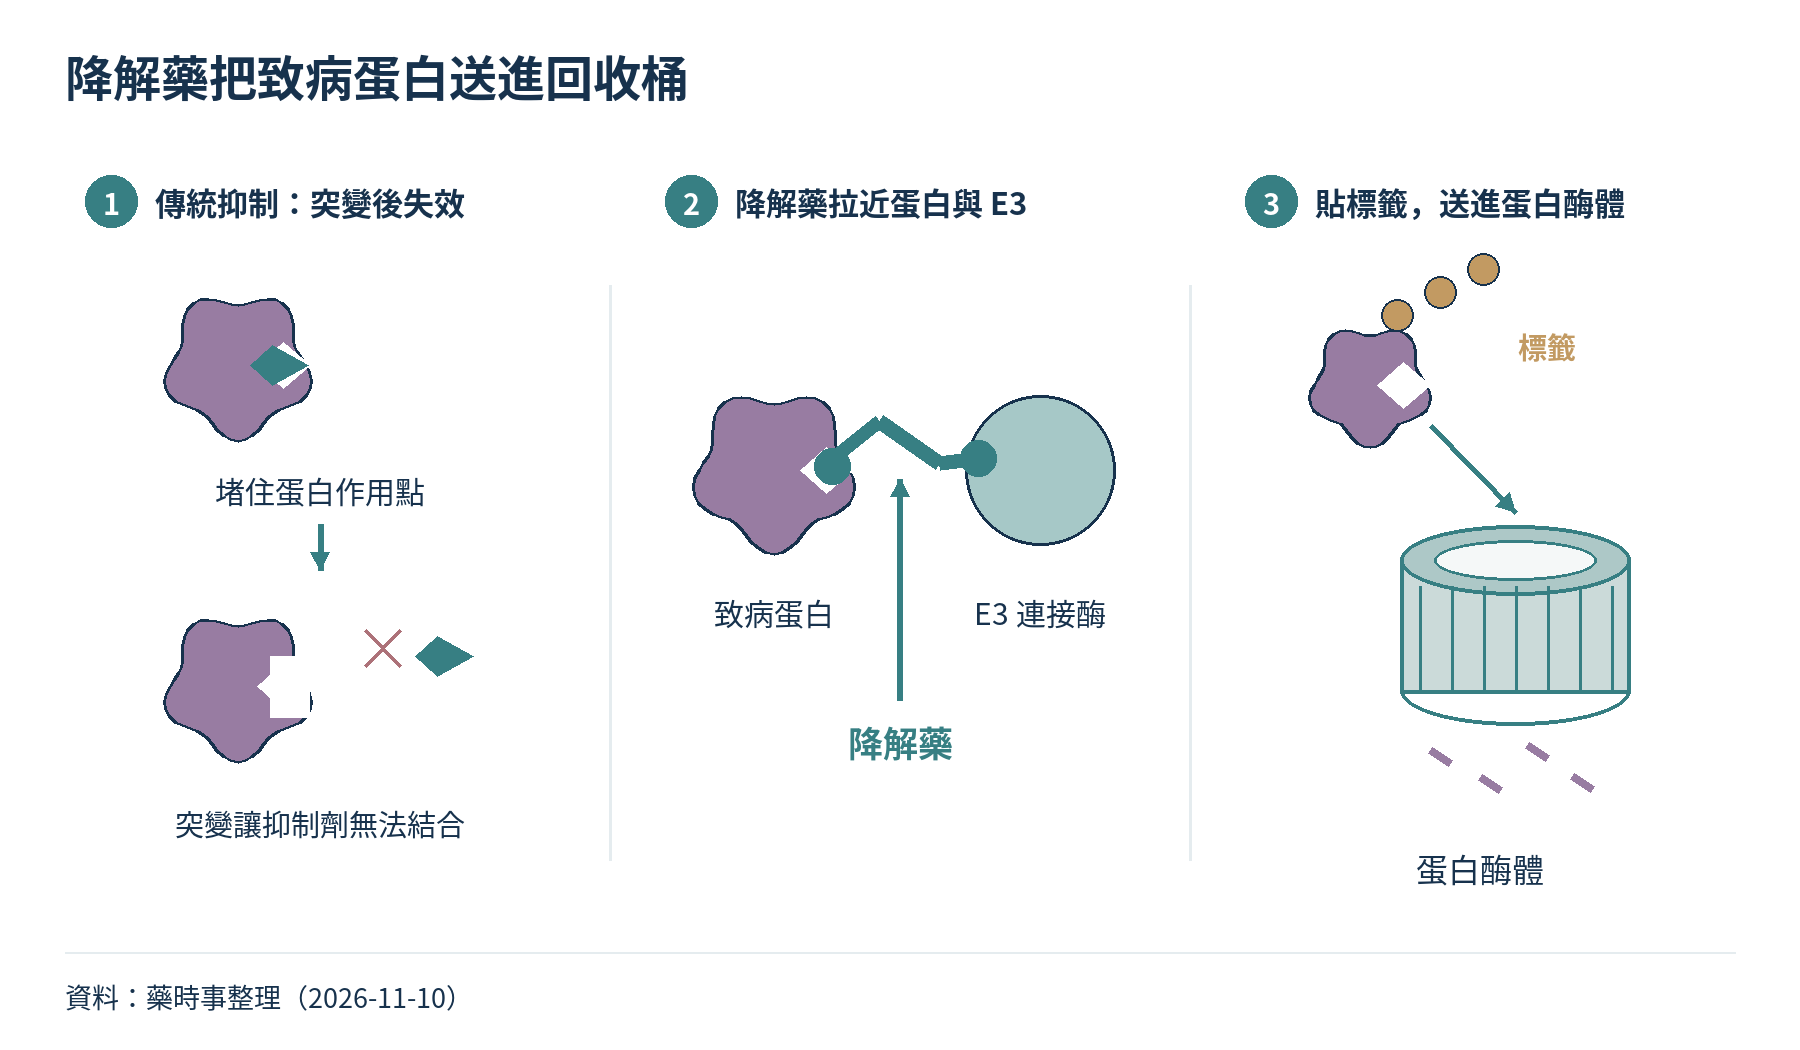
傳統標靶藥像塞住鎖孔的鑰匙,把致病蛋白的作用點堵住。蛋白還在,只要突變讓鑰匙插不進去,藥就失效。
降解藥換了做法。它一頭抓住致病蛋白,另一頭抓住細胞裡負責回收的 E3 連接酶,把兩者拉在一起。蛋白被貼上「待回收」標籤,送進蛋白酶體拆掉。
蛋白整顆消失,抗藥突變也就跟著被清掉。這是降解藥最被看好的地方:專打標靶藥打不動的病人。
資料:藥時事整理(2026-11-10)
PROTAC 是兩頭各一個抓手、中間一條連接子的大分子。分子膠(molecular glue)比較小,靠改變 E3 連接酶的形狀,讓它自己黏上致病蛋白。BMS 的 iberdomide、mezigdomide 走的就是分子膠路線。
02|第一個上市藥教了一課:降解不等於大藥
Veppanu 的三期 VERITAC-2 對照 fulvestrant。在 ESR1 突變的乳癌病人身上,無惡化存活中位數 5.0 個月對 2.1 個月,客觀反應率 19% 對 4%。
數字是贏了,但仿單只開給 ESR1 突變、至少用過一線內分泌治療的病人。這是一塊窄市場,而且已經有口服 SERD 在搶。
降解藥能不能變大藥,看的是靶點和病人,不是看技術新不新。
Arvinas 把權利交給 Rigel,自己留下權利金,資源轉向 BCL6、HPK1、LRRK2 等新靶點。它的 BCL6 降解藥 ARV-393 將在 12 月 12 日至 15 日的 ASH 年會首度公布單藥數據。
03|亞洲的兩個三期,都選了標靶藥失效的地方
BeOne tacabrutideg:BTK 抑制劑用完之後的那一棒。 三期收的是 BTK 抑制劑和 BCL2 抑制劑都用過的慢性淋巴性白血病病人,預計 250 人,對照醫師選擇的療法。
11 月 5 日 BeOne 又補上一塊:樞紐二期 CaDAnCe-101 達到客觀反應率的主要終點,另有 6 篇摘要入選 12 月的美國血液學會(ASH)年會。
這正是降解藥的主場。BTK 抑制劑用久了,BTK 會長出抗藥突變;降解藥直接把整顆 BTK 拆掉,不管它怎麼突變。
美國的 Nurix 拿 bexobrutideg 跑同一個靶點,也在三期。全球兩個 BTK 降解藥同時進三期,一個出自 BeOne(原百濟神州),一個來自舊金山的 Nurix,誰先讀出數據,誰就先定義這個新類別。Nurix 也在 11 月 5 日宣布,12 月 13 日在 ASH 發表 bexobrutideg 一期的新數據。
Astellas setidegrasib:沒有核准藥的 KRAS G12D。 胰臟癌超過九成帶 KRAS 突變,其中 G12D 最常見,但目前沒有核准的 G12D 標靶藥。
Astellas 選擇併用 mFOLFIRINOX 或 NALIRIFOX 化療、對照安慰劑,預計 614 人,2026 年 2 月 17 日開始收案。這是降解藥第一次在胰臟癌一線打這麼大的三期。
資料:ClinicalTrials.gov(2026-11-03)
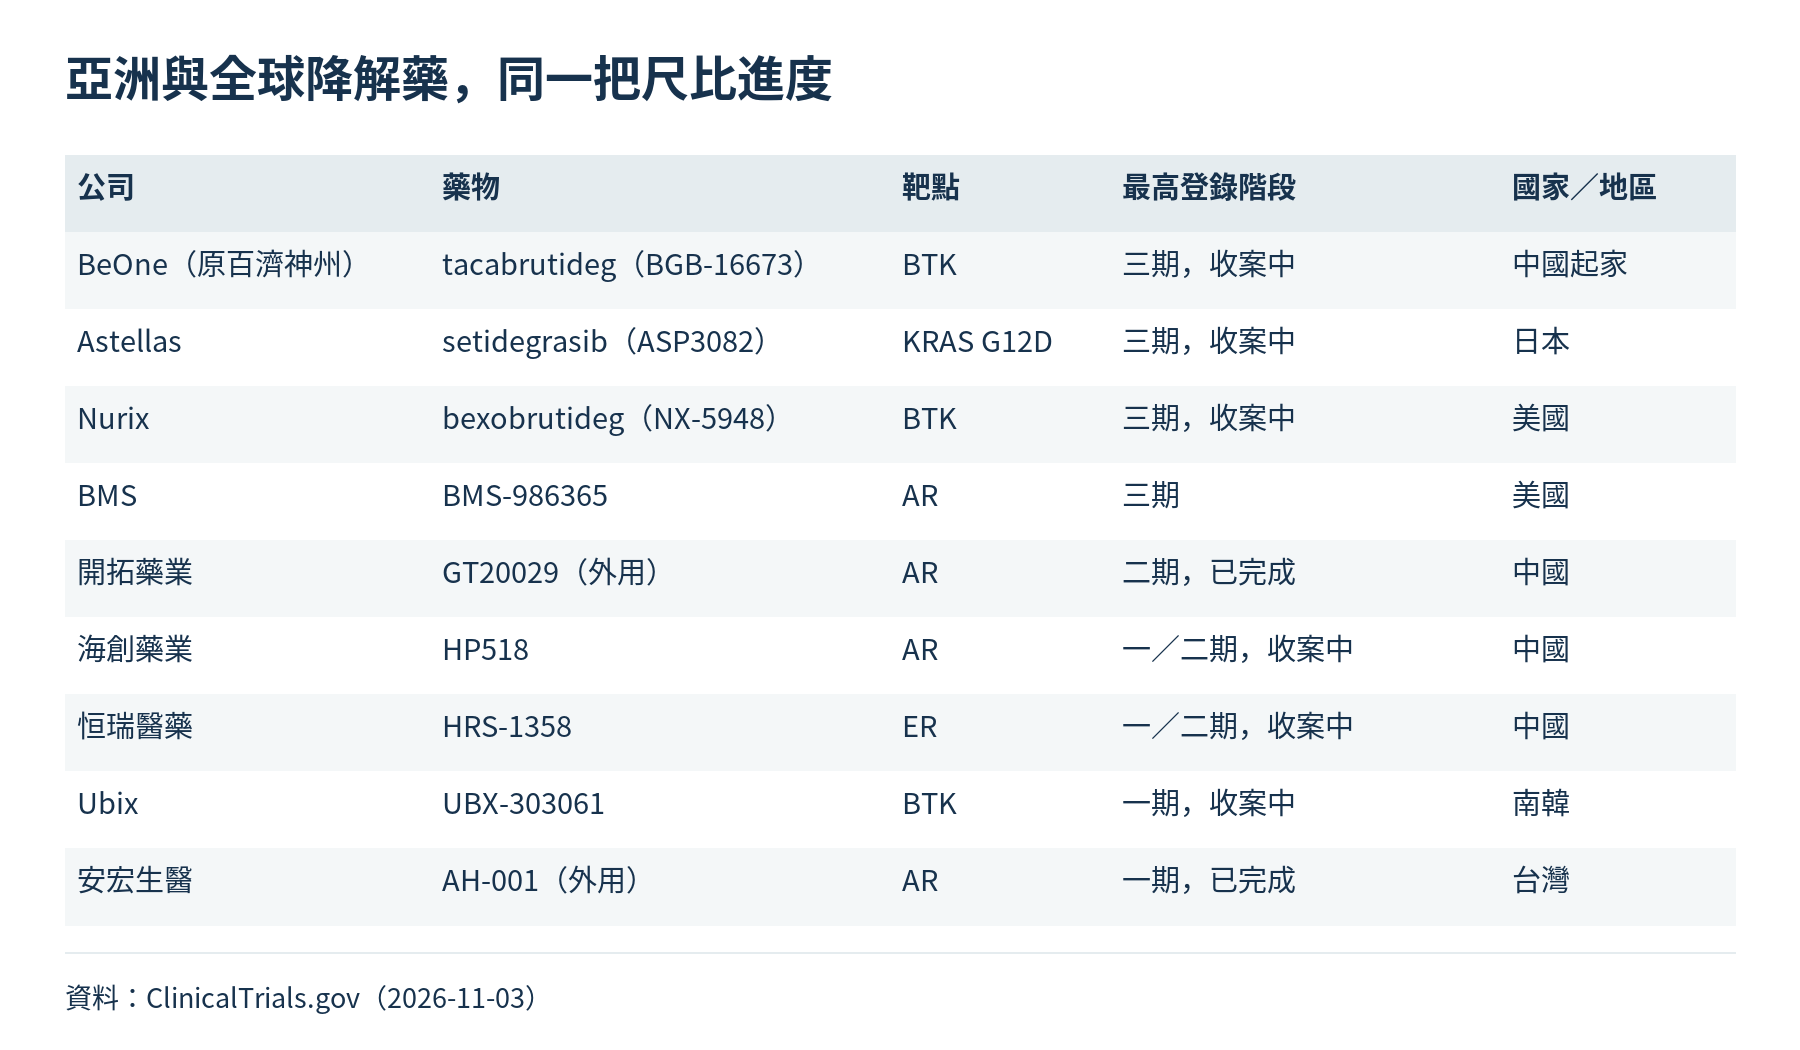
| 公司 | 藥物 | 靶點 | 最高登錄階段 | 國家/地區 |
|---|---|---|---|---|
| BeOne(原百濟神州) | tacabrutideg(BGB-16673) | BTK | 三期,收案中 | 中國起家 |
| Astellas | setidegrasib(ASP3082) | KRAS G12D | 三期,收案中 | 日本 |
| Nurix | bexobrutideg(NX-5948) | BTK | 三期,收案中 | 美國 |
| BMS | BMS-986365 | AR | 三期 | 美國 |
| 開拓藥業 | GT20029(外用) | AR | 二期,已完成 | 中國 |
| 海創藥業 | HP518 | AR | 一/二期,收案中 | 中國 |
| 恒瑞醫藥 | HRS-1358 | ER | 一/二期,收案中 | 中國 |
| Ubix | UBX-303061 | BTK | 一期,收案中 | 南韓 |
| 安宏生醫 | AH-001(外用) | AR | 一期,已完成 | 台灣 |
中國的布局最密。恒瑞同時有 AR 和 ER 兩個降解藥,海創、齊魯各有一個 AR 降解藥,海思科做 BTK 和突變 EGFR,諾誠健華走分子膠。南韓 Ubix 則跟 BeOne、Nurix 擠進同一條 BTK 賽道。
也有人退場。BeOne 的 IRAK4 降解藥 BGB-45035 二期已標示終止,提醒這條路不是每個靶點都走得通。
資料:ClinicalTrials.gov(2026-11-03)
04|台灣:安宏走外用,避開全身用藥的戰場
前面那些降解藥,都是口服、打全身的癌症藥。安宏的 AH-001 走了另一條路:擦在頭皮上的 AR 降解藥,主攻雄性禿。
AR 是雄性素受體,雄性禿的毛囊萎縮就是它在作用。口服抗雄性素藥會影響全身,外用降解藥的設計目標,是只在頭皮把 AR 清掉。
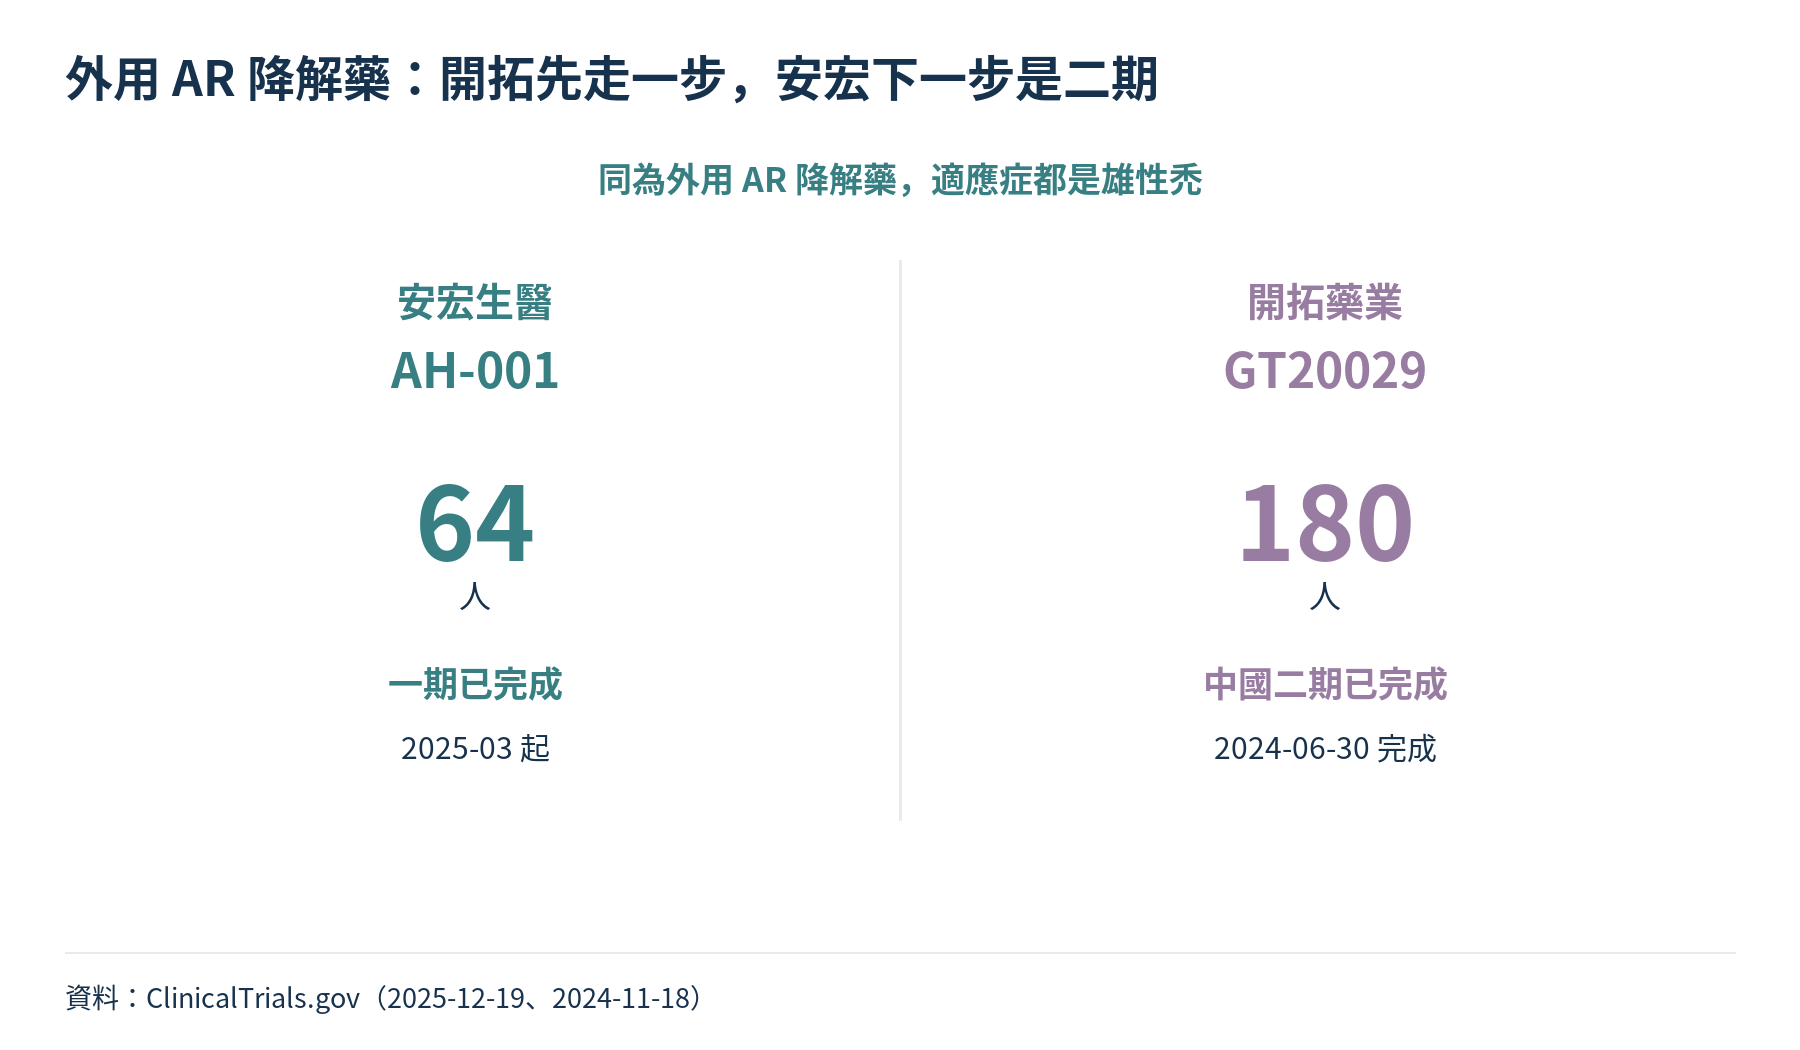
AH-001 一期在 2025 年 3 月開始,實際收 64 人,做單次與多次遞增劑量的外用安全性與藥物動力學,已登錄為完成。
最直接的對手是開拓藥業的 GT20029,同樣是外用 AR 降解藥,中國二期在 180 位成年男性身上做完,2024 年 6 月完成。
台灣這一棒的勝負,看安宏能不能在二期把毛髮數據做出來,而且做得比 GT20029 好。 雄性禿是自費、長期使用、全球病人以億計的市場,跟乳癌的窄仿單是完全不同的生意。
資料:ClinicalTrials.gov(2025-12-19、2024-11-18)
05|下一棒看三件事
降解藥的第一個上市藥證明了這項技術做得出來,也證明了光有技術賣不大。
接下來能改變這個賽道的,是三個時間點:12 月 ASH 年會上 ARV-393 的 BCL6 數據;BeOne 2027 年年中的送件,以及它和 Nurix 兩個 BTK 三期誰先讀出;安宏 AH-001 二期的啟動與設計。
亞洲已經不是跟跑。BTK 和 KRAS G12D 這兩個三期,有一個讀出正面結果,第二個上市的降解藥就可能來自亞洲。
本文為產業與公司分析,不構成投資或醫療建議。
參考資料
- FDA approves vepdegestrant for ER-positive, HER2-negative, ESR1-mutated advanced or metastatic breast cancer|U.S. FDA|2026-05-01|https://www.fda.gov/drugs/resources-information-approved-drugs/fda-approves-vepdegestrant-er-positive-her2-negative-esr1-mutated-advanced-or-metastatic-breast
- Arvinas Q3 2026 earnings release (Form 8-K)|Arvinas/SEC|2026-11-03|https://www.sec.gov/Archives/edgar/data/0001655759/000162828026069101/q32026earningsrelease.htm
- BeOne Medicines Announces Third Quarter 2026 Financial Results and Business Updates|BeOne Medicines|2026-11-05|https://www.biospace.com/press-releases/beone-medicines-announces-third-quarter-2026-financial-results-and-business-updates
- Nurix Therapeutics to Present New and Updated Data of Bexobrutideg (NX-5948) at the 68th ASH Annual Meeting|Nurix Therapeutics|2026-11-05|https://globenewswire.com/news-release/2026/11/05/3396262/0/en/nurix-therapeutics-to-present-new-and-updated-data-from-ongoing-phase-1a-1b-trial-of-bexobrutideg-nx-5948-in-relapsed-refractory-cll-sll-at-the-68th-ash-annual-meeting-and-expositi.html
- Tacabrutideg vs investigator's choice in CLL/SLL (NCT06846671)|ClinicalTrials.gov|2026-09-28|https://clinicaltrials.gov/study/NCT06846671
- Setidegrasib with mFOLFIRINOX or NALIRIFOX in pancreatic cancer (NCT07409272)|ClinicalTrials.gov|2026-11-03|https://clinicaltrials.gov/study/NCT07409272
- AH-001 topical SAD/MAD study (NCT06927960)|ClinicalTrials.gov|2025-12-19|https://clinicaltrials.gov/study/NCT06927960
- GT20029 solution in androgenetic alopecia (NCT06692465)|ClinicalTrials.gov|2024-11-18|https://clinicaltrials.gov/study/NCT06692465
- Bexobrutideg (NX-5948) phase 3 (NCT07516093)|ClinicalTrials.gov|2026-08-31|https://clinicaltrials.gov/study/NCT07516093
- BMS-986365 phase 3 (NCT06764485)|ClinicalTrials.gov|2026-09-30|https://clinicaltrials.gov/study/NCT06764485
- HP518 phase 1/2 (NCT06155084)|ClinicalTrials.gov|2025-12-22|https://clinicaltrials.gov/study/NCT06155084
- HRS-1358 phase 1/2 (NCT06555068)|ClinicalTrials.gov|2026-10-22|https://clinicaltrials.gov/study/NCT06555068
- UBX-303061 phase 1 (NCT06590961)|ClinicalTrials.gov|2026-10-21|https://clinicaltrials.gov/study/NCT06590961
- BGB-45035 phase 2 (NCT07100938)|ClinicalTrials.gov|2026-05-28|https://clinicaltrials.gov/study/NCT07100938
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈降解藥全景:首個PROTAC乳癌藥上市,亞洲接棒〉,Drugnews|藥時事,2026/11/10,https://drugnews.com.tw/articles/2026-11-10-asia-protein-degraders-landscape-veppanu-beone-astellas-anhorn.html