
Mounjaro(猛健樂)、Wegovy(週纖達)讓減重藥成為日常話題,恆瑞的ribupatide也交出了中國三期成績。讀到17.7%時,先問這個數字和誰比、量了多久。
Ribupatide已證明在中國試驗中優於安慰劑;它與既有減重藥的全球競爭位置,還要由全球試驗回答。60.35億美元授權上限,買的則是三個藥物計畫的未來。
11月15日刊於JAMA的GEMINI-1,提供了比新聞標題更完整的讀法:療效、安全性、試驗口徑與交易對價,應該放在一起看。[1]
01|恆瑞選擇雙受體路線
Ribupatide走的是GLP-1與GIP雙受體促效路線,與Mounjaro的成分tirzepatide同屬雙受體方向;Wegovy的成分semaglutide則作用於GLP-1受體。機制分類先說明藥在做什麼,結果由各自臨床資料決定。[1–3]
受體可以想成接收訊號的開關。雙受體促效劑能對兩類開關發出訊號,連到代謝與食慾調節;分子的設計、劑量、耐受性與使用方式,決定這些作用在人體內如何表現。
相同靶點,各自交卷。雙受體能減多少體重,要看接受治療的人、治療時間與對照結果;各藥的毫克數也各有自己的劑量意義。
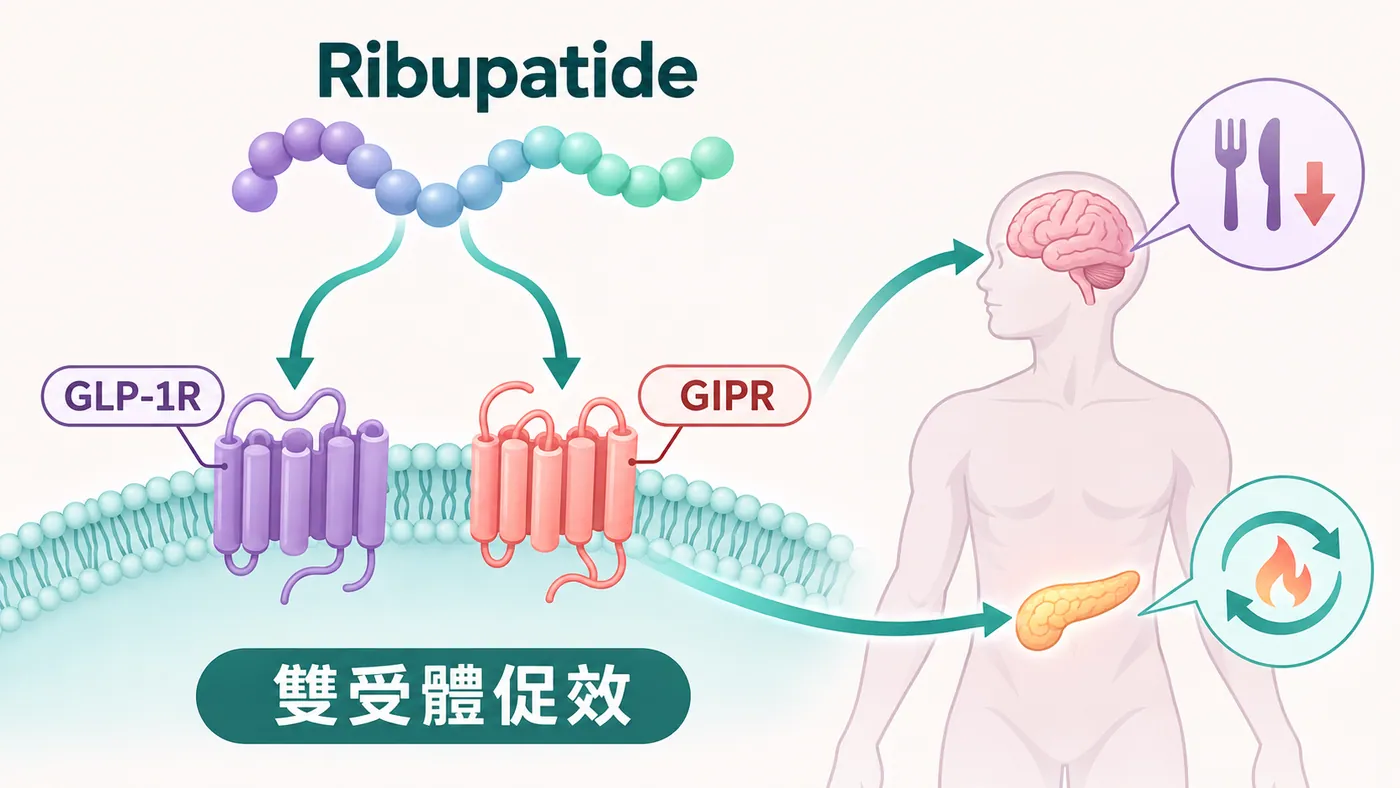
圖1|Ribupatide活化GLP-1與GIP受體,臨床效果由特定分子與試驗資料驗證。
GEMINI-1納入中國無糖尿病的過重或肥胖成人,隨機分派567人,治療48週,各組都有生活型態介入。基線平均體重93.0公斤、BMI 33.3,這些條件界定了結果最直接適用的人群。[1,4]
它回答的是在這樣的人群與照護條件下,每週注射ribupatide相較安慰劑,能否帶來較多減重。全球不同人群與既有藥物的比較,是接續的開發任務。
GEMINI-1最高劑量6 mg組在48週的平均體重變化為−17.7%,安慰劑為−1.4%,相差16.3個百分點。2 mg、4 mg組分別為−10.7%、−16.4%,相對安慰劑的差異均達統計顯著。[1]
這些數字採treatment policy估計量,也就是依研究設定,將停止用藥等情形納入治療策略的估計。17.7%這一列對應的是同口徑安慰劑,估計量定義了它所回答的問題。
平均值以外,分布更有感。
6 mg組達到至少15%減重的估計比例為63.8%,安慰劑7.1%;達到至少10%減重者為75.4%,安慰劑9.2%。它們說的是達到門檻的受試者比例,與整組平均減掉多少體重是不同資訊。[1]
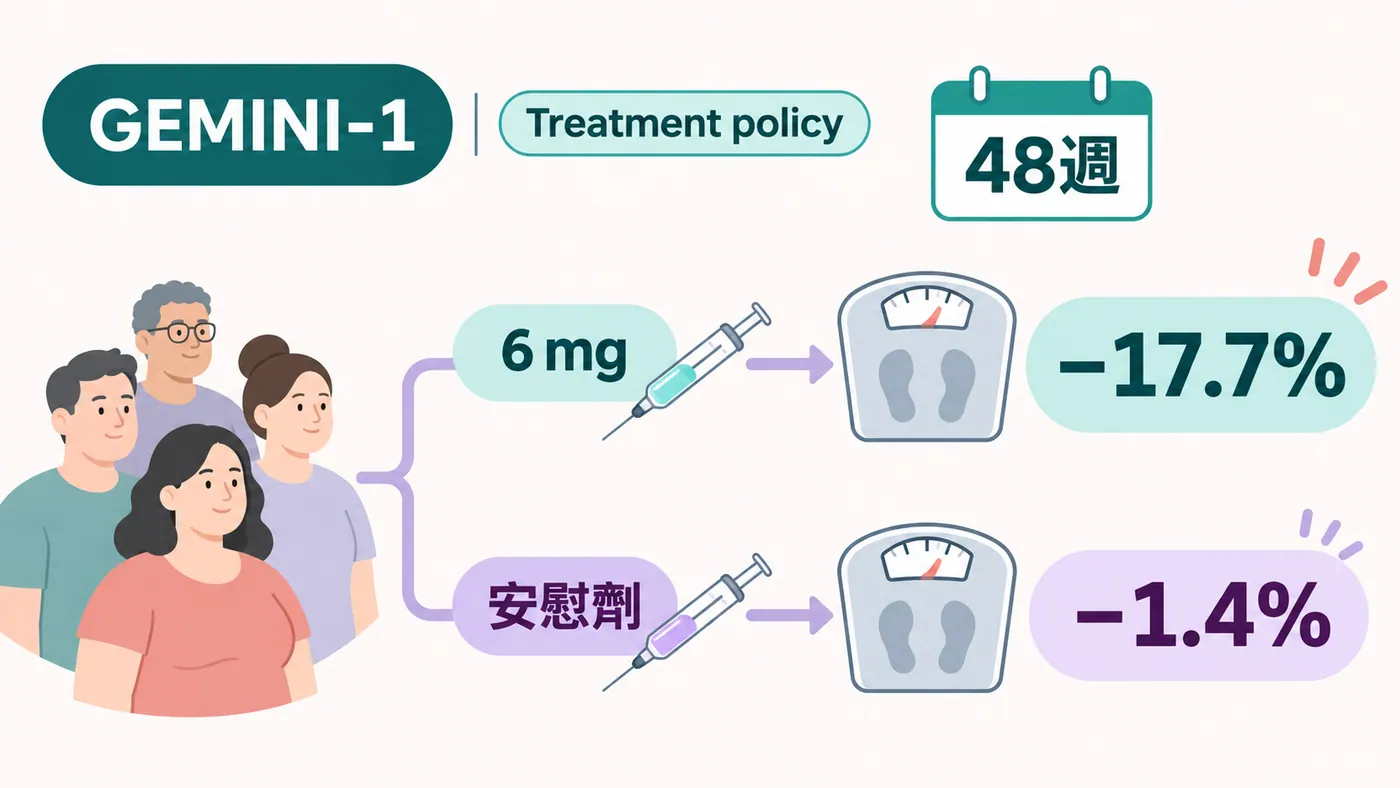
圖2|6 mg組平均減重17.7%,安慰劑1.4%;兩者都採同一治療策略口徑。
4 mg組達到至少5%減重的比例為88.0%,6 mg組85.7%。這個門檻上,4 mg的達標比例較高;劑量選擇要把平均變化、門檻分布與安全性放在一起。
對個人而言,組別平均值提供合理的證據起點,達標比例則補上反應分布。有人超過平均,有人低於平均;試驗報告同時呈現兩種數值,讓平均效果與個人反應的差別都看得見。
生活型態介入也是治療策略的一部分。研究在共同介入之上比較藥物與安慰劑,百分比描述的是這一整套安排的效果。
對正在理解減重藥的讀者,這份試驗的收穫是多了一個有三期證據的候選分子。能達到多少減重、多少人達到目標,以及為此承受多少不適,三個問題都已有資料可讀。
02|四個試驗各有自己的時間與病人
Ribupatide與Mounjaro、Wegovy的比較,先從治療時間、基線BMI與研究人群看起。[1–3,5]
| 候選藥/成分 | 試驗/人數 | 體重評估時點 | 劑量與平均體重變化 | 安慰劑 | 基線BMI |
|---|---|---|---|---|---|
| ribupatide | GEMINI-1;567人 | 48週;主要終點 | 2/4/6 mg:−10.7/−16.4/−17.7% | −1.4% | 33.3 |
| tirzepatide | SURMOUNT-1;2,539人 | 72週;主要終點 | 5/10/15 mg:−15.0/−19.5/−20.9% | −3.1% | 38.0 |
| semaglutide | STEP 1;1,961人 | 68週;主要終點 | 2.4 mg:−14.9% | −2.4% | 37.9 |
| mazdutide | GLORY-1;610人 | 48週;次要終點,主要在32週 | 4/6 mg:−11.00/−14.01% | +0.30% | 31.1 |
表中採各試驗的treatment policy或treatment-regimen口徑,統計處理仍有差異。mazdutide作用於GLP-1與glucagon受體,其48週讀數的終點層級也與前三列不同。[1–3,5]
對照組必須一起讀。
安慰劑反映了各試驗生活型態介入、參與者特徵與其他研究條件。扣掉安慰劑,得到的是各自試驗內的差異;表中的人群與時間,是理解差異的座標。
GEMINI-1與GLORY-1同是中國48週資料,基線BMI、主要終點時間與設計各有設定。兩個分子在同一群病人的表現,要由主動對照研究回答。
治療時間的差異尤其容易藏在標題之外。較長的追蹤讓體重與停藥經驗有更長的累積窗口,短一點的研究則先回答較早時點的問題。把週數列在百分比旁邊,讀者才看得到每個結果實際走了多遠。
Kailera在11月4日預期全球KaiNETIC三期於2028年中讀數,這才是ribupatide全球定位的重要後續。中國研究已提供療效訊號,全球計畫則承接不同人群與比較問題;兩者各自增加一部分證據。[6]
圖3|週數、人群與終點層級各自保留,跨試驗數字用來理解研究差異。
03|胃腸不適與停藥分開讀
Ribupatide的耐受性重點是胃腸道事件。2/4/6 mg組的胃腸疾病類不良事件率為47.9/58.2/63.1%,安慰劑23.1%;劑量與體重結果之外,這也是病人實際使用時有感的差異。[1]
因治療期間不良事件永久停藥,三個劑量分別為0.7/0.7/1.4%,安慰劑0%。胃腸不適的發生率與永久停藥比例描述兩件事,前者高於後者,顯示發生不適與永久停藥之間,存在明顯差距。
全因停藥又是另一個分母。
公司研究簡報列ribupatide合併組40/424人停止治療,占9.4%;安慰劑13/143人,占9.1%。這裡涵蓋不同停藥原因,也與退出整項研究分開。全因停藥把其他原因也納入,補足持續治療的全貌。[4]
安全性資料也保留了更細的訊息。合併治療組報告膽囊炎與乳突型甲狀腺癌各3例、各占0.7%;研究者判定這些事件很可能與治療無關。個案因果判定與長期風險評估分屬不同層次,後者需要更大與更長的追蹤。[1]
中國研究交出了48週的療效與安全性資料;更廣的人群與罕見風險,接由全球計畫追蹤。全球研究中的療效、耐受性與持續治療表現,將決定這個分子走出中國資料後的競爭位置。
中國肥胖適應症上市申請於2025年9月公告獲受理,這是審查程序的進度;GEMINI-1登錄為NCT06396429,與全球計畫分開辨認。[9,10]
04|條件款與台灣權利分開看
恆瑞與Kailera的交易上限60.35億美元,對應的是三個藥物計畫及約定衍生物,ribupatide單藥價格未拆列。先把首款、技轉、臨床監管與商業條件分開,才看得出風險落在哪裡。[7,8]
付款方資料已確認首款1億美元,加技轉費1,000萬美元,共1.10億美元。潛在臨床與監管里程碑上限2億美元,商業里程碑上限57.25億美元;四項相加,才得到60.35億美元。
已付與上限,相差的是條件。
自己算這筆帳:1.10÷60.35×100,已付現金約占名目上限1.823%;這是未折現的支付結構比例。商業里程碑占很大部分,實現多少取決於約定事件逐項達成,成功率另屬開發問題。
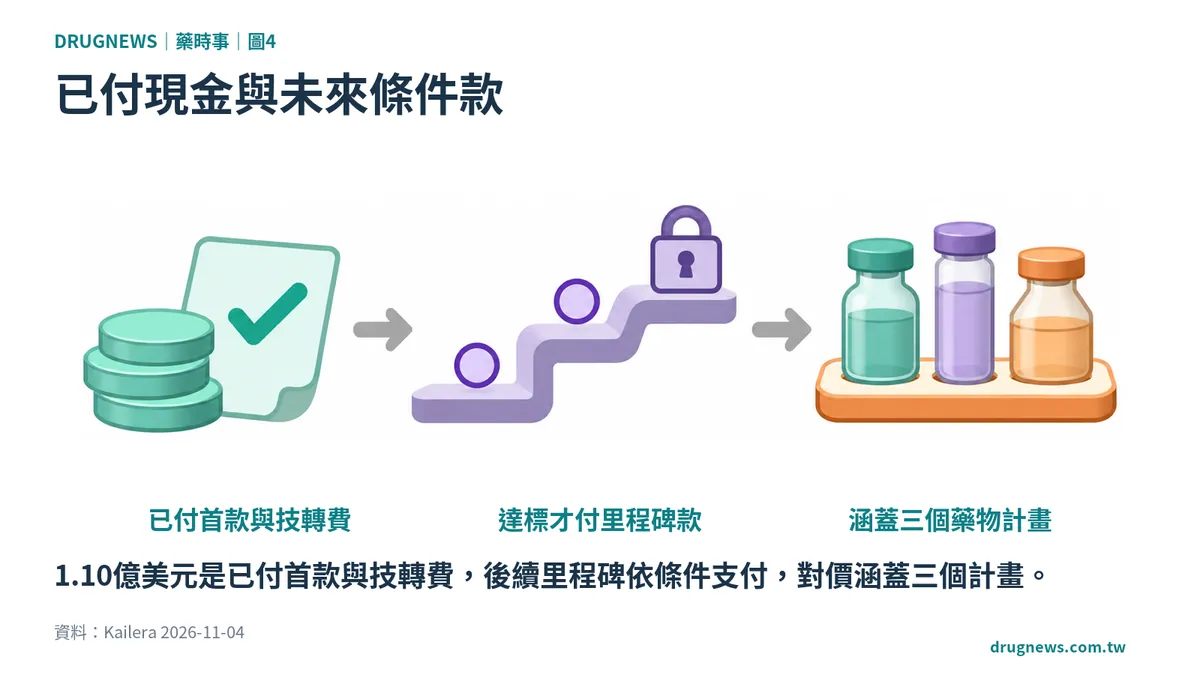
圖4|1.10億美元是已付首款與技轉費,後續里程碑依條件支付,對價涵蓋三個計畫。
權利金則來自淨銷售額分級計算,SEC文件揭露範圍從中個位數百分比到低十位數百分比,完整級距未公開。恆瑞在授權當時也取得完全稀釋基礎19.9%股權;那是當時比例與非現金對價,應與首款分列。[8]
首款與技轉費,是已有支付證據的部分;里程碑把後續報酬連到開發、審查與商業事件;權利金則連到產品淨銷售。這些現金流出現的條件不同,所以交易總額適合描述合約規模,實際收入還要逐項回到揭露資料。
對開發方,全球試驗把資源投入轉成可檢驗的產品價值;對授權方,後續收益則與這些結果及商業執行相連。這也說明三計畫套裝的意義:合約取得的是一組開發機會,各分子的價值要放回套裝合約理解。
台灣在這份合約中被排除於Kailera授權地區。這筆海外授權提供全球開發資源;台灣取得藥物的下一關,是本地權利與法規程序。[7]
台灣讀者可以先把海外開發與本地取得分開理解:前者增加產品資料,後者需要可以回查的在地進度,兩者各有負責的權利範圍。
恆瑞得到已付現金、股權與後續收益機會,Kailera取得約定地區權利並負擔開發商業化工作。GEMINI-1把候選藥推到有三期療效可檢視的位置;對想減重的人而言,更有用的下一步,是知道同樣的效果能維持多久、承受多少不適,以及最終在哪裡取得。
本文為產業與公司分析,不構成投資或醫療建議。
參考資料
- Once-Weekly Ribupatide: GEMINI-1|JAMA|2026-11-15|https://jamanetwork.com/journals/jama/fullarticle/2856795
- SURMOUNT-1 results|Eli Lilly|2022-06-04|https://investor.lilly.com/news-releases/news-release-details/lillys-surmount-1-results-published-new-england-journal-medicine
- Introduction to STEP program|Novo Nordisk|2025|https://www.scientific-exchange.com/content/dam/medical/scientific-exchange/ta/obesity/pharmacotherapies/resource-documents/intro-to-step-program-phase-3-chronic-weight-mgmt-studies.pdf
- HRS9531 Phase 3 Clinical Trial Results|Hengrui / Kailera|2025-11|https://www.kailera.com/wp-content/uploads/2025/11/Hengrui_ObesityWeek-2025_HRS9531_Phase_3_Clinical_Trial_Results.pdf
- Mazdutide in Chinese Adults with Overweight or Obesity|NEJM|2025-05-25|https://mediacenteratypon.nejmgroup-production.org/NEJMoa2411528.pdf
- Third Quarter 2026 Results and Business Updates|Kailera / SEC|2026-11-04|https://www.sec.gov/Archives/edgar/data/2096997/000119312526447232/ck0002096997-ex99_1.htm
- Form 10-Q, note 12|Kailera|2026-11-04|https://investors.kailera.com/static-files/c21ffedd-0e44-4475-9653-057728910880
- Form S-1: Hengrui agreement|Kailera / SEC|2026-03-27|https://www.sec.gov/Archives/edgar/data/2096997/000119312526128952/d113532ds1.htm
- 中國肥胖適應症上市申請受理公告|Hengrui / HKEX|2025-09-01|https://www.hkexnews.hk/listedco/listconews/sehk/2025/0901/2025090102522_c.pdf
- GEMINI-1 trial registration|ClinicalTrials.gov|accessed 2026-11-17; update date not asserted|https://clinicaltrials.gov/study/NCT06396429
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈減重17.7%,恆瑞還要過全球試驗〉,Drugnews|藥時事,2026/11/20,https://drugnews.com.tw/articles/2026-11-20-hengrui-ribupatide-weight-loss.html
社群原文
公司基本面、事件型估值快評、BD 條款拆解、醫學會判讀與製藥巨頭策略系列。
研究會員