
IL-12 與急性輻射症候群(ARS)新藥賽道
截至 2026 年 11 月 6 日,藥時事追蹤 13 項資產:急性輻射症候群已核准 4 項、臨床 4 項;IL-12 腫瘤免疫臨床 4 項、臨床前 1 項、權利退回 1 項。台灣麗寶新藥的 LIB-101 同時開發兩條線。
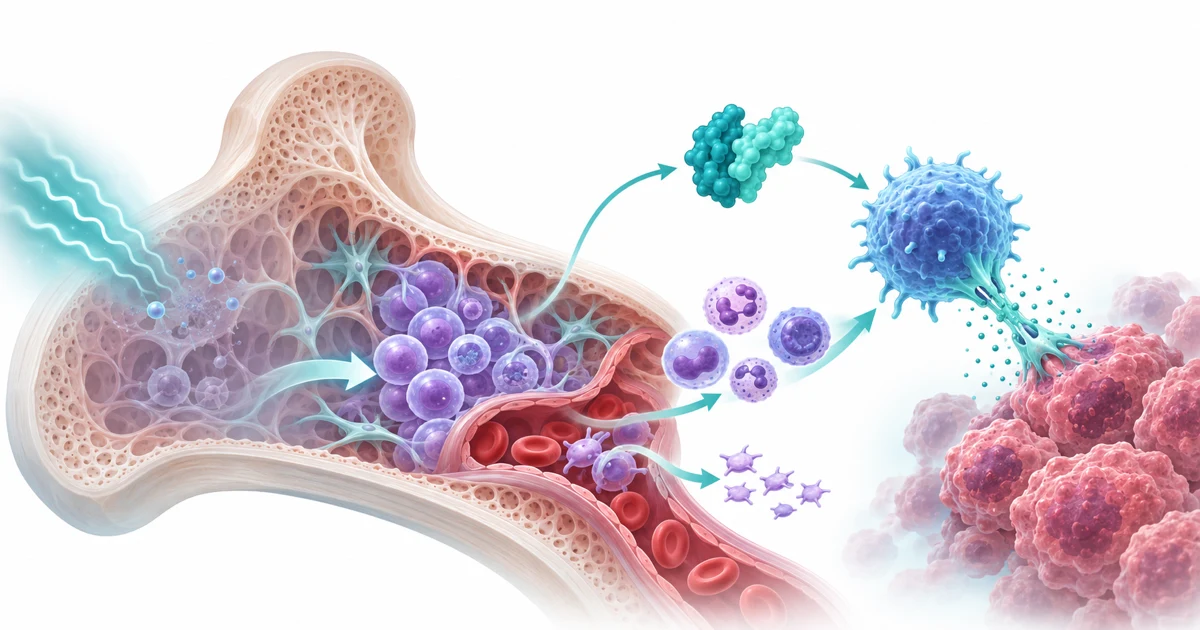
核電廠事故或核爆之後,大量輻射會先打垮骨髓。白血球、血小板接連下降,病人死於感染與出血。
治療這種「骨髓型急性輻射症候群(H-ARS)」的藥,不可能拿真人做療效試驗。美國 FDA 因此用「動物法則」(Animal Rule)審查:療效看動物,人體只驗安全性。
本頁收錄 13 項資產:ARS 已核准 4 項、臨床 4 項;IL-12 腫瘤免疫臨床 4 項、臨床前 1 項、權利退回 1 項。台灣麗寶新藥的 LIB-101 同時出現在兩組。
01|已核准的 4 款:各救一條血球線
- Neupogen(filgrastim):安進,2015 年 3 月 30 日,第一個依動物法則核准的骨髓型 ARS 藥。
- Neulasta(pegfilgrastim):安進,2015 年 11 月 13 日,長效版。
- Leukine(sargramostim):Partner Therapeutics,2018 年 3 月 29 日。
- Nplate(romiplostim):安進,2021 年 1 月,TPO 受體促效劑。
前三款拉白血球,Nplate 拉血小板。四款都是原本就在用的造血藥,擴大到 ARS 適應症。
這是政府生意。2022 年 10 月,美國衛生部 BARDA 用 Project BioShield 經費向安進買了 2.9 億美元的 Nplate。藥由安進代管庫存,快過期的轉回一般市場,再補新貨給政府。
02|LIB-101:用 IL-12 一次拉多條血球線
LIB-101 是重組人類介白素-12(IL-12)。麗寶新藥主張單次皮下注射就能讓多種血球恢復,這是它與既有 4 款最大的差別。
- 前身 HemaMax(NM-IL-12)已在美國完成 200 名健康受試者的第二期安全性試驗。
- BARDA 過去累計投入逾 7,000 萬美元(2022 年報導)。
- 第三期規劃約 300 名健康受試者,2026 年 3 月報導還差約 81 人完成收案。
- 與日本福島醫科大學、東京電力合作研究者發起試驗:美國生產、運到福島儲存,供核電廠受曝工人使用。
核電廠業者願意把它放進現場,這是政府採購以外的第二種買家。
03|同場對手:誰在搶下一張儲備訂單
- Entolimod(Tivic Health):TLR5 促效劑,2026 年 1 月、3 月兩度與 BARDA 談資金與國家戰略儲備。
- BIO 300(Humanetics):口服,做暴露前預防,對象是軍人與第一線救援人員;美國目前沒有核准的暴露前預防藥。
- PLX-R18(Pluri):胎盤來源細胞,第一期,2024 年評估量產準備。
LIB-101 與 entolimod 搶的是暴露後救命;BIO 300 要開的是暴露前保護這個空白市場。
04|IL-12 腫瘤免疫:大藥廠看法分歧
IL-12 能讓「冷腫瘤」變熱,引來免疫細胞攻擊,但全身給藥的毒性一直卡住開發。新一代的解法是讓它只在腫瘤裡作用:
- Xilio 的 efarindodekin alfa(XTX301)到腫瘤微環境才活化。2024 年吉利德預付 4,350 萬美元、後續最高 6.04 億美元,2025 年 9 月進入第二期。
- Werewolf 的 WTX-330 是條件活化前藥,一名膽囊癌患者部分緩解,但後續開發需要資金,正在找夥伴。
- Ankyra 的 tolododekin alfa(ANK-101)打進腫瘤後錨定在局部,2026 年 ASCO 報告未見劑量限制毒性。
- Dragonfly 的 DF6002:必治妥施貴寶 2020 年以 4.75 億美元取得,2023 年 2 月退回。
- Audax 的 DAX-044:把 IL-12 接在抗體上、集中到腫瘤微環境,還在臨床前。2026 年 10 月 27 日,安斯泰來取得全球授權選擇權,預付加選擇權行使金 2.85 億美元,總值最高 13.4 億美元。
一個還沒進人體的 IL-12,預付就拿到 2.85 億美元。 必治妥施貴寶退出之後,吉利德、安斯泰來接連付錢,大藥廠押的是「讓 IL-12 只在腫瘤裡作用」的設計。
LIB-101 走的是另一條路:皮下注射搭配放射治療。皮膚 T 細胞淋巴瘤(CTCL)第二期 a 中,早期(IB 期)患者合併療法的整體反應率 100%(公司法說會數據);已取得美國 FDA 與歐盟 EMA 孤兒藥資格,規劃多國多中心樞紐試驗。瀰漫性大 B 細胞淋巴瘤(DLBCL)在第二期。
05|台灣:麗寶新藥的位置
本頁 13 項資產中,LIB-101 是唯一同時在 ARS 與腫瘤兩條線做臨床的 IL-12,也是唯一的台灣資產。
麗寶新藥 2025 年 12 月 23 日登錄興櫃(7888),2025 年 7 月完成約新台幣 8.5 億元 C 輪增資。公司把自己定位成「戰備醫療+免疫療法」雙平台:先拿 ARS 的政府採購與核電廠儲備,再用 CTCL 樞紐試驗打開腫瘤市場。
06|時間表
- 進行中:LIB-101 第三期收案(2026 年 3 月時還差約 81 人)。
- 進行中:entolimod 與 BARDA 的資金與儲備談判。
- 規劃中:LIB-101 CTCL 多國多中心樞紐試驗。
- 待公布:efarindodekin alfa 第二期結果,以及吉利德是否接手。
- 2027 年:DAX-044 預計進入第一期。
急性輻射症候群(骨髓型,H-ARS)
| 藥物 | 公司 | 國家 | 機轉 | 給藥途徑 | 階段 | 適應症 | 試驗編號 | 交易 | 最新進展與日期 | 來源 |
|---|---|---|---|---|---|---|---|---|---|---|
| Neupogen(filgrastim) | 安進(Amgen) | 美國 | G-CSF,促進嗜中性白血球恢復 | 皮下注射 | 已核准(動物法則) | 急性暴露於骨髓抑制劑量輻射 | — | 2015-03-30 FDA 核准,第一個以動物法則核准的骨髓型 ARS 藥 | www.fda.gov | |
| Neulasta(pegfilgrastim) | 安進(Amgen) | 美國 | 長效 G-CSF | 皮下注射 | 已核准(動物法則) | 輻射或核事故後有骨髓抑制風險者 | — | 2015-11-13 FDA 核准 | www.fda.gov | |
| Leukine(sargramostim) | Partner Therapeutics | 美國 | GM-CSF,促進白血球恢復 | 皮下注射 | 已核准(動物法則) | 急性暴露於骨髓抑制劑量輻射,提高存活 | — | 2018-03-29 FDA 核准 | www.fda.gov | |
| Nplate(romiplostim) | 安進(Amgen) | 美國 | TPO 受體促效劑,促進血小板生成 | 皮下注射 | 已核准(動物法則) | 骨髓型 ARS | 2022-10 美國衛生部 BARDA 以 Project BioShield 經費採購 2.9 億美元 | 2021-01 FDA 核准用於 ARS;由安進以供應商管理庫存方式為政府儲備 | www.ntd.com | |
| LIB-101(重組人類 IL-12) | 麗寶新藥(Libo Pharma,7888) | 台灣 | 重組人類介白素-12,調節免疫並促進造血恢復;公司主張單次皮下注射可讓多種血球恢復 | 皮下注射 | 第三期(健康受試者安全性,動物法則) | 骨髓型 ARS | NCT02343133 NCT01742221 | BARDA 過去累計投入逾 7,000 萬美元(2022 年報導);2017 年授權引進 | 第三期規劃約 300 名健康受試者,2026-03 報導還需約 81 人完成收案;前身 HemaMax(NM-IL-12,Neumedicines)已完成 200 名健康受試者第二期安全性試驗;與日本福島醫科大學、東京電力合作研究者發起試驗,美國生產、運到福島儲存,供核電廠受曝工人使用;2025-12-23 登錄興櫃 | www.ctee.com.tw geneonline.news geneonline.news clinicaltrials.gov |
| Entolimod(CBLB502) | Tivic Health | 美國 | TLR5 促效劑,活化 NF-κB 細胞保護路徑 | 肌肉注射 | 後期開發(動物法則) | ARS(骨髓型與腸胃型) | — | 2026-01-26 與 BARDA 首次會談,2026-03-10 續談資金與國家戰略儲備;另與 NIAID 簽非臨床評估協議(腸胃型 ARS) | www.biospace.com www.biospace.com | |
| BIO 300 | Humanetics | 美國 | 輻射防護劑,暴露前預防 | 口服 | 第一期(動物法則) | ARS 預防(軍人、第一線救援人員) | NCT06741345 NCT04650555 | — | 口服懸液劑第一期(56 名健康受試者)2025-08 完成;美國目前沒有核准可在暴露前預防 ARS 的藥 | clinicaltrials.gov www.biospace.com |
| PLX-R18(胎盤來源細胞) | Pluri | 以色列 | 胎盤來源細胞,分泌促造血因子 | 肌肉注射 | 第一期 | 骨髓型 ARS(暴露後預防或治療) | NCT03797040 | — | 2024-11 評估量產準備;第一期登錄狀態未更新 | clinicaltrials.gov www.quantisnow.com |
沒有符合的資產,請清除搜尋。
IL-12 腫瘤免疫
| 藥物 | 公司 | 國家 | 機轉 | 給藥途徑 | 階段 | 適應症 | 試驗編號 | 交易 | 最新進展與日期 | 來源 |
|---|---|---|---|---|---|---|---|---|---|---|
| efarindodekin alfa(XTX301) | Xilio Therapeutics(授權吉利德 Gilead) | 美國 | 腫瘤活化型 IL-12,只在腫瘤微環境切開活化 | 靜脈注射 | 第二期 | 晚期實體腫瘤 | NCT05684965 | 2024-03 吉利德預付 4,350 萬美元(現金 3,000 萬+股權 1,350 萬),後續最高 6.04 億美元;吉利德接手需付 7,500 萬美元轉移費 | 2025-09 啟動第二期,取得吉利德 1,750 萬美元開發里程碑 | www.gilead.com www.itiger.com |
| LIB-101(重組人類 IL-12) | 麗寶新藥(Libo Pharma,7888) | 台灣 | 重組人類 IL-12,搭配放射治療 | 皮下注射 | 第二期 a 完成 | 皮膚 T 細胞淋巴瘤(CTCL);瀰漫性大 B 細胞淋巴瘤(DLBCL)第二期 | NCT02542124 NCT02544724 | — | CTCL 第二期 a 合併療法用於早期(IB 期)患者整體反應率 100%(公司法說);獲美國 FDA 與歐盟 EMA 孤兒藥資格;規劃多國多中心樞紐試驗 | geneonline.news blog.fugle.tw clinicaltrials.gov |
| WTX-330 | Werewolf Therapeutics | 美國 | 條件活化型 IL-12(INDUKINE 前藥) | 靜脈注射 | 第一期 b/二期 | 實體腫瘤 | 尋求合作夥伴 | 前 12 名患者中 1 名轉移性膽囊癌確認部分緩解(目標病灶縮小 45%);後續開發需要額外資金 | www.biospace.com | |
| tolododekin alfa(ANK-101) | Ankyra Therapeutics | 美國 | 錨定型 IL-12,打進腫瘤後留在局部 | 腫瘤內注射 | 第一期 | 非小細胞肺癌(併用 PD-1/PD-L1 抗體)、皮膚鱗狀細胞癌、實體腫瘤 | — | 2026 ASCO:多種實體腫瘤未見劑量限制毒性 | www.biospace.com | |
| DAX-044(IL-12 抗體細胞激素融合蛋白) | Audax Biosciences(授權選擇權:安斯泰來 Astellas) | 澳洲/日本 | 免疫標靶型 IL-12 抗體融合蛋白(AVIKINE 平台),把 IL-12 活性集中在腫瘤微環境 | — | 臨床前(IND/CTN 準備) | 腫瘤免疫 | 2026-10-27 安斯泰來取得全球授權選擇權:預付加選擇權行使金合計 2.85 億美元、開發與銷售里程碑最高 10.5 億美元,總值最高 13.4 億美元(不含兩位數分級權利金) | Audax 繼續開發,第一期預計 2027 年開始 | www.placera.se pharmaphorum.com | |
| DF6002(IL-12 Fc 融合蛋白) | Dragonfly Therapeutics | 美國 | 單價 IL-12 Fc 融合蛋白 | 皮下注射 | 第一/二期(權利退回) | 轉移性實體腫瘤(單用或併用 nivolumab) | 2020 年必治妥施貴寶(BMS)以 4.75 億美元取得,2023-02 退回 | 2023-02 BMS 退回全部權利,Dragonfly 自行開發 | www.geneonline.com |
沒有符合的資產,請清除搜尋。
常見問題
美國已核准哪些急性輻射症候群的藥?
本頁收錄四款:Neupogen(filgrastim)、Neulasta(pegfilgrastim)、Leukine(sargramostim)、Nplate(romiplostim)。四款均依動物法則核准。
為什麼急性輻射症候群的新藥不用做人體療效試驗?
治療這種「骨髓型急性輻射症候群(H-ARS)」的藥,不可能拿真人做療效試驗。美國 FDA 因此用「動物法則」(Animal Rule)審查:療效看動物,人體只驗安全性。
麗寶新藥 LIB-101 進展到哪裡?
ARS 第三期規劃約 300 名健康受試者,2026 年 3 月報導還需約 81 人完成收案。腫瘤方向的 CTCL 第二期 a 已完成,DLBCL 為第二期,規劃多國多中心樞紐試驗;已獲 FDA 與 EMA 孤兒藥資格。