肥胖症藥物的下一局:比的是產能、口服與誰付錢
繁體中文完整報告
肥胖症藥物產業研究
資料截止 2026-10-15。財務以 Lilly 2026 年第二季、Novo 2026 年上半年公告為準;價格與給付以美國為主,台灣另章討論。不含個別病人用藥建議,也不含股價與估值分析。
網站首次發布: · 免費完整閱讀
摘要與核心判斷
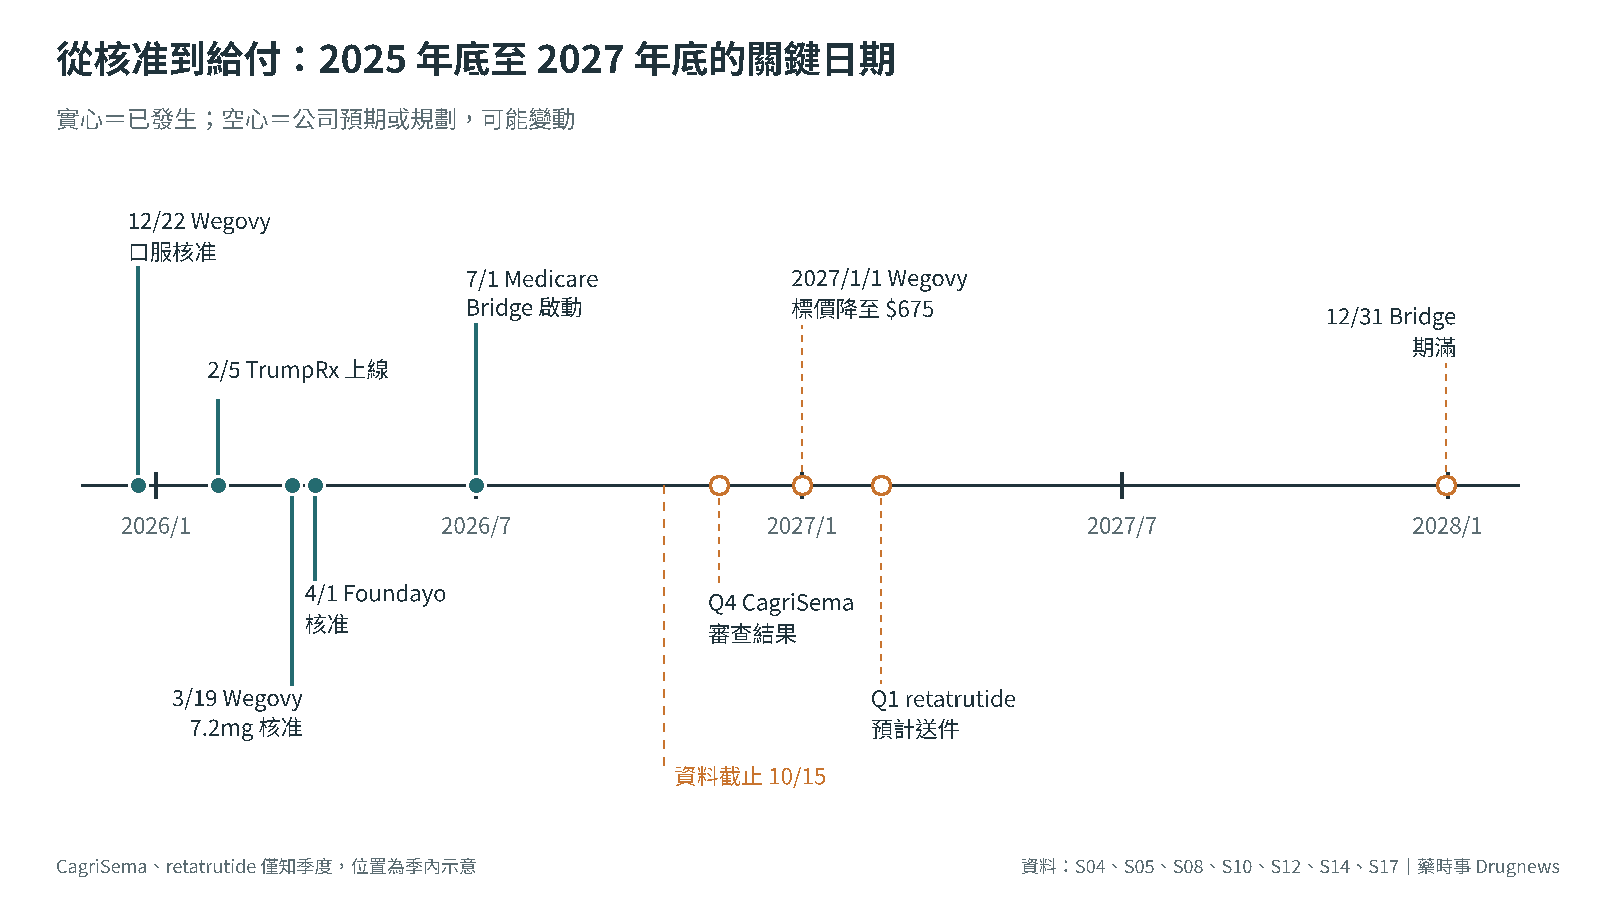
2026 年 7 月 1 日,美國 Medicare 第一次為了肥胖本身替減重藥付錢 [S06;2025-11-06]。符合條件的受益人每月自付 50 美元,就能拿到 Wegovy、Zepbound KwikPen 或口服 Foundayo [S09;2026-06]。白宮稱開辦兩個月約 60 萬名長者使用,這是政府說法,尚無獨立數據可核 [S11;2026-09-18]。
這個場景說明比賽換了場地。過去三年,市場追問誰的減重百分比更高;現在要問的是,誰能用更低價格供應更多人,誰有足夠又便宜的產能,誰先把注射換成藥丸。Lilly 第二季量增 60%、價格降 13%,營收仍成長 48% [S01;2026-08-05]。
核心判斷一:療效差距仍存在,但 2026 年兩家公司的分歧主要來自「以量補價」的能力。Lilly 把 2026 年營收指引上修到 850 億至 870 億美元 [S01;2026-08-05];Novo 美國 Wegovy 注射劑因實現價格下降,第二季固定匯率年減 22% [S04;2026-08-04]。
核心判斷二:口服劑型的價值主要在擴張供應與通路,不在更強療效。Novo 的 Wegovy 口服起跑最快,但每週 semaglutide 用量約是注射劑的 73 倍(本文依劑量推算)[S04;2026-08-04][S15;2025-12-22];Lilly 的 Foundayo 是小分子,可走化學合成擴產 [S22;2026-09-21]。
核心判斷三:給付的門打開了,代價是低價。Medicare 政府價每月 245 美元,Bridge 示範計畫只到 2027 年底 [S06;2025-11-06][S08;2026-07-13]。台灣健保只給付血糖控制,減重屬自費 [S30;2026-02-08];台灣較實際的機會在胜肽原料藥、CDMO 與學名藥,而不在內需給付。
接下來要盯的不是下一個試驗多減 2%,而是四組數字:美國實現價格的降幅、口服藥每週處方、Medicare Bridge 的使用人數,以及 CagriSema 與 retatrutide 的審查時程。第 08 章整理成一張追蹤表,台灣部分另列健保使用人數與本土廠商的美國審查進度。
01 同一季的兩種成長:Lilly 加速,Novo 止跌
結論先講:2026 年第二季,Lilly 用量把價格壓力吃掉,Novo 則用口服新品止住下滑。兩家都上修全年指引,但一個是從高處再往上,一個是從負成長往零靠近。
Lilly:tirzepatide 一季近 150 億美元
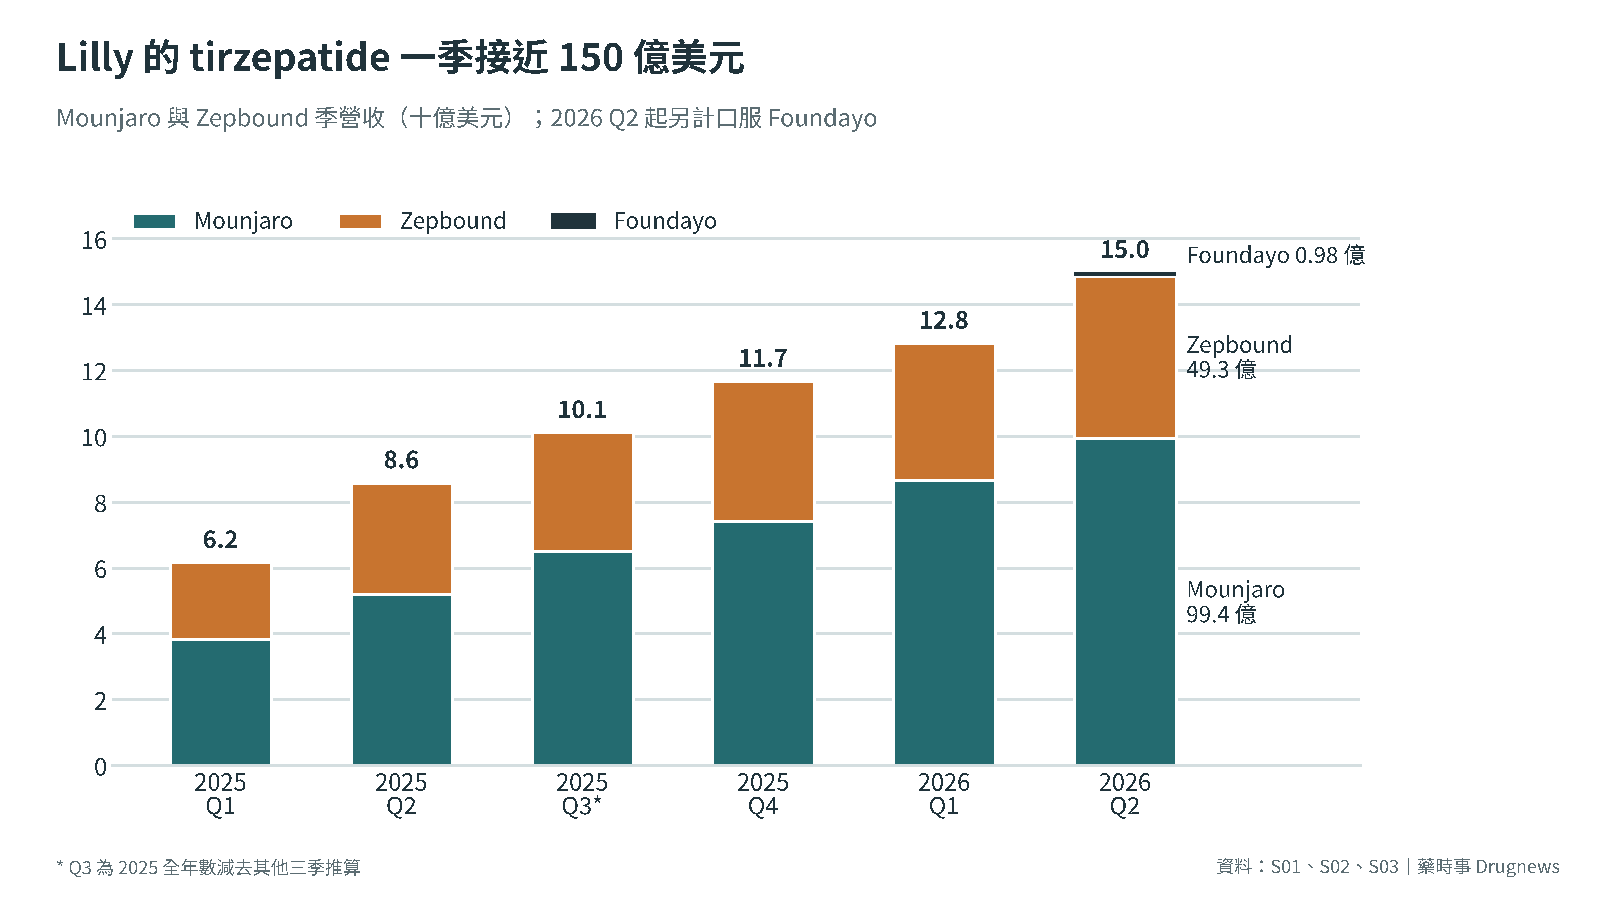
Lilly 第二季營收 229.7 億美元,年增 48%。Mounjaro 99.4 億美元,年增 91%;Zepbound 49.3 億美元,年增 46%;4 月上市的口服 Foundayo 貢獻 9,800 萬美元 [S01;2026-08-05]。三者合計約 149.7 億美元,約占公司營收 65%(本文計算)。
地區結構也在變。Mounjaro 美國以外營收 52 億美元、年增 172%,已高於美國的 48 億美元;第一季美國以外 44 億美元,同樣高於美國的 42 億美元 [S01;2026-08-05][S02;2026-04-30]。這代表 tirzepatide 已不是只靠美國市場的產品。
但成長的代價寫在價格欄。第二季全球實現價格下降 13%,量增 60%;美國價格降 3%,若排除回扣與折扣估計調整,約降 9%;美國以外價格降 36%,主要因 Mounjaro 納入中國國家醫保目錄 [S01;2026-08-05]。
Zepbound 的走勢提醒價格的力量。2026 年第一季 Zepbound 營收 41.6 億美元,低於 2025 年第四季的 42.6 億美元;公司把第一季美國實現價格下降 7% 的部分原因,歸於先前宣布的自費價調降 [S02;2026-04-30][S03;2026-02-04]。第二季回升到 49.3 億美元,靠的是量 [S01;2026-08-05]。
把時間拉長看,2025 年 Mounjaro 全年營收 229.7 億美元、Zepbound 135.4 億美元,公司全年營收 651.8 億美元 [S03;2026-02-04]。2026 年上半年,Mounjaro 已賣出 186.1 億美元,Zepbound 90.9 億美元 [S01;2026-08-05]。若下半年維持上半年水準,兩者全年合計約為 2025 年的 1.5 倍(推論)。
Lilly 的全年營收指引今年內上修兩次:2 月給出 800 億至 830 億美元,4 月調為 820 億至 850 億,8 月再調為 850 億至 870 億 [S03;2026-02-04][S02;2026-04-30][S01;2026-08-05]。8 月的每股盈餘指引反而由 35.50 至 37.00 美元微調為 35.50 至 36.50 美元,公司說明第二季一筆取得研發中技術(IPR&D)費用每股 3.03 美元,抵銷了本業的上修 [S01;2026-08-05]。
Novo:口服新品撐起止跌
先看基期。Novo 2025 年營收 3,090.6 億丹麥克朗,固定匯率成長 10%;Wegovy 全年 791.1 億克朗,成長 41% [S05;2026-02-03]。公司在 2 月預告 2026 年將轉為負成長,理由包括美國 MFN 協議帶來的實現價格下降、部分國際市場專屬權喪失與競爭加劇 [S05;2026-02-03]。
Novo 第二季營收 784.9 億丹麥克朗,固定匯率成長 3%;排除前一年 340B 回扣準備回沖後的調整後成長為 7% [S04;2026-08-04]。340B 是美國要求藥廠對特定醫療機構折價的計畫,回沖屬一次性會計調整,所以要看調整後數字。
產品面,Ozempic 313.8 億克朗,固定匯率成長 5%;Wegovy 注射 194.8 億,僅成長 1%;Wegovy 口服第二季 32.2 億,其中 31.4 億來自美國。肥胖照護合計 231.5 億,固定匯率成長 16% [S04;2026-08-04]。
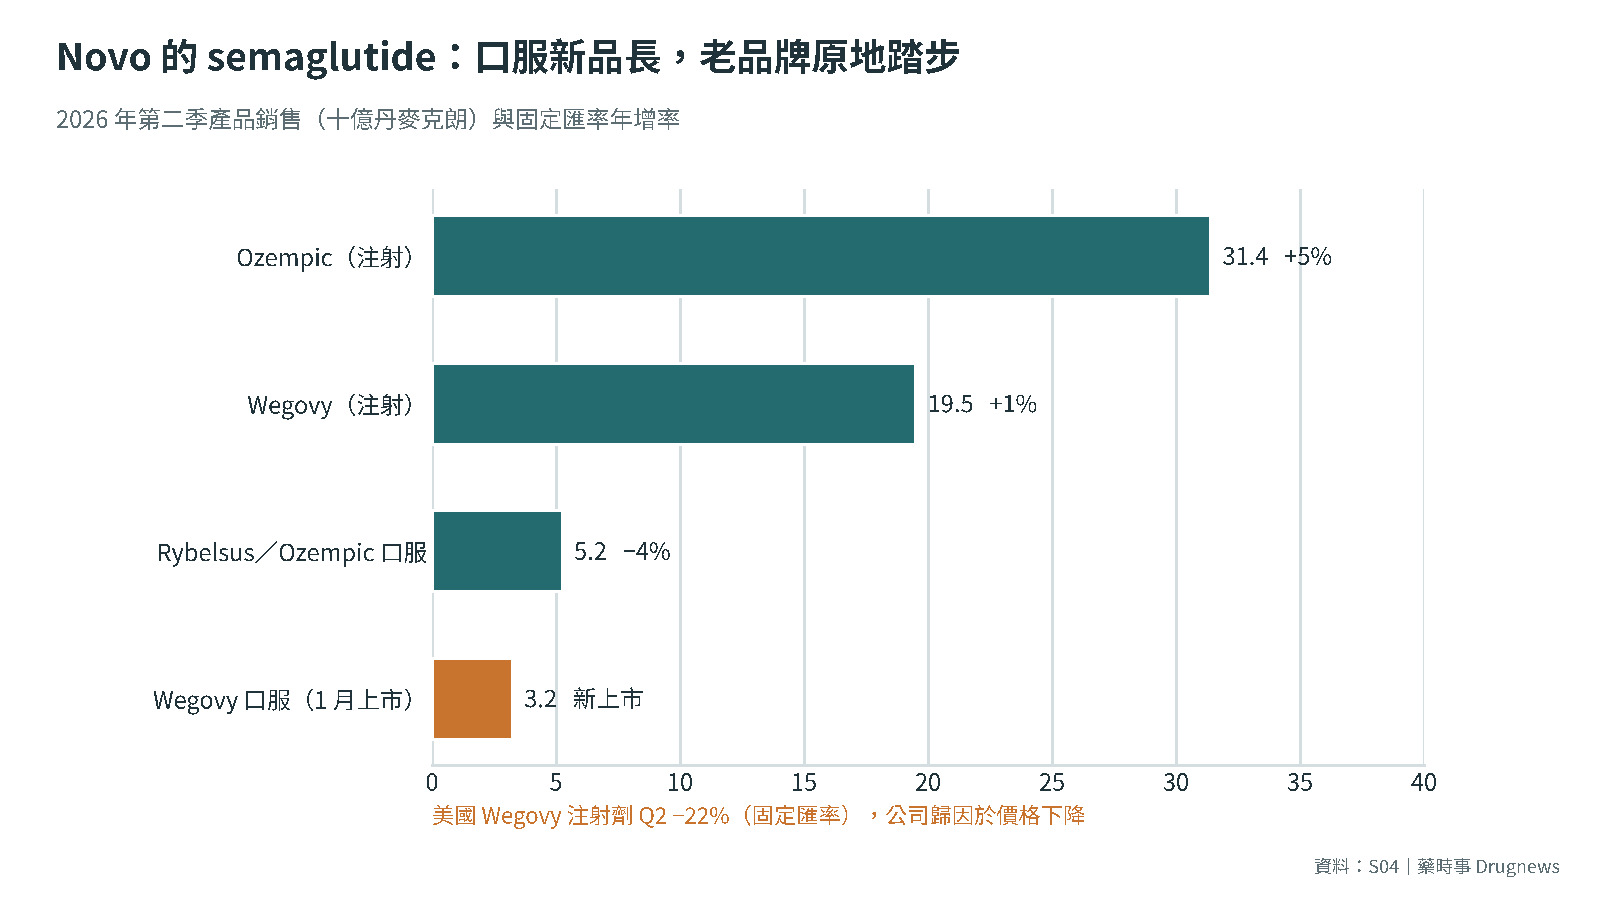
最關鍵的一行在美國:Wegovy 注射劑第二季固定匯率年減 22%,公司歸因於實現價格下降;同期國際市場成長 46% [S04;2026-08-04]。換句話說,美國的量沒有消失,而是被更低的價格和口服劑型分走。
拉到上半年看,Novo 調整後營收 1,485.5 億克朗,固定匯率成長 2%;其中美國調整後年減 4%,國際市場成長 8% [S04;2026-08-04]。國際市場的成長,部分被加拿大等地的專屬權喪失與中國降價抵銷,第 06 章再談。
獲利面沒有營收那麼難看。Novo 第二季調整後營業利益 333.9 億克朗,固定匯率成長 11%;全年自由現金流預估由 360 億至 460 億克朗上修為 450 億至 550 億克朗 [S04;2026-08-04]。公司說明,組織精簡的節省已反映在較低的銷售與通路費用。
Novo 的全年指引走勢與 Lilly 方向相同、位置不同。2 月預估調整後銷售年增 −5% 至 −13%,5 月改為 −4% 至 −12%,8 月再改為 0% 至 −6%,主因是 GLP-1 銷售預期提高 [S05;2026-02-03][S04;2026-08-04]。
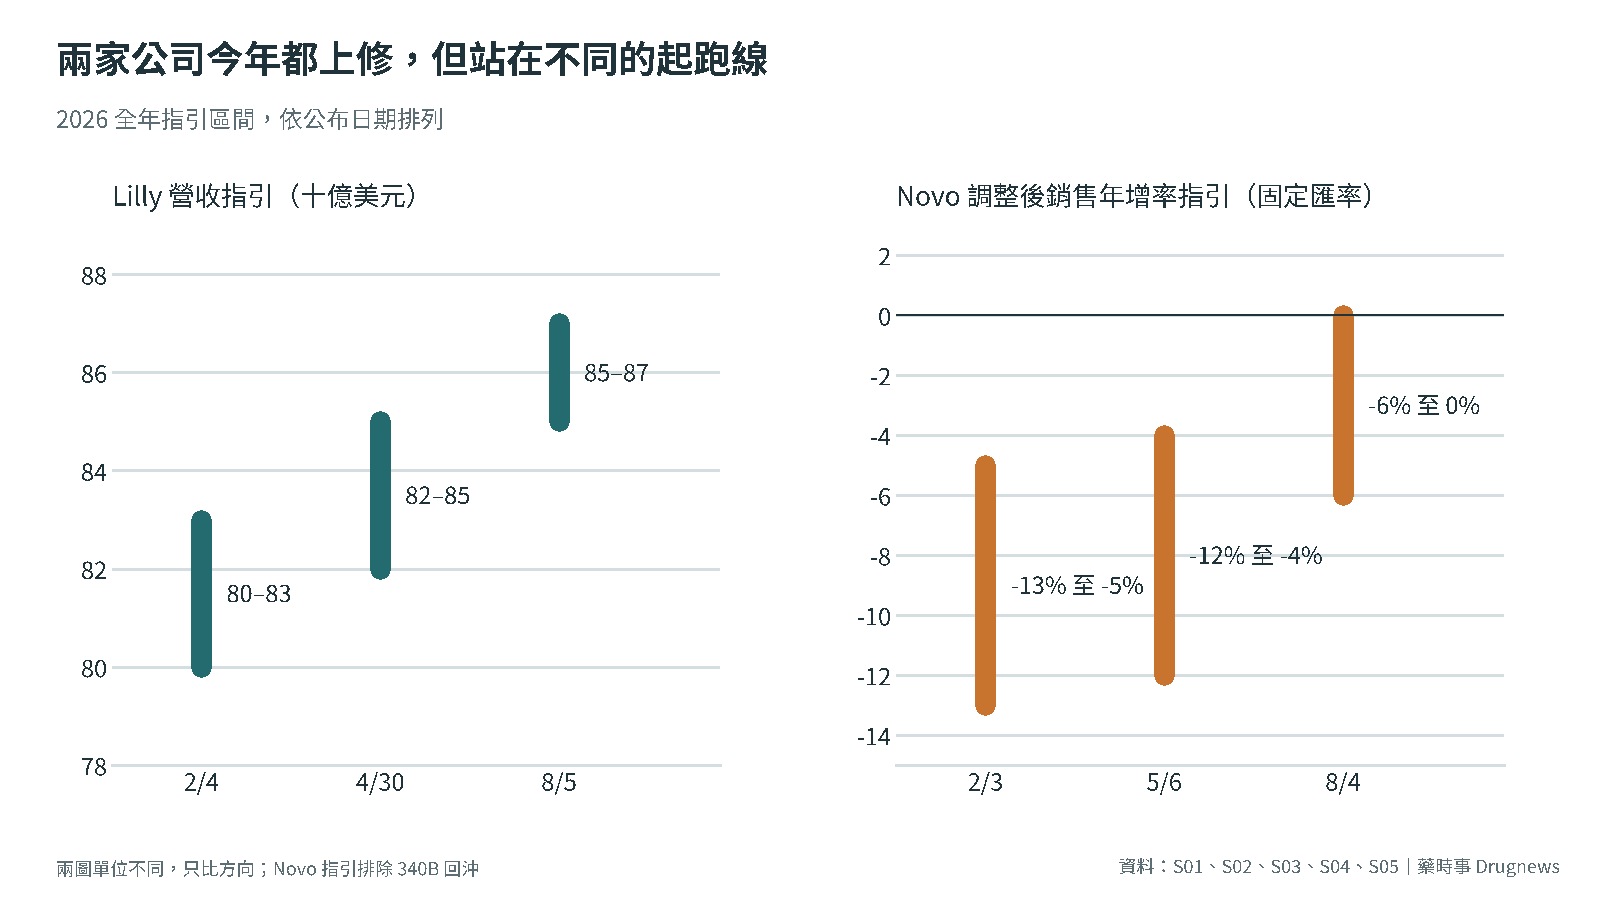
表 1 兩家公司 2026 年第二季重點(各以公司報告幣別)
| 項目 | Lilly(美元) | Novo(丹麥克朗) |
|---|---|---|
| 第二季營收 | 229.7 億,年增 48% [S01;2026-08-05] | 784.9 億,固定匯率 +3%,調整後 +7% [S04;2026-08-04] |
| 注射主力 | Mounjaro 99.4 億、Zepbound 49.3 億 [S01;2026-08-05] | Ozempic 313.8 億、Wegovy 注射 194.8 億 [S04;2026-08-04] |
| 口服新品 | Foundayo 0.98 億 [S01;2026-08-05] | Wegovy 口服 32.2 億 [S04;2026-08-04] |
| 價格訊號 | 全球實現價格 −13%,美國 −3% [S01;2026-08-05] | 美國 Wegovy 注射固定匯率 −22% [S04;2026-08-04] |
| 2026 指引 | 營收 850 億至 870 億 [S01;2026-08-05] | 調整後銷售 0% 至 −6% [S04;2026-08-04] |
若把 Novo 第二季四項 semaglutide 產品加總,約 593 億克朗,占營收約 76%。以 Novo 公布的上半年平均匯率每 100 美元兌 640 克朗換算,約 93 億美元,Lilly 的 tirzepatide 與 Foundayo 約為其 1.6 倍(本文推算,匯率口徑不同)[S04;2026-08-04][S01;2026-08-05]。
Novo 也在縮編。2025 年 9 月宣布裁減約 9,000 個職位,預計 2026 年底前每年節省約 80 億克朗,轉投入糖尿病與肥胖的商業與研發 [S24;2025-09-10]。這是為價格戰預留子彈,而不是退出比賽。截至第二季,Novo 員工約 6.67 萬人,分布在 80 個國家 [S04;2026-08-04]。
02 美國的價格階梯:標價退場,付錢的人變多
本章判斷:美國肥胖藥物正從「高標價、低給付」轉向「低淨價、多管道」。病人付得起的人數變多,但每位病人帶給藥廠的收入變少;誰的單位成本低,誰才承受得起這個轉換。
先分清幾種價格。標價(WAC)是藥廠賣給批發商的牌價;實現價格是扣除回扣與折扣後,藥廠真正收到的淨價;病人自付則取決於保險或自費方案。財報裡的「價格下降」,指的是實現價格,不是標價。
一份協議改寫四條管道
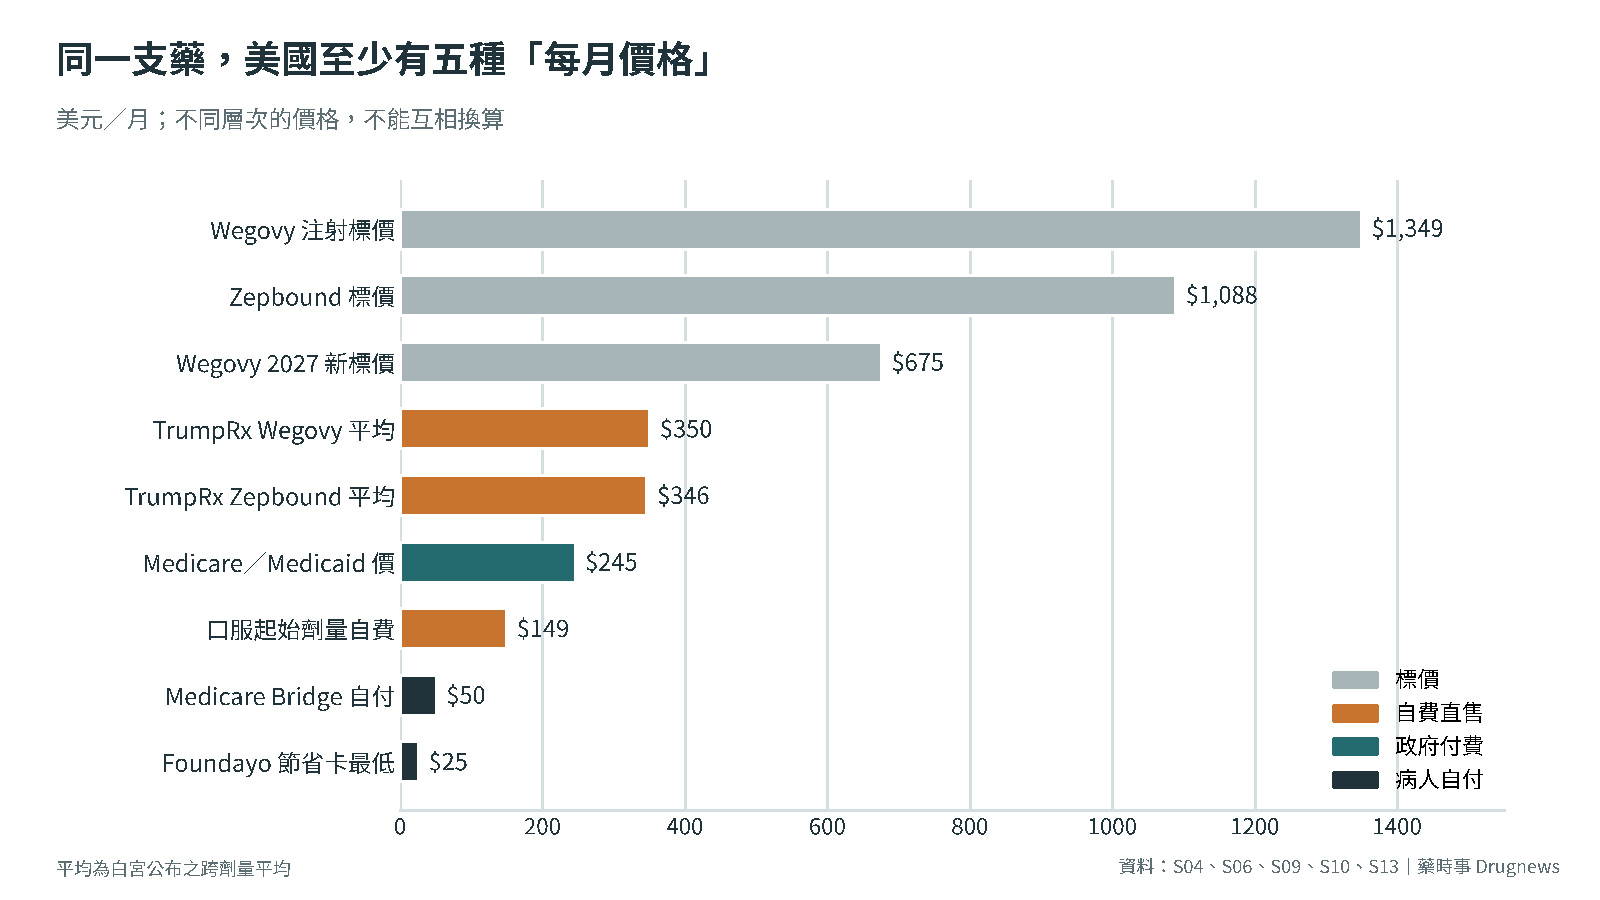
2025 年 11 月 6 日,白宮宣布與 Lilly、Novo 達成協議:Ozempic、Wegovy、Mounjaro、Zepbound 的 Medicare 價格為每月 245 美元,州 Medicaid 也可用同價取得;Medicare 受益人每月自付 50 美元 [S06;2025-11-06]。
Medicaid 的部分較不明朗。協議讓各州可用同樣價格取得這些藥,但是否納入給付由各州自行決定 [S06;2025-11-06][S07;2025-11-06]。截至資料日,本文未查得已採用州數的官方統計,因此不估算 Medicaid 的量。
同一份說明也定下自費價:Wegovy 與 Ozempic 經 TrumpRx 購買降到每月 350 美元,Zepbound 與 orforglipron 平均 346 美元,口服起始劑量 150 美元 [S06;2025-11-06]。TrumpRx 是聯邦政府架設的比價與導購網站,再把病人導向藥廠自費管道。
Lilly 的版本多了交換條件。公司稱將取得三年關稅寬免、不受未來定價命令約束,並在美國製造投資逾 500 億美元;協議不含商業保險的價格義務 [S07;2025-11-06]。這意味著藥價下修換來的是政策確定性與製造在地化。
同一份新聞稿還提到,Lilly 將在 LillyDirect 以標價折讓 50% 至 60% 的價格,提供 Mounjaro、Trulicity 等自費購買 [S07;2025-11-06]。糖尿病用的 Mounjaro 也被拉進自費直售,代表價格下修不只發生在減重適應症。
TrumpRx 於 2026 年 2 月 5 日上線。白宮公布的對照是:Wegovy 注射由每月 1,349 美元降至平均 350 美元、最低 199 美元;Wegovy 口服最低 149 美元;Zepbound 由 1,088 美元降至平均 346 美元、最低 299 美元 [S10;2026-02-05]。白宮 9 月稱,TrumpRx 上線以來病人共節省逾 7 億美元,但未拆分肥胖藥的比例,也沒有說明計算方法 [S11;2026-09-18]。
Medicare Bridge:先開門,再看帳單
Medicare GLP-1 Bridge 自 2026 年 7 月 1 日起實施,期限到 2027 年 12 月 31 日。它由 CMS 委託單一中央處理單位負責事前審查、理賠與藥局付款,運作在 Part D 給付流程之外,Part D 計畫不承擔風險 [S08;2026-07-13]。
資格並不寬鬆。病人須有 Part D,BMI 達 35;或 BMI 30 以上合併特定心衰竭、難控制高血壓、第 3a 期以上慢性腎病;或 BMI 27 以上合併糖尿病前期、曾心肌梗塞、中風或周邊動脈阻塞。已有第二型糖尿病等可由計畫給付者不在此列 [S09;2026-06]。
流程上,醫師開立處方、藥局確認資格後,醫師再送表格申請 Medicare 核准;同一藥物即使調整劑量,續領也不必重新申請 [S09;2026-06]。這 50 美元不計入 Part D 年度自付上限,也沒有低收入補助 [S08;2026-07-13]。
對藥廠而言,Bridge 打開的是過去幾乎沒有給付的族群。Novo 在財報中稱,Bridge 涵蓋多數 Medicare 受益人 [S04;2026-08-04]。但它排除了已由計畫給付 GLP-1 的糖尿病等病人,所以新增量主要來自「只有肥胖與相關風險」的人,這是本文依資格條件所做的推論 [S09;2026-06]。
藥品清單也透露產能與價格的連動:涵蓋 Foundayo、Wegovy 注射與錠劑,Zepbound 只涵蓋多劑量 KwikPen,不含單劑筆與小瓶裝 [S09;2026-06]。多劑量筆讓多次劑量共用一支裝置,單劑裝置成本較低,這是推論;它與 Lilly 把多劑量筆自費價定在 299 至 449 美元的安排一致 [S07;2025-11-06]。
CMS 表示,延長 Bridge 是為了在可能實施的 BALANCE 模式前蒐集用藥數據 [S08;2026-07-13]。2027 年底之後是否有常態給付,截至資料日仍是未知數;這是 Lilly 與 Novo 2028 年營收最大的政策變數之一。
標價本身也在退場
Novo 宣布自 2027 年 1 月 1 日起,Wegovy 注射與錠劑、Ozempic 的批發標價降至每月 675 美元,Wegovy 約降 50%、Ozempic 約降 35%,並表示會影響 2027 年現金流 [S04;2026-08-04]。標價下修的直接受益者,是以標價計算自付額的病人與部分保險安排。
Lilly 方面,第一季已提到先前宣布的自費價調降壓低實現價格 [S02;2026-04-30]。Lilly 引述調查稱,約一半有雇主保險的美國人沒有肥胖藥物給付 [S13;2026-04-09]。有商業保險給付者,Foundayo 節省卡最低每月 25 美元,但政府保險受益人不適用 [S13;2026-04-09]。商業保險仍是缺口,也是自費直售管道能長大的原因。
推論:Medicare 政府價比 Wegovy 原標價低約八成,比 Zepbound 原標價低近八成(本文計算)[S06;2025-11-06][S10;2026-02-05],藥廠在美國的單位收入很難回到過去。未來兩年財報的關鍵,不是單價,而是處方量成長能否持續大於價格降幅。
兩家對美國價格的曝險也不同。Lilly 第二季美國營收 144 億美元,約占 63%;Novo 第二季美國報告營收 408.7 億克朗,約占 52%(本文計算)[S01;2026-08-05][S04;2026-08-04]。美國價格每下修一步,Lilly 受影響的營收比重較高,但它目前的量增也較快。
03 口服之戰:藥丸改變的是供應,不只是便利
本章判斷:口服 GLP-1 的減重幅度目前低於最強注射劑,但它打開了新的病人與通路。兩家選了不同的化學路線:Novo 把胜肽做成錠劑,Lilly 用小分子;這個選擇會在產能與成本上分出高下。
Wegovy 口服:最快的起跑
FDA 於 2025 年 12 月 22 日核准每日一次 25 毫克 semaglutide 錠劑,用於體重管理並降低主要心血管事件風險;OASIS 4 試驗在全程依從假設下平均減重 16.6% [S15;2025-12-22]。這個數字是「若全部病人照服」的估計,不是所有人的實際結果。
Novo 於 2026 年 1 月 5 日在美國上市,自費價每月 149 至 299 美元 [S05;2026-02-03]。到 7 月 17 日當週,Wegovy 口服每週處方逾 26.5 萬張,上市以來累計逾 500 萬張;Wegovy 全系列每週約 57.5 萬張,注射約 31 萬張 [S04;2026-08-04]。
成長曲線很陡。1 月 23 日當週,Wegovy 口服每週處方約 5 萬張,多數是 1.5 毫克起始劑量 [S05;2026-02-03];半年後已超過 26.5 萬張。營收從第一季約 22.6 億克朗升至第二季 32.2 億克朗,季增約 43%(以上半年數減第二季推算)[S04;2026-08-04]。
自費價依劑量分級,從 149 到 299 美元 [S05;2026-02-03]。推論:處方集中在起始劑量時,每張處方收入偏低;病人往上調整劑量後,單張處方的收入才會提高,因此營收成長可能落後處方成長一段時間。
國際上,Wegovy 口服 6 月在阿聯上市,7 月在英國上市並取得歐盟核准 [S04;2026-08-04]。公司稱這是美國史上最強的 GLP-1 上市量能,但這是公司自我描述,比較口徑未公開。
口服會不會吃掉注射?7 月中那一週,Wegovy 口服約占 Wegovy 全系列每週處方的 46%(本文以 26.5 萬除以 57.5 萬計算)[S04;2026-08-04]。同季美國 Wegovy 注射營收年減 22%,價格是公司給出的主因,但處方轉向口服很可能也是原因之一,這是推論。
對 Novo 而言,這是兩面刃。口服把新病人帶進來,也把部分原本會用注射的病人移到每月 149 至 299 美元的價格帶 [S05;2026-02-03]。若口服的單位成本因原料藥用量較高而偏貴,毛利率可能承壓,這同樣是推論,公司未揭露分劑型毛利。
Foundayo:小分子、快審、慢一季
Lilly 的 orforglipron 以 Foundayo 為名,2026 年 4 月 1 日獲 FDA 核准。這是局長國家優先審查券(加速審查的試辦計畫)下第一個新分子實體核准,送件後 50 天完成,FDA 稱是 2002 年以來最快的新分子實體核准 [S12;2026-04-01]。
ATTAIN-1 試驗 72 週,最高劑量持續用藥者平均減重 12.4%,不論是否完成試驗的估計為 11.1%,安慰劑分別為 0.9% 與 2.1% [S13;2026-04-09]。Foundayo 4 月 9 日起進入零售藥局,最低劑量自費每月 149 美元 [S13;2026-04-09]。它有 0.8 至 17.2 毫克共六種劑量,Medicare Bridge 自 7 月 1 日起涵蓋 [S13;2026-04-09][S09;2026-06]。
這裡有一個容易忽略的結構變化:在 Bridge 裡,病人不論選口服或注射,每月都自付 50 美元 [S09;2026-06]。價格差距消失後,選擇會回到療效、耐受性與服用方便;推論上,這對減重幅度較高的注射劑有利,對口服藥的價格優勢則是抵銷。
Foundayo 第二季營收 9,800 萬美元 [S01;2026-08-05]。同季 Wegovy 口服 32.2 億克朗,以上半年平均匯率約合 5 億美元(本文換算)[S04;2026-08-04]。但兩者上市時點差了三個月,Wegovy 口服已是第二季,不能直接當成市占結論。
Lilly 表示 Foundayo 正在 40 多個國家審查,目標 2027 年完成全球推出;美國第二型糖尿病適應症也已送件 [S22;2026-09-21][S01;2026-08-05]。這是比 Wegovy 口服更大的地理布局,成敗取決於各國審查與價格。
藥丸背後的原料藥算術
口服胜肽的吸收率低,所以劑量高。Wegovy 注射維持劑量為每週 2.4 毫克,高劑量版 7.2 毫克;錠劑為每日一次 25 毫克 [S04;2026-08-04][S15;2025-12-22]。換算每週錠劑 175 毫克,約是注射的 73 倍;對比 7.2 毫克高劑量注射也約 24 倍(本文計算)。
這不代表 Novo 的原料藥一定不夠,公司 2026 年資本支出仍以原料藥與充填為主 [S05;2026-02-03]。但它代表口服 semaglutide 每增加一位病人,對胜肽原料藥的拉力遠大於注射劑。
Lilly 則明說 Foundayo 是小分子而非胜肽,並在休士頓投資 65 億美元興建原料藥廠,供應 Foundayo 等產品 [S22;2026-09-21]。推論:小分子可用傳統化學合成放大,不需胜肽合成與無菌充填,也不需要注射筆;若需求以千萬人計,這是結構性的成本優勢。
04 下一代機轉:減重數字還在往上,時程開始由產能決定
本章判斷:下一代藥物把平均減重推近三成,但同類之間的差距正在縮小;能否先上市,越來越取決於製造資料包,而不只取決於臨床結果。
讀數字前先說明兩種口徑。「療效估計」假設病人都照規定用藥,數字較高;「治療策略估計」不論病人是否停藥都納入計算,較接近真實世界。兩者差距越大,代表停藥或未依從的影響越大。
三重促效:retatrutide
retatrutide 同時作用於 GIP、GLP-1 與升糖素受體,前兩者抑制食慾、調節血糖,升糖素受體被認為可增加能量消耗。TRIUMPH-1 試驗 80 週,12 毫克組平均減重 28.3%,以治療策略估計為 25.0%;安慰劑為 2.2% 與 3.9% [S16;2026-05-21]。這項試驗納入 2,339 人,另有 532 名 BMI 35 以上者延伸到 104 週 [S16;2026-05-21]。
副作用與停藥是另一面。12 毫克組因不良事件停藥率 11.3%,安慰劑 4.9% [S16;2026-05-21]。在合併心血管疾病、BMI 35 以上的 TRIUMPH-3,12 毫克組減重 22.6%,停藥率 13.5% [S17;2026-07-23]。
在合併第二型糖尿病的 TRIUMPH-2,12 毫克組 80 週減重 20.8%,糖化血色素由基準 7.7% 下降 1.5 個百分點,安慰劑只降 0.2 [S17;2026-07-23]。這讓 retatrutide 同時握有肥胖與糖尿病兩條路線。
最值得注意的一句不在療效:Lilly 說正在完成化學、製造與管制(CMC)資料包,之後於 2027 年第一季向美國送件 [S17;2026-07-23]。CMC 是證明能穩定量產同一品質藥品的文件。Lilly 8 月稱肥胖適應症的臨床資料包已完整 [S01;2026-08-05],換句話說,送件時程取決於製造文件。
Novo 的近端武器:劑量與組合
Novo 先拿出更高劑量。2026 年 3 月 19 日,FDA 核准 Wegovy 7.2 毫克注射,是優先審查券計畫的第四個核准,送件後 54 天完成 [S14;2026-03-19]。FDA 未在新聞稿列出減重百分比,只說較原劑量有額外減重。對合併第二型糖尿病者,高劑量的糖化血色素下降幅度與原劑量相近 [S14;2026-03-19]。
amylin 是胰臟與胰島素一同分泌的荷爾蒙,可延緩胃排空、增加飽足感。Novo 的 CagriSema 結合 amylin 類似物 cagrilintide 與 semaglutide,2025 年 12 月向 FDA 送件,美國審查結果預期在 2026 年第四季 [S18;2026-02-23][S04;2026-08-04]。
但正面對決並不理想。REDEFINE 4 開放標記試驗 84 週,CagriSema 平均減重 23.0%,tirzepatide 25.5%;以治療策略估計為 20.2% 對 23.6%,未達不劣性主要終點 [S18;2026-02-23]。在第二型糖尿病的 REIMAGINE 4,體重不劣於 tirzepatide,但糖化血色素未達不劣 [S04;2026-08-04]。
Novo 的下一步是加大劑量與延伸適應症:計畫在 2026 年下半年啟動 2.4/7.2 毫克高劑量 CagriSema 的第 3 期,REDEFINE 11 數據預計 2027 年上半年公布 [S18;2026-02-23]。
Amylin 追兵
追兵很多。Lilly 的 eloralintide 第 2 期 48 週減重最高 20.1%,安慰劑 0.4% [S19;2025-11-06]。Zealand 與 Roche 已啟動 petrelintide 第 3 期,三項試驗預計納入約 7,000 人 [S20;2026-10-07]。
Pfizer 以約 70 億美元企業價值收購 Metsera,取得可每週或每月施打的 GLP-1 與每月一次的 amylin 候選藥 [S21;2025-11-13]。交易對價為每股 65.60 美元現金,另加最高 20.65 美元的或有價值權 [S21;2025-11-13];petrelintide 也將與 Roche 的 enicepatide 併用開發 [S20;2026-10-07]。
推論:當最好的藥落在 20% 到 28% 之間,差幾個百分點對多數付費者的意義有限。下一輪差異化可能來自停藥率、給藥間隔(每週或每月)、口服與否,以及能否以更低成本大量供應。
05 產能:從搶貨到挑對產能
本章判斷:GLP-1 已從「缺貨」走到「產能配置」的階段。問題不再是夠不夠,而是夠不夠便宜、是不是對的形式:胜肽或小分子、單劑筆或多劑量筆、注射或錠劑。
世界衛生組織的估算可當背景:即使產量快速成長,到 2030 年 GLP-1 藥物仍只能觸及不到一成的可能受益者 [S40;2025-12-01]。全球需求遠大於供給,卻可能同時出現產能過剩與不足:便宜、對的產能不夠,昂貴或形式不對的產能過多,這是推論。
缺貨時代已正式結束
FDA 在 2024 年 10 月 2 日判定 tirzepatide 短缺解除,12 月 19 日重新發布決定;semaglutide 的短缺於 2025 年 2 月 21 日解除 [S25;2026-04-01]。短缺解除後,藥局大量複方的依據隨之消失,下一章再談。
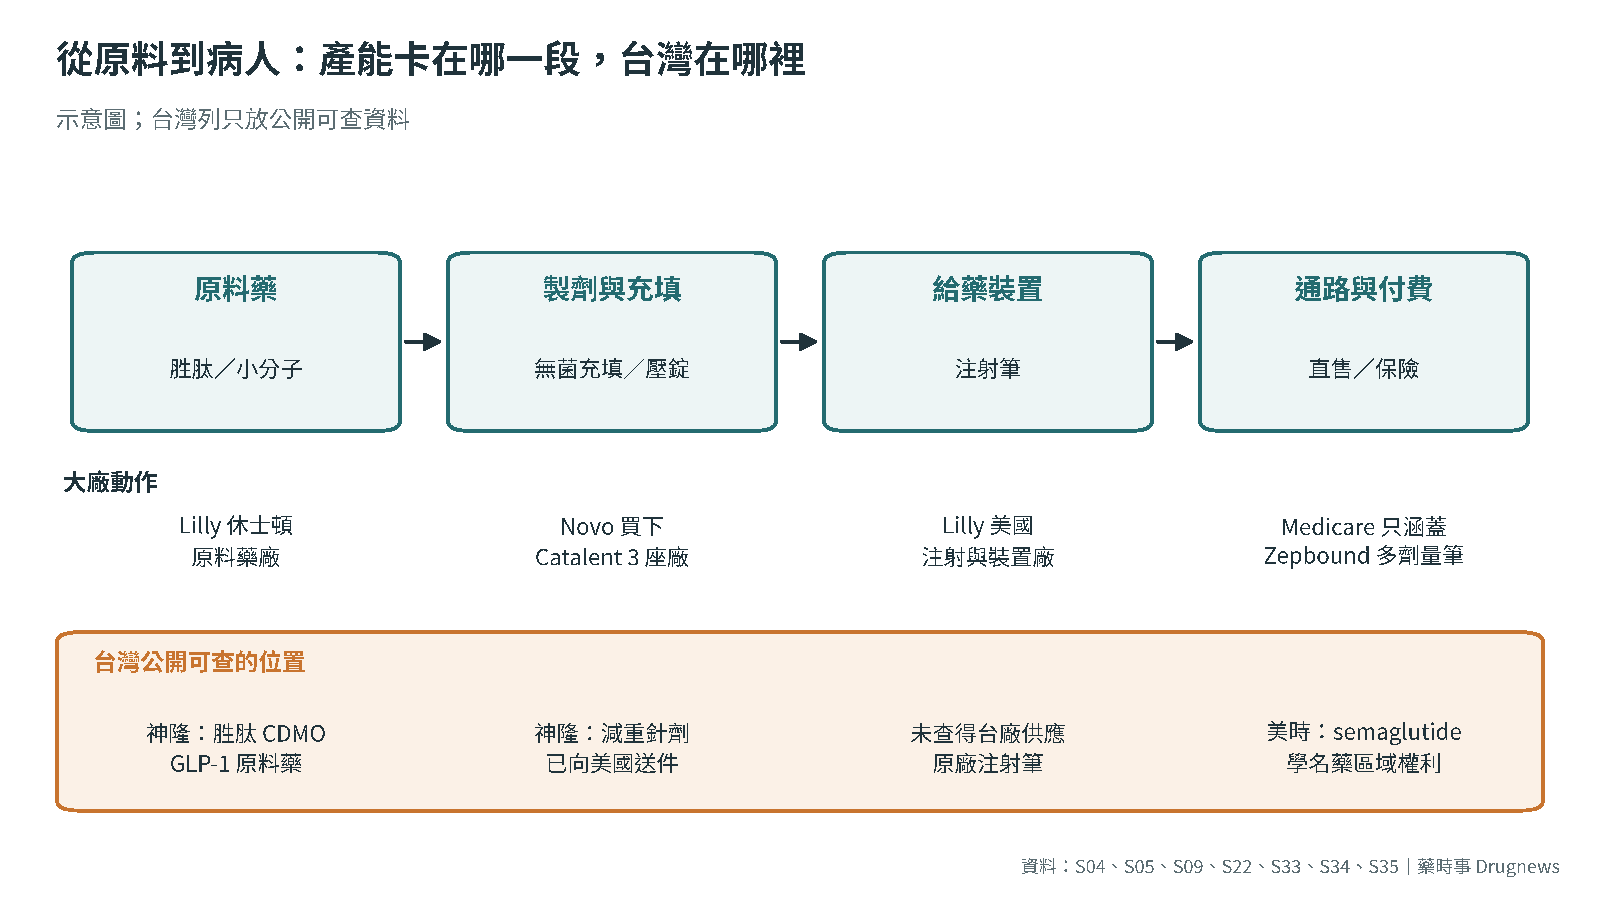
Novo 的併購是上一輪缺貨的產物。Novo Holdings 以約 165 億美元企業價值收購 Catalent,於 2024 年 12 月 18 日完成,Novo Nordisk 再取得義大利 Anagni、美國 Bloomington、比利時布魯塞爾三座充填廠 [S23;2024-12-18],金額 117 億美元 [S05;2026-02-03]。
為什麼是充填廠?注射型 GLP-1 的胜肽原料藥做好之後,還要在無菌環境下配製、裝入藥匣或預充填筆,再組裝成注射筆。這一段需要專用設備,新產線也要經過驗證與主管機關核可,擴充需要時間,所以缺貨期間成為瓶頸,也成為併購標的。
從擴產到「瘦身」產能合約
Novo 2025 年資本支出 601 億克朗,2026 年預計約 550 億,主要用於原料藥與充填產能 [S05;2026-02-03]。上半年資本支出 240 億克朗,年減 15% [S04;2026-08-04]。投資仍大,但已從高峰往下。
更值得注意的是,Novo 第二季毛利認列約 30 億克朗一次性成本,原因是「調整產能合約規模」[S04;2026-08-04]。推論:至少部分外包產能已超過 Novo 目前的需求或價格結構,缺貨時簽下的合約變成成本。
Lilly:把產能押在美國與小分子
Lilly 自 2020 年起宣布十座美國製造廠:五座原料藥廠、四座注射劑與裝置廠、一座基因藥物廠;休士頓原料藥廠投資 65 億美元,將生產 Foundayo 等小分子與寡核苷酸,創造逾 600 個職缺 [S22;2026-09-21]。興建期間另有約 4,000 個營建工作 [S22;2026-09-21]。
四座注射劑與裝置廠分布在北卡羅來納州的 Research Triangle Park 與 Concord、威斯康辛州 Kenosha,以及賓州 Lehigh Valley [S22;2026-09-21]。注射筆與小分子原料藥兩條線同時擴,等於同時押注注射與口服。
第二季 Lilly 另承諾在印第安納州擴廠 45 億美元 [S01;2026-08-05]。這些投資與前述關稅寬免的交換相互呼應 [S07;2025-11-06]。風險在於,若價格下滑快於量增,大型固定資產會壓低報酬率;這一點要到折舊開始後才看得到。
產能如何影響價格與時程
三個訊號值得並看:第一,Medicare 只涵蓋 Zepbound 多劑量筆 [S09;2026-06];第二,retatrutide 送件等的是 CMC 資料 [S17;2026-07-23];第三,口服胜肽每週用量是注射的數十倍(本文計算)。產能不再只是供給面的話題,而是直接進入定價與上市時程。
06 複方藥退潮,學名藥在美國以外開門
本章判斷:美國的複方灰色市場正被監管與降價兩面夾擊;與此同時,semaglutide 在部分國家專利到期,學名藥讓這個分子在美國以外逐步變成大宗商品。
複方:寬限期結束,查緝升級
複方藥是藥局自行調配、未經 FDA 核准的藥品,短缺期間被允許大量生產;503A 指一般調劑藥局,503B 指外包製造設施。tirzepatide 的 503A 寬限在 2025 年 3 月法院駁回後結束,503B 外包設施至 3 月 19 日;semaglutide 分別在 4 月與 5 月 22 日結束 [S25;2026-04-01]。
寬限結束後市場沒有立刻消失。Novo 引述自家市場研究稱,大量複方仍以大致不變的規模持續 [S05;2026-02-03]。這是藥廠的說法;推論上,這也是兩家把自費價壓到每月 149 至 350 美元一帶的原因之一 [S10;2026-02-05]。
FDA 在 2026 年 2 月 6 日表示將限制未核准複方產品使用的 GLP-1 原料藥,並點名 Hims & Hers 等業者 [S26;2026-02-06]。FDA 局長並警告,業者可能在未另行通知下面臨扣押或禁制令等法律行動 [S26;2026-02-06]。3 月 3 日再對 30 家遠距醫療業者發出警告信,指其暗示複方等同核准藥品 [S27;2026-03-03]。
FDA 在同一份公告特別區分兩件事:複方藥未經 FDA 核准,學名藥則必須經 FDA 核准 [S27;2026-03-03]。當 semaglutide 在更多國家進入學名藥時代,這個區分會決定哪些低價產品能合法進入正規通路。
FDA 10 月 1 日更新的頁面提到,已建立 GLP-1 原料藥的進口綠名單警示,阻擋品質有疑慮的原料進入美國;截至 2026 年 5 月 31 日,收到複方 semaglutide 不良事件通報 990 件、複方 tirzepatide 逾 730 件 [S28;2026-10-01]。FDA 也提醒,一般調劑藥局不必向 FDA 通報,實際件數可能更多 [S28;2026-10-01]。
同一頁也提到,FDA 已警告行銷未核准 retatrutide 的遠距醫療業者 [S28;2026-10-01]。推論:當核准藥自費價降到數百美元,複方的價差優勢縮小,灰色市場可能轉向尚未上市的下一代分子。
學名藥:加拿大先開門
Novo 在財報中寫明,semaglutide 化合物專利已在部分市場到期,加拿大的專屬權喪失已壓低實現價格 [S04;2026-08-04]。Dr. Reddy's 於 2026 年 4 月 29 日公告,取得加拿大首張學名 semaglutide 注射劑上市許可 [S29;2026-04-29]。
Dr. Reddy's 稱其原料藥全數自製,成品由合作夥伴生產;並引述 IQVIA 資料,指加拿大是全球第二大 semaglutide 市場 [S29;2026-04-29]。產品為每支 2 毫克與 4 毫克的預充填注射筆 [S29;2026-04-29]。這是學名藥廠向上游整合的典型做法,也說明胜肽原料藥是學名藥競爭的核心能力。
中國是另一個價格壓力來源。Lilly 第二季美國以外實現價格下降 36%,主因是 Mounjaro 納入中國國家醫保目錄 [S01;2026-08-05];Novo 也提到,中國 Wegovy 在 2025 年第四季末調降標價後實現價格走低 [S04;2026-08-04]。以價換量,正在美國以外同步發生。
這對台灣也有啟示。台灣的管理方式以許可證、流向追溯與網路查緝為主 [S36;2026-03-21];推論上,未來真正的價格變數會是學名藥在台上市的時點。美時已取得在台權利 [S35;2025-10-08],但上市時間未公布。
推論:在美國以外,semaglutide 正從原廠品牌變成多家供應的分子。對原廠是價格壓力,對有胜肽原料藥與無菌製劑能力的供應商,則是新的客戶來源。
07 台灣:健保不付減重,機會在供應鏈
本章判斷:台灣的減重藥市場是自費市場,規模缺乏官方數據;健保只付糖尿病的血糖控制。對台灣產業而言,較實際的切入點在胜肽原料藥、CDMO 與學名藥授權,而不是等待健保給付。
需求面:一半成人過重,健保只付血糖
國健署 2020 至 2024 年國民營養健康調查顯示,51.3% 的 18 歲以上成人達過重或肥胖標準 [S32;2026-03-04]。需求底盤很大,但這不等於用藥市場,因為多數人不符合用藥條件,也未必願意自費。
健保方面,GLP-1 類藥物只給付血糖控制,減重屬自費。健保署資料顯示,2020 至 2024 年 GLP-1 健保使用人數由 3.7 萬人增至 5.6 萬人,給付金額由 12.6 億元增至 18.6 億元 [S30;2026-02-08]。
拆開看,每位使用者每年健保給付約 3.3 萬至 3.4 萬元,兩個年度幾乎不變(本文計算)。也就是說,健保 GLP-1 支出的成長主要來自人數,而非單價上升。
國際上的政策訊號正在改變。WHO 於 2025 年 9 月把 semaglutide、tirzepatide 等列入基本藥物清單,限於合併心血管或腎臟疾病且 BMI 30 以上的第二型糖尿病成人;12 月再發布指引,有條件建議 GLP-1 用於成人肥胖長期治療 [S41;2025-09-05][S40;2025-12-01]。
WHO 同時直言,高價限制了可近性,並主張以學名藥競爭壓低價格 [S41;2025-09-05]。推論:台灣若討論把肥胖用藥納入健保,價格與學名藥上市時點會是前提,而不只是療效。
Wegovy 與猛健樂都在 2025 年進入台灣市場 [S37;2025-11-05]。食藥署資料顯示,具體重控制適應症的 GLP-1 共三種成分 36 張許可證:tirzepatide 18 張、semaglutide 17 張、liraglutide 1 張 [S31;2026-07-29]。2 月報導曾引述為 40 張,口徑差異待釐清 [S30;2026-02-08]。
這不是台灣第一次遇上 GLP-1 熱潮。2022 年 11 月,食藥署曾說明 semaglutide 等週打注射劑因全球生產問題供應不足,廠商以控貨方式供應醫療機構,並請醫師優先用於第二型糖尿病;當時核准用於體重控制的只有一個 liraglutide 產品 [S39;2022-11-24]。四年後,許可證已達數十張。
監管面:追蹤與警語同步加強
食藥署 2025 年起將 GLP-1 藥品納入追溯追蹤,要求藥商申報流向;2024 年查獲違規 85 件、罰鍰 260 萬元,2025 年 26 件、70 萬元 [S36;2026-03-21]。截至 2026 年 7 月 16 日,減重用途不良反應通報累計 48 件,並要求病人用藥安全指引加註急性腎損傷、脫水等警語 [S31;2026-07-29]。
通報件數一路增加:2023 至 2025 年累計 21 件 [S30;2026-02-08],到 2026 年 3 月 19 日累計 35 件 [S36;2026-03-21],7 月 16 日為 48 件 [S31;2026-07-29]。食藥署表示目前未偵測到新增風險 [S31;2026-07-29];件數增加較可能反映用量上升,這是推論。
網路通路是另一個管理重點。食藥署表示已與 Meta 合作下架違法廣告、與 TWNIC 合作封鎖違法網站,並研議修正藥事法以規範網路藥品販售 [S36;2026-03-21]。
自費市場有多大,截至資料日查無官方統計;媒體零星引述的銷售排行未載明資料來源,本文不採用。這是判讀台灣市場時最大的未知數。
供給面:誰在胜肽與學名藥的位置上
台灣神隆官網說明,其委託研製業務提供從胜肽合成策略設計、原料藥製程開發、無菌注射劑生產到分析檢測的一站式服務 [S38;2026-10-15]。這正好對應 GLP-1 學名藥最難的兩段:胜肽原料藥與無菌充填。
神隆 8 月法說會表示,已向美國送件減重適應症針劑藥證,正配合主管機關回覆資訊請求;GLP-1 系列已送件的糖尿病針劑也在審查中 [S33;2026-08-17]。公司未揭露產品名稱、對手數量與預期營收,因此無法估算貢獻。
神隆已有把複雜注射劑送進美國的紀錄:多發性硬化症藥物 Glatiramer Acetate 針劑 2026 年 3 月正式出貨美國;多發性骨髓瘤藥 Bortezomib 6 月納入台灣健保 [S33;2026-08-17]。這不保證 GLP-1 產品能過關,但說明其無菌注射劑能力已有上市驗證。
同一場法說會,神隆公布 2026 上半年合併營收新台幣 13.38 億元,並提到客戶產品銷售放緩、轉投資公司營運缺口影響獲利;委託研製聚焦胜肽、類固醇與細胞毒性產品 [S33;2026-08-17]。GLP-1 目前仍是選項,尚未成為可量化的營收來源。
台耀官網列有固相胜肽合成與胜肽檢驗服務 [S34;2026-10-15]。截至資料日,本文未查得台耀 GLP-1 商業供貨、客戶或產能的一手公開數字,因此只列為具胜肽能力的潛在參與者。
美時則走授權路線。2025 年 10 月報導指出,美時與歐洲藥廠 Adalvo 簽訂授權與供應協議,取得 Wegovy 學名藥在南韓、台灣、泰國、新加坡、越南的獨家權利,將啟動各地註冊 [S35;2025-10-08]。上市時間與台灣專利狀態,報導未說明。
推論:台灣廠商的機會不在跟原廠搶專利期內的品牌市場,而在三件事:替學名藥廠供應胜肽原料藥、承接無菌充填等 CDMO 訂單、在專利到期市場取得學名藥權利。這三條路都需要以美國或歐洲的核准與稽核作為門票。
08 誰會贏,下一個要盯的數字
本章判斷:未來 18 個月,Lilly 仍站在較有利的位置,因為它同時握有營收最高的肥胖與糖尿病注射劑、小分子口服藥、減重數據領先的三重促效劑 retatrutide,以及正在擴建的美國產能。Novo 的反擊點是口服胜肽的先發、2027 年的標價下修,以及 CagriSema 的審查結果。
這不是說 Novo 會輸掉市場。Wegovy 口服每週 26.5 萬張處方顯示,口服需求真實存在 [S04;2026-08-04]。但在價格持續下行的環境,單位成本與量能才是護城河,這方面 Lilly 的布局更早、更集中。
Novo 的優勢則在另一處:semaglutide 已有注射、錠劑與高劑量三種上市形態,組合藥 CagriSema 也在審查中,可以在不同價格帶各放一個產品 [S04;2026-08-04][S14;2026-03-19]。2027 年 1 月的標價下修若帶動商業保險擴大給付,Novo 有機會用最低標價搶回處方,這是推論。
真正的贏家也可能是付費者。Medicare 以每月 245 美元取得標價逾 1,000 美元的藥品 [S06;2025-11-06][S10;2026-02-05]。藥廠用價格換到人數,產業總營收仍會成長,但利潤率的天花板已被壓低(推論)。
什麼會讓這個判斷改變?第一,若 Foundayo 處方成長明顯落後 Wegovy 口服,小分子的成本優勢就只停留在理論。第二,若 CagriSema 順利核准且定價有競爭力,Novo 在注射端會多一張牌。第三,若 Bridge 在 2027 年底後沒有接續方案,Medicare 帶來的量可能回落。
對台灣產業,試金石是神隆減重針劑的美國審查結果,以及美時 semaglutide 學名藥的註冊進度 [S33;2026-08-17][S35;2025-10-08]。在那之前,不宜把 GLP-1 題材直接等同於台灣公司的營收。
對台灣讀者,最值得追的不是哪一家減重多 2%,而是下面這些數字何時更新、往哪個方向走。
| 要盯的數字 | 目前值 | 為什麼重要 |
|---|---|---|
| Lilly 美國實現價格變化 | 第二季 −3%,排除回扣調整約 −9% [S01;2026-08-05] | 量能否持續抵銷價格 |
| Novo 美國 Wegovy 注射成長 | 第二季固定匯率 −22% [S04;2026-08-04] | 價格下滑是否見底 |
| Wegovy 口服每週處方 | 逾 26.5 萬張(7 月 17 日當週)[S04;2026-08-04] | 口服胜肽的需求上限 |
| Foundayo 季營收 | 第二季 9,800 萬美元 [S01;2026-08-05] | 小分子口服能否追上 |
| Medicare Bridge 使用人數 | 白宮稱兩個月約 60 萬人 [S11;2026-09-18] | 2027 年後常態給付的依據 |
| CagriSema 美國審查 | 預期 2026 年第四季 [S04;2026-08-04] | Novo 下一代產品能否上場 |
| retatrutide 送件 | 預計 2027 年第一季 [S17;2026-07-23] | CMC 是否如期完成 |
| 台灣健保 GLP-1 使用人數 | 5.6 萬人(2024 年)[S30;2026-02-08] | 本地需求與預算壓力 |
| 神隆減重針劑美國審查 | 回覆資訊請求中 [S33;2026-08-17] | 台灣胜肽供應鏈的第一個驗證點 |
最後提醒三個本文刻意保留的未知:台灣自費減重藥市場規模、Bridge 結束後的美國給付制度、以及 Lilly 與 Novo 實際可用產能。這三者任何一項出現新的一手數據,都可能改變本文判斷。
本文也刻意沒有做兩件事:不估算台灣自費市場規模,也不預測兩家公司的股價或估值。前者缺乏一手數據,後者超出本報告範圍。
以上為產業分析,不構成投資或醫療建議。
來源與資料日期
- S01|Eli Lilly:Q2 2026 財報新聞稿(SEC Form 8-K 附件)
發布 2026-08-05;資料期間 2026-04-01 至 2026-06-30
查閱位置:Key highlights、營收表、價格與量分析、2026 指引
- S02|Eli Lilly:Q1 2026 財報新聞稿(SEC Form 8-K 附件)
發布 2026-04-30;資料期間 2026-01-01 至 2026-03-31
查閱位置:Mounjaro、Zepbound 段落與 2026 指引
- S03|Eli Lilly:Q4 2025 財報與 2026 指引(SEC Form 8-K 附件)
發布 2026-02-04;資料期間 2025 年全年
查閱位置:產品營收表、2026 指引
- S04|Novo Nordisk:2026 上半年財報(SEC Form 6-K)
發布 2026-08-04;資料期間 2026-01-01 至 2026-06-30
查閱位置:產品銷售表、美國營運、Wegovy 口服、展望、MFN 協議、研發里程碑、匯率表
- S05|Novo Nordisk:2025 年度財報(SEC Form 6-K)
發布 2026-02-03;資料期間 2025 年全年
查閱位置:2026 展望、Wegovy 口服上市、複方、Catalent 廠區與資本支出、CagriSema 送件
- S06|White House:Fact Sheet — Most-Favored-Nation Pricing(Lilly、Novo 協議)
發布 2025-11-06;協議宣布日
查閱位置:Medicare/Medicaid 價格、TrumpRx 價格段落
- S07|Eli Lilly:與美國政府擴大肥胖藥物可近性協議新聞稿
發布 2025-11-06;協議宣布日
查閱位置:Medicare、LillyDirect 自費價、關稅寬免與製造投資段落
- S08|CMS:Medicare GLP-1 Bridge 計畫頁
頁面更新 2026-07-13;計畫期間 2026-07-01 至 2027-12-31
查閱位置:計畫期間、中央處理單位、與 Part D 關係、BALANCE 段落
- S09|Medicare.gov:Medicare GLP-1 Bridge 說明單(CMS Product No. 12234)
發布 2026-06;適用自 2026-07-01
查閱位置:涵蓋藥品、資格條件、自付額
- S10|White House:Fact Sheet — TrumpRx.gov 上線
發布 2026-02-05;上線日
查閱位置:GLP-1 價格對照段落
- S11|White House:Fact Sheet — 50 州 Medicaid 藥價
發布 2026-09-18;資料期間 2026-07 至 2026-09
查閱位置:長者 GLP-1 每月 50 美元與使用人數段落(政府說法)
- S12|U.S. FDA:FDA Approves First New Molecular Entity Under National Priority Voucher Program(Foundayo)
發布 2026-04-01;核准日 2026-04-01
查閱位置:全文
- S13|Eli Lilly:Foundayo 美國上市新聞稿
發布 2026-04-09;核准 2026-04-01
查閱位置:ATTAIN-1 數據、自費價、Medicare、零售通路段落
- S14|U.S. FDA:Higher Dose Semaglutide(Wegovy 7.2 mg)核准新聞稿
發布 2026-03-19;核准日 2026-03-19
查閱位置:全文
- S15|Novo Nordisk:Wegovy pill 美國核准公告(BioSpace 轉載公司新聞稿)
發布 2025-12-22;核准日 2025-12-22
查閱位置:核准劑量、OASIS 4、心血管適應症
- S16|Eli Lilly:retatrutide TRIUMPH-1 第 3 期結果新聞稿
發布 2026-05-21;試驗期 80 週
查閱位置:主要結果、停藥率
- S17|Eli Lilly:retatrutide TRIUMPH-2、TRIUMPH-3 結果新聞稿
發布 2026-07-23;試驗期 80 週
查閱位置:結果表、停藥率、CMC 與送件時程段落
- S18|Novo Nordisk:REDEFINE 4 結果公告(SEC Form 6-K)
發布 2026-02-23;試驗期 84 週
查閱位置:結果段落、送件與審查時程
- S19|Eli Lilly:eloralintide 第 2 期結果新聞稿
發布 2025-11-06;試驗期 48 週
查閱位置:主要結果、第 3 期計畫
- S20|Zealand Pharma:petrelintide 第 3 期 ZUPREME 計畫啟動公告(Taiwan News 轉載)
發布 2026-10-07;公告日
查閱位置:全文
- S21|Pfizer:完成收購 Metsera 新聞稿
發布 2025-11-13;交易完成日
查閱位置:交易條件、資產與開發階段
- S22|Eli Lilly:休士頓製造廠動工新聞稿
發布 2026-09-21;公告日
查閱位置:投資金額、產品、十座美國廠區清單、Foundayo 全球審查
- S23|Catalent:Novo Holdings 完成收購 Catalent
發布 2024-12-18;交易完成日
查閱位置:交易金額、三座充填廠
- S24|Novo Nordisk:組織精簡公告(SEC Form 6-K)
發布 2025-09-10;公告日
查閱位置:裁員人數、節省金額
- S25|U.S. FDA:FDA clarifies policies for compounders as national GLP-1 supply begins to stabilize
內容更新 2026-04-01;事件期間 2024-10 至 2025-05
查閱位置:短缺解除日期、503A/503B 寬限期
- S26|U.S. FDA:FDA Intends to Take Action Against Non-FDA-Approved GLP-1 Drugs
發布 2026-02-06;公告日
查閱位置:全文
- S27|U.S. FDA:FDA Warns 30 Telehealth Companies Against Illegal Marketing of Compounded GLP-1s
發布 2026-03-03;公告日
查閱位置:全文
- S28|U.S. FDA:FDA's Concerns with Unapproved GLP-1 Drugs Used for Weight Loss
內容更新 2026-10-01;不良事件統計至 2026-05-31
查閱位置:不良事件、進口警示 66-80、遠距醫療警告段落
- S29|Dr. Reddy's Laboratories:加拿大學名 semaglutide 核准(NSE 交易所公告)
發布 2026-04-29;公告日
查閱位置:全文
- S30|自由時報:瘦瘦針亂象多 醫美拆針販售 藥局私下供應(引健保署、食藥署資料)
發布 2026-02-08;資料期間 2020 至 2024 年
查閱位置:健保使用人數與金額、許可證數段落
- S31|聯合報:瘦瘦針不良反應累計48件 食藥署要求提供急性腎損傷、脫水等用藥警語
發布 2026-07-29;資料截至 2026-07-16
查閱位置:許可證數、通報件數、警語段落
- S32|衛生福利部:響應世界肥胖日 兩招啟動健康管理
發布 2026-03-04;調查期間 2020 至 2024 年
查閱位置:首段盛行率
- S33|台灣神隆:台灣神隆穩固三大核心業務布局並持續優化產能配置(法說會新聞)
發布 2026-08-17;資料期間 2026 上半年
查閱位置:營收、自有製劑、委託研製段落
- S34|台耀化學:胜肽合成服務頁
頁面未標日期;查閱 2026-10-15
查閱位置:服務說明段落
- S35|BioSpectrum Asia:Taiwan's Lotus Pharma to commercialise Semaglutide injection for obesity in multiple Asian markets
發布 2025-10-08;協議公告日
查閱位置:全文
- S36|中央社:食藥署 GLP-1 追溯與違規查處報導
發布 2026-03-21;資料期間 2023 至 2026-03-19
查閱位置:違規件數、追溯追蹤、不良反應段落
- S37|康健雜誌:週纖達與猛健樂進入台灣市場報導
發布 2025-11-05;報導年度 2025
查閱位置:首段
- S38|台灣神隆:官網首頁「委託研製」說明
頁面未標日期;查閱 2026-10-15
查閱位置:解決方案區塊
- S39|衛福部食品藥物管理署:食藥署說明有關今日媒體報導所稱「瘦瘦筆」短缺一事
發布 2022-11-24;事件期間 2022-11
查閱位置:全文
- S40|World Health Organization:WHO issues global guideline on the use of GLP-1 medicines in treating obesity
發布 2025-12-01;指引發布日
查閱位置:建議內容、可近性推估段落
- S41|World Health Organization:WHO updates list of essential medicines to include key cancer, diabetes treatments
發布 2025-09-05;2025 年版基本藥物清單
查閱位置:GLP-1 收載條件與價格段落
更新與更正
首次公開完整報告;資料截至 2026-10-15。