台塑四寶分岔:南亞靠AI,台塑卡在油價
台塑四寶第三季合賺762.79億元,南亞一家拿走388.33億,台塑本業卻虧42.1億。油價越高,石化中段越難轉嫁;台塑把第四季開工率拉到72%,研值判斷本業仍會虧,南亞營業利益再創新高。
10 月 12 日下午,台塑四寶交出第三季成績單。四家合賺 762.79 億元,南亞一家就拿走 388.33 億(中央社,2026-10-12)。
排在名單第一個的台塑,王永慶創業的第一家公司,本業虧了 42.1 億元。
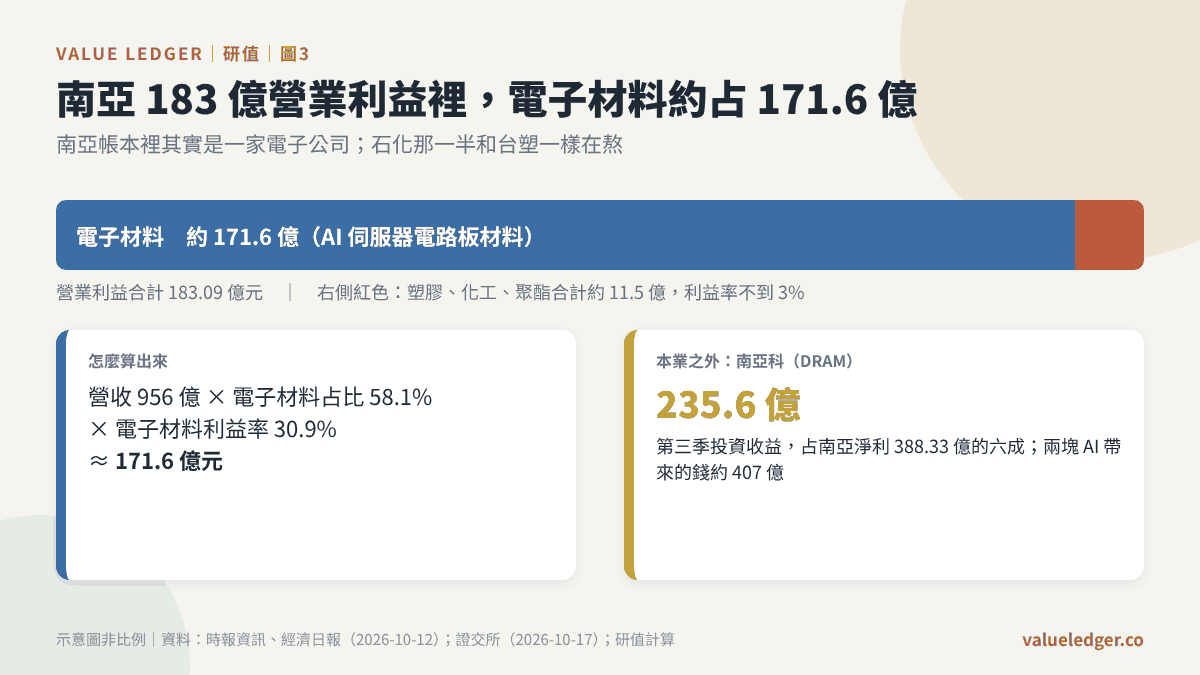
同一份說明裡,台塑做了一個選擇:第四季把開工率拉到 72%,迎接包裝與鞋材旺季(旺得富,2026-10-13)。兩天後,財報狗的標題寫著台塑、台化「飆漲停」。
市場相信旺季能救。問題只有一個:在油價這麼高的時候多開工,虧損會變小,還是變大?
01|同一座麥寮,兩種成績單
四寶的工廠多半擠在雲林麥寮那片海埔地上。原油從碼頭上岸,台塑化煉成油品和輕油,再裂解成乙烯、丙烯,往下送給台塑、南亞、台化做成塑膠粒、纖維和化學品。
這條管線過去是台塑集團的驕傲:上游賺、下游也賺。2026 年第三季,它斷成了兩截。
| 公司(代號) | 第三季營業額 | 第三季本業 | 第三季淨利 | 9 月營收年增 |
|---|---|---|---|---|
| 南亞(1303) | 956 億元 | 賺 183.09 億 | 388.33 億 | +55.3% |
| 台塑化(6505) | 2,436.54 億元 | 未揭露 | 262.89 億 | +65.6% |
| 台化(1326) | 952.2 億元 | 虧 8.79 億 | 54.18 億 | +44.8% |
| 台塑(1301) | 443 億元 | 虧 42.1 億 | 57.39 億 | +7.1% |
資料:營業額來自時報資訊(2026-10-12);本業與淨利來自中央社(2026-10-12);9 月營收來自證交所 OpenAPI、研值資料庫(2026-10-17)。淨利為歸屬母公司或合併稅後,依各公司自結口徑。
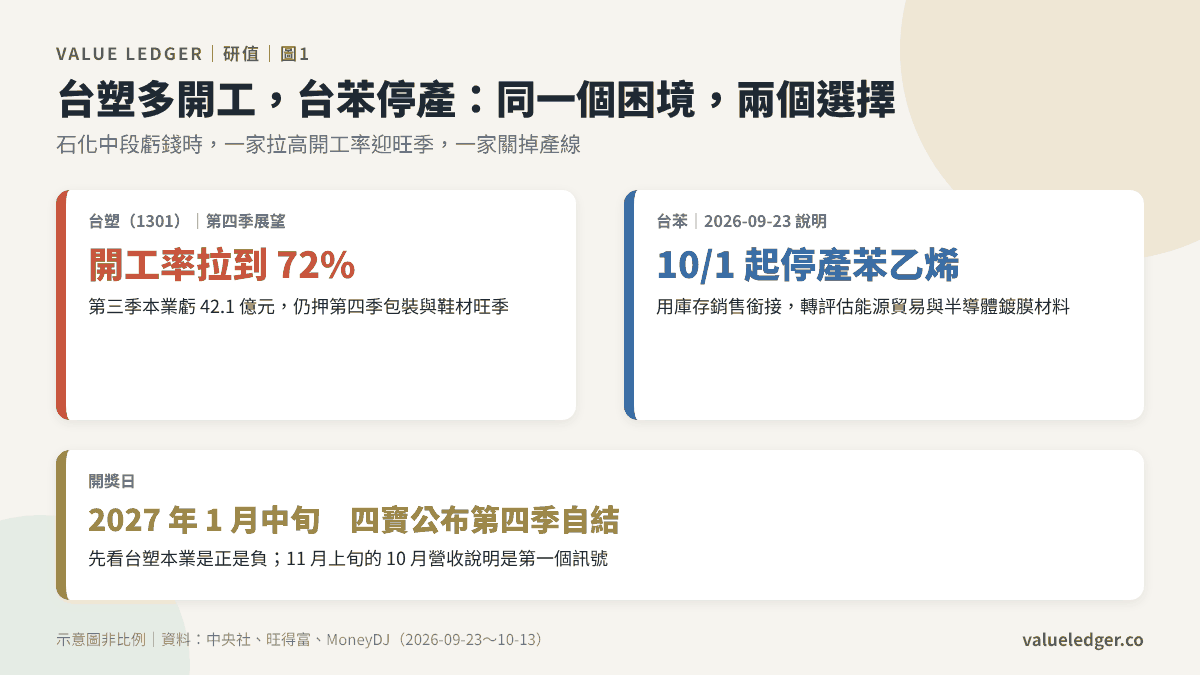
台塑、台化帳面上還有獲利,靠的是轉投資收益和現金股利。拿掉業外,兩家本業合計虧 50.89 億元。
台塑 2026 年第四季本業仍會虧損,72% 的開工率救不回來;同一季,南亞的營業利益會高過第三季的 183.09 億元。2027 年 1 月中旬,四寶公布第四季自結,就能對帳。
02|油價越高,台塑越難賺
照理說,油價漲,賣塑膠的人也該漲價。這一季偏偏不是這樣。
美伊戰事打打停停,美國 9 月拒絕伊朗的停火方案,油價大漲(中央社,2026-10-12)。台塑的原料乙烯、丙烯跟著居高,客戶卻不買帳。台塑主要產品第三季平均價格,反而比第二季跌了 5% 到 18%(鉅亨網,2026-10-12)。
台化把話說得最白:「第3季產品售價乘壓、跟不上原料漲幅」,營業利益比上一季少了 28.1 億元(經濟日報,2026-10-12)。台化說,客戶拒絕高價寧可減產,下游塑料業者還在削價搶單。
那錢去了哪裡?往上游走了。
台塑化的煉油廠第三季產能利用率回到 91.2%,外銷油品價差擴大,淨利季增 26.5%(中央社,2026-10-12)。但就連台塑化自己,烯烴事業第三季也轉成虧損。
同一桶油,煉成汽油柴油的那一段賺,裂解成塑膠原料的那一段虧。台塑剛好站在虧的那一段,而且沒有別的牌。
03|南亞的帳本裡,其實是一家電子公司
南亞也是塑膠公司出身,為什麼能賺翻?
答案在它很早就押下的一件事:電路板材料一條龍,從玻纖紗、玻纖布、銅箔,一路做到銅箔基板。AI 伺服器要更多層、更低損耗的板子,這條線第三季缺貨又漲價。南亞說,電子材料營業利益季增 96.1%,營業利益率爬到 30.9%(時報資訊,2026-10-12)。
把南亞自己公布的兩個數字放在一起算,畫面就清楚了。
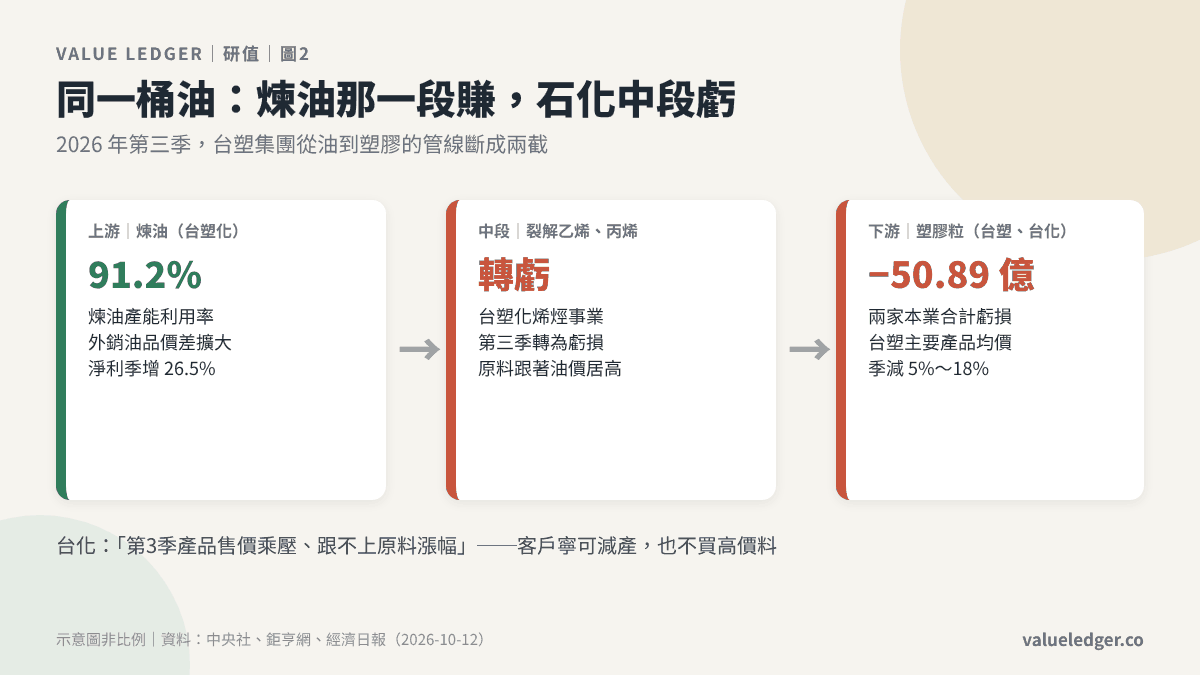
第三季電子材料占南亞營收 58.1%(經濟日報,2026-10-12)。956 億元乘上 58.1%,再乘上 30.9%,電子材料大約賺了 171.6 億。南亞整間公司的營業利益是 183.09 億。
剩下的塑膠、化工、聚酯,加起來大約只賺 11.5 億,利益率不到 3%。
南亞的石化那一半,和台塑、台化一樣熬著。
還有一塊沒算進本業:南亞持有的南亞科。DRAM 漲價潮裡,南亞科 9 月營收 450.91 億元、年增 576.6%(證交所,2026-10-17),第三季替南亞貢獻 235.6 億元投資收益,占南亞淨利的六成。
電子材料加上南亞科,兩塊 AI 帶來的錢約 407 億,比南亞自己的淨利還多。四寶這一季的贏家,靠的全是 AI 和煉油。
04|旺季多開工,為什麼還是翻不過來
台塑看好第四季,理由是真的。PE、EVA、PP 進入包裝與鞋材旺季,印度雨季結束,中國有內需刺激政策(財報狗,2026-10-14)。開工率拉高,營業額季增幾乎可以確定。
研值的疑問在利差。
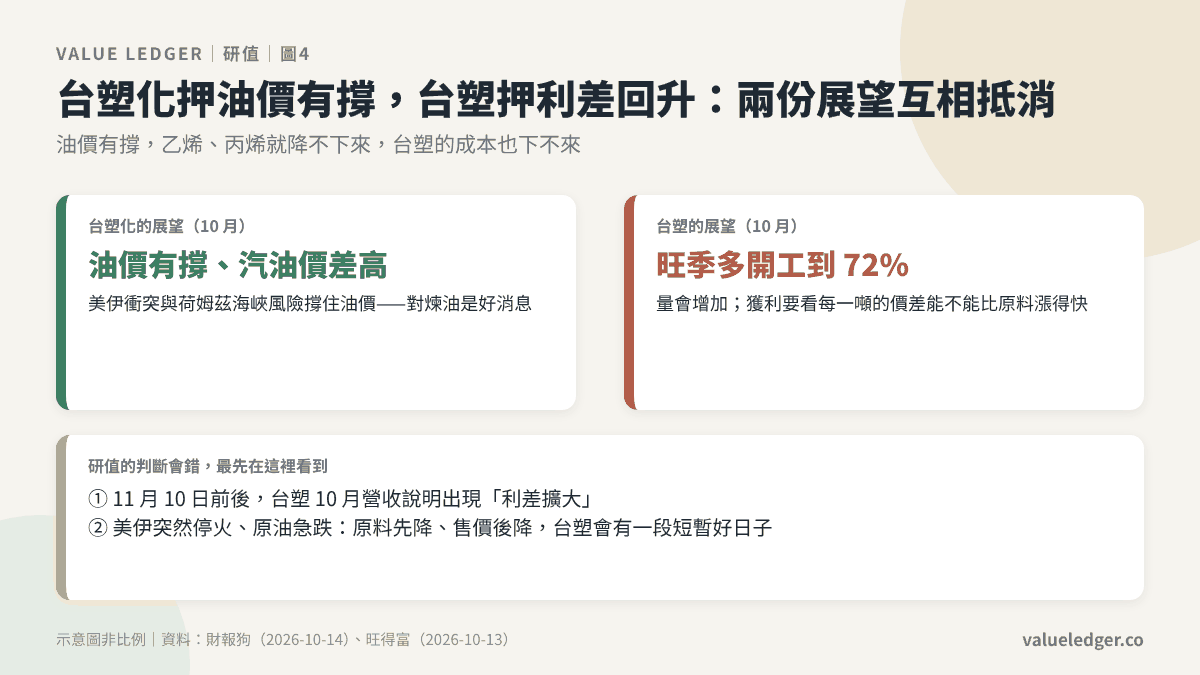
營收會跟著量走,獲利要看每一噸賺多少。第三季台塑的問題,正是每一噸的價差被原料吃掉。開工率從現況拉到 72%,如果產品價格沒有比原料漲得更快,多跑的每一噸都在擴大虧損。
最該注意的反方,其實來自集團自己。台塑化 10 月的展望說,美伊軍事衝突和荷姆茲海峽運輸風險會撐住油價,亞洲汽油價差也會高於往年冬季(財報狗,2026-10-14)。
這對台塑化是好消息,對台塑卻是壞消息。油價有撐,乙烯、丙烯就降不下來,台塑的成本也就下不來。
兩份展望放在同一張桌上,不會同時成真。研值站台塑化這邊,因為它講的是已經發生的事:戰事沒停,原油到貨剛回穩,油價的支撐還在。
同業裡也有人做了相反的選擇。台苯 9 月 23 日說明,10 月 1 日起停產苯乙烯,用庫存銷售銜接營運,轉評估能源貿易與半導體鍍膜材料(MoneyDJ,2026-09-23)。台苯選擇關掉虧錢的產線,台塑選擇開更多。
台塑也在找出口。10 月 8 日,台塑新智能和創曦資訊簽意向書,要在麥寮共建 AI 資料中心。董事長王瑞瑜說:「這項進展不只是新增一項AIDC建置計畫」(鉅亨網,2026-10-08)。規模只寫「MW 級」,金額、時程都還沒公布,第四季的帳上看不到它。
這個判斷錯,最先會在兩個地方看到。一是 11 月 10 日前後,台塑 10 月營收的說明裡出現「利差擴大」;二是美伊突然停火,原油急跌,原料先降、售價後降,台塑會有一段短暫的好日子。真碰上了,研值會照記分板改判。
05|下一次開獎
11 月上旬,台塑會先交出 10 月營收。營收大概會比 9 月好看,那是 72% 開工率的量。
真正的答案在 2027 年 1 月中旬。四寶公布第四季自結那天,先看台塑的本業那一欄是正是負,再看南亞的營業利益有沒有高過 183.09 億元。
王永慶留下的那條管線,從油到塑膠,曾經每一段都賺。現在它斷在中間,台塑站的正是斷口那一段,多開幾成工也接不回來。
本文為產業與公司分析,不構成投資建議。
參考資料
- 台塑四寶第3季賺762億季增18% 南亞、台塑化創新高|中央社|2026-10-12|https://www.cna.com.tw/news/afe/202610120197.aspx
- 台塑四寶Q3獲利創高季增18.6% 南亞大賺388億元稱冠|時報資訊/中時新聞網|2026-10-12|https://www.chinatimes.com/realtimenews/20261012002570-260410
- 台塑四寶自結第3季獲利762億元、季增18.7% 台塑化、南亞同創高|經濟日報|2026-10-12|https://money.udn.com/money/story/5710/9809899
- 〈台塑四寶業績〉四寶Q3賺762億元季增18% 南亞前3季賺逾1股本、台塑化同步創高|鉅亨網|2026-10-12|https://news.cnyes.com/news/id/6628710
- 南亞前3季暴賺逾1股本!台塑四寶Q4再UP?|旺得富理財網|2026-10-13|https://wantrich.chinatimes.com/news/20261013900106-420101
- 台塑四寶前 3 季獲利 1847 億元 南亞喊明年更好、台塑與台化飆漲停|財報狗|2026-10-14|https://statementdog.com/news/17890
- 台塑新智能攜手創曦進軍AIDC CSP 啟動麥寮共建案串聯營運|鉅亨網/優分析|2026-10-08|https://uanalyze.com.tw/articles/5280556742
- 台苯10/1起停產苯乙烯|MoneyDJ(研值資料庫 industries.json 收錄)|2026-09-23|https://m.moneydj.com/f1a.aspx?a=0a8a1fb9-ee45-41c5-88e9-117cb3fcacfe&c=MB00
- 上市公司每月營業收入彙總表(台塑、南亞、台化、台塑化、南亞科)|證交所 OpenAPI/研值資料庫|2026-10-17|https://valueledger.co/data/latest.json
- 塑膠工業產業研究|研值 Value Ledger|2026-10-18|https://valueledger.co/data/industries.json