
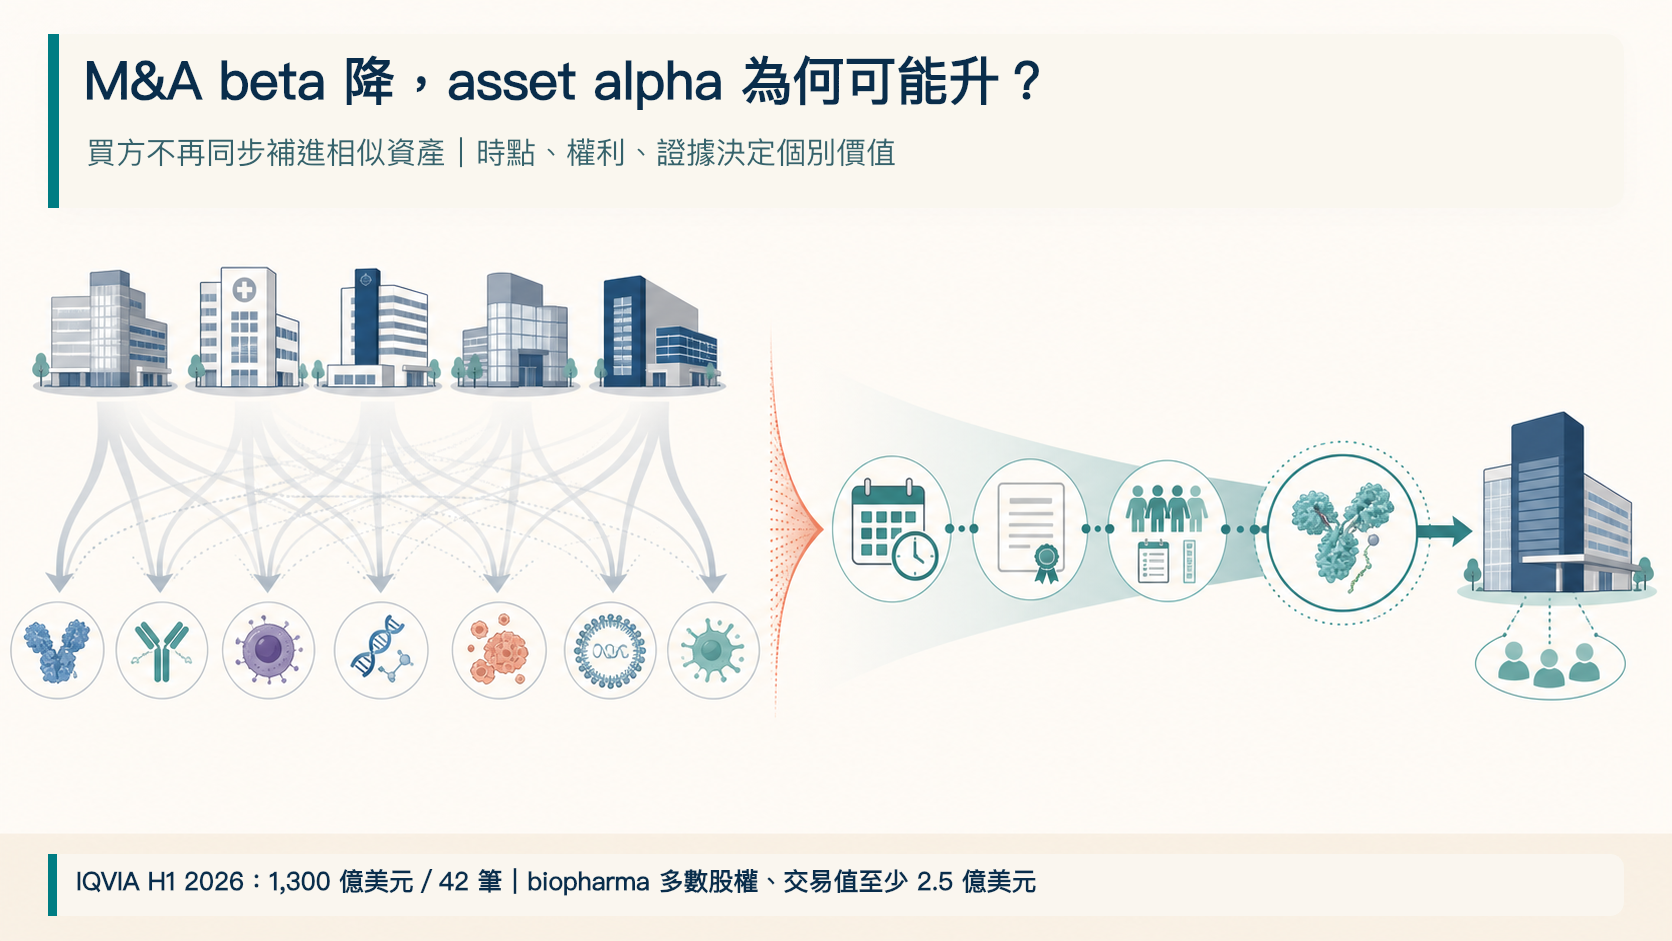
大型併購題材的共同溢價正在縮小,不代表跨國藥廠沒有錢。當買方不再同步補進相似資產,所有 biotech 一起受惠的 M&A beta 便會下降;反過來,能在特定年份接上收入、權利仍可談、證據夠成熟,而且買方團隊有能力承接的少數資產,稀缺性更高,asset alpha 反而可能上升。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
這裡的 beta/alpha 只是方便閱讀的市場語彙,不是一套由藥時事發明的新模型。前者指整個族群因收購預期而得到的共同溢價,後者指單一資產因臨床證據、上市時點、權利結構與買方適配而產生的個別價值。
先講最重要的資料邊界:目前沒有找到同口徑、可追溯的 2026 年 7、8 月月度交易序列,因此本文不使用「8 月有幾筆」、哪個月創高、暑假後金額下降多少等數字。若把尚未核實的月份趨勢當作文章骨架,後面再精密的分析都只是建立在鬆動的地基上。
━━━━━━━━━━━━
📊 01|上半年已經買了很多,不能推論錢已經用完
IQVIA 在 2026 年 7 月發布的半年更新,採用一個相對窄、也比較清楚的統計口徑:標的是 biopharma 公司,買方取得多數股權,交易金額已揭露,而且至少 2.5 億美元。
在這個口徑下,2025 年全年交易總額為 1,330 億美元;2026 年上半年已達 1,300 億美元,共 42 筆,平均每筆 31 億美元。上半年筆數相當於 2025 全年的 84%,其中 9 筆交易至少 50 億美元。
這組數字告訴我們兩件事。第一,2026 年上半年的收購強度確實很高。第二,高強度不等於下半年必然沒有能力再做交易。IQVIA 在半年報告裡仍以 ample dry powder 描述產業購買力,並預期下半年活動維持強勢。
EY 提供的是另一個更廣的 life sciences 視角。其 2026 年展望估計,產業可用於交易的 firepower 達 2.1 兆美元,創下紀錄。這不是 2.1 兆美元現金,也不能理解為每一家公司都能立刻動用的預算。EY 的方法把現金與約當現金、既有負債、可增加的負債能力,以及市值等因素納入,且本身有模型限制。
IQVIA 的 1,300 億美元與 EY 的 2.1 兆美元,不是同一個資料庫、同一個分母,也不是同一個範圍。把兩者直接相除,算出「產業只花掉多少百分比的子彈」,會製造一個看似精確、其實口徑錯置的答案。
能夠成立的結論比較節制:產業仍有相當財務能力,所以「大型交易比較安靜=跨國藥廠沒錢」不足以單獨解釋市場。資金是必要條件,卻不是交易自動發生的充分條件。
━━━━━━━━━━━━
🧭 02|共同題材變弱,是因為買方開始走向不同方向
市場習慣把 Big Pharma 當成一個角色:專利到期、需要新藥、手上有錢,所以會收購 biotech。但公司真正做決策時,不會依照「全產業都缺藥」這句話下單。每家公司的收入組合、既有管線、已簽合作、臨床團隊與資本配置都不同。
這正是 M&A beta 可能下降的原因。當多家買方在同一時間、為相似目的尋找資產時,一則大型交易容易把整個板塊的估值一起抬高。等到各公司的需求逐漸分岔,有些需要在近年補收入,有些只補特定治療領域,有些把重點放在平台能力,另一些則要先消化已取得的開發任務,同一則交易便不再能替所有 biotech 背書。
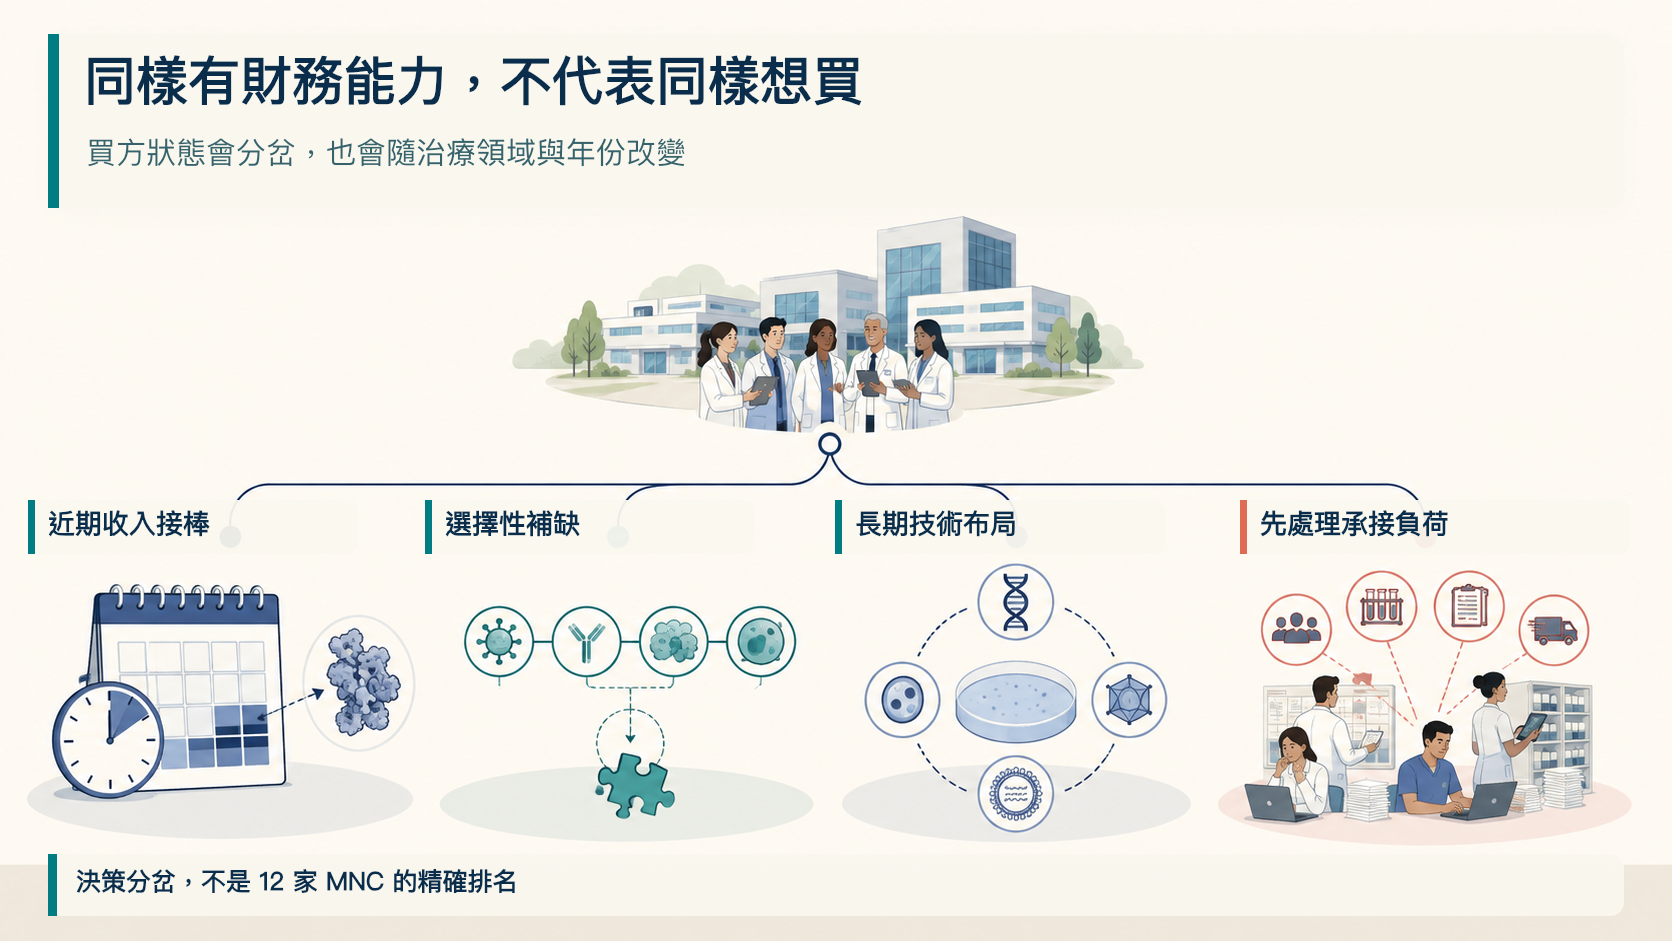
可以把買方狀態拆成四類觀察,但這不是精確評級,也不是把公司固定貼標籤。
第一類是「近期接棒壓力較高」。研究重點是哪些產品的獨占期、收入與利潤在什麼年份受影響,以及既有新品能否及時放量。
第二類是「只補明確缺口」。這類公司不是停止外部合作,而是更在意標的能否補到指定機制、治療領域或上市時程。
第三類是「布局下一代能力」。即使眼前營收強勁,也可能收購新的遞送、基因調控、細胞治療或免疫平台,目的未必是立即替代某一項收入。
第四類是「執行承接優先」。公司可能仍有資金,也看得到好科學,但同時有大量後期試驗、申報、製造放大與上市準備。此時再加入一條資產的價值,取決於它是否值得占用有限的人與時間。
同一家公司也可能在不同治療領域落在不同狀態。腫瘤管線已很擁擠,不代表心血管、免疫或感染領域也相同。因此,任何「這家公司還會不會買」的答案,都必須縮小到資產、領域與年份。
━━━━━━━━━━━━
🧪 03|四家公司,已經呈現四種不同的外部創新需求
GSK 收購 Nuvalent 的協議,是目前最容易看懂的時點案例。公司公告的 estimated aggregate equity value 約 106 億美元,扣除取得現金後約 94 億美元。GSK 預期 Nuvalent 的資產自 2027 年開始貢獻營收,2027 年對 core operating profit 帶來增益,並協助公司穿越 dolutegravir 於 2028 至 2030 年失去獨占的期間;core EPS 增益則預期自 2029 年開始。
這些都是公司前瞻陳述,不是已經實現的結果。資產仍要面對審查、核准、上市與放量風險。但公告至少把決策邏輯說得很明白:一項資產的策略價值,不只取決於最終市場有多大,也取決於收入開始出現的時間能否配合公司需求。
Merck 的問題不同。公司 2026 年第二季總銷售為 166 億美元,KEYTRUDA/KEYTRUDA QLEX family 為 84 億美元。如此高的收入集中,使後續產品何時接棒成為重要問題。另一方面,Merck 在第一季 prepared remarks 中指出,20 多項成長動能至 2030 年代中期具有超過 700 億美元的 potential commercial opportunity。
這個 700 億美元是管理層前瞻、非風險調整的潛在機會,不能當成已確定的營收,也不能直接拿來抵銷任何專利缺口。它真正提示的是:Merck 並不是「沒有後續資產」,研究者要追的反而是各項資產的成功機率、核准年份、可取得的經濟權利,以及是否能在需要的時間形成足夠收入。
Lilly 又呈現另一種樣貌。2026 年第二季營收 230 億美元、年增 48%,全年營收指引上調至 850 至 870 億美元。公司同時列出季度內完成的 Orna、Ajax、Centessa、Kelonia 等交易,顯示高成長與持續取得外部創新可以同時發生。
Lilly 與 Merida Biosciences 的公告尤其需要精確用字:對價是「最高 28.75 億美元現金」,包含 upfront 與或有里程碑;公告時交易預計在 2026 年第四季完成,仍待慣常完成條件。這不能寫成 Lilly 已經支付 28.75 億美元,也不能寫成收購已完成。單一案例可以證明公司仍在擴充免疫資產,卻不能證明某一個月份的全球交易量沒有下降。
BMS 則適合用來示範資料紀律。公司 key facts 顯示,2025 年營收 482 億美元、研發支出 100 億美元;Eliquis 營收 144 億美元、Opdivo 100 億美元,另外還有 Reblozyl、Breyanzi、Camzyos、Cobenfy 等成長產品。
這些數字可以支持「大型既有產品與成長資產並存」,卻不足以直接算出 BMS 的收入接棒缺口。Eliquis 與 Pfizer 的經濟權益、各地失去獨占時點、後續資產的風險調整貢獻,都需要 SEC 文件、合作條款與專利資料。資料沒有補齊前,最負責任的做法不是硬算一個管線覆蓋率,而是把未知留在表上。
四家公司放在一起,差異已經很清楚:GSK 公開連結收購與特定時程;Merck 面對高收入集中,同時有龐大但仍具風險的後續機會;Lilly 在高成長期持續買進平台與資產;BMS 則需要更細的經濟權益與接棒分析。把四者合成一個「大藥廠平均需求」,反而會丟掉最有價值的資訊。
━━━━━━━━━━━━
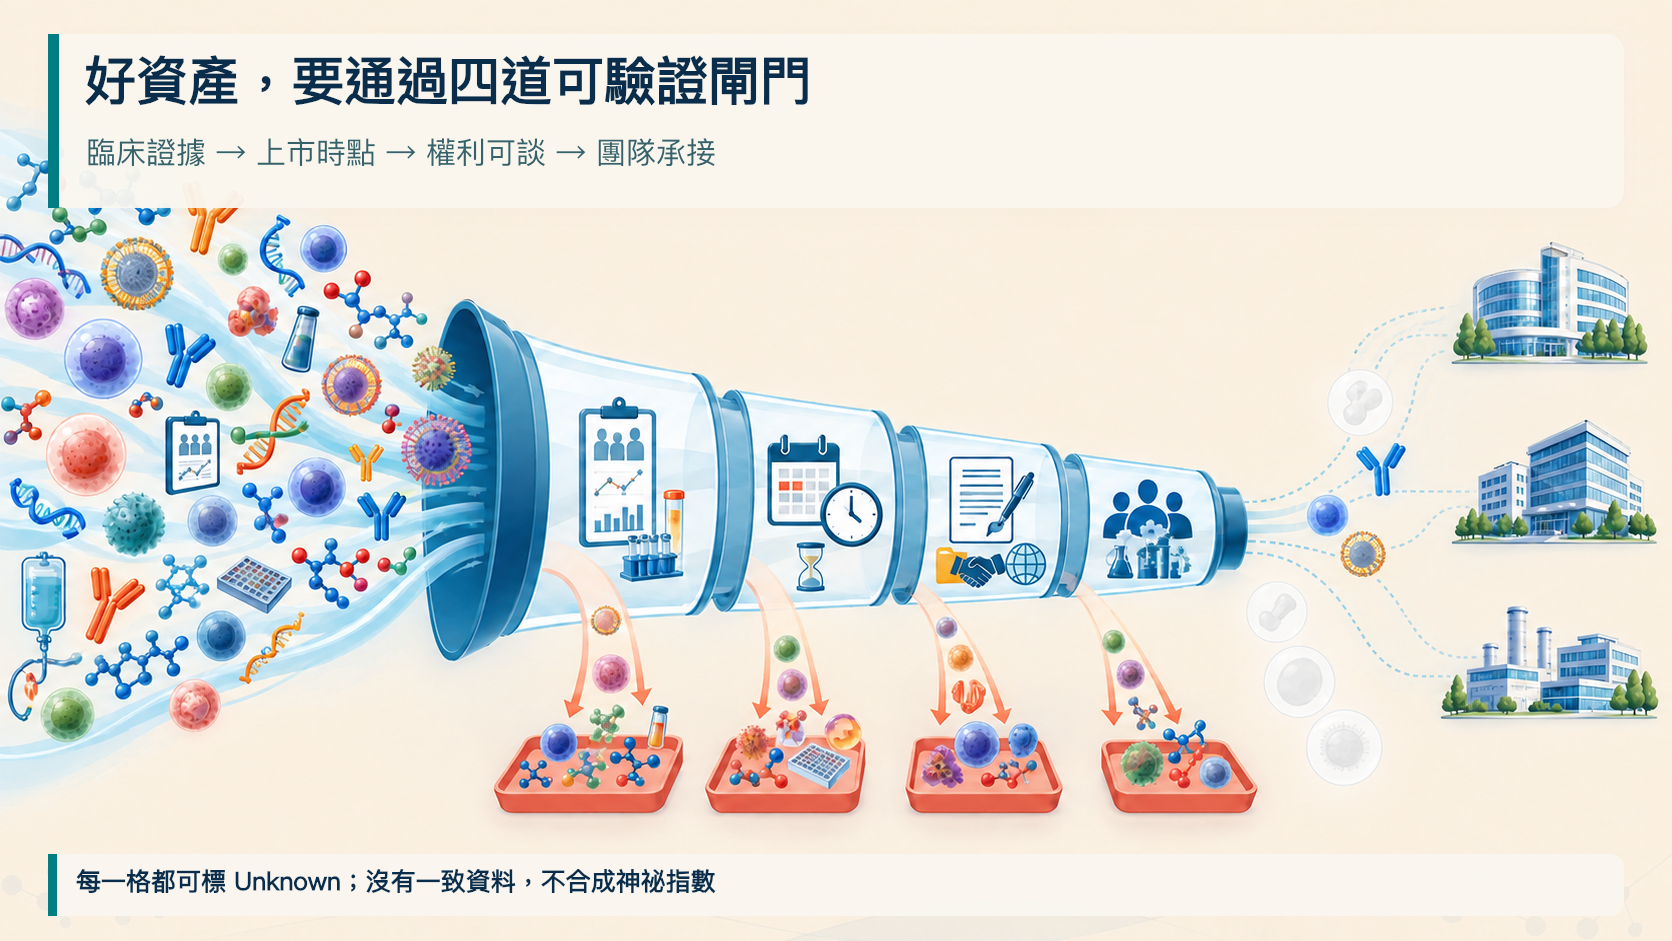
⏱️ 04|資產是否值得買,先過四道可驗證的閘門
第一道是臨床證據。早期反應率、單臂研究與生物標記,可以提高興趣,卻不能替代隨機資料、可重複安全性與適應症策略。研究者要問:療效差異是否來自可解釋的機制?結果是否能跨中心重現?風險是否會限制可治療人群?
第二道是時間。峰值銷售是長期想像,收入接棒是逐年的現實。一條多年後才可能上市的資產,即使最終潛力很大,也未必能解決較近的收入壓力。分析時應列出預期關鍵讀出、申報、核准與放量年份,並對延遲做情境分析,而不是把所有未來價值一次堆回今天。
第三道是權利。所謂「全球權利」往往會被地區、適應症、共同開發、成本分攤、損益分配、共同推廣與選擇權切成多層。只看一則合作標題,很容易高估原公司仍能再授權的範圍,也可能低估它保留的經濟價值。
第四道是買方承接能力。臨床營運、CMC、法規、醫學事務、商業化與管理層決策時間,都不是無限。若買方已有大量同領域後期項目,新資產即使科學良好,也要證明自己值得獲得團隊優先順序。
這四道閘門不應被合成一個漂亮分數。不同公司揭露深度不同,候選藥成功機率又高度不確定;在缺乏一致分母時,硬做指數只會掩蓋資料缺口。更實用的方法,是逐格標示 Verified、Inference、Unknown,讓讀者看得見哪些是事實、哪些是判斷、哪些仍待查。
━━━━━━━━━━━━
🔍 05|為什麼 M&A beta 可能下降,asset alpha 卻可能上升?
當共同收購預期最強時,市場容易使用簡化捷徑:同一熱門靶點、同一技術平台或相近臨床階段的公司,都可能因一筆交易獲得估值外溢。這就是 beta 式的好處——不必先證明每一項資產都適合每一位買方,整個族群先得到更樂觀的交易機率。
買方需求分岔後,這個捷徑開始失效。A 公司需要 2028 年可上市的腫瘤資產,不代表 B 公司也缺同一個機制;C 公司有資金,不代表它還有足夠後期開發容量;D 公司喜歡某項科學,不代表地區與經濟權利仍適合交易。板塊一起上修的理由變弱,M&A beta 自然可能縮小。
可是,篩選變嚴不等於所有資產都變便宜。若某項資產同時具備可重複臨床證據、與買方時間需求吻合、關鍵權利仍可談、競爭項目較少,而且不會明顯增加不可承受的組織負荷,它相對於其他資產的差異反而更容易被看見。
asset alpha 因此不是「藥很好」四個字,也不是下一筆交易的幻想加成。它至少包含三層:科學與臨床去風險、權利與經濟價值可取得,以及對特定買方的時間與策略適配。任何一層出現重大缺口,交易彈性都可能與科學品質走向不同方向。
這也解釋一個常見誤區:一條資產可以繼續累積臨床價值,卻不一定還保有同樣大的再交易空間;另一條目前資料較早的資產,若關鍵數據能同時提升成功機率並吸引多位合格買方,價值變化反而可能更有彈性。兩者都可以是好資產,只是價值來源不同。
━━━━━━━━━━━━
🌏 06|中國 biotech 已被全球採用,但「被採用」不等於每條資產都能成交
IQVIA 的半年資料顯示,2026 年上半年中國來源的 licensing 交易,排除 AI 後公告總值達 920 億美元,相當於 2025 全年總值的 88%;報告也指出,2025 年大藥廠 in-licensed assets 中有 40% 來自中國。
這些聚合數字很重要,因為它們證明中國來源資產已進入全球大型藥廠的正式選擇範圍。但 announcement value 不等於 upfront、不等於已支付現金,更不等於每一項合作最後都會達成里程碑。40% 也不能被外推成所有中國 biotech 都有相同交易機率。
下一階段的分析,必須把「中國來源」這個共同標籤拆開。首先看證據成熟度:是早期單臂訊號,還是有明確對照與可註冊路徑?其次看差異化:同一機制若已有多條資產,新的分子是否真的改善療效、安全、便利性或可開發人群?第三看剩餘權利:哪些地區與經濟利益還能談?最後才問,有哪些買方同時具備需求、資金與承接條件。
CStone 對 CS2009 的 2026 年中期更新,就是適合保持邊界的案例。公司揭露 Phase I/II 已納入超過 300 名患者,計畫在 2026 年底前啟動首波全球 Phase III,並預告 ESMO 資料更新。這些資訊可以支持臨床進度與下一個驗證節點,卻不能證明資產已形成競價,也不能替未公開的跨國藥廠列出買家名單。
對投資人而言,最有價值的工作不是猜哪一家公司明天會簽約,而是預先寫清楚:什麼樣的新資料會提高成功機率,什麼樣的權利仍可交易,什麼樣的買方條件必須同時成立。當事件發生時,才能判斷它改變的是科學、交易空間,還是兩者都有。
━━━━━━━━━━━━
🧩 07|DB-1311:權利已高度配置,不等於全球完全鎖死
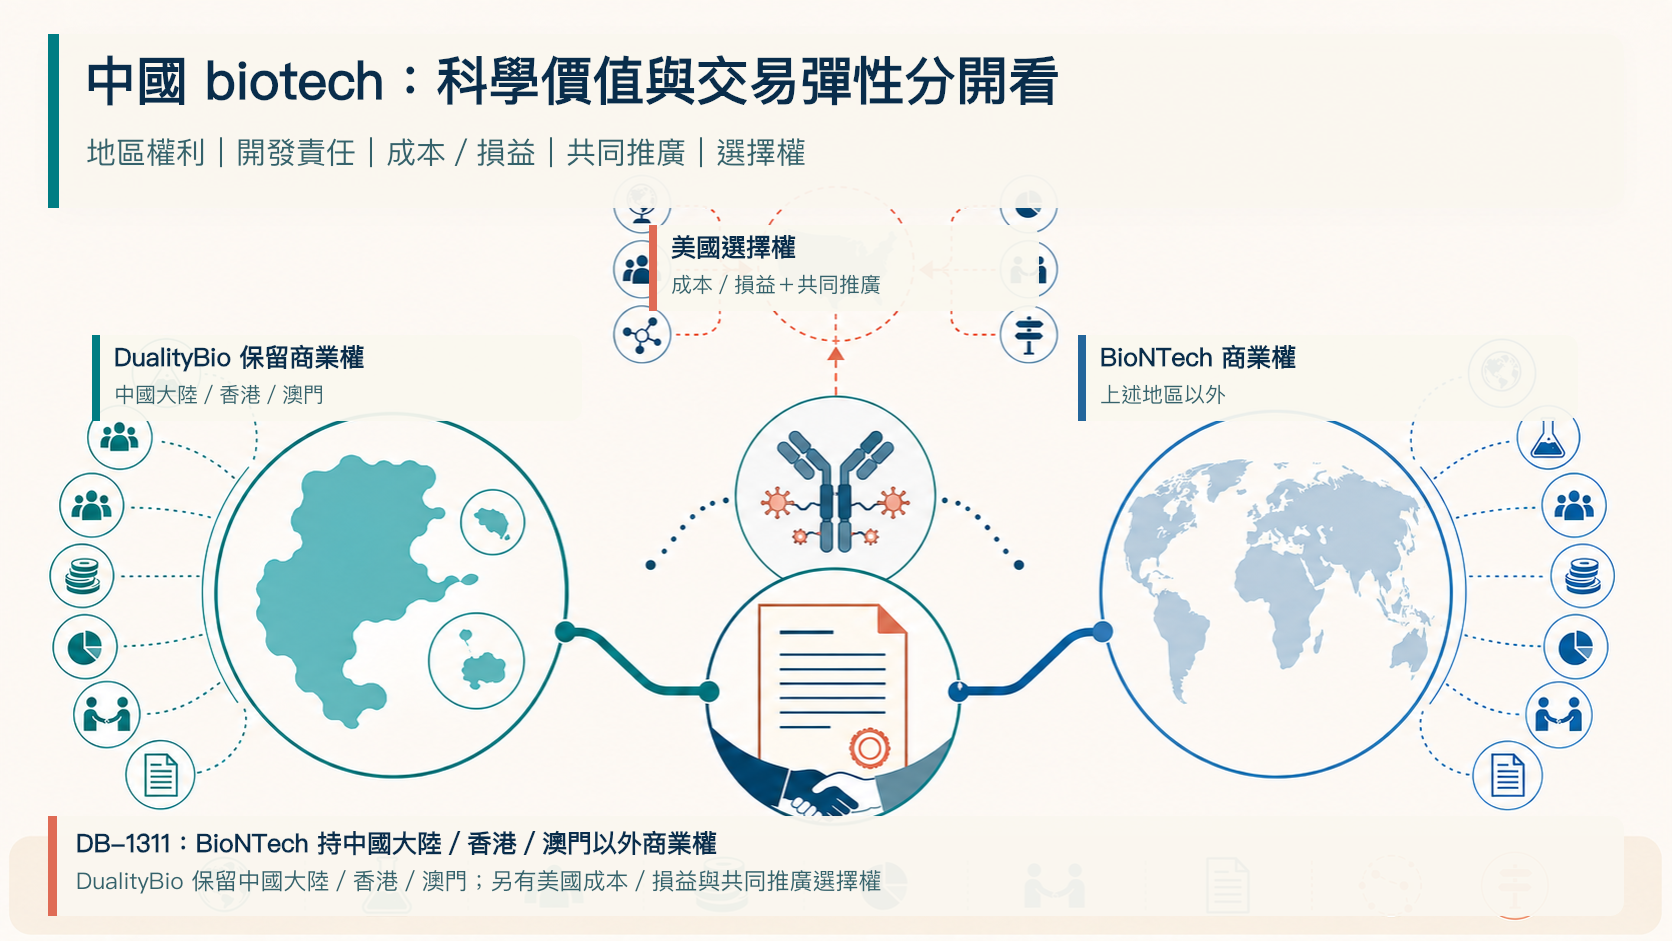
DB-1311(BNT324)很適合說明科學價值與交易邊界為何要分開讀。BioNTech 與 DualityBio 在 2023 年針對 DB-1303、DB-1311 簽署授權與合作協議。BioNTech 持有中國大陸、香港與澳門以外的全球商業權;DualityBio 保留上述大中華地區的商業權。
DB-1311 還有一層常被省略的美國安排:DualityBio 有權選擇參與美國市場的共同開發成本與損益分攤,也有美國共同推廣選擇權。因此,「BioNTech 已取得大中華區外全球商業權」是可核實事實;「DualityBio 的全球權利完全鎖死、沒有美國經濟或推廣空間」則是不正確的寫法。
BioNTech 在 2026 年第一季更新中,仍把 BNT324/DB-1311 列為與 DualityBio 合作開發的 B7H3 ADC,並揭露 2 月與 4 月的臨床更新。這證明項目持續推進,但早期資料不能直接變成確定成功機率、峰值銷售或下一筆交易。
這個案例提醒所有中國 biotech:簽約後的分析不能停在「總交易金額」或「全球授權」四個字。需要建立一張權利表,逐一列出地區、開發責任、成本、損益、推廣、里程碑與選擇權。只有如此,才能避免把同一份 optionality 重複計入估值,也不會錯過原公司仍保留的經濟價值。
━━━━━━━━━━━━
🧾 08|看到下一則大額交易,先問這五題
第一,買方真正的收入壓力發生在哪一年?不要只看總專利懸崖,也要看既有產品成長、已核准新品與公司目標。
第二,內部管線在那一年能貢獻多少?不要用多年後的 peak sales,替較近的收入壓力提前填答案。
第三,外部資產還剩哪些權利?地區、適應症、開發責任、成本/損益、共同推廣與 opt-in 都要分開。
第四,買方是否真的有承接能力?除了現金與負債空間,也要看同時進行的關鍵試驗、申報、製造放大與上市任務。
第五,扣除內部競品、權利衝突、反壟斷與組織限制後,還有幾位合格買方?沒有可靠資料時,答案就應該是 Unknown,而不是為了估值需要填上一個數字。
這五題沒有提供一個可以直接算首付款的公式。它們的作用是迫使研究回到可追溯資料,並把最容易被市場忽略的條件逐一攤開。
實際操作時,可以把答案整理成三張彼此獨立的工作表。第一張按年度列出既有產品、失去獨占風險、已核准新品與後期候選藥,不把公司給出的長期峰值一次算進單一年份。第二張只處理權利,逐格標明地區、適應症、開發責任、成本與損益;沒有公開條款的格子就保持空白。第三張記錄證據來源,把公司已揭露事實、藥時事的推論與尚待查證事項分開。
這樣做看似比一個總分麻煩,卻能回答更接近交易現場的問題:同一條資產對 GSK 與 Lilly 是否具有相同價值?某項臨床讀出提高的是科學成功率,還是也擴大可談權利與合格買方?交易宣布後,原公司保留的經濟利益是否足以讓後續臨床成功繼續反映在價值上?如果三張表不能互相對上,任何「最可能被買」的結論都應暫停。
━━━━━━━━━━━━
⚠️ 09|三個反方情境,也要留在文章裡
第一,M&A beta 可能再次走強。大型交易本來就不平均分布,若幾筆高價收購密集宣布,市場共同溢價仍可能快速回來。本文沒有同口徑的 7、8 月資料,因此不宣稱週期已經反轉。
第二,資產稀缺可能只是暫時。臨床讀出、拆分權利、公司融資壓力與新平台成熟,都可能增加可交易供給。今天合格標的不多,不代表明年仍然如此。
第三,asset alpha 也可能被高估。漂亮的早期數據可能無法重複,買方可能已有未公開的內部競品,授權條款也可能把大部分經濟價值留給合作方。個別化研究不是更樂觀,而是要求更高的證據密度。
EY 的資料也提供一項提醒:其研究指出,只有 32% 的交易達到至少 100% 的預期營收目標。這可以支持「買下資產後的執行很重要」,但不能反過來證明組織負荷就是近期大型交易變安靜的唯一原因。相關因果仍需更多管理層揭露與可比較資料。
━━━━━━━━━━━━
🎯 結語|錢仍在,溢價開始由匹配決定
2026 年上半年的交易規模與 2.1 兆美元 firepower,都不支持把市場簡化為「大藥廠已經沒錢」。更合理的研究起點是:買方需求不再同步,且真正能通過臨床證據、時間、權利與執行四道檢查的資產有限。
當共同買盤想像變弱,M&A beta 會下降;當少數資產更精確地對上特定公司的收入與策略需要,asset alpha 反而有機會上升。這不是保證收購,也不是替任何 biotech 預先加上溢價,而是一種更嚴格的驗證順序。
下一次看到「全球大品種」「大藥廠一定會買」或驚人的總交易金額,先不要急著把它放進估值。先核對資料口徑,再畫年度時程與權利表,最後檢查買方能否承接。能把這些問題逐一回答的資產,才有資格讓市場討論 alpha;其餘仍只是尚未驗證的可能。
—
主要來源:IQVIA《Biopharma M&A Mid-Year 2026 Update》、EY 2026 life sciences M&A outlook、Merck Q2 2026 update 與 1Q26 prepared remarks、GSK/Nuvalent 公告、Lilly Q2 2026 results 與 Merida 公告、BMS key facts、CStone 2026 interim results、BioNTech/DualityBio 2023 partnership 與 BioNTech Q1 2026 update。逐項主張、可用邊界與直接連結另見 04_來源與主張映射.md。
本文為生技產業與資本市場資訊整理,不構成醫療或投資建議。公司公告中的核准、營收、里程碑與交易完成時間均可能改變;前瞻陳述不等於已實現結果。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈大藥廠不是沒錢,是交易條件變窄了:M&A beta 降溫後,asset alpha 為何可能上升〉,Drugnews|藥時事,2026/09/18,https://drugnews.com.tw/articles/2026-09-18-ma-beta-asset-alpha-biopharma-deals.html