
──────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
9月2日,諾華與韓國Alteogen簽下合作,要用ALT-B4技術為多個產品開發皮下注射劑型。合約最高金額32.23億美元,銷售權利金另計;這個上限涵蓋簽約款、選擇權行使費與里程碑,須隨後續條件達成。[1][2]
幾個月前,禮來也為遞送技術開出大支票:4月宣布以最高70億美元收購Kelonia,約定前期付款32.5億美元,6月25日完成收購。Kelonia開發的,是直接在人體內產生CAR-T細胞的療法。[3][4]
同樣被歸入「藥物遞送」,兩家公司買的其實是不同問題的解法。禮來想鬆動細胞治療的個別化製造限制;諾華希望改變藥品被使用的方式。投資人要判斷平台值不值錢,得先看它改變哪個環節,再看誰願意為這個改變持續付款。
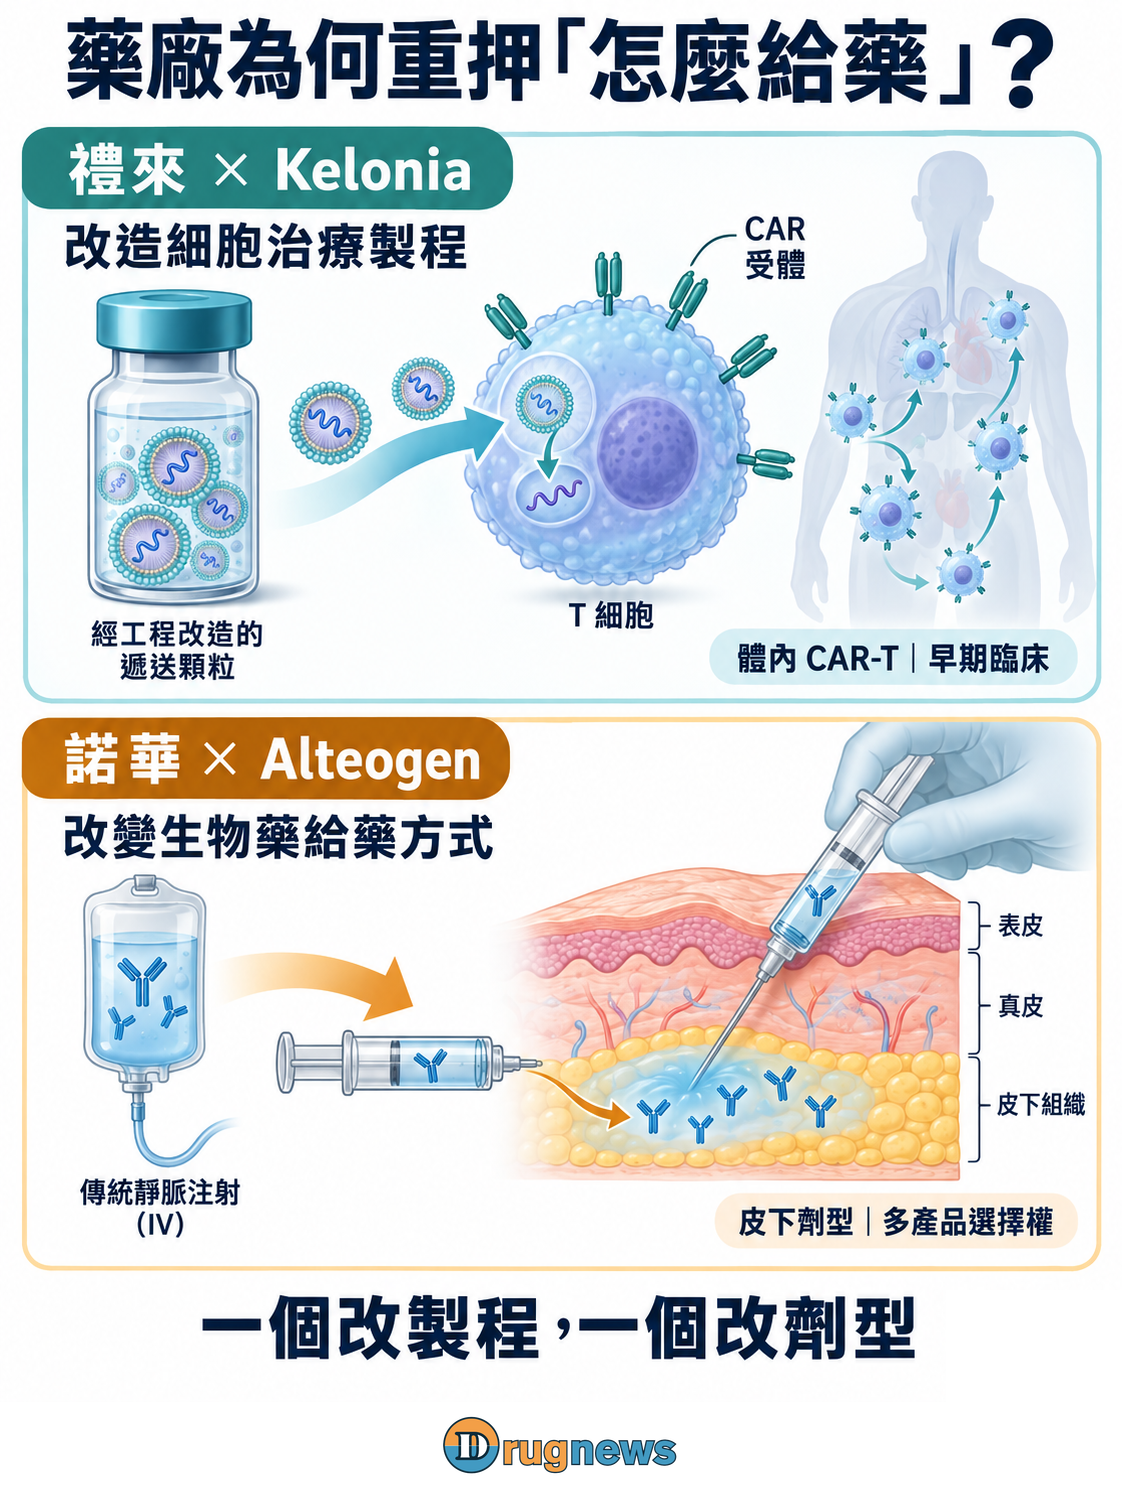
圖1|兩筆交易分別改變細胞治療製程與生物藥劑型,所取得的權利也不同。
【禮來想把細胞改造,從工廠搬進人體】
傳統自體CAR-T療法,要先取出病人的T細胞,在體外改造、擴增、檢驗,再回輸體內。加上的嵌合抗原受體(CAR),讓T細胞能辨認特定腫瘤抗原,成為治療的一部分。
這套流程的難處,在於「一位病人、一批細胞」。採集、製造與回輸必須彼此銜接;生產安排不能只看工廠能做多少批,也要配合個別患者的治療進程。當療法想服務更多病人,製造與交付就會成為擴張問題。
🔬 Kelonia移動的是「改造發生的位置」。
它的iGPS平台以工程化慢病毒載體,把CAR基因送入體內T細胞。主力計畫KLN-1010採一次性靜脈給藥,目標是在患者體內產生辨認BCMA的CAR-T,治療復發或難治型多發性骨髓瘤;BCMA是這項設計鎖定的骨髓瘤細胞表面標的。[3]
其中有兩層辨認不能混淆:載體要把基因送到T細胞,改造後的T細胞才再透過CAR辨認腫瘤。把基因送進人體,只完成了問題的一部分;送到哪些細胞、形成多少有效CAR-T,才影響治療能否穩定運作。
這也改變了品質控制的位置。體外路徑可以先檢驗改造後的細胞產品,再決定放行;體內路徑先交付的是載體,CAR-T的形成發生在給藥之後。對開發者而言,除了把載體做得一致,還要理解患者之間的細胞反應差異。兩種流程都需要品質管理,只是必須掌握的對象不同。
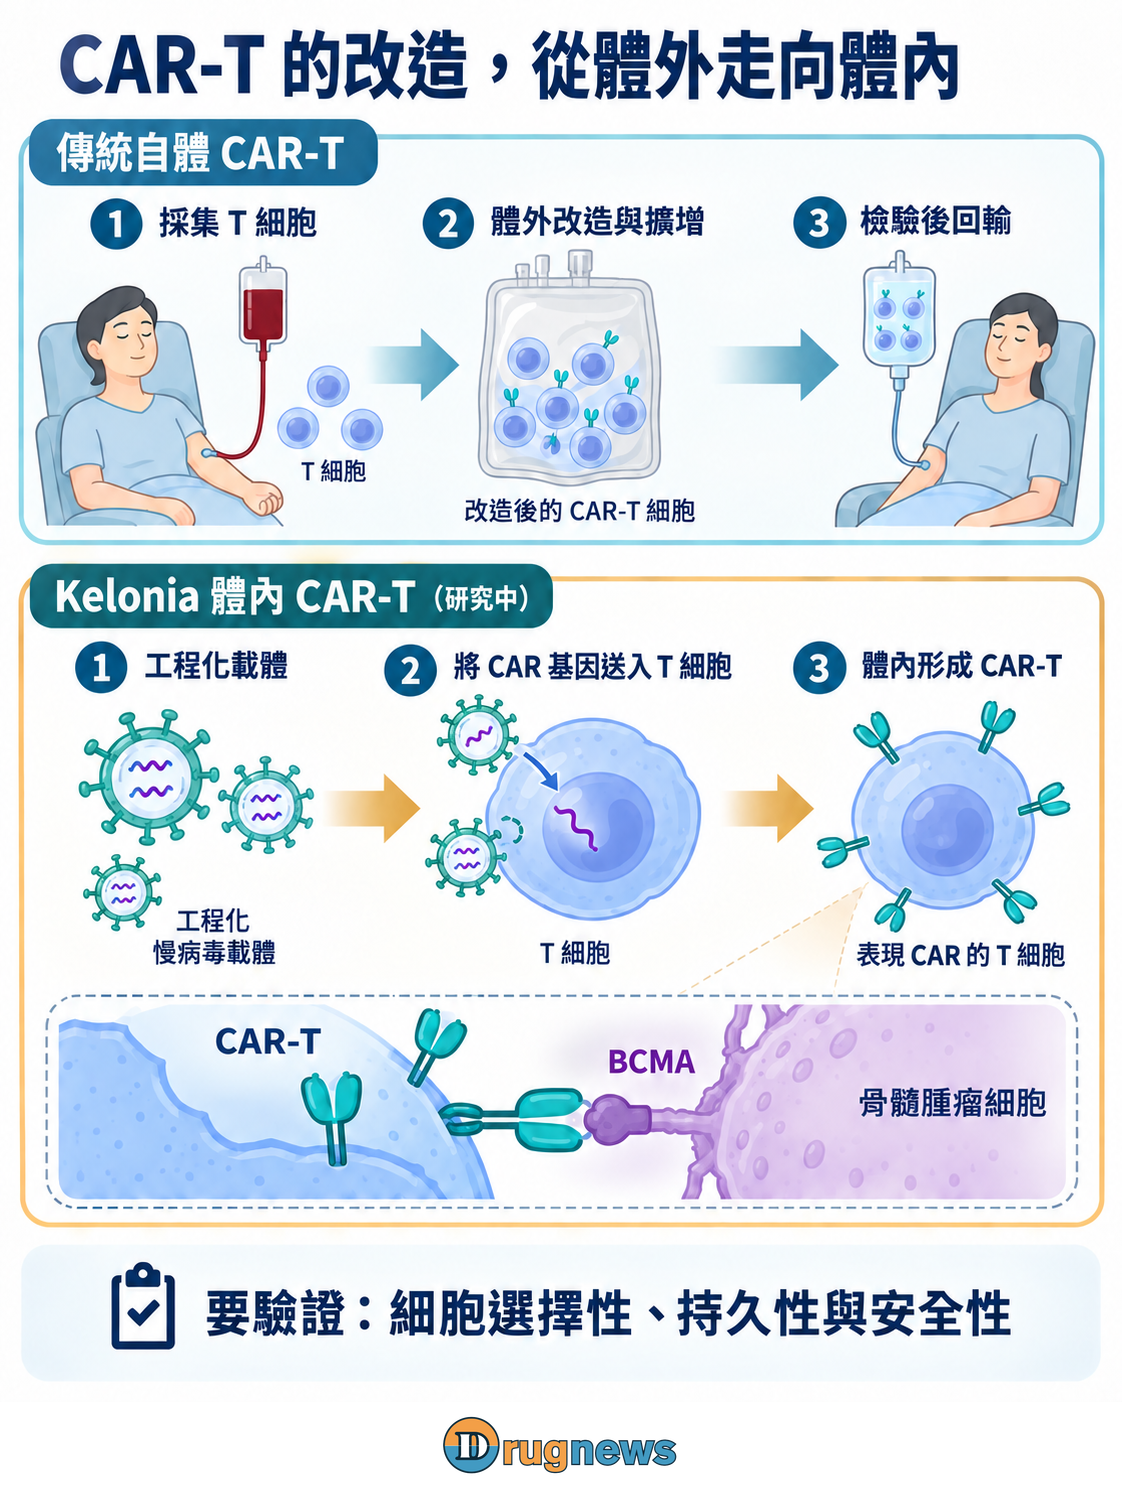
圖2|體內CAR-T仍在研究中;示意省略載體進入後的中間分子步驟。
📊 人體研究走到哪裡?
2026年ASCO的inMMyCAR第一期研究摘要,報告6名經至少三線治療的患者:給藥一個月後,骨髓微量殘存疾病(MRD)檢測均為陰性,也就是在各自檢測靈敏度下未測到殘存腫瘤細胞。[5]
但資料沒有停在這6人。Kelonia在5月31日後續公告,累計18人已給藥;可評估患者均有反應,且一個月骨髓MRD陰性。安全性方面,18人中16人出現第一至二級細胞激素釋放症候群(CRS),另有第一級與第三級免疫效應細胞相關神經毒性症候群各一例。[6]
持久性的資訊要另外看:公司說明,6名追蹤至少四個月的患者中,4人達嚴格完全反應、2人達非常好的部分反應,骨髓MRD仍陰性。這組較長追蹤資料,比單看首次檢測更接近持久性問題,但不同追蹤時間的患者不能合併成同一個「長期成功率」。[6]
這些結果支持體內產生CAR-T已出現人體抗腫瘤訊號,也說明免疫治療的毒性管理仍在。後一批是公司公布的會議更新,不能把18名已給藥者全部當作療效可評估者;小樣本、無對照與追蹤長短不一,也讓早期MRD陰性距離持久臨床利益仍有一段要走。
研究還有一個與流程直接相關的設計:給藥前未使用清除淋巴球的前置化療。這值得追蹤,因為它可能減少治療準備步驟;但是否能降低整體照護負擔,還得連同CRS、神經毒性監測及處理一起評估。[5][6]
📌 商業上的改變,是供應什麼產品給醫院。
原本供應的是為個別患者製作的改造細胞;這條路若成立,部分流程可轉成預先製備遞送產品,再在體內完成細胞工程。藥時事認為,這才是它有機會改變治療供應方式的原因,而不只是把體外步驟「省略」。
成本比較也應沿著改變的流程重算:減少個別化細胞處理,可以改變生產安排;載體製造、檢驗與給藥後照護,則仍有自己的成本。投資人需要的是整段治療交付的帳,而不只是少掉一道製程的帳。
【諾華要改的,是一款藥如何被使用】
ALT-B4解決的是另一個物理障礙:皮下組織的細胞外基質含有透明質酸,會影響藥物分散。這種重組人類玻尿酸酶可暫時分解透明質酸,協助共同給藥的藥物分散與吸收,讓部分原本以靜脈輸注使用的生物製劑,能開發皮下注射版本。[1]
可以把兩條路放在不同尺度理解:Kelonia要跨進T細胞,送入改造指令;ALT-B4則先改變皮下細胞外的環境,幫助藥物散開。兩者都叫遞送,驗證方法卻不相同。
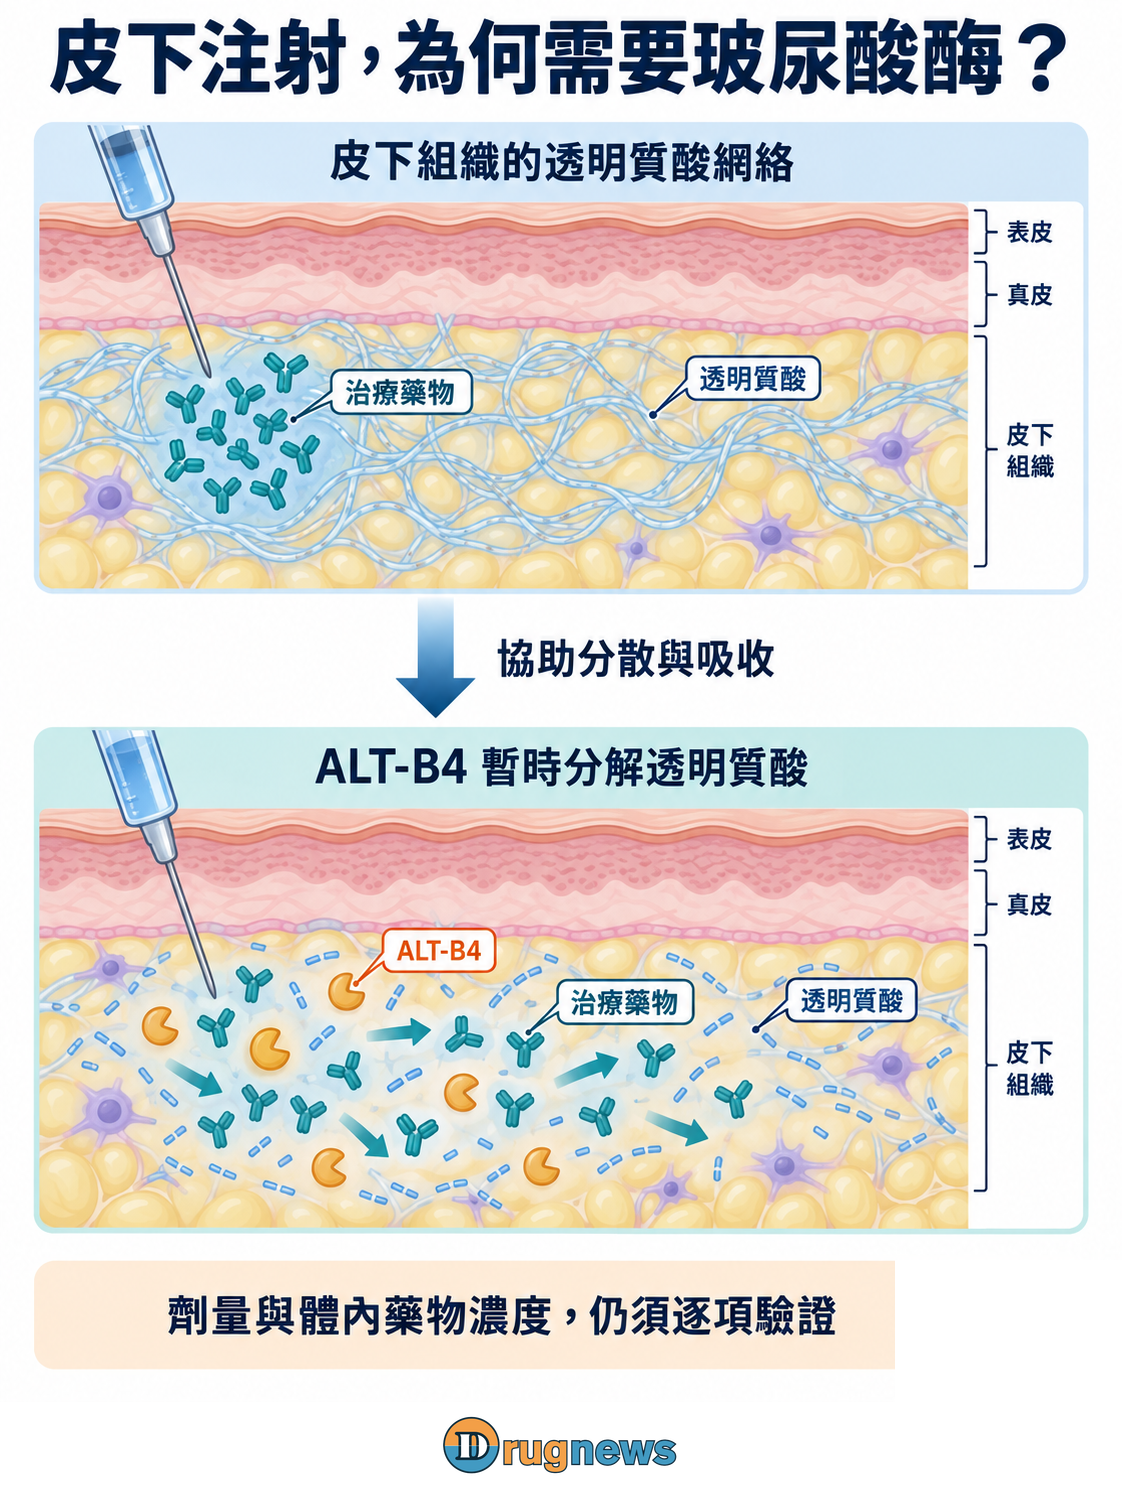
圖3|ALT-B4暫時分解皮下透明質酸,協助共同給藥的藥物分散與吸收。
🔬 換給藥途徑,為什麼還要做臨床?
靜脈給藥直接進入循環,皮下給藥則多了一段吸收過程。因此,原來的藥物有效,不代表把相同毫克數換個位置注射,就能取得相同體內暴露。劑量、吸收與給藥間隔必須一起驗證。
2025年《Annals of Oncology》的3475A-D77第三期試驗,提供了具體範例。377名未接受治療、且無特定EGFR、ALK或ROS1變異的轉移性非小細胞肺癌患者,隨機接受皮下或靜脈pembrolizumab,兩組皆搭配含鉑雙藥化療。[7]
兩組每六週給藥一次,但皮下劑量是790毫克,靜脈是400毫克。這個差異提醒我們:研究驗證的是一套劑量與途徑的組合,不是同劑量互換。
📊 論文的重點,是兩個藥物動力學指標。
一個是AUC,反映一段時間內的總體藥物暴露;另一個是谷濃度,觀察給藥間隔末端的藥物濃度。含berahyaluronidase alfa的皮下方案,兩項主要指標均達非劣性,中位注射時間為2分鐘。[7]
以第一個療程六週AUC為例,皮下相對靜脈的幾何平均比值為1.14,96%信賴區間1.06–1.22,下限高於預設非劣性門檻0.8。這個數字回答了暴露量是否保住;「1.14」不能讀成抗癌療效提高14%。[7]
這項研究支持的是維持藥物暴露、改變給藥流程,主要終點並非證明抗癌效果更強。它屬Merck產品的同酵素技術案例,不是諾華合作品項的結果;2分鐘也只計注射,不含其他治療與整次就醫時間。
📌 劑型的價值,要落到患者與醫院的選擇。
藥時事認為,劑型改良的商業判斷,應放在原產品的使用情境:患者是否還要同日化療、院所如何安排備藥與觀察,會決定便利性值多少。適用患者與照護安排,也限制了它能改變的市場範圍;皮下注射不直接等於居家自行給藥。對諾華而言,選中什麼產品,會比單純縮短幾分鐘更影響合作價值。
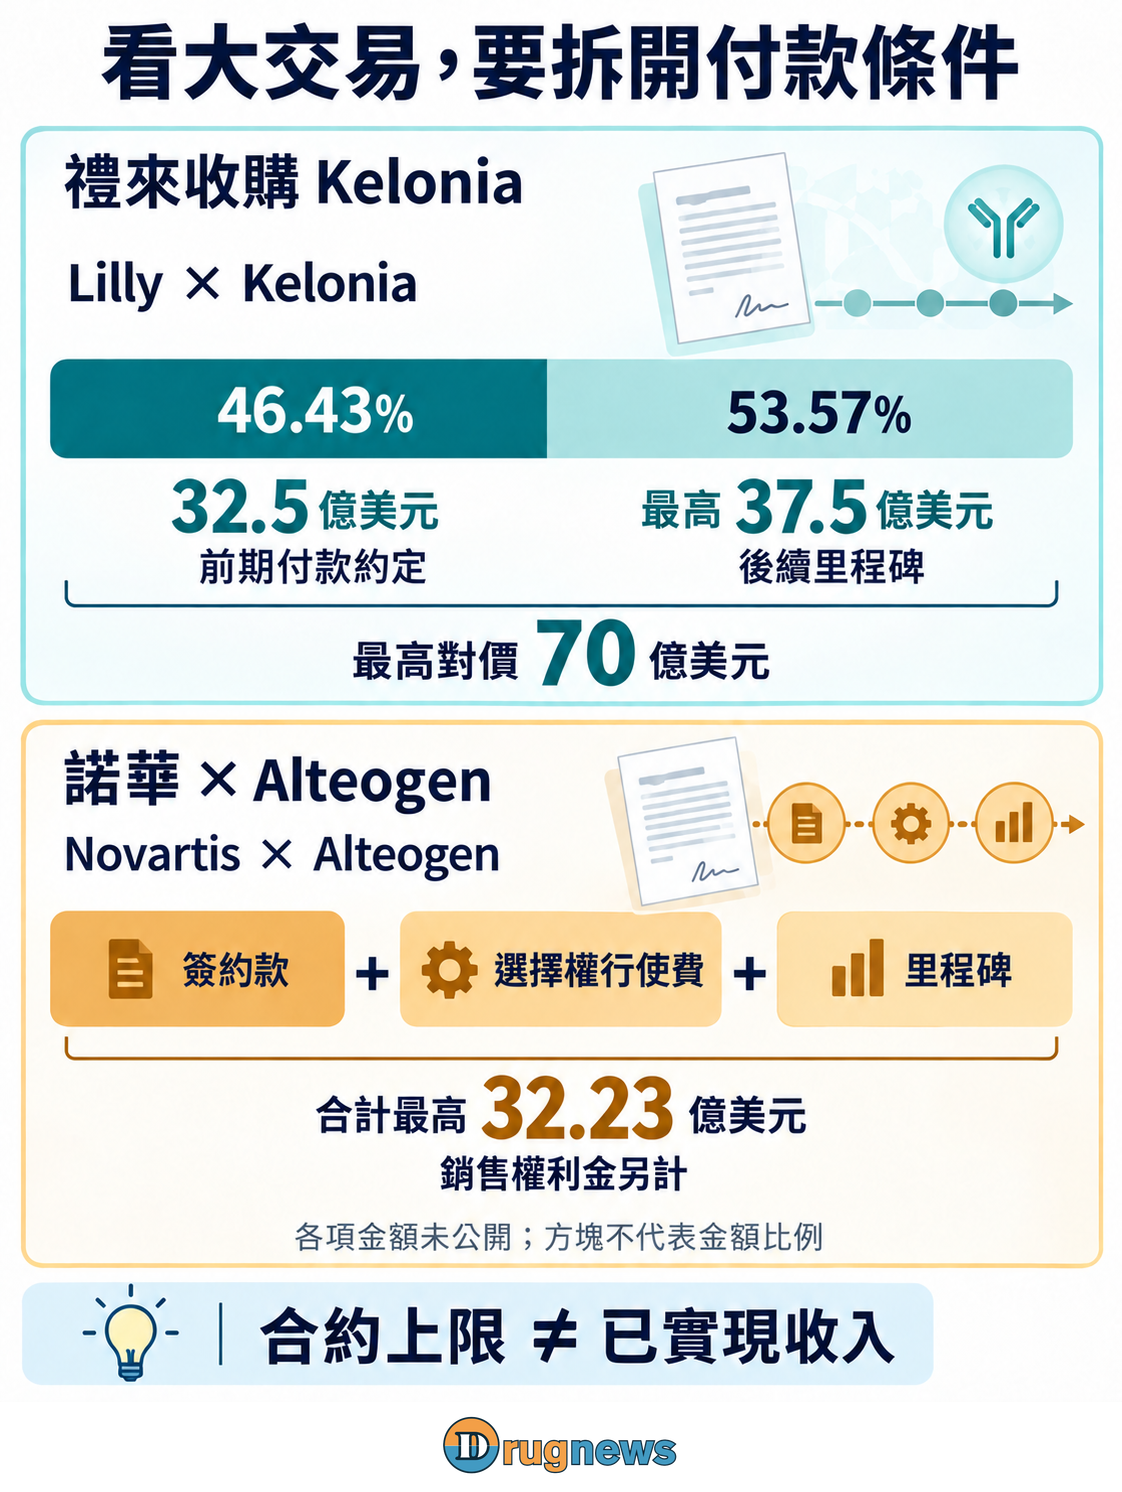
圖4|禮來對價分前期約定與或有里程碑;Alteogen各項金額未公開,權利金另計。
【付款條件,比總金額更能看出買方押注多深】
禮來買下Kelonia公司,32.5億美元前期付款約定代表早期即承擔可觀的資本投入;最高70億美元中的其餘37.5億美元,仍繫於後續臨床、法規與商業里程碑。[3][4]
所以這筆收購同時包含兩種承諾:先取得公司與研發資產,再隨特定成果支付或有對價。前期投入可以反映買方願意承擔的風險,卻不能拿來換算臨床成功率。
諾華的做法則保留逐項推進的空間:透過多個選擇權,取得特定產品皮下劑型的開發與商業化獨家權利。它不必用收購整家公司,來取得需要的劑型技術。[1]
🔍 投資人可以沿付款條件追蹤開發進度。
選擇權行使,表示合作在相關產品上進一步落實;開發與法規里程碑,連動產品跨越約定關卡;銷售權利金,才連到上市後淨銷售額。這幾種付款回答不同問題,不能加總後就當成眼前營收。[2]
Alteogen目前未公開各項金額及具體合作品項。少了產品名稱,既有市場多大、會遇到誰的競爭、需要多少開發投入,都難以具體估算。32.23億美元適合用來理解合作的最高規模,不足以單獨支撐收入預測。
Kelonia下一份資料,能否在更多患者與更長追蹤下維持療效、安全性?諾華又會把哪些產品交給ALT-B4,並為哪些具體進度繼續付款?這才是兩筆大交易接下來要回答的問題。
資料來源
[1] Alteogen,2026-09-02合作及ALT-B4技術公告:https://alteogen.com/en/sub/ir/news.php?bid=13&idx=359&mode=view [2] 韓國交易所合約揭露:https://kind.krx.co.kr/external/2026/09/02/000182/20260901000471/72050.htm [3] Lilly,2026-04-20收購公告:https://lilly.gcs-web.com/news-releases/news-release-details/lilly-acquire-kelonia-therapeutics-advance-vivo-car-t-cell [4] Lilly,2026第二季Form 10-Q:https://www.sec.gov/Archives/edgar/data/59478/000005947826000081/lly-20260630.htm [5] Ho等,JCO 2026 ASCO會議摘要7509:https://ascopubs.org/doi/10.1200/JCO.2026.44.16_suppl.7509 [6] Kelonia,2026-05-31公司會議更新(Business Wire):https://www.businesswire.com/news/home/20260531412768/en/ [7] Felip等,Annals of Oncology 2025,第三期3475A-D77:https://pubmed.ncbi.nlm.nih.gov/40157574/ (另核2026更正:化療carboplatin劑量勘誤,本文未引用該劑量。https://doi.org/10.1016/j.annonc.2026.02.002)
本文為產業資訊分析,不構成投資或醫療建議。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈禮來與諾華的大交易,為什麼都看上「怎麼給藥」?〉,Drugnews|藥時事,2026/09/24,https://drugnews.com.tw/articles/2026-09-24-delivery-platform-deals-lilly-kelonia-novartis-alteogen-2026.html