
──────────
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
2024 年,強生(Johnson & Johnson,J&J)的骨科業務賣了約 92 億美元。到了 2025 年 10 月,公司仍宣布分離計畫,打算讓 DePuy Synthes 獨立經營。如今,這塊大型醫材資產又傳出買家:Bloomberg 9 月 11 日引述匿名知情人士報導,Apollo 正洽談收購,可能估值接近 200 億美元。【1】【3】
截至 9 月 27 日查閱的 J&J、Apollo 公告與 J&J 第二季財報,尚未取得本案正式簽約或交割的證據;公司仍保留多種分離途徑。分離計畫有正式文件,200 億美元則是洽談消息,兩者的確定程度不同。【2】【3】【4】
一個一年能賣 90 多億美元的事業,為什麼母公司想放手,外部資金卻想接手?這個反差,比傳聞中的價碼更能說明大型藥廠正在算哪一筆帳。
【01|骨科還在成長,卻未必排得到下一筆資金】
J&J 在宣布分離時,把未來的重心放在創新藥的腫瘤、免疫、神經科學,以及 MedTech 的心血管、外科與視力。公司希望藉由調整組合,往成長更快、利潤率更高的市場集中。【1】
今年的數字,讓這個選擇更容易理解。
📊 2026 年上半年,J&J 骨科銷售為 48.01 億美元,排除匯率影響的營運成長為 3.7%;同期心血管醫材的營運成長為 6.6%。骨科並沒有停止成長,但兩塊業務的速度不同。【2】
排除匯率,是為了少受美元換算變動干擾,更接近業務本身的銷售走勢。不過,成長速度只是資本配置的一部分:更快的業務也可能需要更多前期投入,較成熟的產品則可能已有穩定的客戶與通路。公司還得把利潤、投資需求及回收時間放在一起看;兩個成長率能解釋這項選擇的背景,不能單獨算出拆分後多了多少價值。
92 億美元回答的是「今天這門生意有多大」,管理層分配預算時,還要問「下一美元投在哪裡,能換回更多成長」。穩定的收入、品牌與醫院關係有價值,研發、手術器械與服務團隊也要持續花錢。對大型集團來說,同一筆資金放在人工關節、心血管器材或下一代腫瘤藥物,本來就會被放在一起比較。
藥時事團隊的判讀是,骨科這次面對的是集團內部的投資順位。J&J 希望把資源集中,DePuy Synthes 則有機會依自己的產品週期、研發需求與客戶結構安排資本,而不必總在同一張預算表上與其他業務競爭。
這裡仍有一筆容易忽略的帳:移出成長較慢的業務,可能讓留下來的集團成長率變漂亮,但集團也失去了那塊業務未來的收益。要判斷股東是否更划算,得看換回的資金或股權,以及之後的經營成果。
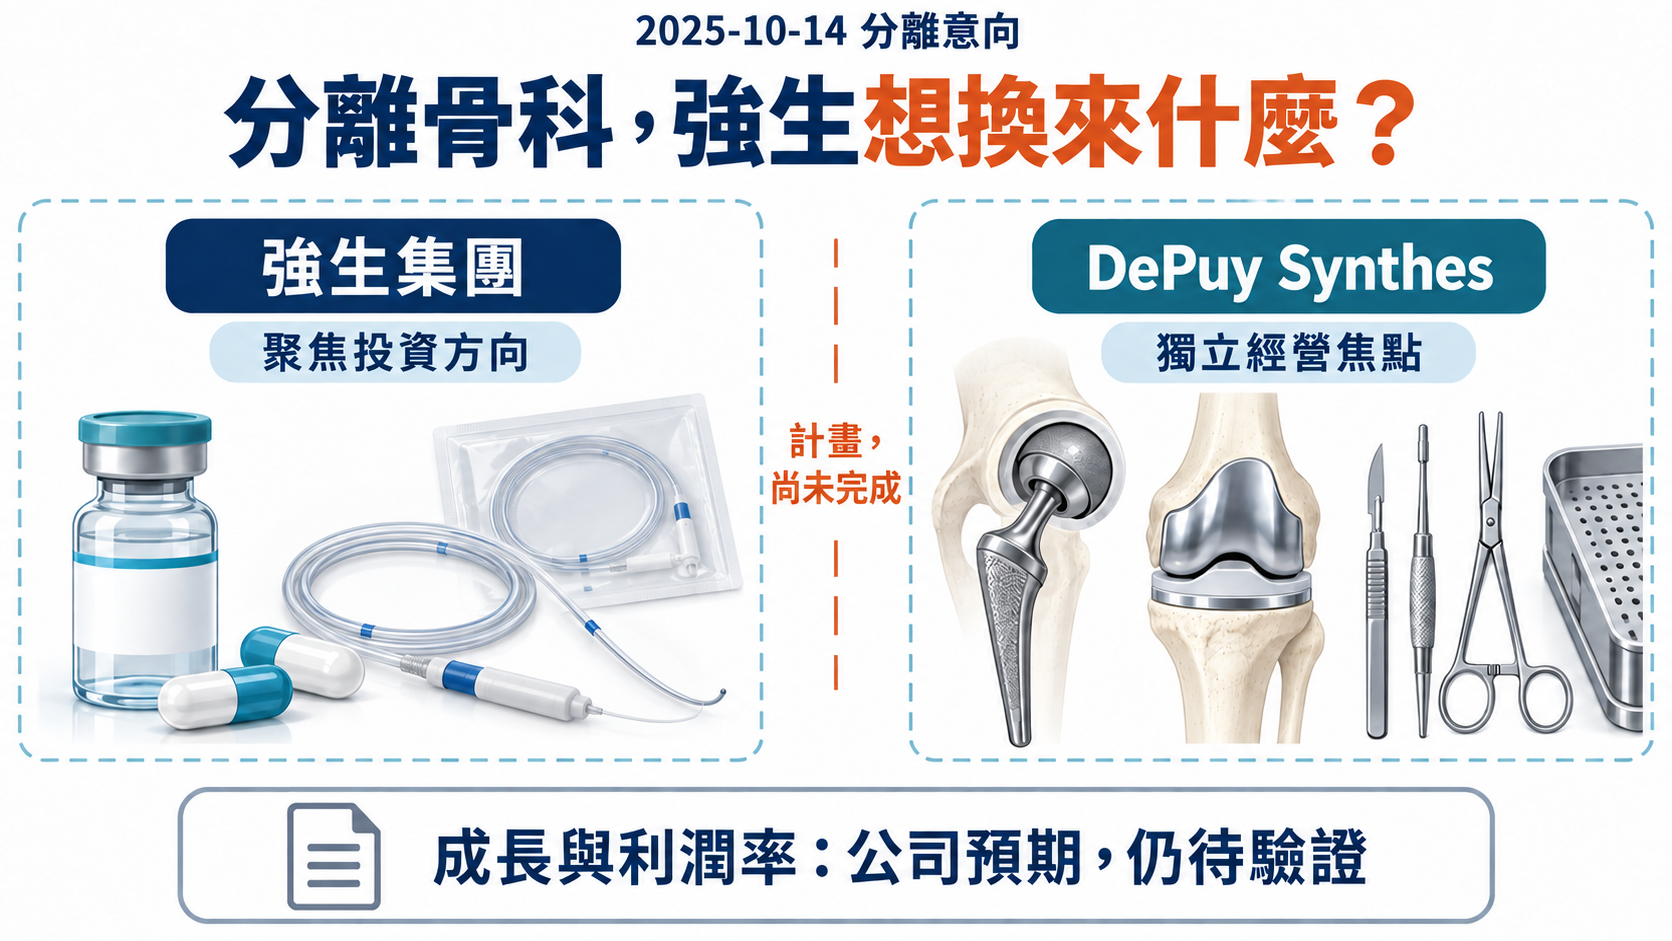
【圖1|同一塊骨科業務,兩種資本配置】 J&J 想集中集團投資,DePuy Synthes 則以自身產品與客戶需求決定優先順序。能否改善成長與利潤率,要由分離後的經營結果驗證。
【02|分拆給股東,與出售換現金,拿到的東西不同】
J&J 原公告的完成目標是 18~24 個月,從 2025 年 10 月起算;仍需董事會最終批准、適用的監管批准及員工代表諮詢。2026 年第二季財報也保留評估多條路徑的說法。因此,現在可以比較不同安排,還不能替公司把交易形式填好。【1】【2】
🏢 股權分派式分拆(spin-off)
若採這種方式,母公司把新公司股份分給原股東,股東改為直接持有兩家公司。之後骨科的經營好壞、股價漲跌,仍會反映在他們持有的股份上;母公司不會只因分派股份,就收到一筆等額售價。【7】
💰 對外出售
若以現金出售,母公司取得交易對價,同時讓出所售業務的未來收益。這筆資金可以再投入其他業務、處理負債或作其他資本配置,具體用途取決於公司決定,並不是自動全部發給股東。
所以「骨科離開 J&J」看似是同一個結果,價值卻可能走向不同地方。一邊是股東繼續持有一門獨立生意,另一邊是母公司拿未來收益交換現在的對價。哪條路更划算,不能只看拆分後有幾家公司。
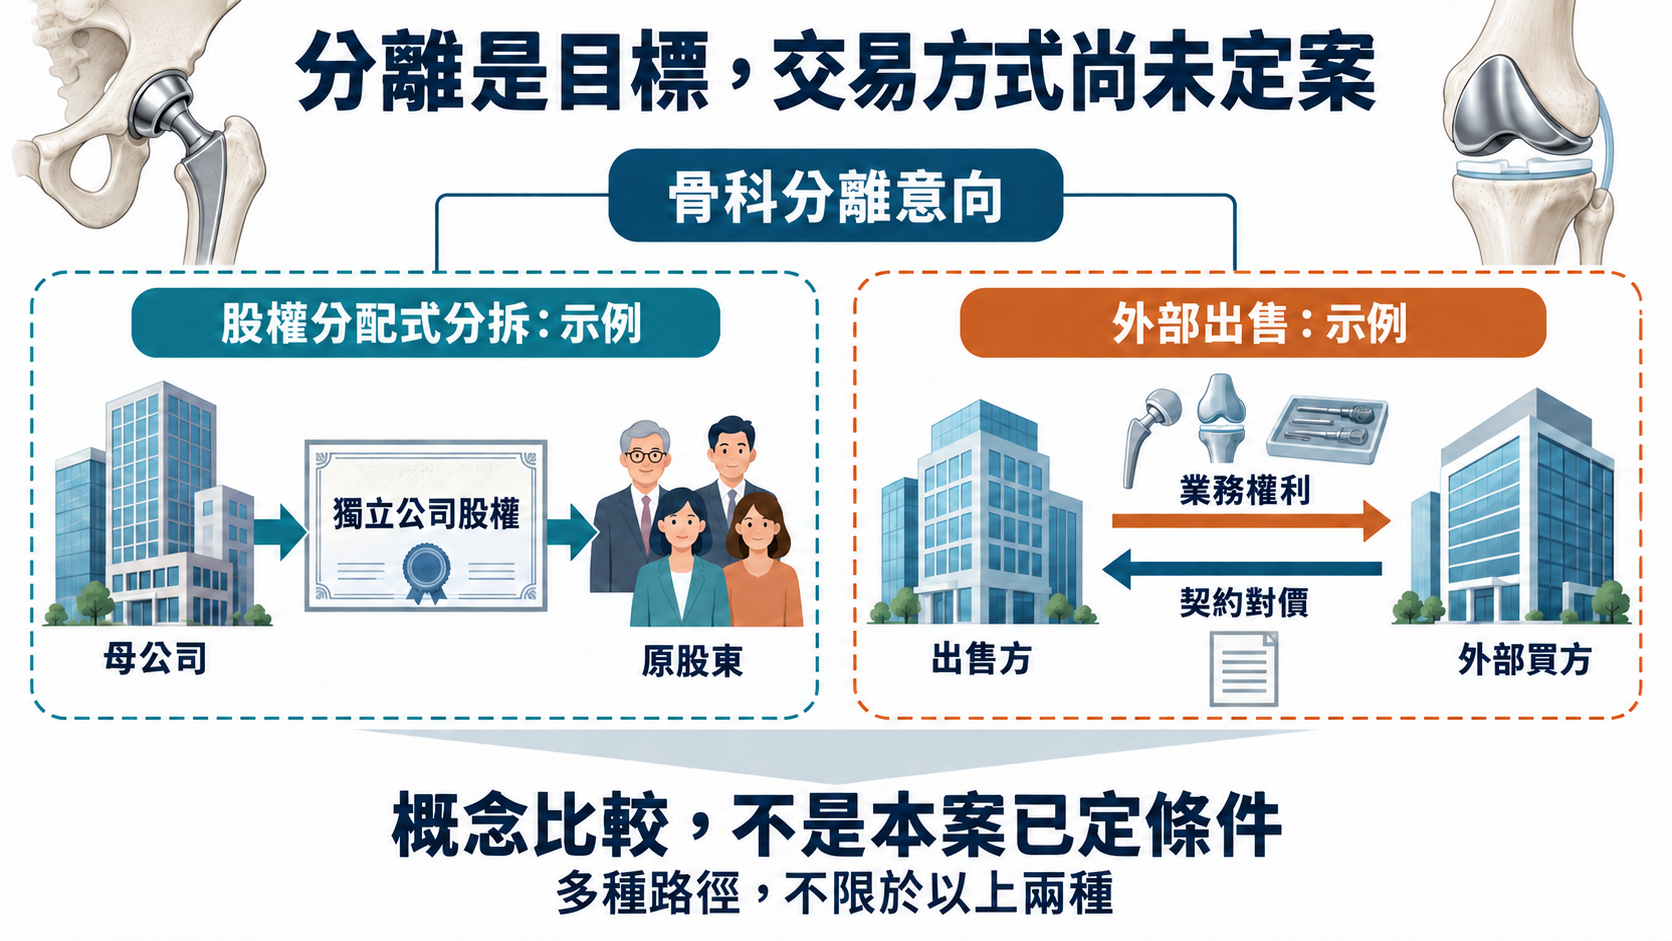
【圖2|先看價值流向,再看交易名稱】 股份分派與出售的權利安排不同;圖中是結構示意,不是 J&J 已選定的條款。
【03|200 億美元買下來,要靠什麼收回投資?】
把 200 億美元除以 92 億美元,約是 2.2 倍。這個算式很直覺,卻只是在比較傳聞估值與 2024 年銷售的量級,不是正式估值倍數,更不是「兩年就能回本」:營收還得支付製造、研發、銷售與服務的成本。【1】【3】
🔍 買方真正需要估的是:獨立經營之後,每年能留下多少現金?
目前可讀的報導,沒有完整釐清近 200 億美元究竟涵蓋哪些資產、如何處理負債,以及是企業價值還是股權價值。即使最終價格相同,買方若需承接債務,或 J&J 仍須保留部分責任,雙方得到的經濟結果也會不同。對 J&J 而言,稅務、分離費用與交易成本還會影響可留下的淨款。
另一個關鍵是離開集團後的成本。原本共用的總部、資訊系統及支援功能,哪些要獨立建立?器械與庫存需要多少資金?這些支出不如收購價醒目,卻會影響往後能留下的現金。
若 Apollo 最終接手,它面對的也不只是「買到便宜資產」的問題。調整產品組合、擴展市場或提高營運效率,都需要把資金回報與產品投資放在同一張表上;削掉必要的研發和臨床支援,可能同時削弱未來收入。
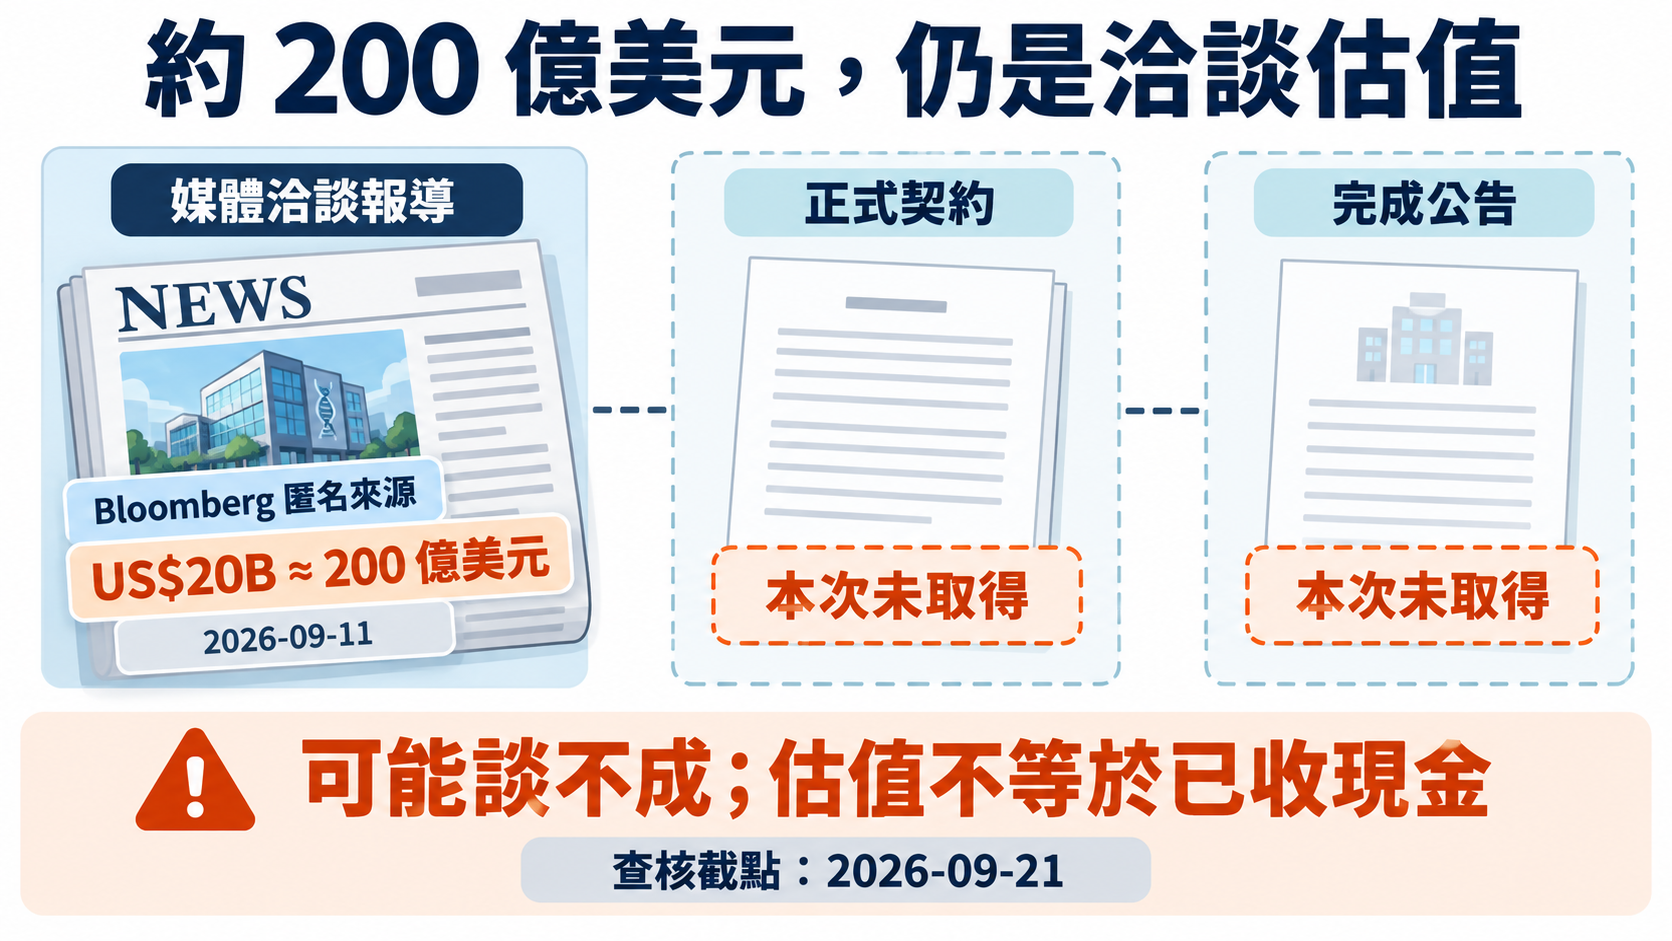
【圖3|價碼與交易階段,分開判讀】 原圖標示 9 月 21 日的查核截點;本文已按 9 月 27 日可讀公告與財報更新查閱範圍。近 200 億美元仍以匿名媒體洽談消息處理。
【04|接手骨科,接手的是整套手術生意】
骨科器材的生意,比「把植入物賣給醫院」複雜得多。
🦴 以人工膝關節為例,植入物用來重建受損的關節面;手術還要處理骨切面、韌帶張力與下肢力線,搭配量測及截骨器械。產品能不能進入手術室,牽涉的遠不只是植入物材料,還包括配套工具、團隊的操作經驗與服務支援。【6】
J&J 第二季財報提到,ATTUNE 膝關節產品的成長,部分受到 VELYS 機器人輔助手術系統帶動。對公司而言,手術工具的採用可以支持植入物銷售;兩者需要一起經營,而不是各自放在互不相干的產品清單裡。【2】
這也是大型骨科平台的價值所在。產品、醫院客戶、銷售團隊、醫師訓練與臨床支援,要能長期銜接。成熟業務的經營改善,可以來自更好的產品組合和市場投入,不只剩下壓低單件製造成本。至於 Apollo 如何規劃這些工作,仍要看其正式披露,不能把一般商業分析寫成買方已承諾的策略。
從這個角度看,一家骨科公司的規模,不只是多賣幾種植入物。既有產品與工具若能在同一套手術流程裡被持續採用,投入研發、教育及在地服務就有經營上的意義。評估接手方時,也就值得問:它準備把哪些能力做得更強,哪些成本確實可以降低,而不傷到產品使用與服務?這比只猜收購後會不會裁員,更接近一門醫材生意的價值來源。
【05|台灣的直接對照:聯合骨科】
台灣的聯合骨科(4129)有直接的產品市場重疊:人工髖、膝關節與配套手術器械,也提供臨床教育和客戶服務。它的 U2 Knee AiO 整合股骨量測及截骨功能,正好說明骨科公司如何把植入物與手術流程接在一起。【5】【6】
這個例子值得看的,是自己的產品採用、海外市場拓展與服務成本,而非把國際交易直接換算成台股訂單。收入增加後,毛利與費用怎麼變,才更接近一間骨科公司的經營品質。本文採用的是產品市場的比較,沒有確認本案的供應或合作關係。
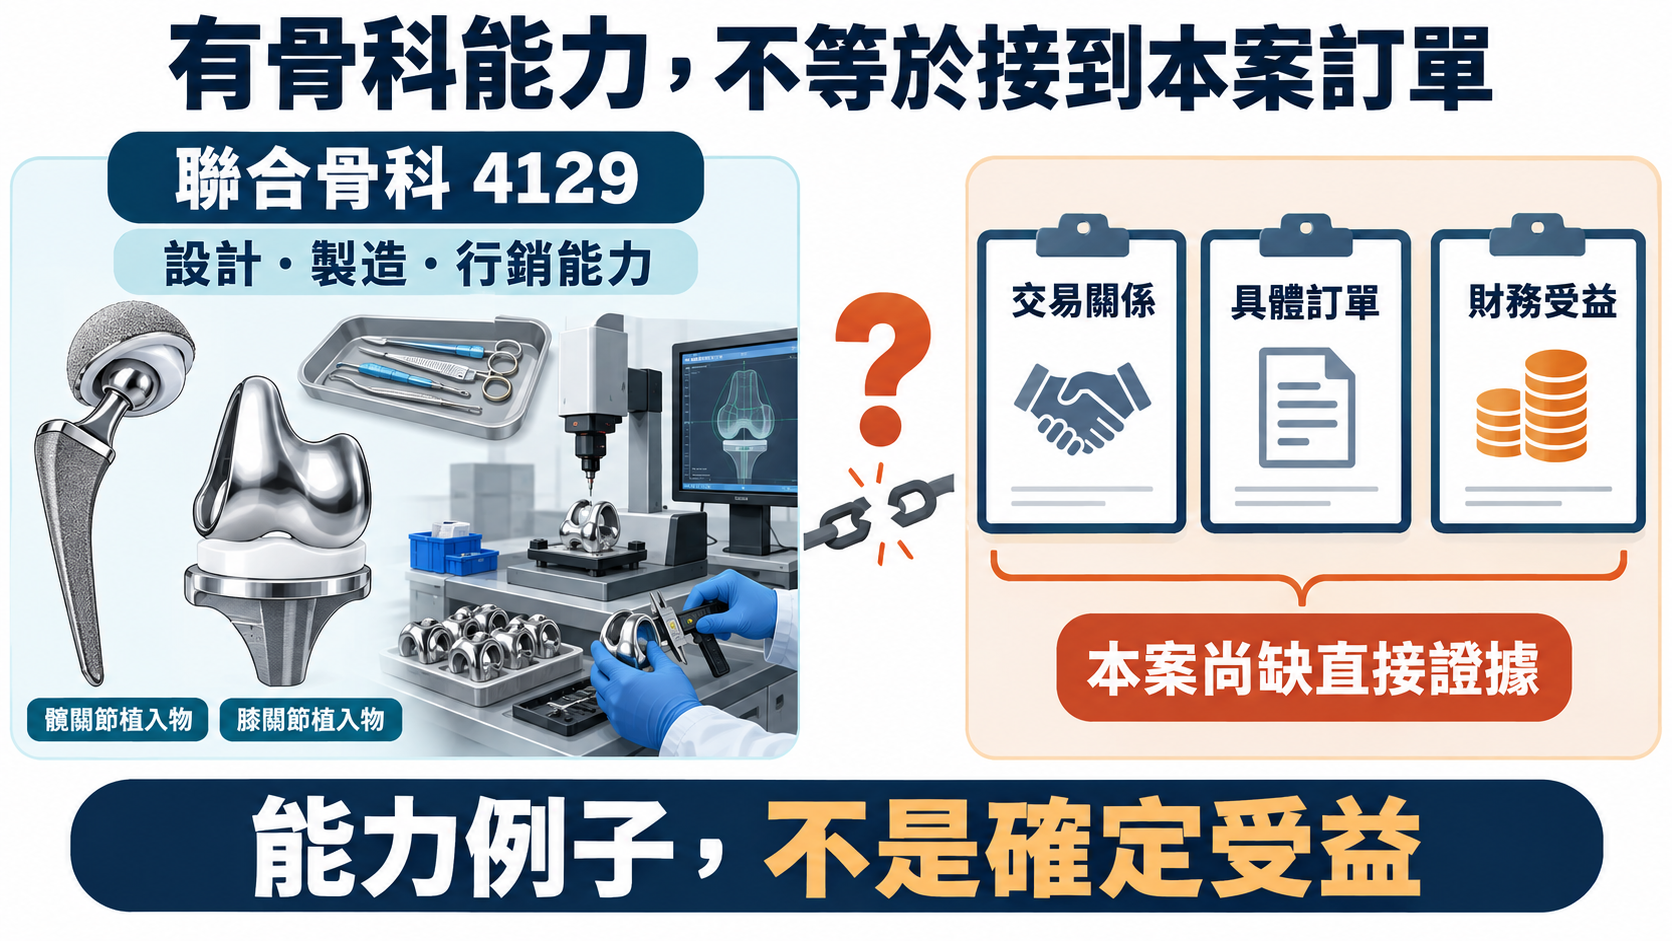
【圖4|把台股比較放回產品與經營】 聯合骨科提供的是同類產品與手術支援的本地案例;它自己的銷售與交付成本,才是可持續追蹤的經營證據。
──────────
接下來最有辨識力的資料,是 DePuy 獨立經營後的現金流與負債配置:付完融資、總部、器械及臨床支援成本,還能投入多少新產品?
J&J 也有自己的考題。原本投入骨科的資本與管理資源,最後流向哪裡?新的投資能否做出比繼續持有這塊成熟業務更好的回報?只看分離當下的價碼,還回答不了這一半。
交易形式確定之後,下一筆骨科研發費由誰支付、願意付多少,以及能否換來醫師採用與產品更新,才是這門成熟生意更難回答的問題。
【資料來源】
【1】J&J,骨科業務分離意向公告,2025-10-14。 https://www.jnj.com/media-center/press-releases/johnson-johnson-announces-intent-to-separate-its-orthopaedics-business
【2】J&J,2026 年第二季 Form 10-Q;報告期截至 2026-06-28,正文簽署日 2026-07-23。 https://www.sec.gov/Archives/edgar/data/200406/000020040626000153/jnj-20260628.htm
【3】Bloomberg,Apollo 洽購 J&J 骨科業務報導,2026-09-11 22:26 UTC(台北 9/12);僅引用公開可讀段落。 https://news.bloomberglaw.com/pharma-and-life-sciences/apollo-global-is-said-in-talks-to-acquire-j-js-orthopedics-unit
【4】截至 2026-09-27 查閱的 J&J、Apollo 公告列表。當次可讀範圍分別為 9/10–9/25、8/11–9/17;不是對未索引頁面或未公開資訊的排除證明。 https://www.jnj.com/media-center/press-releases https://ir.apollo.com/news-events/press-releases
【5】聯合骨科,公司簡介與股務資訊;2026-09-27 查閱。 https://tw.unitedorthopedic.com/about-us https://tw.unitedorthopedic.com/investor/shareholder5/
【6】聯合骨科,人工膝關節置換及 U2 Knee AiO 產品頁;2026-09-27 查閱。 https://tw.unitedorthopedic.com/total-knee-replacement/ https://tw.unitedorthopedic.com/innovation/u2-knee-aio
【7】SEC Investor.gov,Spin-Offs;2026-09-27 查閱。 https://www.investor.gov/introduction-investing/investing-basics/glossary/spin-offs
本文為產業資訊與商業分析,不構成個別投資建議。
#JohnsonAndJohnson #JNJ #DePuySynthes #Apollo #骨科 #醫療器材 #MedTech #聯合骨科 #4129 #藥時事
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈年營收 92 億美元,強生為什麼還想把骨科拆出去?〉,Drugnews|藥時事,2026/09/28,https://drugnews.com.tw/articles/2026-09-28-jnj-orthopaedics-separation.html