
減重藥丸的第一個完整季度,諾和贏了 4.4 倍。
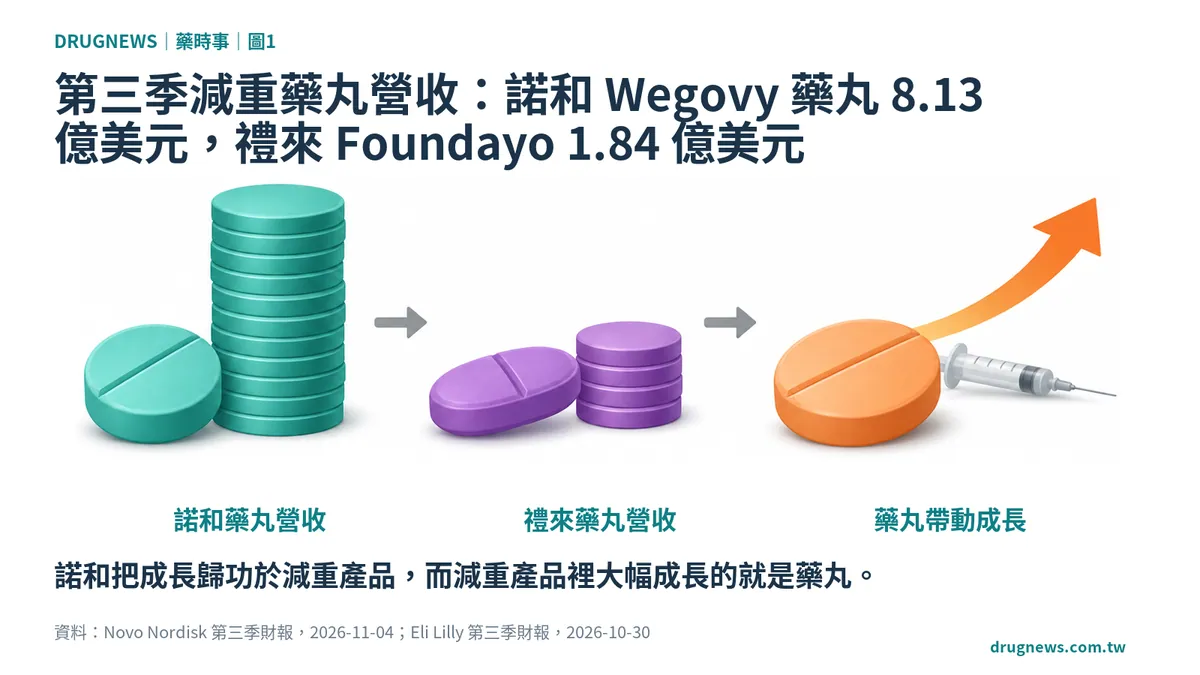
11 月 4 日,諾和諾德公布第三季財報:Wegovy 減重藥丸一季賣了 53.9 億丹麥克朗,約 8.13 億美元。一週前,禮來公布同一季的減重藥丸 Foundayo(orforglipron)營收 1.84 億美元,還低於分析師預期的 2.17 億。
打針的戰場,禮來這一季營收成長 39%,諾和的 Wegovy 針劑和 Ozempic 都在衰退。換成藥丸,排名倒了過來。
4.4 倍是頭條數字,拆開後差距小得多:諾和的國際營收就等於禮來整季的 Foundayo,只比美國是 3.4 倍,換算成處方,禮來約占兩成三。禮來在新病人身上拿到三到四成,處方卻只有兩成多,落差來自諾和獨占的頭三個月。這個差距會隨時間縮小。
01|8.13 億對 1.84 億,諾和靠藥丸止住打針的失血
諾和這一季的 Wegovy 藥丸營收比第二季成長 53%,比分析師預期的 46.2 億丹麥克朗多出 17%。美國這一季開出約 360 萬張處方,上市以來累計超過 800 萬張。
執行長 Mike Doustdar 說,這是美國近十年銷量最強的藥品上市。
同一季,Wegovy 針劑營收 204 億丹麥克朗、年減 2%,Ozempic 297 億、年減 5%,病人持續流向禮來的 Zepbound 和 Mounjaro。藥丸占諾和單季營收 6.8%,金額相當於 Wegovy 針劑的四分之一。
諾和全年財測因此第三度上修,從衰退 0% 到 6%,改成正負 2% 之間(固定匯率、調整後)。諾和把成長歸功於減重產品,而減重產品裡大幅成長的就是藥丸。
資料:(Novo Nordisk 第三季財報,2026-11-04);(Eli Lilly 第三季財報,2026-10-30)
02|同一個受體,一顆要空腹、一顆不用
兩顆藥都作用在 GLP-1 受體,跟瘦瘦針一樣讓人比較快飽、吃得比較少。差別在藥丸本身。
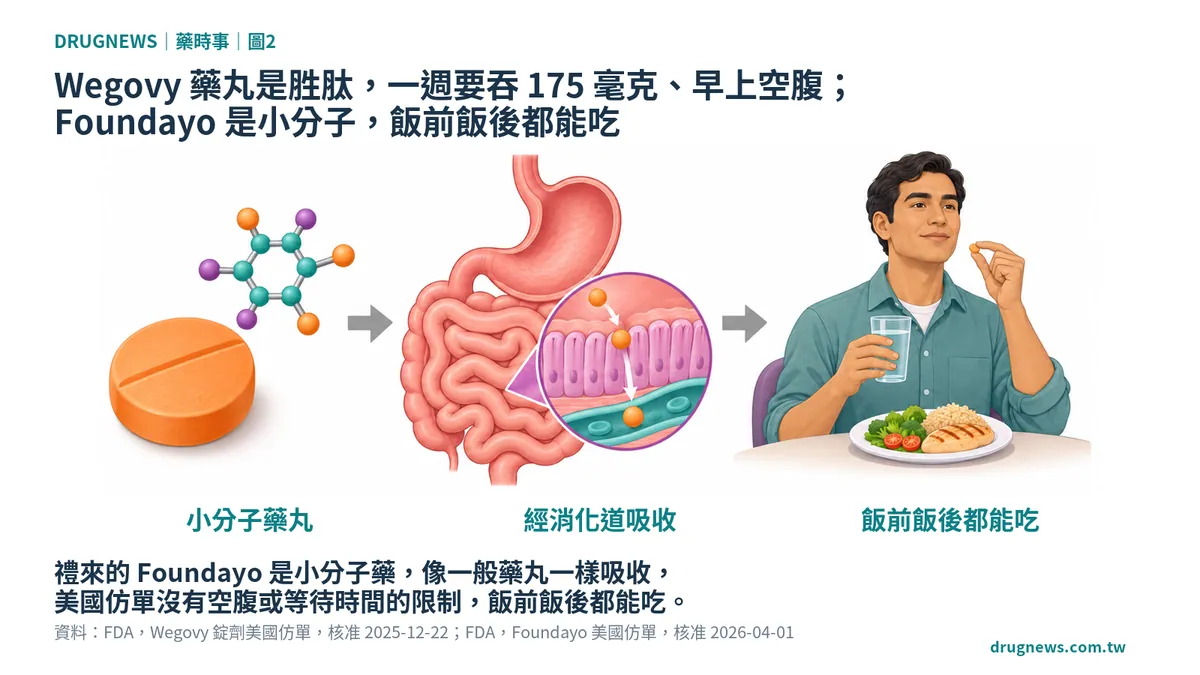
Wegovy 藥丸的成分 semaglutide,就是 Wegovy 針劑裡的那個胜肽。胜肽進到胃裡容易被分解,吸收很少,看劑量就知道:藥丸最高劑量一天 25 毫克,一週吞下 175 毫克;打針一週只要 2.4 毫克。藥丸用量是打針的 73 倍。
所以 Wegovy 藥丸的服用規則很嚴:早上空腹吃,配水不超過 4 盎司(約 120 毫升),之後至少等 30 分鐘才能吃東西、喝飲料或吃其他藥。
禮來的 Foundayo 是小分子藥,像一般藥丸一樣吸收,美國仿單沒有空腹或等待時間的限制,飯前飯後都能吃。
資料:(FDA,Wegovy 錠劑美國仿單,核准 2025-12-22);(FDA,Foundayo 美國仿單,核准 2026-04-01)
減重效果是另一回事。依兩家公布的三期試驗,Wegovy 藥丸 25 毫克在 64 週、307 人的 OASIS 4 試驗平均減重 13.6%(安慰劑 2.2%);Foundayo 最高劑量 17.2 毫克在 72 週、3,127 人的 ATTAIN-1 試驗減重 11.2%(安慰劑 2.1%)。
兩個試驗設計不同,也沒有正面對決。各自扣掉安慰劑,分別是 11.4 和 9.1 個百分點。
價格幾乎一樣。美國自費的起始劑量都是每月 149 美元,Wegovy 藥丸最高劑量 299 美元,Foundayo 最高劑量 349 美元,參加禮來續購方案是 299 美元。
一顆多瘦 2 個百分點、規矩比較多,一顆方便、少瘦一點。單看藥本身,看不出 4.4 倍的理由。
03|禮來搶到的新病人,比營收看起來多
先把 4.4 倍拆開。諾和的藥丸營收裡,美國 41.8 億丹麥克朗、約 6.3 億美元;國際 12.2 億、約 1.84 億美元。阿聯、英國、德國等地上市才幾個月,國際營收就和禮來整季的 Foundayo 一樣多。
只比美國,就算把禮來的 1.84 億全部算成美國銷售,差距是 3.4 倍。
再換算成處方。諾和美國每張處方平均約 175 美元(6.3 億美元除以 360 萬張)。用同樣的單價推算,Foundayo 這一季約 105 萬張,兩家合計中禮來約占 23%。
新病人的比例高得多。禮來 10 月底表示,Foundayo 上市以來拿下 40% 的新病人。
Doustdar 反駁時給了另一組數字:IQVIA 處方資料涵蓋禮來 90% 到 95% 的處方,諾和只有 65%,因為 Hims & Hers、Ro 等遠距醫療平台不提供資料。照他的涵蓋率修正,禮來的新病人占比約 32%。
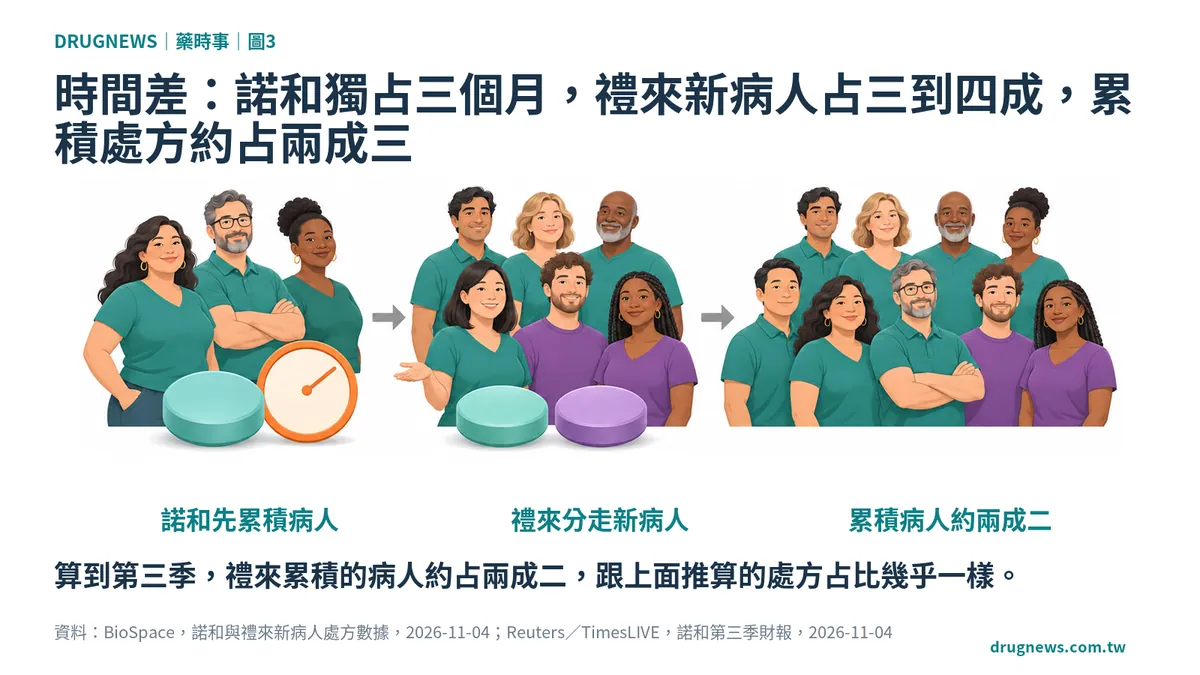
用 40% 或 32% 都一樣,禮來在新病人的占比,都高於它在處方總量的 23%。差在時間:Wegovy 藥丸 1 月在美國上市,Foundayo 4 月 1 日才拿到藥證,諾和有三個月沒有對手。那三個月開始吃藥的病人每個月續拿處方,第三季還記在諾和的帳上。
假設每個月新病人一樣多、兩家病人停藥的速度一樣:諾和拿下 1 到 3 月全部的新病人、4 到 9 月約三分之二,禮來只有 4 到 9 月的三分之一。算到第三季,禮來累積的病人約占兩成二,跟上面推算的處方占比幾乎一樣。
資料:(BioSpace,諾和與禮來新病人處方數據,2026-11-04);(Reuters/TimesLIVE,諾和第三季財報,2026-11-04)
04|反方說法:諾和的領先,先上市只占一部分
諾和看法不同。Doustdar 說,用 Wegovy 藥丸的人有 80% 是第一次用減重藥,代表藥丸開出新市場。遠距醫療平台的自費病人、比較高的減重幅度、Wegovy 這個名字,都是禮來短期追不上的。
這些理由成立,但它們反映在新病人的占比上:照諾和自己的涵蓋率修正,諾和拿下約三分之二的新病人,大約是禮來的兩倍。
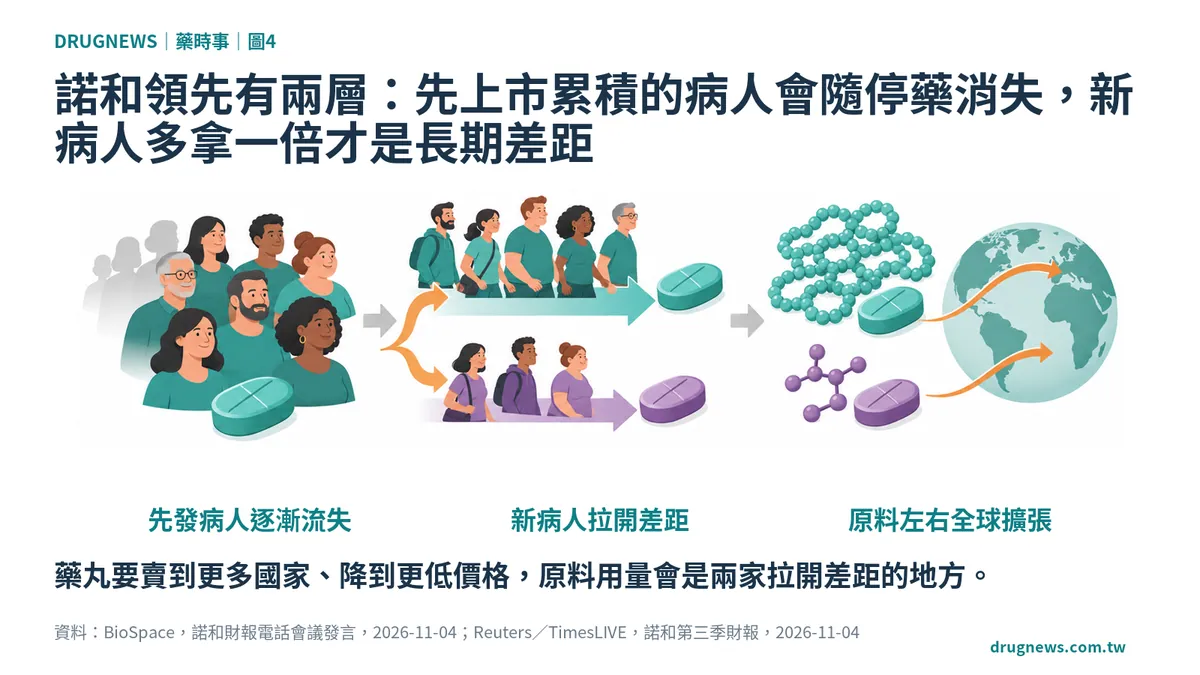
所以諾和的領先有兩層。第一層是先上市三個月累積的病人,會隨病人停藥慢慢消失;第二層是新病人仍多拿一倍,這才是長期差距。4.4 倍把兩層加在一起,看起來比實際大。
禮來也有長期的牌。Wegovy 藥丸一週要 175 毫克的胜肽,打針只要 2.4 毫克,用量差到 73 倍,量產成本很難跟小分子藥丸一樣。藥丸要賣到更多國家、降到更低價格,原料用量會是兩家拉開差距的地方。
資料:(BioSpace,諾和財報電話會議發言,2026-11-04);(Reuters/TimesLIVE,諾和第三季財報,2026-11-04)
05|明年年中,看禮來營收能不能追到三成
照這個算法,只要禮來維持三到四成的新病人,諾和頭三個月的病人逐漸停藥後,Foundayo 在兩家藥丸營收中的占比,會從第三季的 18.5% 往三成靠。
如果到 2027 年第二季,Foundayo 的占比還低於 25%,代表諾和的優勢超過時間差:遠距醫療通路與品牌連新病人都鎖住了,禮來要靠降價或新適應症才追得上。
對想從打針換成藥丸的人,兩顆藥的取捨已經很清楚:Wegovy 藥丸多瘦約 2 個百分點,代價是每天早上空腹、等 30 分鐘;Foundayo 少了規矩,也少了一些減重幅度。
藥丸首戰的 4.4 倍,有一大半是時間給的。
本文為產業與公司分析,不構成投資或醫療建議。
參考資料
- Novo Nordisk lifts 2026 outlook as Wegovy pill surges|Reuters(TimesLIVE 轉載)|2026-11-04|https://www.timeslive.co.za/news/world/2026-11-04-novo-nordisk-lifts-2026-outlook-as-wegovy-pill-surges/
- Oral Wegovy bolsters Novo in Q3|pharmaphorum|2026-11-04|https://pharmaphorum.com/news/oral-wegovy-bolsters-novo-q3
- Novo, Lilly battle for oral GLP-1 dominance with data tit for tat|BioSpace|2026-11-04|https://www.biospace.com/business/novo-lilly-battle-for-oral-glp-1-dominance-with-data-tit-for-tat
- Eli Lilly lifts revenue outlook as weight-loss shots offset Foundayo sales miss, shares jump|Reuters(Devdiscourse 轉載)|2026-10-29|https://www.devdiscourse.com/article/international/3999015-eli-lilly-lifts-revenue-outlook-as-weight-loss-shots-offset-foundayo-sales-miss-shares-jump
- Novo Nordisk reports adjusted operating profit of DKK 33,389 million for Q2 2026 and raises full-year outlook|Novo Nordisk|2026-08-04|https://www.biospace.com/press-releases/novo-nordisk-reports-adjusted-operating-profit-of-dkk-33-389-million-for-q2-2026-and-raises-full-year-outlook
- FDA approves Lilly obesity pill, triggering battle with Novo Nordisk|BioPharma Dive|2026-04-01|https://www.biopharmadive.com/news/fda-approves-lilly-obesity-pill-orforglipron-foundayo-novo/816359/
- Novo Nordisk’s oral semaglutide 25 mg delivered 16.6% weight loss in a newly published study|Novo Nordisk(BioSpace 轉載)|2025-09-17|https://www.biospace.com/press-releases/novo-nordisks-oral-semaglutide-25-mg-wegovy-in-a-pill-delivered-16-6-weight-loss-in-people-with-obesity-in-a-newly-published-study
- What effect did Foundayo (orforglipron) have on body weight in Phase 3 studies?|Lilly Medical|2026-11-05|https://medical.lilly.com/us/products/answers/what-effect-did-foundayo-orforglipron-have-on-body-weight-in-phase-3-studies-for-weight-management-366872
- Foundayo vs Wegovy Pill: Cost Without Insurance(引述兩藥美國仿單)|Mira|2026-08-04|https://www.talktomira.com/post/foundayo-vs-wegovy-pill-cost-without-insurance
- FDA Approves New Drug Treatment for Chronic Weight Management, First Since 2014|U.S. FDA|2021-06-04|https://www.fda.gov/news-events/press-announcements/fda-approves-new-drug-treatment-chronic-weight-management-first-2014
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈減重藥丸諾和贏4倍,禮來新病人拿下三到四成〉,Drugnews|藥時事,2026/11/10,https://drugnews.com.tw/articles/2026-11-10-novo-wegovy-pill-lilly-foundayo-oral-obesity-race.html