

美國砸 12 億美元,想用 AI 把新藥研發快一倍!
美國以 Bio Genesis Mission 串起超算、生醫資料、AI 代理、自動化實驗、臨床與監管能力;真正的成敗不在模型口號,而在資料治理、實驗重現與患者轉譯能否形成閉環。
12 / 307 篇
美國以 Bio Genesis Mission 串起超算、生醫資料、AI 代理、自動化實驗、臨床與監管能力;真正的成敗不在模型口號,而在資料治理、實驗重現與患者轉譯能否形成閉環。
Chidamide以pMMR大腸癌44% ORR與黑色素瘤第三期PFS達標,重新降低HDAC抑制劑的類別風險;安邦ABT-301接下來必須用治療窗口、三聯可組合性與人體免疫機轉,證明資產差異。
2026 年上半年生技製藥併購總額約 1,300 億美元,買家偏向臨床後期與接近上市的資產。這一輪不是全面牛市,而是大藥廠在專利懸崖前,用交易結構與現金購買可計算的開發時間。
ICOTYDE 上市後第一個完整季度累積逾 18,000 張處方。口服 IL-23R 胜肽已取得進入高療效市場的資格,真正的商業答案仍取決於續方、支付品質、長期留存與多適應症。
argenx、Insmed、Incyte 與 Revolution Medicines 選擇保留獨立經營權。真正的不賣資格,來自產品證據、現金引擎、第二曲線、全球執行與不交出控制權也能取得資金的能力。
argenx 擬以 22 億美元現金收購 Forte,把早期抗 CD122 抗體 FB102 納入管線。真正的考題不是一組一期 p 值,而是 VYVGART 的單品成功能否被複製成可重複的公司能力。
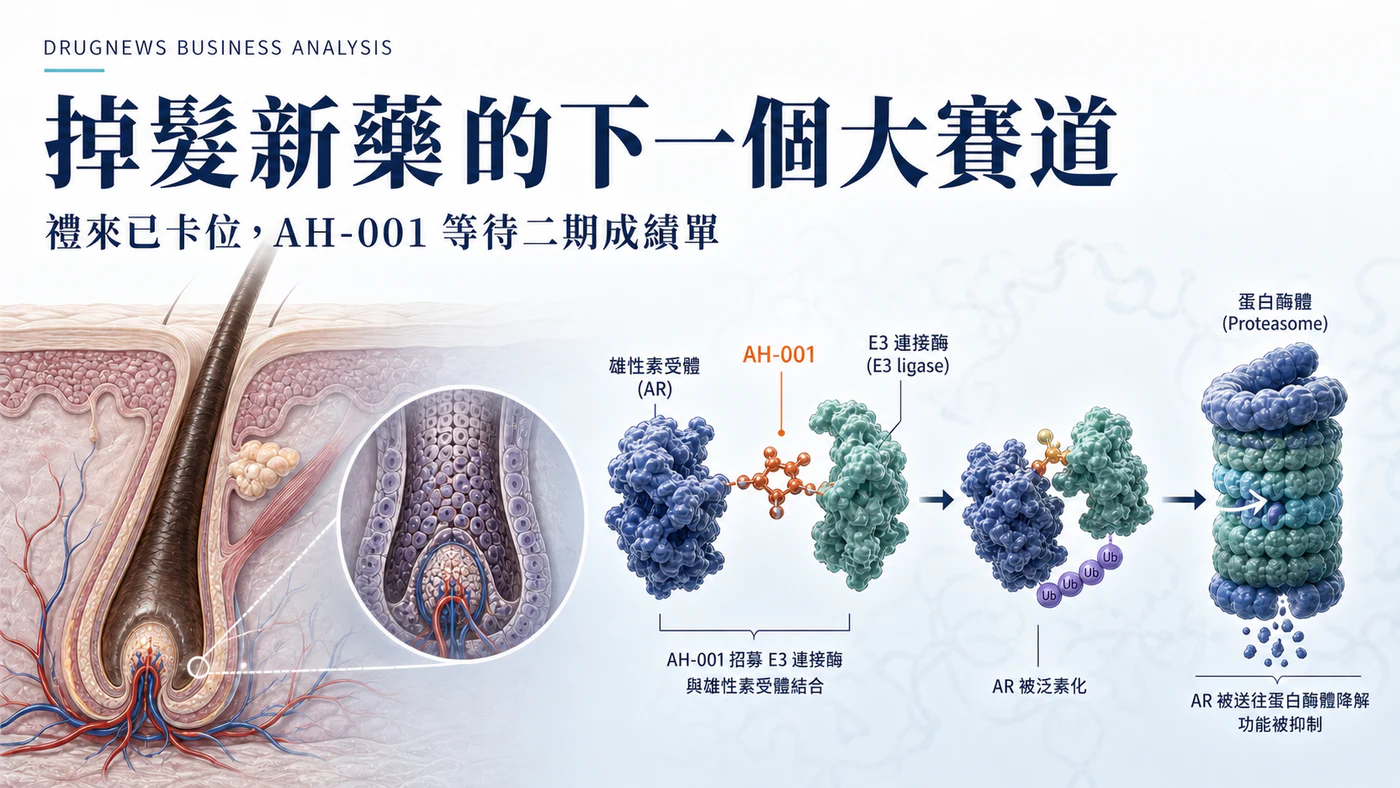
禮來用 4,000 萬美元卡位掉髮新藥;當美國約 8,000 萬名患者仍受限於兩款老藥,安宏 AH-001 的二期數據可能成為下一次全球資產重估關鍵。
Amvuttra 單季銷售突破 10 億美元,Alnylam 卻下修 TTR 指引並重挫 28%。真正被重估的不是 RNAi 技術,而是積壓需求退潮、收入集中與下一個商業支柱的時間差。
Financial Times 報導 AstraZeneca 與 BMS 曾探討結合,合計市值接近 4,000 億美元。這不是已簽交易;真正的產業問題是 2030 成長、Eliquis/Opdivo 獨占期、腫瘤管線重疊、反壟斷與整合能否買到時間。
CELIA 未達預設劑量反應主要終點,最低劑量卻在 CDR-SB 看到 26% 惡化減緩,CSF total tau 與 Tau PET 也同向下降。這些訊號足以讓 Biogen 與 Ionis 規劃三期,還不足以宣布 Tau 已成為第二條獲確認的疾病修飾路線。
33 人、單臂、開放標籤的 Phase 2a 資料讓 Q32 Bio 股價近乎翻倍;真正的問題是療效能否重現、停藥後能否維持,以及安全性是否足以改變 JAK 抑制劑的臨床位置。
一顆台灣小分子,有機會把三百億美元級PD-1藥王送進九成五患者仍無法受益的治療盲區嗎?