微軟缺機房,Azure 開獎先看緯穎帳本
微軟財務長 Hood 說客戶需求超過容量,7–9 月要花超過 500 億美元。緯穎第三季營收季增 56%,研值判斷微軟第一季 Azure 至少 45%,第二季指引下緣也不低於 45%,10 月 29 日開獎。
7 月 29 日,微軟財務長 Amy Hood 在法說會上說了一句:「客戶需求持續超過我們能提供的容量。」
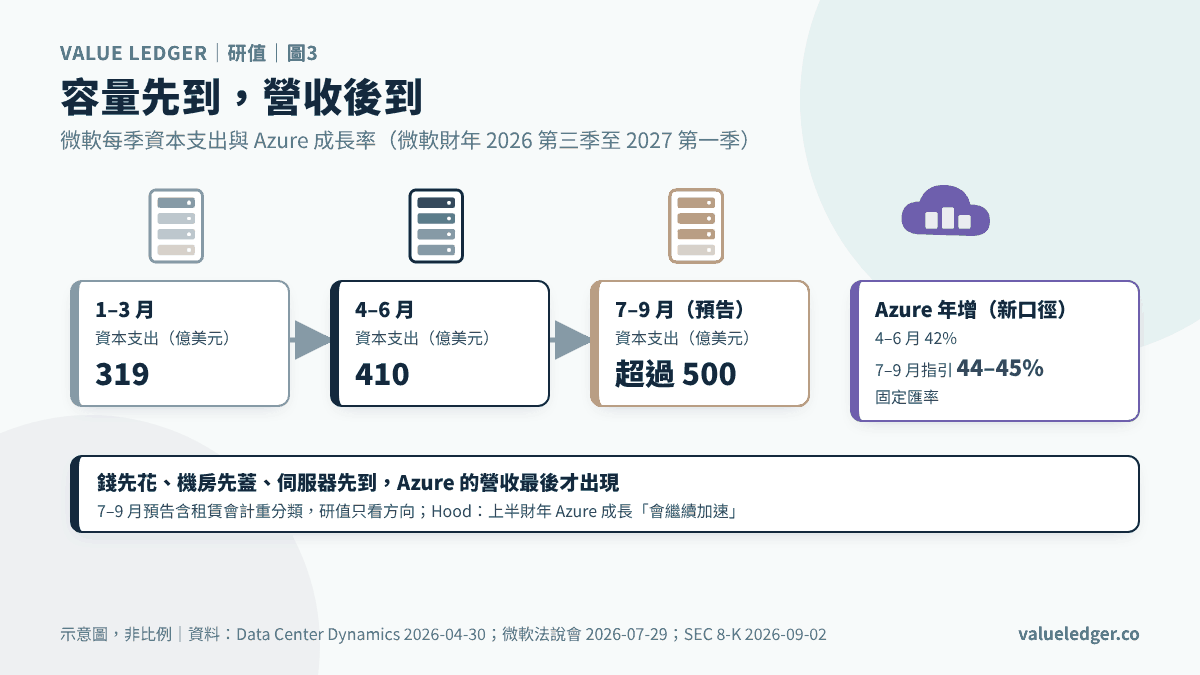
那一季,微軟花了 410 億美元蓋機房、買晶片。她接著預告,7 到 9 月這一季要花超過 500 億美元(微軟 FY2026 第四季法說會逐字稿,2026-07-29)。
客戶在排隊,錢也準備好了,缺的是插上電就能開機的伺服器。
美國時間 10 月 28 日,微軟要交下一份成績單。市場只想知道一件事:Azure 還能不能再快一點?
答案有一半,台灣的伺服器廠 10 月 8 日就寫在帳本上了。
研值的判斷:微軟 2027 財年第一季(7–9 月)Azure 固定匯率年增率至少 45%,而且它給第二季(10–12 月)的 Azure 指引,下緣也不會低於 45%。
01|Hood 要的是更快,卡住她的是插座
微軟的雲端生意,這兩年最奇怪的地方是:它不太擔心沒人買。
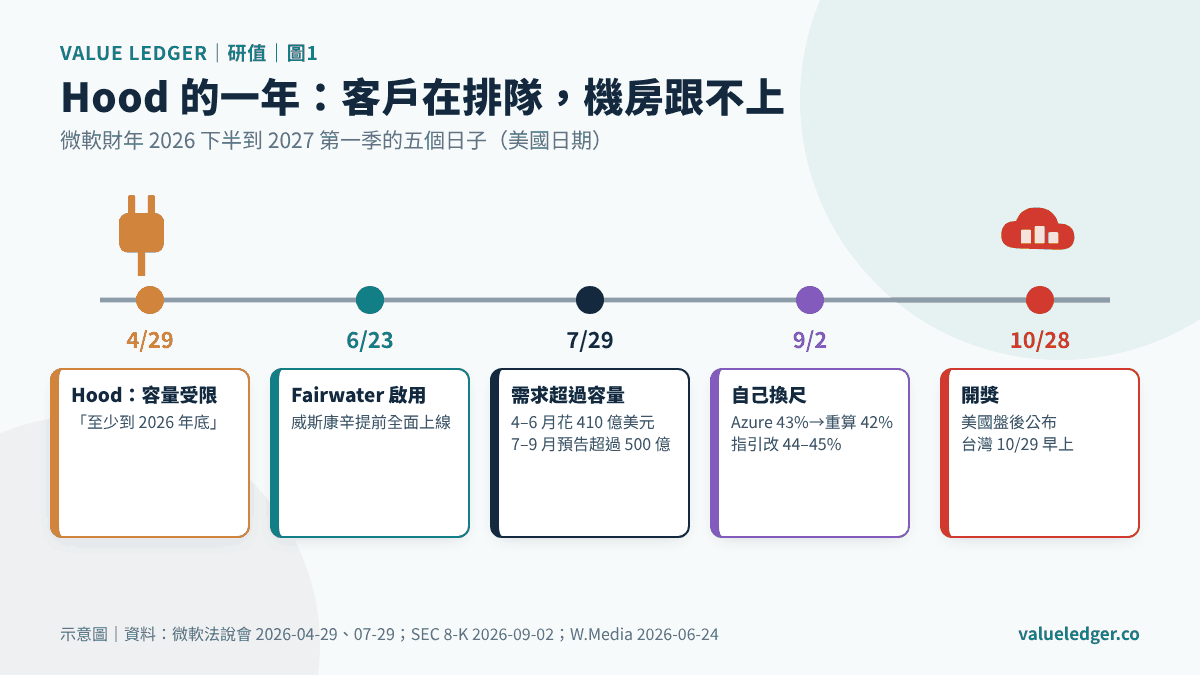
4 月 29 日的法說會上,Hood 講得更直接:「我們預期至少到 2026 年底,都會處在容量受限的狀態。」(Data Center Dynamics,2026-04-30)
受限的不只是晶片。eWeek 8 月的報導整理,真正卡住部署速度的,是有電、有冷卻、可以直接上架的機房(eWeek,2026-08-16)。晶片買到了,房子還沒好,一樣收不到錢。
所以微軟這一年做的事情很單純:把能上線的容量,盡量往前拉。
6 月 23 日,威斯康辛州的 Fairwater 資料中心提前全面啟用。微軟總裁 Brad Smith 說,威斯康辛現在是「全世界最強大的超級電腦」的所在地(W.Media,2026-06-24)。
同一段時間,微軟每一季上線大約 1GW 的新容量,Nadella 說兩年內整體規模要翻倍(Data Center Dynamics,2026-04-30)。
錢也跟著往上加。
| 季度(微軟財年) | 期間 | 資本支出(億美元) | 季增 |
|---|---|---|---|
| FY2026 第三季 | 2026 年 1–3 月 | 319 | — |
| FY2026 第四季 | 2026 年 4–6 月 | 410 | +29% |
| FY2027 第一季(預告) | 2026 年 7–9 月 | 超過 500 | 約 +22% 以上 |
(資料:Data Center Dynamics 2026-04-30;微軟法說會 2026-07-29。7–9 月預告含租賃會計重分類影響,季增僅示意方向,研值計算)
Hood 在 7 月還補了一句:上半財年的 Azure 成長「會繼續加速」。她押的是容量到位的速度,追得上客戶排隊的速度。
02|9 月 2 日,微軟自己換了一把尺
故事在 9 月轉了一個彎。
9 月 2 日,微軟向美國證管會送出一份附件,把公司從三個營運部門改成兩個:「Agents and Infra」與「Devices and Consumer」。Azure 的定義也一起改了,GitHub 雲端服務和 Security Copilot 被搬出 Azure,改算進 Microsoft 365 商用雲(微軟 SEC 8-K 附件,2026-09-02)。
這把新尺有代價。Azure 上一季原本公布的 43%,用新口徑重算,變成 42%。原本「約 45%」的第一季指引,也改成 44% 到 45%。
一家公司在財報前主動把自己的頭條數字調低一點,很少見。Nadella 在同一份文件裡的說法是:「已經不再是打造或銷售單一應用程式或服務的時候了。」
研值的讀法是:微軟寧可把尺換乾淨,讓 Azure 只剩下最核心、最吃機房的那一塊。這樣一來,Azure 的成長率更接近一件事——新的伺服器上線了多少。
這也讓台灣的帳本變得更有用。
03|緯穎一季多出貨五成六
微軟沒有月營收,台灣的伺服器廠有。
緯穎(6669)的客戶名單裡有微軟,經濟日報 2025 年報導它的股東會時具名點出(經濟日報,2025-05-29)。廣達(2382)也具名供貨微軟的雲端 AI 伺服器(經濟日報,2025-11-13)。兩家都沒有拆分各客戶出了多少。
先看緯穎這三季的帳:
| 緯穎(6669) | 營收(億元) | 季增 |
|---|---|---|
| 2026 第一季 | 約 2,765 | — |
| 2026 第二季 | 約 2,782 | +0.6% |
| 2026 第三季 | 4,346 | +56.3% |
(第三季=前三季 9,892.78 億元減上半年 5,546.60 億元;第二季依季增 56.25% 回推,研值計算。資料:TechNews 2026-07-08、2026-10-08;優分析 2026-10-15)
上半年幾乎是平的,7 到 9 月突然多出五成六。這三個月,剛好也是微軟預告要花超過 500 億美元的那一季。
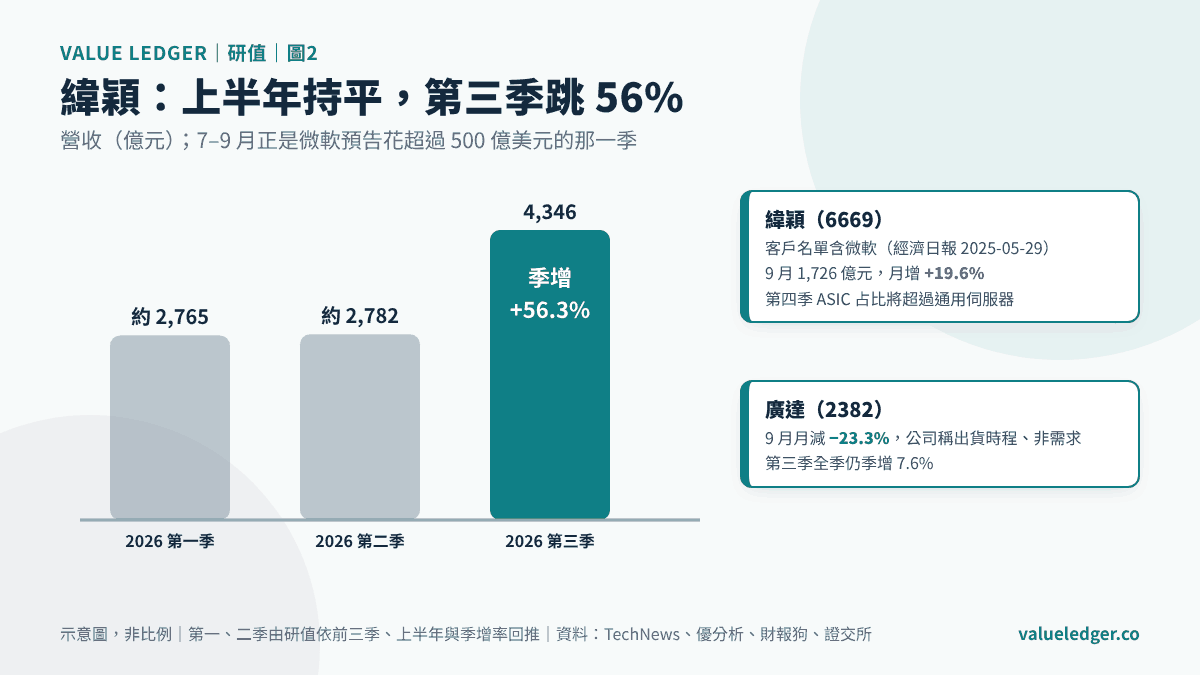
9 月單月,緯穎營收 1,726 億元,比 8 月多 19.6%,比去年同月多了將近一倍。同一個月,廣達營收比 8 月少了 23.3%(證交所月營收公開資料,2026-10-17)。
廣達的說法是,這是客戶專案和出貨時程造成的,和需求無關;GB300 第四季持續出貨,下一代 Vera Rubin 第四季開始小量出貨(財報狗,2026-10-08)。廣達一整季的營收還是比第二季多 7.6%。
緯穎另外講了一件事:第四季 ASIC 伺服器的營收占比,會超過通用伺服器(優分析,2026-10-15)。ASIC 是雲端公司自己設計的 AI 晶片。10 月中,微軟發表自研晶片 Maia 300,預計 2027 年開始以數 GW 的規模部署(TradingKey,2026-10-13)。緯穎沒有說它的 ASIC 客戶是誰,這一段研值只記方向。
04|反方:去年此時,微軟交出 40%,卻只給了 37%
看多的人很多。BNP Paribas 分析師 Stefan Slowinski 預估,第一季 Azure 年增 46%,第二季 49%(TokenPost,2026-10-15)。
研值和他們的差別,在第二季的指引。
這一塊的反方很有力,而且證據就在微軟自己身上。2025 年 10 月 29 日,微軟公布 Azure 年增 40%,固定匯率 39%。同一天,它給下一季的 Azure 指引只有 37%,盤後股價跌了將近 4%(Asianet Newsable,2025-10-30)。
成績很好,下一季先講低一點。這是 Hood 留下的前例。
研值還是站在另一邊,理由在出貨到上線的時間差。
伺服器從台灣出貨,運到美國、裝進機房、接上電,才變成可以出租的容量。7 到 9 月緯穎多出去的那一大批貨,加上微軟同一季超過 500 億美元的支出,大部分要在 10 到 12 月才開始替 Azure 收錢。
這一次不同的地方,是 Hood 已經先把話說在前面:她說上半財年 Azure 要繼續加速,又在 7 月說 2027 財年資本支出還會比前一年多。手上有確定會上線的容量,她沒有理由把第二季講得比第一季低。
05|鏡子:2025 年 1 月那一次
微軟碰過一次一模一樣的處境。
2025 年 1 月底,微軟公布財報,雲端成長放慢。公司說資料中心容量不夠,滿足不了客戶,要到財年結束時才會改善。隔天開盤,股價跌了 6%(Data Center Knowledge,2025-01-30)。
半年後,容量陸續上線。2025 年 7 月,Azure 固定匯率年增 39%,公司說過去 12 個月上線了超過 2GW 的新容量(Futurum,2025-07-31)。
那一次,市場用股價懲罰「容量不夠」,結果容量一到,成長率就回來了。這一次,容量在 7 到 9 月大量到貨,台灣的出貨數字比微軟的財報早了三週。
06|10 月 29 日早上,開獎
研值把判斷寫在這裡:微軟 2027 財年第一季 Azure 固定匯率年增率至少 45%,而且第二季 Azure 指引的下緣不低於 45%。
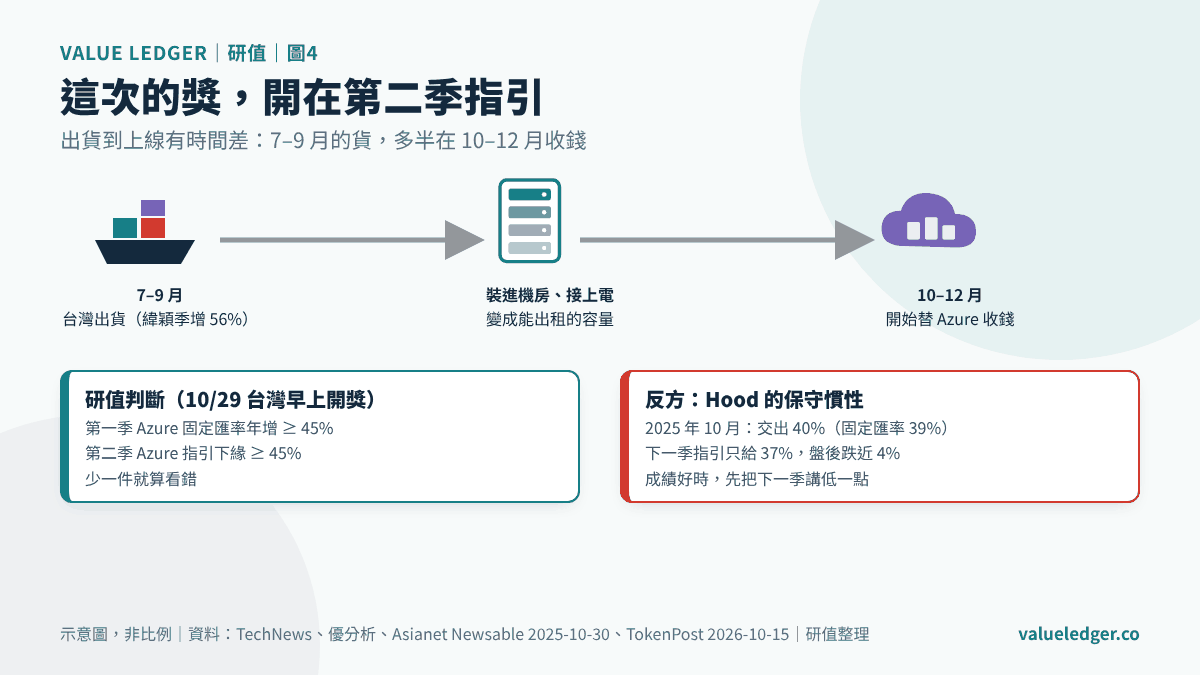
兩件事少一件,就算看錯。第一季低於 45%,代表容量到位的速度比研值算的慢;第二季指引下緣低於 45%,代表 Hood 又選了保守那條路,或者需求真的開始鬆動。研值會照實記下來。
這個判斷和研值 10 月 18 日那篇〈伺服器廠帳本:四大雲端下半年還在加碼〉是同一條鏈。那篇的第一次對帳在今晚:美國時間 10 月 21 日盤後,Meta 先公布第三季資本支出。
微軟要再等一週。台灣時間 10 月 29 日早上,Hood 會再站上法說會。研值想聽的,是她還會不會說那一句:客戶需求,仍然超過我們能提供的容量。
本文為產業與公司分析,不構成投資建議。
參考資料
- Microsoft (MSFT) Q4 2026 Earnings Call Transcript|The Motley Fool|2026-08-07|https://www.fool.com/earnings/call-transcripts/2026/08/07/microsoft-msft-q4-2026-earnings-call-transcript/
- Microsoft 8-K Exhibit 99.1:segment and Azure KPI recast, updated FY27 Q1 outlook|Microsoft(SEC EDGAR)|2026-09-02|https://www.sec.gov/Archives/edgar/data/789019/000119312526380280/d291965dex991.htm
- Microsoft announces quarterly earnings release date|Microsoft|2026-10-07|https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
- Microsoft brings 1GW of capacity online in latest quarter, again|Data Center Dynamics|2026-04-30|https://www.datacenterdynamics.com/en/news/microsoft-brings-1gw-of-capacity-online-in-latest-quarter-again/
- Microsoft AI Power Bottleneck Raises Risks for Azure Growth|eWeek|2026-08-16|https://www.eweek.com/news/microsoft-ai-power-bottleneck/
- Microsoft's US$3.3 billion Wisconsin data center goes live ahead of schedule|W.Media|2026-06-24|https://w.media/microsofts-us-3-3-billion-wisconsin-data-center-goes-live-ahead-of-schedule/
- Analysts Forecast Microsoft Azure Growth Above Its Q1 Outlook|TokenPost|2026-10-15|https://www.tokenpost.com/news/business/32833
- Microsoft Needs Azure to Keep Growing Faster Than 40% When It Reports on Oct. 28|The Motley Fool(Webull)|2026-10-12|https://www.webull.com/news/15732511940027392
- Microsoft Stock Forecast: Maia 300 Targets Azure Costs Ahead of October 28 Earnings|TradingKey|2026-10-13|https://www.tradingkey.com/analysis/stocks/us-stocks/262213096-microsoft-stock-forecast-october-13-2026-tradingkey
- Microsoft analyst says this is everything we could have asked for after Q1 beat, soft guidance|Asianet Newsable|2025-10-30|https://newsable.asianetnews.com/markets/microsoft-analyst-says-this-is-everything-we-could-have-asked-for-after-q1-beat-soft-guidance-throws-wrench-in-stock-rally-articleshow-19dqg3g
- Microsoft Cloud Growth Constrained by Data Center Shortage|Data Center Knowledge|2025-01-30|https://www.datacenterknowledge.com/cloud/microsoft-cloud-growth-constrained-by-data-center-shortage
- Microsoft Q4 FY 2025 Earnings Beat Driven by 39% Azure Growth|Futurum|2025-07-31|https://futurumgroup.com/insights/microsoft-q4-fy-2025-earnings-beat-driven-by-39-azure-growth/
- 緯穎 9 月營收 1,726.20 億元、前 9 月 9,892.78 億元|TechNews|2026-10-08|https://finance.technews.tw/2026/10/08/wiwynn-6669-202609-financial-report/
- 緯穎 6 月營收、前 6 月 5,546.60 億元|TechNews|2026-07-08|https://finance.technews.tw/2026/07/08/wiwynn-6669-202606-financial-report/
- 緯穎 Q3 營收季增 56.25%、Q4 ASIC 占比|優分析|2026-10-15|https://uanalyze.com.tw/articles/4794857151
- 廣達 9 月營收年增 77%、Q3 首破 1.1 兆、Vera Rubin 明年 Q1 放量|財報狗|2026-10-08|https://statementdog.com/news/17848
- 緯穎股東會:客戶含 Microsoft|經濟日報|2025-05-29|https://money.udn.com/money/story/5612/8772037
- 廣達 AI 伺服器供貨雲端客戶|經濟日報|2025-11-13|https://money.udn.com/money/story/5612/9135930
- 上市櫃公司 2026 年 9 月營收(證交所、櫃買中心公開資料)|研值 Value Ledger|2026-10-17|https://valueledger.co/data/latest.json
- 伺服器廠帳本:四大雲端下半年還在加碼|研值 Value Ledger|2026-10-18|https://valueledger.co/notes/2026-10-18-research-hyperscaler-3q26-capex-taiwan-odm-ledger.html