
諾華(Novartis)的心臟藥Entresto在2026年第二季美元銷售年減50%;進入9月,原列在未來兩年申請規劃中的pelacarsen與del-desiran,又先後公布第三期主要終點未達。收入侵蝕已反映在財報,兩項候選藥的申請前提卻需要重估。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
舊藥少賺的錢,不會等新藥準備好才消失。Kisqali、Kesimpta等上市產品正在增加銷售,自研remibrutinib也有正面三期結果;諾華並非無人接棒。壓力在於,已進入財報的收入侵蝕,碰上原本寄望在未來兩年送件的項目受挫,兩端開始有了時間落差。
營收還在長,接棒壓力卻已經發生
第二季Entresto全球銷售11.81億美元,較去年同期23.57億美元減少11.76億美元。公司將下滑主要歸因於美國學名藥競爭,美國以外仍有成長。
同季集團淨銷售144.08億美元,以美元計成長3%,排除匯率後成長1%。乳癌藥Kisqali及多發性硬化症藥Kesimpta,則分別以固定匯率成長43%與32%,正在承擔部分接棒工作。
改用同一季美元銷售額比較,Kisqali年增5.18億美元,Kesimpta年增3.47億,合計增加8.65億,仍小於Entresto減少的11.76億。這僅是三個品牌的對照,不是整個集團的營收缺口;其他產品也在增減,集團當季仍有成長。
往後若增量擴大,便能減輕等待新藥的壓力;若成長放慢,接棒就更依賴其他產品與新適應症。評估獲利或現金貢獻時,仍要考量拓展市場的成本。
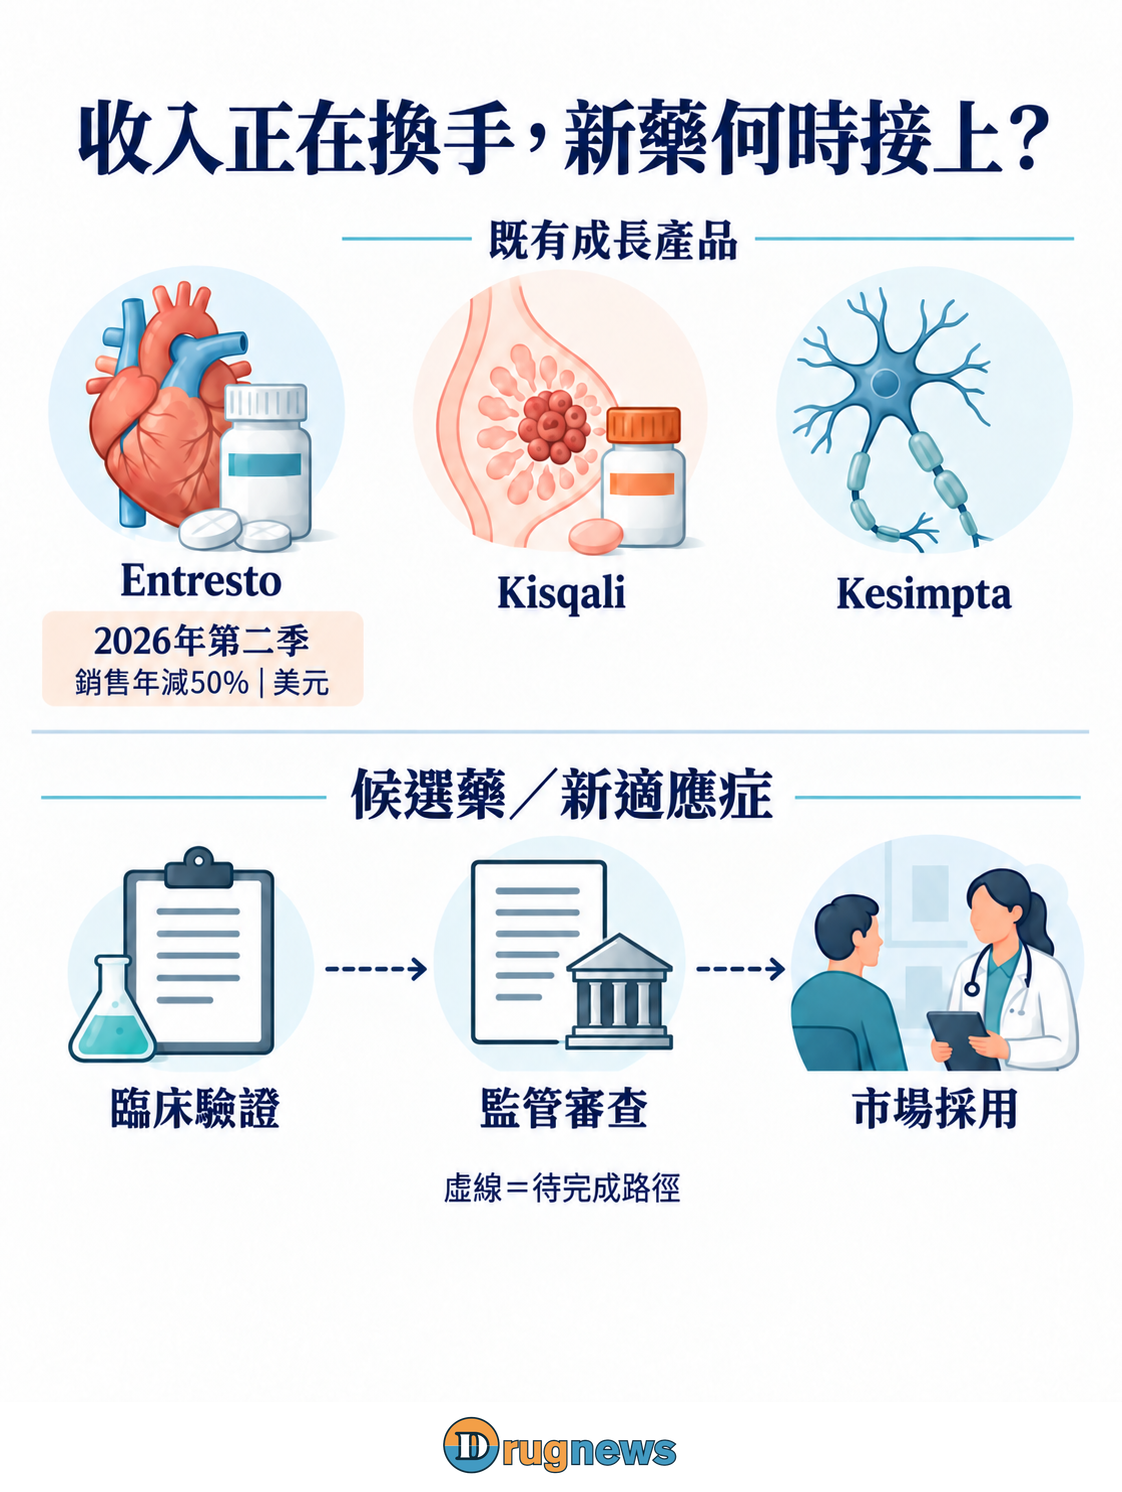
圖1|上半呈現2026年第二季既有產品,Entresto銷售年減50%為美元口徑;下半的臨床驗證、監管審查與市場採用,對象為候選藥/新適應症。
Pelacarsen讓原來的送件時間表需要重估
9月4日,諾華公布8,323名已有心血管疾病、且脂蛋白(a)升高患者的Lp(a)HORIZON結果。Pelacarsen是減少脂蛋白(a)生成的反義核酸藥物,權利來自Ionis授權;研究確實觀察到Lp(a)下降,卻未在整體研究人群證實降低心血管事件風險,主要終點未達。
血中生物標記下降,說明藥物對目標有作用;但在已接受常規心血管治療的患者身上,這次仍未建立額外事件獲益。結果不能直接外推成整個降Lp(a)機制無效,也不能讓生物標記的改善替代臨床終點。
七月投資人簡報原把pelacarsen列在2026年預計申請項目。這份時程原以開發順利為前提,九月結果使得後續申請需要重新評估。
截至9月27日,所採公司公告未提供完整效應量、信賴區間及事件表。若完整分析支持重選人群或再做確認研究,仍需新增時間與支出;在那之前,投資預測應調整原申請假設,而非直接指定一個新的上市年。
買進晚期管線,仍要面對臨床驗證風險
諾華於2026年2月27日完成Avidity收購,半年報確認約120億美元現金對價,取得肌肉導向的抗體寡核苷酸複合體(AOC)平台與多項計畫。這筆交易把晚期進度帶進公司,也讓相應的開發風險由諾華承接。
其中del-desiran針對第一型肌強直性肌肉失養症(DM1)。患者的DMPK基因重複序列異常,可產生造成細胞功能問題的RNA。這個候選物用抗體結合轉鐵蛋白受體TfR1,協助把小干擾RNA送入肌肉,目標是減少有毒DMPK訊息RNA;它調整RNA而非補回正常基因。
早期人體研究曾見分子病理變化,功能改善則要另行測試。
9月8日公布的HARBOR第三期,在54週研究安排下,主要指標「錄影測量手掌張開時間」(vHOT)未顯著優於安慰劑。這個指標測量肌肉收縮後難以放鬆的問題,將分子作用接到患者的手部功能。
公司提到次要與探索性分析有活動訊號,正分析完整資料,並將與主管機關討論後續;公告未提供完整效應量與信賴區間。這些訊號可協助選擇下一個研究方向,尚不足以建立功能獲益。
七月簡報原列del-desiran於2027年預計申請。若需要補做研究,預算除了試驗本身,還得承擔收入時間後移。對收購回報的評估,下一步須把原申請規劃換成有資料與監管討論支持的新路徑。
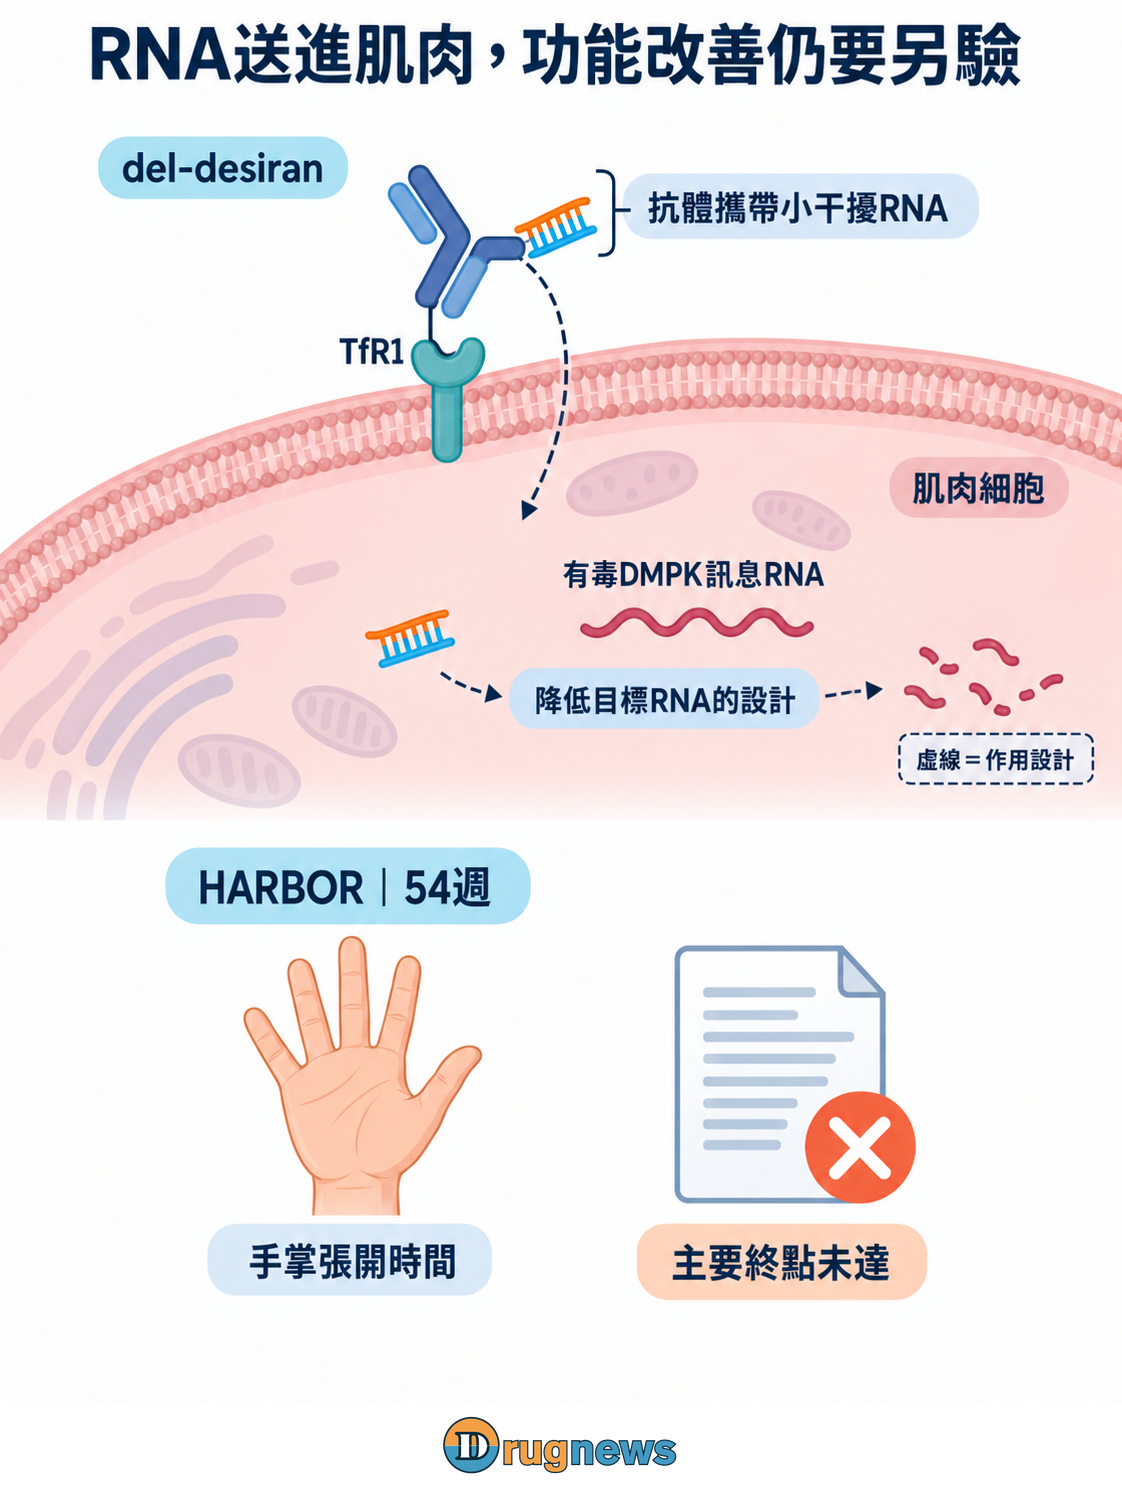
圖2|Del-desiran以TfR1導向抗體遞送小干擾RNA,目標是降低有毒DMPK訊息RNA;HARBOR的手部功能主要終點未達。機制設計與患者受益是兩層證據。
正面內生研發也在前進,但要算新增多少
9月1日,諾華自研的口服BTK抑制劑remibrutinib,在兩項REMODEL第三期研究中,相較teriflunomide達成年化復發率主要終點。它抑制與B細胞及先天免疫細胞活化相關的訊號,研究人群為復發型多發性硬化症患者。
這是有對照的正面開發節點。公司計畫在MSToronto2026公布資料並申請核准;目前公告仍是初步主要結果。該分子已以Rhapsido用於慢性自發性蕁麻疹,多發性硬化症新用途仍需獨立審查。
商業上還有一個內部問題:諾華已有治療多發性硬化症的Kesimpta。新口服選項可能接觸偏好不同給藥方式的患者,也可能替代部分既有治療。若主要吸引競品使用者或原本需求未被滿足的患者,對集團的增量會不同於自家產品轉用。
完整復發效果、失能進展與安全性,會決定醫師把新藥放在什麼位置。估計新增收入時,需要分清新患者、產品轉換與可取得的價格;僅用口服便利性,還不足以估計它能替集團增加多少淨銷售。
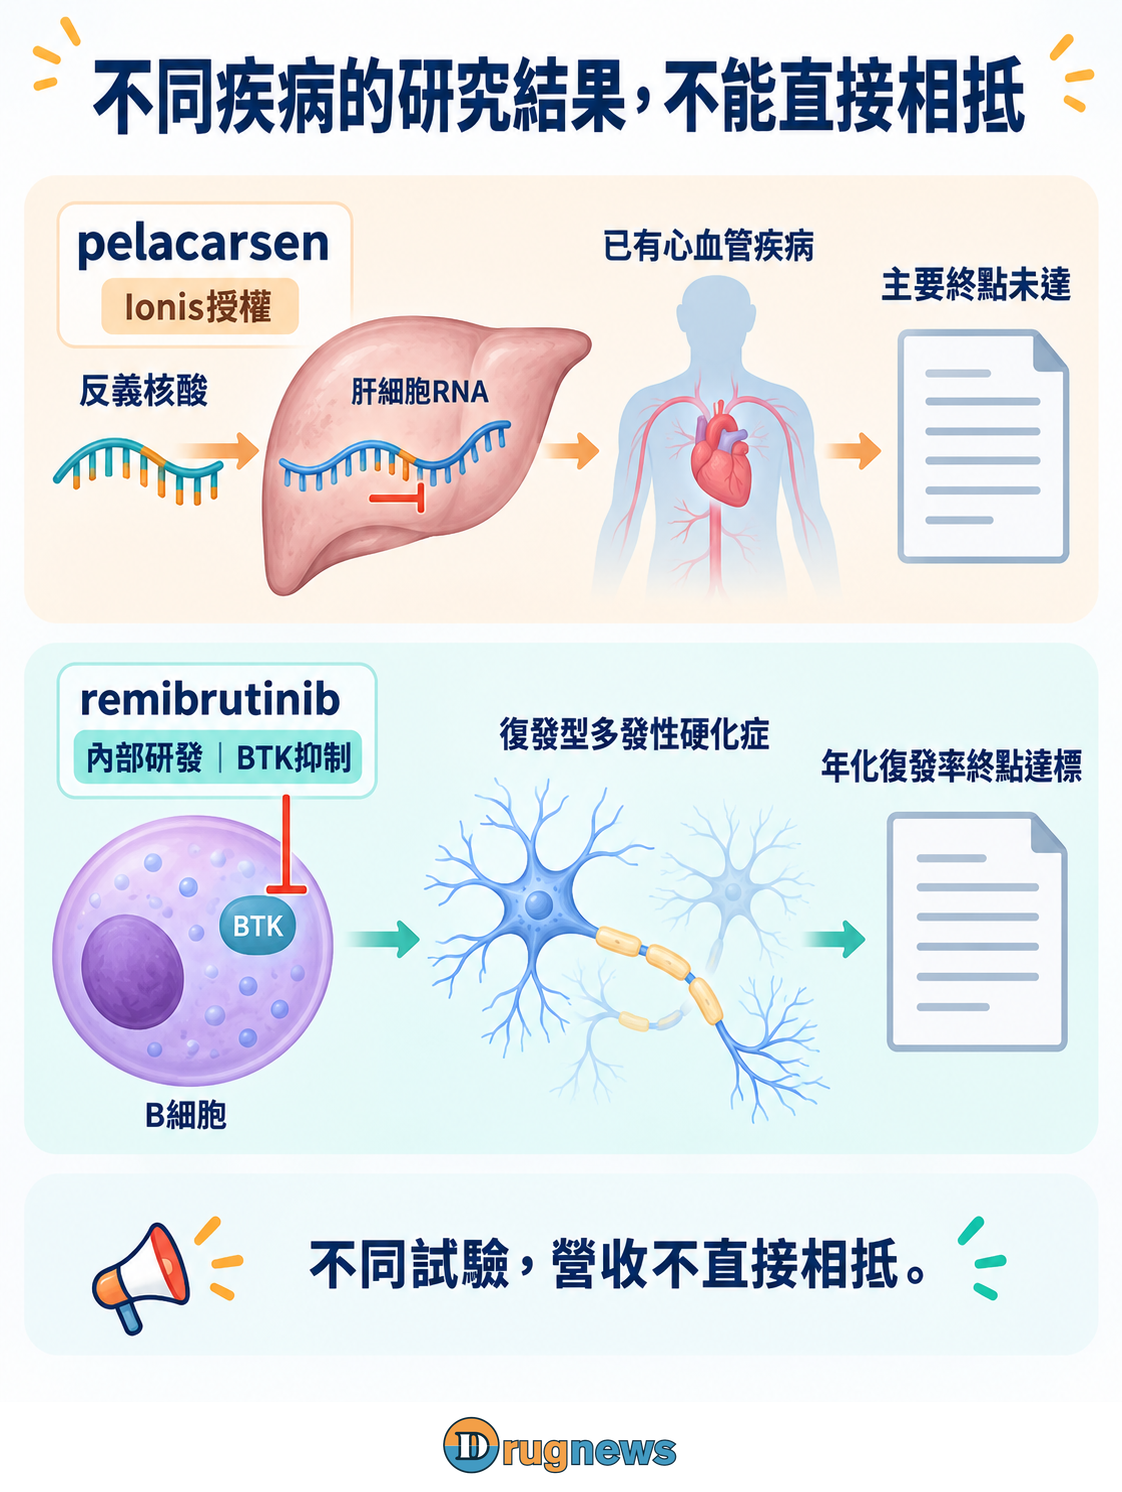
圖3|Pelacarsen與remibrutinib分屬不同患者、機制與終點:前者主要終點未達,後者年化復發率終點達標,各自影響後續開發與產品定位。
約75億美元的DM1資產,讓集中風險有了尺度
半年報第26頁的初步購價分攤,把約75億美元歸屬於DM1在研無形資產。這是收購時對資產價值的初步分配,不是HARBOR單次試驗費用,也不是九月結果後已認列的減值;分攤本身仍可能隨估值工作完成而調整。
因此,雖然約120億美元收購涵蓋平台與多項計畫,DM1仍是初步資產評價中的重要集中部位。同平台其他計畫仍在推進,卻不能代替DM1補上患者功能的證據。
若開發延長、適用市場縮小或成功機率改變,未來現金流預期及資產評價都可能受影響。實際是否減值、金額多少,要看後續正式評估;減值是帳面調整,並非再次支付收購款。新增臨床研究需要的現金則是另一筆決策。
約75億美元DM1資產背後的回收假設,才是此刻的資本配置問題。若追加研究能辨認受益人群、建立功能效果,下一筆投入便有具體目的;若只是把模糊訊號再延長一輪,已付收購價再高,也不會讓下一場試驗更划算。收購完成是一項歷史事實,繼續投入則是今天仍要重新做的選擇。
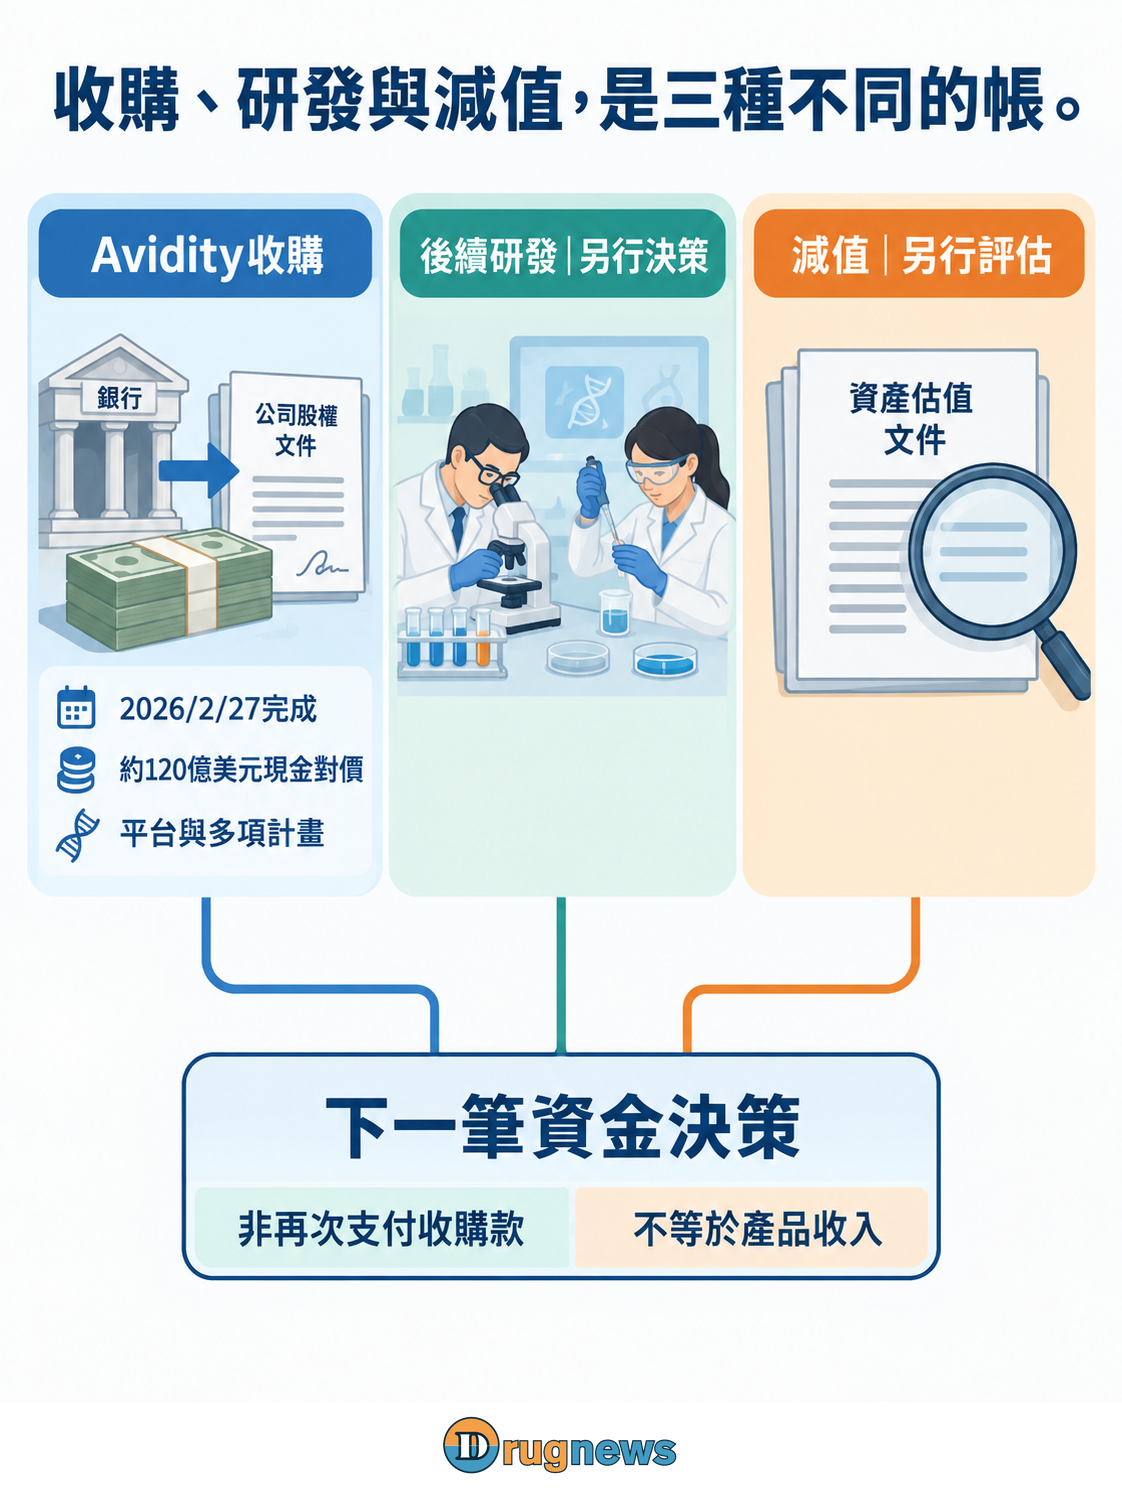
圖4|現金收購、後續研發與減值評估分開看;已完成交易不等於已取得產品收入,試驗受挫也不等於整筆對價再次流出。
5–6%的成長目標,需要哪些收入按時到位?
諾華在9月8日仍維持2025–2030年銷售年複合成長率5–6%的指引,採固定匯率口徑。這是跨五年的集團目標,不是每一季都要成長5–6%,也不能拿第二季的1%直接判定五年目標落空。
Kisqali與Kesimpta的收入增量,讓諾華仍有一段接棒的緩衝;remibrutinib也提供了有正面臨床節點的新選項。要重畫的不是整家公司是否有未來,而是pelacarsen與del-desiran還能在何時、以什麼路徑進入產品組合。
原本以順利開發為前提的申請時程,已不能照單全收。
若現有品牌持續擴大增量,並讓有證據的新用途按時上市,中期目標仍有可追蹤的支持;若晚期項目需要更多確認研究,其他產品就得在更短時間補上更大貢獻。九月結果增加了這項要求,尚不足以單憑兩個試驗替整家公司改寫成長結局。
10月27日第三季財報是下一個已公告節點。管理層要回答的,會從「手上有多少新藥」,走向「哪些收入能在什麼時候到位」;HARBOR之後的DM1資產評價與新增研究預算,正是這張時間表的具體一頁。
本文提供產業資訊與商業分析,不構成個別化醫療或投資建議。
參考來源
- Novartis Financial Results Q2 2026 — Media Release https://www.novartis.com/sites/novartis_com/files/q2-2026-media-release-en.pdf
- Novartis Q2 2026 Condensed Interim Financial Report — Supplementary Data https://www.novartis.com/sites/novartis_com/files/q2-2026-interim-financial-report-en.pdf
- Novartis announces Lp(a)HORIZON Phase III topline results for pelacarsen in patients with elevated Lp(a) and established cardiovascular disease (CVD) https://www.novartis.com/news/media-releases/novartis-announces-lpahorizon-phase-iii-topline-results-pelacarsen-patients-elevated-lpa-and-established-cardiovascular-disease-cvd
- Novartis successfully completes acquisition of Avidity Biosciences, strengthening late-stage neuroscience pipeline and advancing xRNA strategy https://www.novartis.com/news/media-releases/novartis-successfully-completes-acquisition-avidity-biosciences-strengthening-late-stage-neuroscience-pipeline-and-advancing-xrna-strategy
- Novartis provides update on delpacibart etedesiran (del-desiran) Phase III HARBOR study for the treatment of myotonic dystrophy type 1 (DM1) https://www.novartis.com/news/media-releases/novartis-provides-update-delpacibart-etedesiran-del-desiran-phase-iii-harbor-study-treatment-myotonic-dystrophy-type-1-dm1
- Novartis remibrutinib, a high-efficacy oral BTK inhibitor, significantly reduces relapse rates and shows favorable safety profile in Phase III RMS trials https://www.novartis.com/news/media-releases/novartis-remibrutinib-high-efficacy-oral-btk-inhibitor-significantly-reduces-relapse-rates-and-shows-favorable-safety-profile-phase-iii-rms-trials
- Novartis Q2 2026 Investor Presentation https://www.novartis.com/sites/novartis_com/files/q2-2026-investor-presentation.pdf
- Novartis Financial Results — Q3 2026 https://www.novartis.com/events/novartis-financial-results-q3-2026
- An Antibody-Oligonucleotide Conjugate for Myotonic Dystrophy Type 1 https://pubmed.ncbi.nlm.nih.gov/41707138/
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈明星心臟藥銷售減半,諾華的新藥接棒來得及嗎?〉,Drugnews|藥時事,2026/10/06,https://drugnews.com.tw/articles/2026-10-06-novartis-growth-succession-capital-allocation.html