Google 租機房也要接單,雲端獲利撐得住
Alphabet 6 月賣股籌錢、7 月決定租別家算力接單。研值算過:營收到 303 億美元時,利潤率掉到 29.1% 獲利才倒退。我們押 10/28 Google Cloud 營收翻倍、營業利益仍高於第二季 88.1 億美元。
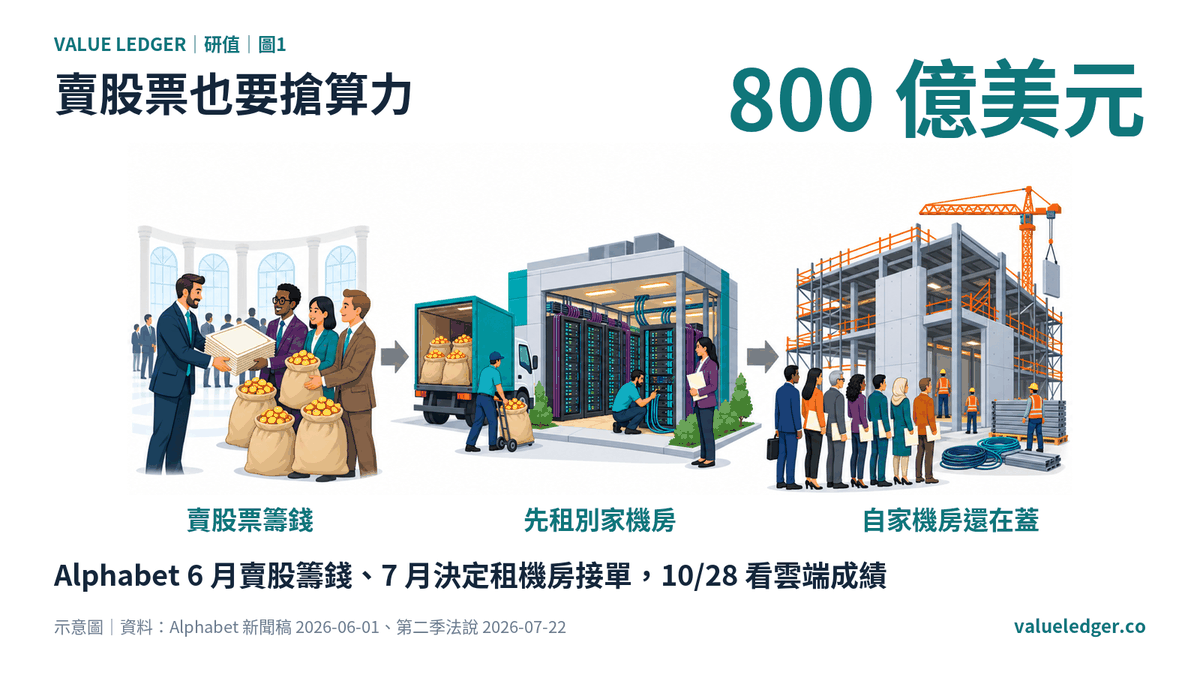
2026 年 6 月 1 日,Alphabet 宣布一套約 800 億美元的股權籌資方案。這家公司一向是買回自家股票的那一方,這次反過來賣。
方案裡有一筆畫面很清楚:波克夏私募買進 100 億美元,A 股每股 351.81 美元。新聞稿寫明,錢要拿去擴建 AI 基礎設施和全球算力(Alphabet 新聞稿,2026-06-01)。
七週後,財務長 Anat Ashkenazi 在法說會上又做了一個選擇:第三季擴大租用別家的算力,當成自建機房完工前的過橋,代價是 Google Cloud 的利潤率會被壓。
10 月 28 日,Alphabet 要交第三季成績單。市場想知道兩件事:雲端營收能不能翻倍,租來的機房會不會把獲利吃掉?
Alphabet 2026 年第三季 Google Cloud 營收會達到 303 億美元以上,比去年同期翻倍;營業利益仍會高於第二季的 88.1 億美元。利潤率會往下,但賺到的錢會比第二季多。
01 訂單太多,機房太少
Google Cloud 的問題很少見:客戶簽的約,比它交得出來的算力多。
第二季結束時,雲端還沒認列的合約(業界叫 backlog,客戶已簽約、還沒用掉的金額)有 5,140 億美元,一季多了 500 多億(Alphabet 第二季財報,2026-07-22)。同一季營收 247.7 億美元,年增 82%。
Ashkenazi 在 7 月的法說會上說:「We're still in a supply-constrained environment.」意思是我們還是缺貨。她說只要報酬夠好,就會一直投資下去(MarketBeat 法說摘要,2026-07-22)。
缺的是什麼?蓋一座資料中心要好幾年,一櫃伺服器從下單到上線要幾個月。訂單已經在門口,機房還在施工。
這就是她選擇「先租」的原因。
02 一張雲端訂單怎麼變成營收
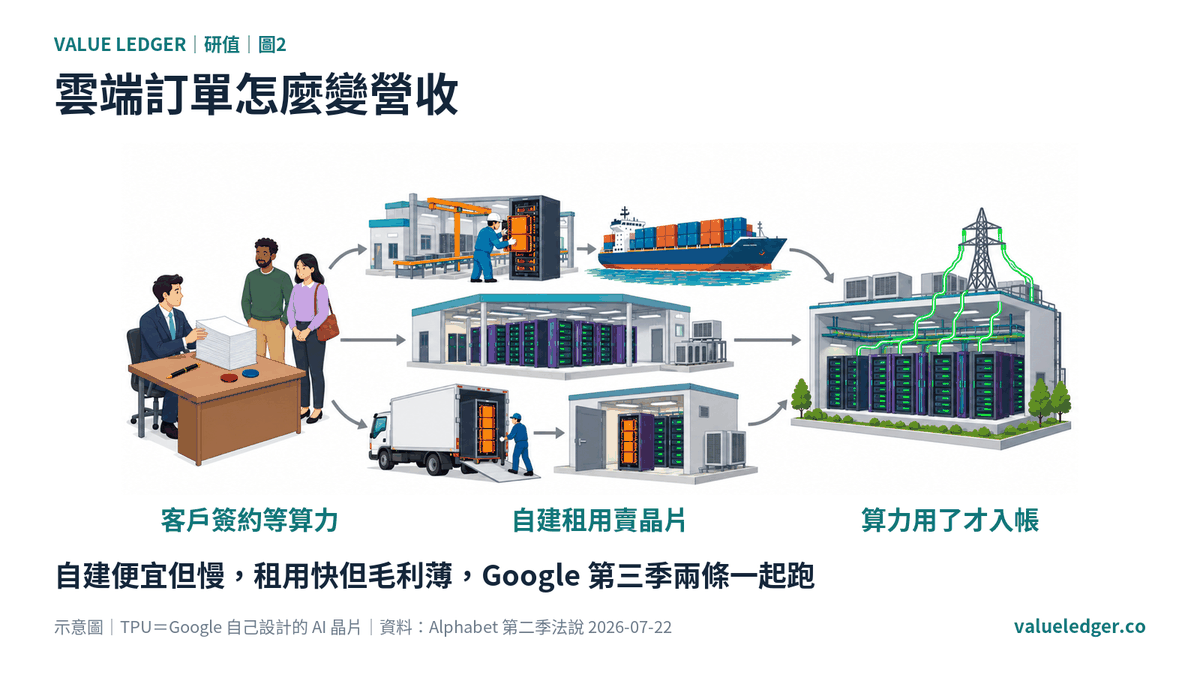
先把這門生意拆開。客戶簽約時,Google 拿到的是承諾,錢要等客戶真的用了算力才入帳。所以營收的速度,由上線的晶片數量決定,訂單多寡反而其次。
Google 的算力有兩條來路。第一條是自建:台積電做出 TPU(Google 自己設計的 AI 晶片),台灣材料廠供應高速電路板的銅箔基板,廣達這類伺服器廠組成整櫃,運到 Google 的機房插電上線。
第二條是過橋:直接向已經有電、有機櫃的第三方租現成算力,轉手給 Google Cloud 的客戶。上線快,但房東要分一杯羹,毛利比自建薄。
第二季還多了一條:Google 第一次認列「把 TPU 系統賣進客戶自己的機房」的營收,大部分這類合約會在 2027 年入帳(Fierce Network,2026-07-22)。
03 台灣帳本先看到的事
台灣供應商的月營收,比 Alphabet 的財報早三週出來。
| 台灣公司 | 和 Google 的關係 | 9 月營收年增 | 季度訊號 |
|---|---|---|---|
| 廣達(2382) | 雲端 AI 伺服器組裝 | +76.7% | 第三季 1.1155 兆元,季增 7.6% |
| 台光電(2383) | TPU 平台高階銅箔基板 | +168.9% | 前 9 月累計年增 103.7% |
| 金像電(2368) | TPU 伺服器電路板專案 | +55.5% | 專案參與,未證實量產,不列入判讀 |
資料:證交所 OpenAPI/研值資料庫(2026-10-17);財報狗(2026-10-08);關係來源見研值選題日曆。
廣達 9 月營收月減 23%,市場一度緊張。廣達的說法是 GB300 換 Vera Rubin 的空窗,新平台第四季小量、明年第一季放量(財報狗,2026-10-08)。整櫃 GPU 這條線在換代。
做 TPU 材料的台光電,9 月年增將近 1.7 倍。這是自建那條路還在加速的訊號,只是追不上訂單。
兩條線放在一起,就是 Ashkenazi 的處境:自建在跑,速度不夠,所以租。
04 關鍵算術:利潤率能掉多少
市場最怕的是「租機房接單=賠本賺吆喝」。算一下就知道空間有多大。
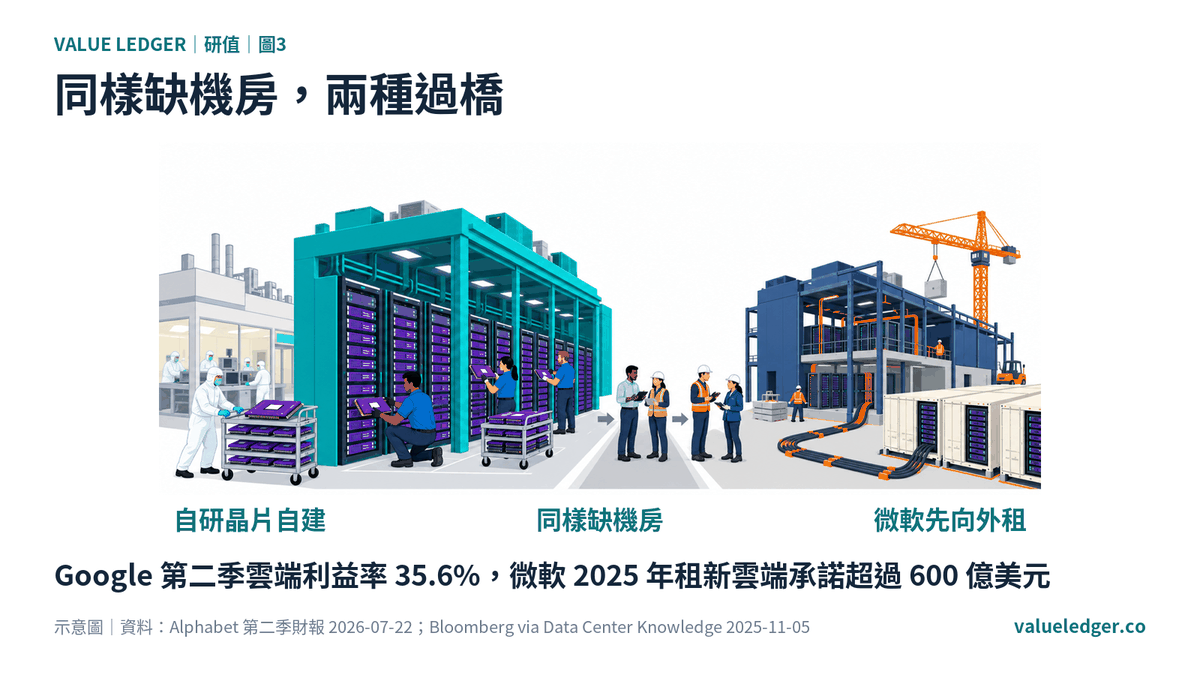
第二季 Google Cloud 營業利益 88.1 億美元,利潤率 35.6%。第三季營收如果到 303 億,利潤率只要守在 29.1% 以上,獲利金額就不會倒退(研值計算)。
換句話說,利潤率可以一季掉 6.5 個百分點。公司自己的用詞是「小幅」壓力。
營收那一半也不難。第一季到第二季,Cloud 季增 23.7%;要到 303 億,第三季只需季增 22.3%。5,140 億 backlog 裡,公司說一半多會在 24 個月內認列,平均每季約 321 億,比第二季的 247.7 億高出一截。
05 對手已經走過這條路
微軟早一年碰到一樣的牆。2025 年,微軟向 Nscale、Iren、Lambda 等新興雲端租用算力,承諾金額超過 600 億美元,原因是自己蓋機房跟不上(Data Center Knowledge 轉 Bloomberg,2025-11-05)。
結果 Azure 的成長沒停,微軟到今年 4 月仍說容量吃緊至少到 2026 年底,這段研值在 10 月 21 日〈微軟缺機房〉寫過。
租算力只是過橋,生意本身沒換。Google 比微軟多一張牌:TPU 是自己設計的,自建那條路的成本比買整櫃 GPU 低,過橋期間的毛利損失,有一部分會被自家晶片補回來。
反方的說法也要講清楚:Ashkenazi 只說「小幅」,沒給數字;如果第三方租金比預期貴,或新機房折舊一次湧進,利潤率可能掉超過 6.5 個百分點。研值站樂觀這邊,理由是 Q1 到 Q2 利潤率還在往上走 2.7 個百分點,規模效應比租金成本跑得快。
06 10 月 28 日的兩個數字
研值 10 月 18 日寫過另一個判斷:Alphabet 第三季資本支出會高於第二季的 449 億美元,全年指引不下修。7 月它已經把全年資本支出上調到 1,950 億到 2,050 億美元,同一份財報會一起開獎。
美國時間 10 月 28 日盤後,台灣是 10 月 29 日清晨。打開 Alphabet 新聞稿的分部表,只看 Google Cloud 那一列:營收有沒有超過 303 億美元,營業利益有沒有超過 88.1 億美元。
6 月 1 日賣股票的那個決定值不值得,這兩個數字會先給答案。
本文為產業與公司分析,不構成投資建議。
參考資料
- Alphabet Announces Second Quarter 2026 Results(Form 8-K Ex.99.1)|SEC|2026-07-22|https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
- Alphabet Announces First Quarter 2026 Results(Form 8-K Ex.99.1)|SEC|2026-04-29|https://www.sec.gov/Archives/edgar/data/0001652044/000165204426000043/googexhibit991q12026.htm
- 2026 June Alphabet Equity Capital Raise Press Release|Alphabet IR|2026-06-01|https://s206.q4cdn.com/479360582/files/doc_news/2026/Jun/01/attachments/2026-June-Alphabet-Equity-Capital-Raise-Press-Release-PDF.pdf
- Alphabet Q2 Earnings Call Highlights|MarketBeat|2026-07-22|https://www.marketbeat.com/instant-alerts/alphabet-q2-earnings-call-highlights-2026-07-22/
- AI infrastructure demand pushes Alphabet's 2026 capex guidance to US$205 billion|W.Media|2026-07-23|https://w.media/ai-infrastructure-demand-pushes-alphabets-2026-capex-guidance-to-us-205-billion/
- Google Cloud surges, but Alphabet's AI capex problem grows|Fierce Network|2026-07-22|https://www.fierce-network.com/cloud/google-cloud-surges-alphabets-ai-capex-problem-grows
- Prediction: Alphabet Will Report Google Cloud Revenue Growth Exceeding 100% on Oct. 28|The Motley Fool|2026-10-18|https://www.fool.com/investing/2026/10/18/predict-alphabet-report-google-cloud-revenue/
- Alphabet Q3 2026 Earnings Preview|Top1Markets|2026-10-21|https://www.top1markets.com/news/alphabet-q3-2026-earnings-preview-cloud-capex
- 廣達 9 月營收年增 77% Q3 首破 1.1 兆、Vera Rubin 明年 Q1 放量|財報狗|2026-10-08|https://statementdog.com/news/17848
- 上市公司每月營業收入彙總表|證交所 OpenAPI|2026-10-17|https://openapi.twse.com.tw/v1/opendata/t187ap05_L
- 廣達、台光電公司頁|研值 Value Ledger|2026-10-21|https://valueledger.co/company/2382.html
- Microsoft Neocloud Deals Cross $60 Billion in AI Spending Frenzy|Data Center Knowledge|2025-11-05|https://www.datacenterknowledge.com/ai-data-centers/microsoft-neocloud-deals-cross-60-billion-in-ai-spending-frenzy