
默沙東最有意思的一場防守,未必發生在新藥實驗室裡,也可能發生在醫院的治療椅旁。
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
今年8月公布的第二季財報,給了這個故事一個可以追蹤的數字:皮下注射版KEYTRUDA QLEX,單季銷售4.63億美元。它在2025年9月獲美國FDA核准,如今已經從「給藥更快」的產品說明,走進公司的收入表。
抗癌的主角仍是pembrolizumab,也就是Keytruda裡的PD-1抗體。改變的是交付方式:原本約30分鐘的靜脈輸注,換成依療程約1或2分鐘的皮下注射,由醫療人員給藥。
這是注射時間,不是病人兩分鐘就能完成整次看診。但光是把一項成熟治療從輸液架搬到針筒,為什麼就值得默沙東如此用力?
因為藥王要守住的,不只有分子,也有醫院每天怎麼使用它。
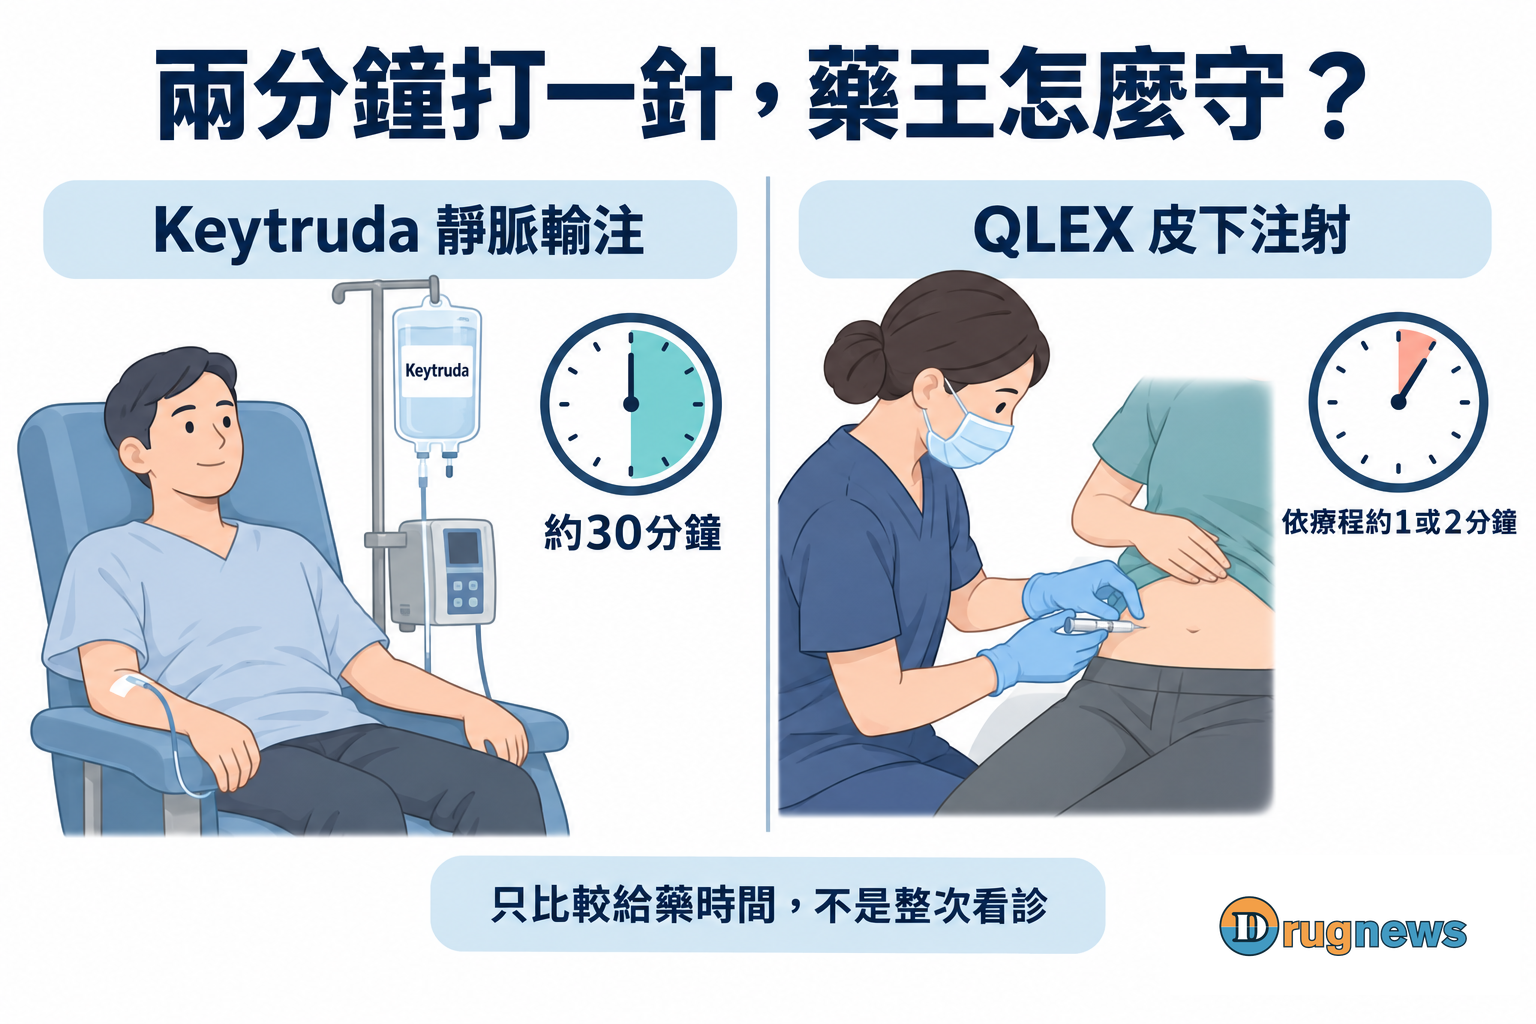
圖1|依療程約1或2分鐘是QLEX的注射時間,不是完整看診時間;兩種產品的抗癌主成分皆為pembrolizumab。
抗癌引擎沒換,先把運送方式改了
Keytruda是免疫檢查點抑制劑。T細胞表面的PD-1,原本參與抑制免疫反應;腫瘤可以利用這條路徑,讓攻擊自己的免疫細胞受到牽制。Pembrolizumab阻斷這個訊號,讓抗腫瘤免疫反應有機會重新發揮。
QLEX沒有把這個抗癌機制換掉。它多帶了一個幫忙送藥的角色:berahyaluronidase alfa,一種玻尿酸酶。
皮下組織不是空袋子。細胞外有由多種成分構成的網絡,玻尿酸就是其中之一。這種酶會暫時、局部拆解玻尿酸,增加組織通透性,讓較大體積的藥液容易擴散。可以把它想成先替藥液鬆開局部通道,而不是另外派一支抗癌部隊。
這個區別很重要。QLEX要解決的是「原本有效的抗體,能不能用另一條路徑可靠地送進體內」,不是再找一個治癌靶點。
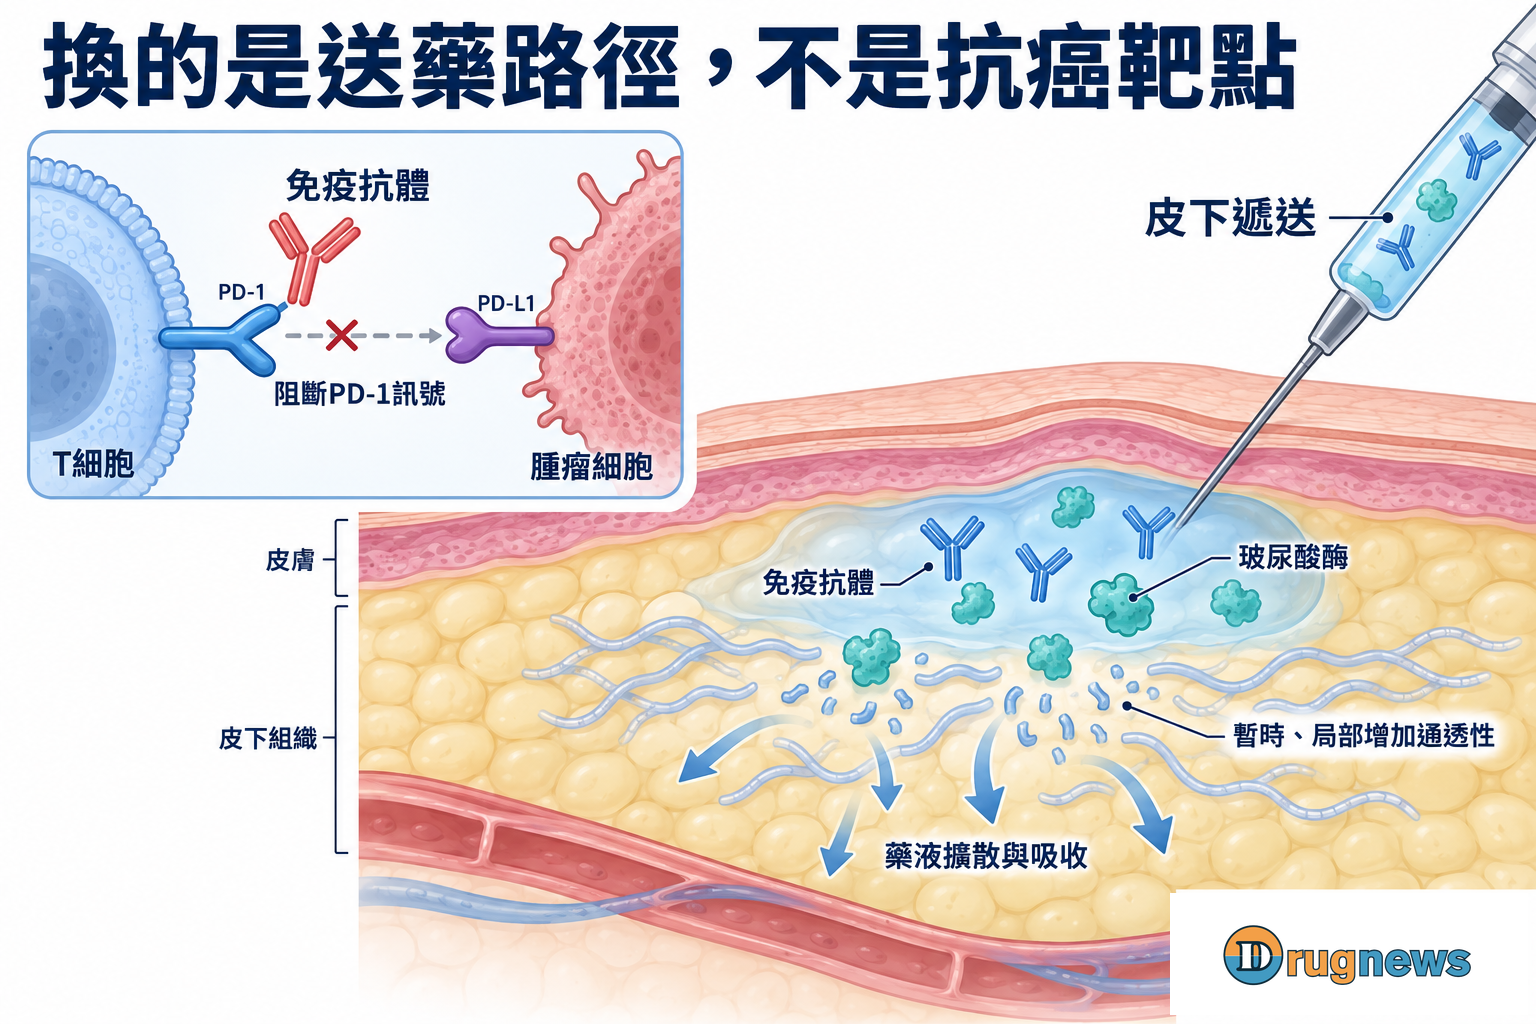
圖2|抗體阻斷PD-1路徑;玻尿酸酶暫時、局部增加皮下組織通透性,協助藥液擴散與吸收。機制示意,不按比例。
從靜脈直接進入血液,換成先注入皮下,再被吸收,藥物進入身體的方式不同。看起來只是換一針,背後卻得重新處理製劑、吸收、劑量與交付的一致性。
例如六週療程的關鍵比較試驗,皮下組使用790毫克pembrolizumab,靜脈組使用400毫克。較大的皮下劑量不是「抗癌火力加倍」;兩條給藥路徑的吸收條件不同,要比較的是最後形成的體內暴露,而不是針筒上誰的毫克數較大。
這正是製劑工程的含金量:使用者看到的是操作變簡單,開發者得把這個簡單,建立在可靠且可重複的藥物交付上。便利不是省略驗證,而是把複雜留在產品後面。
因此,核准依據中的377人肺癌試驗,主要看的是藥物暴露量:一段時間內,身體接觸到多少藥,以及下一次給藥前還剩多少。這分別對應AUC和谷濃度,不是兩個用來裝飾文章的縮寫。
試驗達到預設的藥物動力學可比門檻;療效則以描述性方式觀察,沒有看到PFS或OS的明顯差異。這些結果支持給藥路徑的轉換,並不是宣告兩分鐘版本治癌更強。
對病人而言,治療價值不只存在於腫瘤縮小的百分比。若能維持既有治療的作用,少一段輸注、少一次找靜脈的麻煩,也可能是很具體的改善。
省下時間的人,和決定採用的人,不一定是同一個
我們4月寫〈默沙東還能再造一個腫瘤帝國嗎?〉時,追的是Keytruda之後,哪個新引擎能接棒。QLEX問的卻是另一件事:在接棒藥物長出來以前,眼前這支主力產品,能不能先變得更容易被使用?
它的想像空間不必從一張遙遠的峰值銷售表開始。先看一間每天排滿治療的診所:病人等待、護理人員操作、輸注椅占用,每一項都在消耗容量。
若一個合適的治療環節能縮短,醫院便有機會把時間還給病人,或重新安排有限的服務容量。這是交付方式的價值;實際能省多少,仍要放進當地流程計算。
但癌症療程不是一張單獨的Keytruda處方。若同一天還要打化療,病人本來就得坐在輸注椅上,將其中一項改成皮下注射,整個上午未必跟著縮成幾分鐘。
相反地,對不需要同日靜脈治療、又適合這項產品的人,路徑轉換可能更有感。不同療程的價值不能平均算,這也讓「哪些病人先轉換」比「所有人都會轉換」更值得研究。
治療椅是一種容量,不是一個只要空出來就自動變現的數字。省下時間之後,是否有更多病人能接受服務?人員、藥局與其他檢查,會不會仍是瓶頸?這些問題決定方便能否長成醫院願意採用的理由。
病人喜歡快,醫療團隊希望流程順,支付方則會問整次治療花多少錢。三者利益有機會重疊,卻不是天然一致。
換句話說,新劑型不是拿著秒錶就能攻下市場。它要被納入院端採購、治療安排與支付條件,才算真正進入日常工作。
這裡還有一個容易被忽略的問題:誰能拿走省下來的價值?病人得到時間,醫院得到容量,藥廠希望保留處方,支付方可能希望減少費用。產品要賣得動,得有足夠強的理由讓決策者也願意轉換,而不能只讓宣傳頁上的體驗變好。
同一個「更快」,放進不同醫療系統,就可能有不同的採用速度。這是市場開發要逐一處理的工作,不是把美國核准公告翻譯一次,就完成全球商業化。
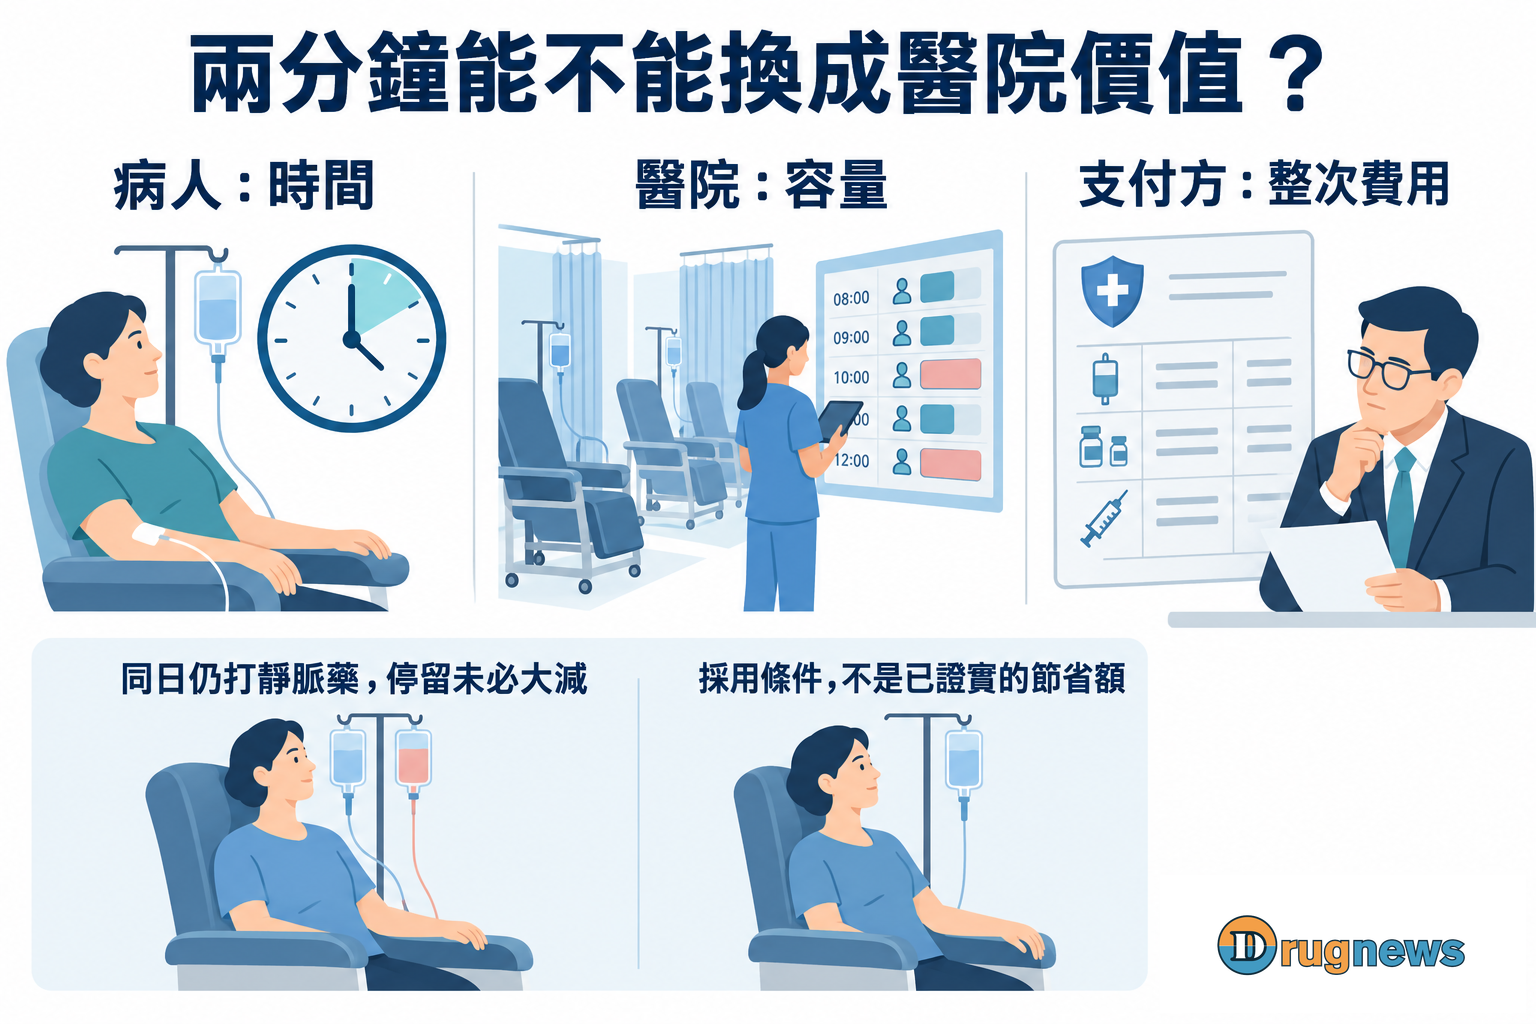
圖3|給藥更快是否轉為院端價值,取決於整次療程與工作流程;同日其他靜脈治療可能仍需停留。圖中情境不代表已實測的成本節省。
4.63億美元,究竟是哪一種成長?
財報證明QLEX已經有生意,但還需要拆開「有生意」和「多了一門生意」。
默沙東第二季披露,KEYTRUDA與QLEX合計銷售約83.66億美元,其中QLEX是4.63億美元,約占這個產品組合的5.5%。皮下版已經有可以追蹤的份量,也仍站在一個遠大於自己的既有市場旁邊。
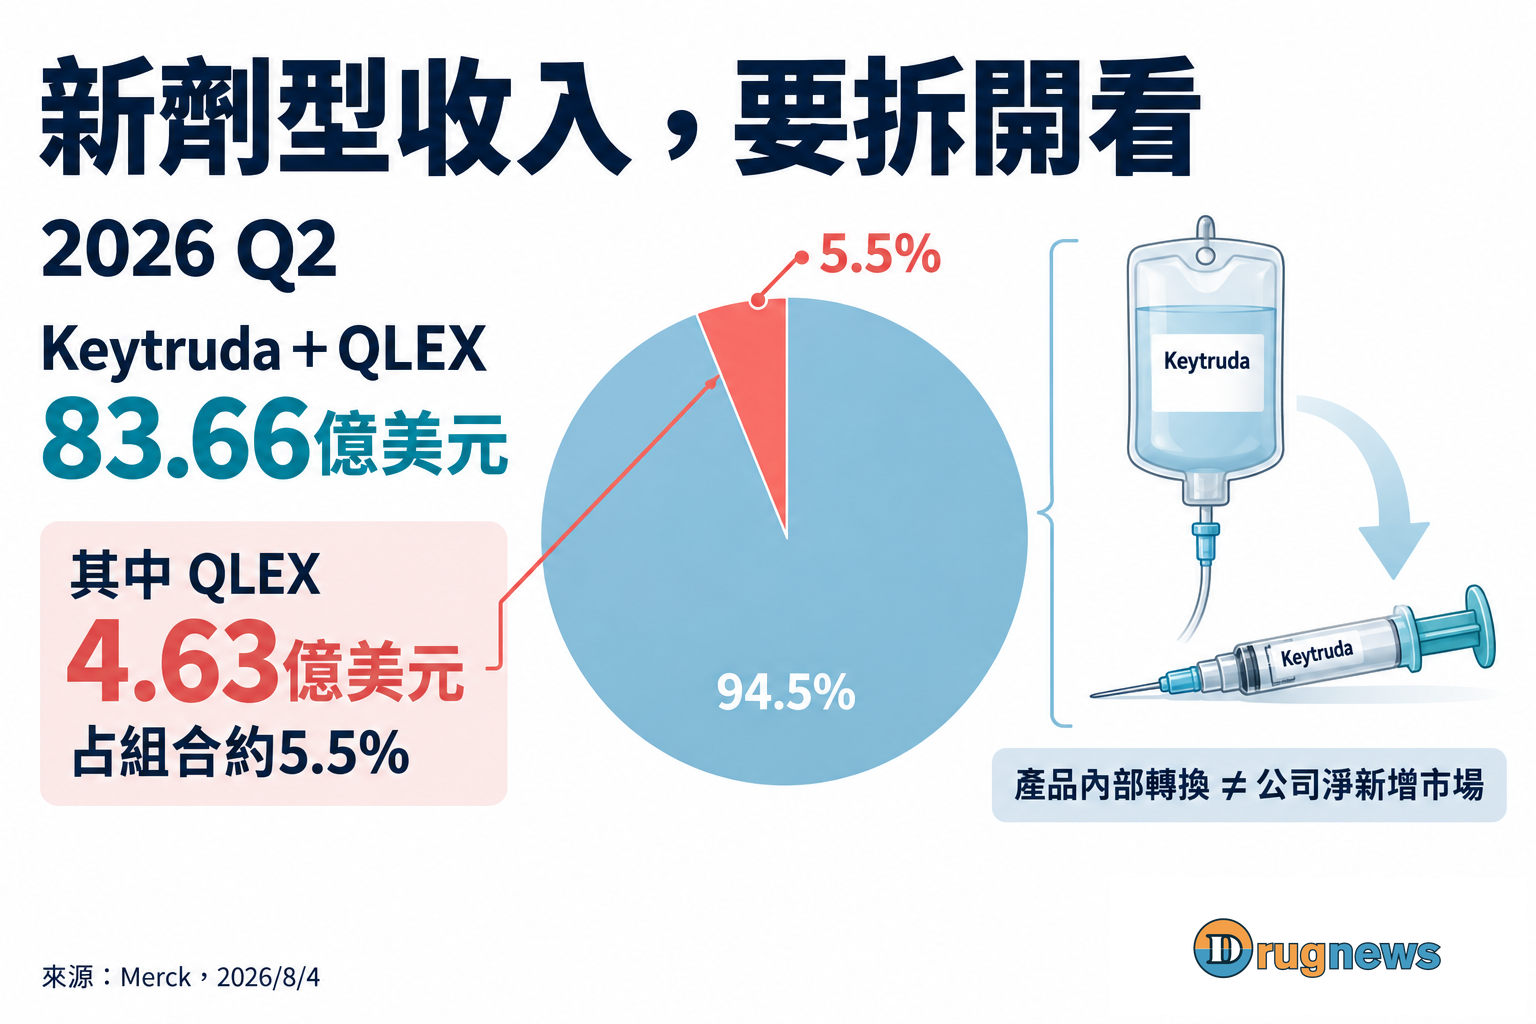
圖4|2026年第二季組合銷售83.66億美元已包含QLEX的4.63億美元。產品內部轉換不是可以重複加總的公司新增市場。來源:Merck,2026年8月4日。
假設一位原本使用靜脈版的病人改用QLEX,皮下版收入會增加,但公司並沒有因此多出另一位病人。這是產品內部轉移,不能再把它加一次,當成全公司的新增市場。
不過,對成熟大藥廠而言,轉移未必是壞事。有時目的正是趁客戶、醫師和品牌信任還在,先把一部分需求接到新的交付方式。
這和重新說服醫師相信一個陌生靶點,是不同難度的任務。QLEX可以站在pembrolizumab既有使用經驗上,提供新的操作選擇;它要建立的差異,則得讓使用者感覺得到。
投資人因此要分開看兩個問題:皮下版在同一產品組合中占多少,代表轉換進度;整個組合能留下多少收入,才更接近防守成果。只追第一個數字,容易把換包裝看成開出新市場;只追第二個,又可能看漏產品正在內部換軌。
目前披露的產品收入沒有回答全部細節。需要知道的不只是銷售額,也包括哪些使用情境轉得快、支付安排與產品經濟性。這些不是為了替好消息潑冷水,而是因為企業正在做的,正是一場客戶遷移工程。
對默沙東來說,若能把便利變成醫療團隊願意保留的工作方式,就有機會減少未來競爭只剩價格的壓力。
真正的防線,是讓新版本值得被留下來
專利懸崖的故事,常被寫成巨頭買公司、補管線、等下一個重磅產品。QLEX提醒我們,防守也可以發生在成熟產品的最後一段交付。
這並不意味新劑型讓原分子的全部專利自動延長。藥品、製劑與用途的保護範圍,以及不同市場的競爭路徑,要各自核對;本篇不靠一個新品牌名字替法律問題下結論。
更有意思的是能力的組合。默沙東有已被使用的抗癌抗體與商業通路,Alteogen提供開發及製造玻尿酸酶的能力。後者不必自己成為一家完整的腫瘤藥廠,也能介入大產品的升級。
這給產業一個很實際的啟示:有價值的技術,不一定要直接讓腫瘤縮得更多。若能解開成熟產品的交付限制,讓藥廠和醫療端都看見可用的差異,就可能成為合作版圖中的關鍵零件。
因此,評估給藥技術公司的價值,不必只問它能搭配多少種大藥。更該問,合作方是否把它放進真正上市的產品,以及這個產品的轉換速度如何。從技術選項走到被反覆使用的零件,才開始有較扎實的商業輪廓。
對QLEX而言,接下來有意思的不是把兩分鐘再喊得更大聲,而是新版本在真實療程裡,能留下多少原本可能被帶走的需求。
下一份財報裡,皮下版占比若繼續上升,我們要追問的會是:這些轉換,究竟替默沙東多留住了多少價值?
本文提供產業資訊與商業分析,不構成個別化醫療或投資建議。
資料來源
| 編號 | 來源與使用範圍 |
|---|---|
| 1 | FDA:2025年9月19日核准與377人試驗依據。 |
| 2 | Merck:2025年9月19日QLEX核准公告。 |
| 3 | Merck:2026年8月4日第二季財報。 |
| 4 | DailyMed:QLEX仿單,作用機制及藥物動力學,本文使用第12節機制與給藥暴露資訊,非用藥操作指引。 |
| 5 | Drugnews:2026年4月2日〈默沙東還能再造一個腫瘤帝國嗎?〉,僅承接舊研究問題,不以舊稿取代本次原始來源。 |
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈兩分鐘打一針,默沙東怎麼留住藥王?〉,Drugnews|藥時事,2026/10/12,https://drugnews.com.tw/articles/2026-10-12-keytruda-qlex-subcutaneous-delivery-value.html