
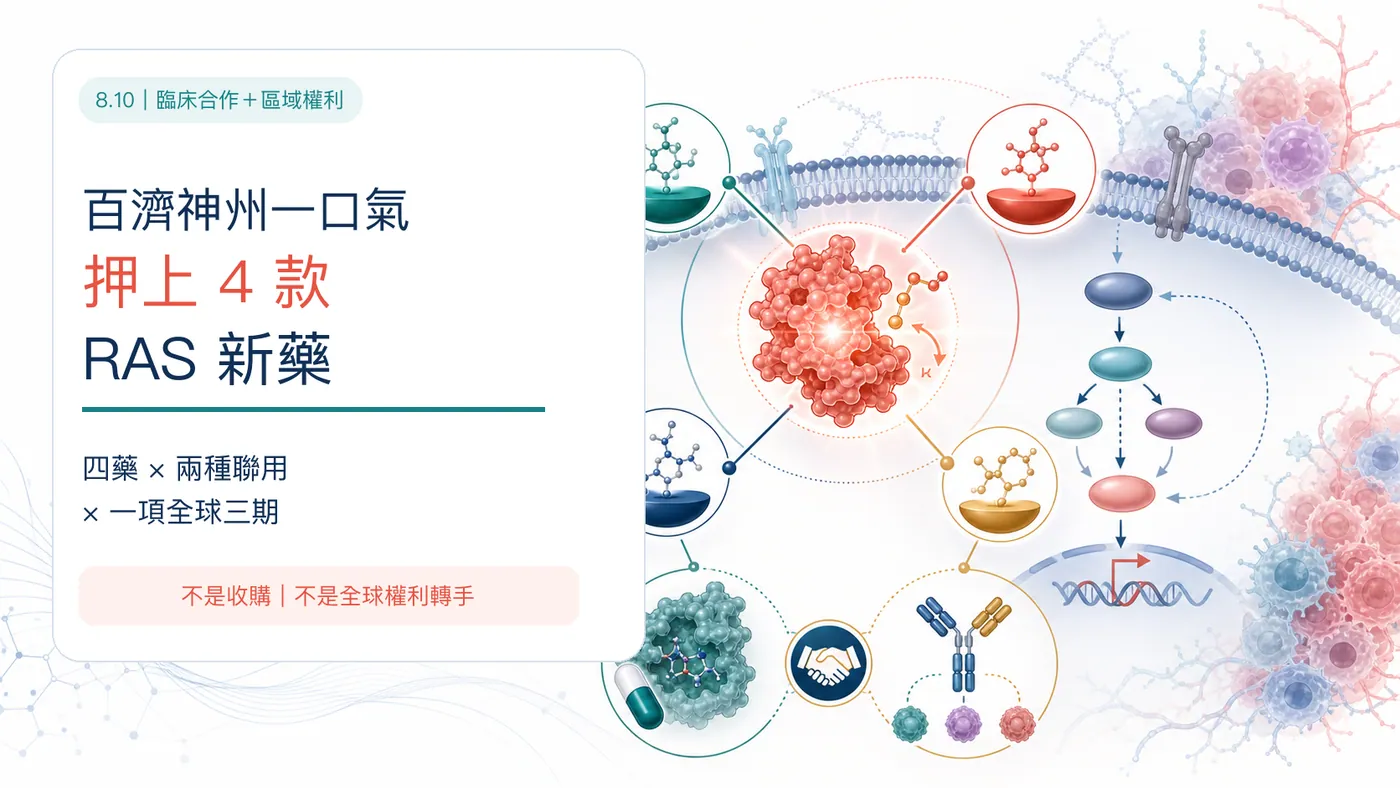
百濟神州一口氣押上 4 款 RAS 新藥
百濟神州一次接進四款成熟度不同的 RAS(ON) 資產、兩條候選聯用路線與一項全球註冊三期。真正值得追的不是四藥相加,而是區域權利、開發分工與選擇權如何替雙方搶時間。
12 / 237 篇
百濟神州一次接進四款成熟度不同的 RAS(ON) 資產、兩條候選聯用路線與一項全球註冊三期。真正值得追的不是四藥相加,而是區域權利、開發分工與選擇權如何替雙方搶時間。
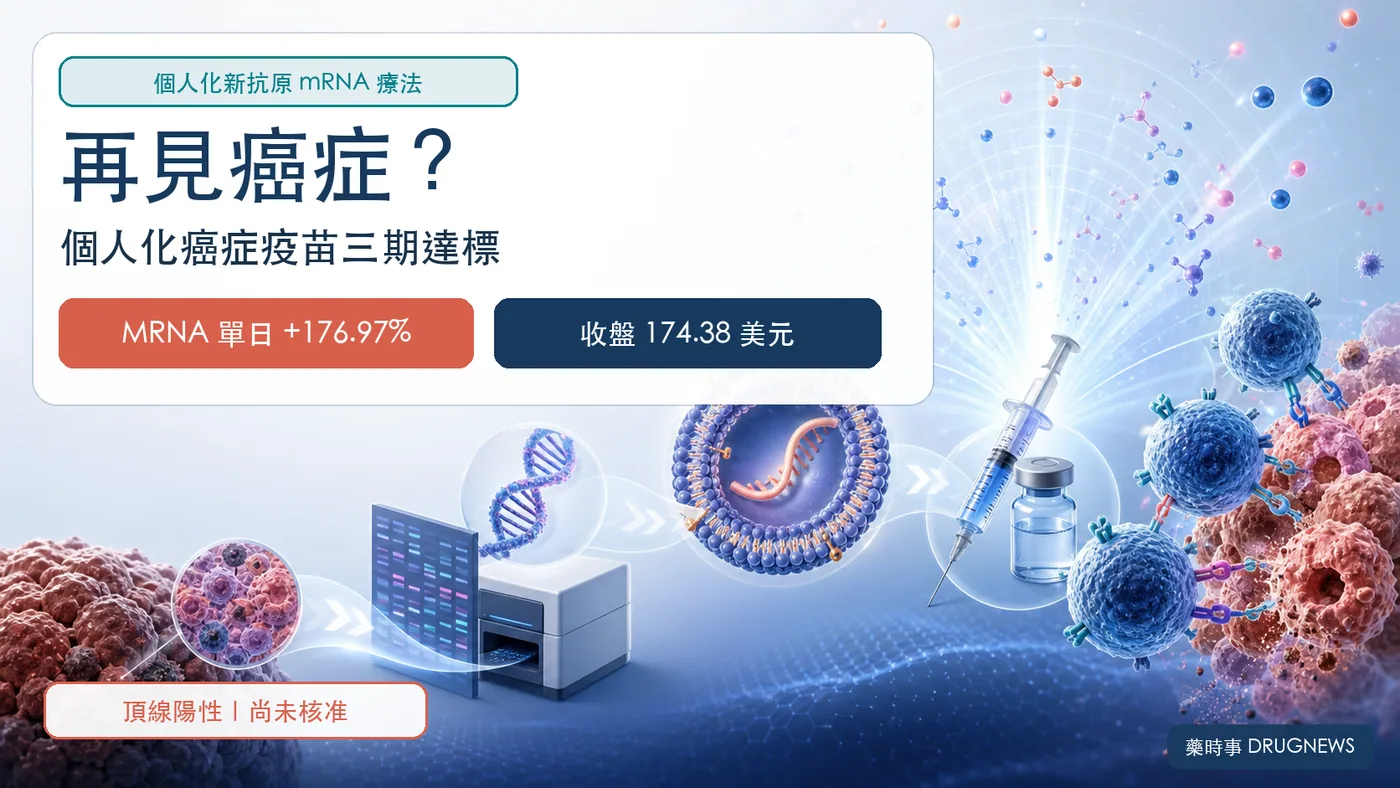
INTerpath-001 第三期頂線結果讓莫德納股價單日上漲 176.97%。真正被重新估價的,不只是一款黑色素瘤療法,而是個人化設計、製造、質控與臨床交付能否成為可擴張的平台。
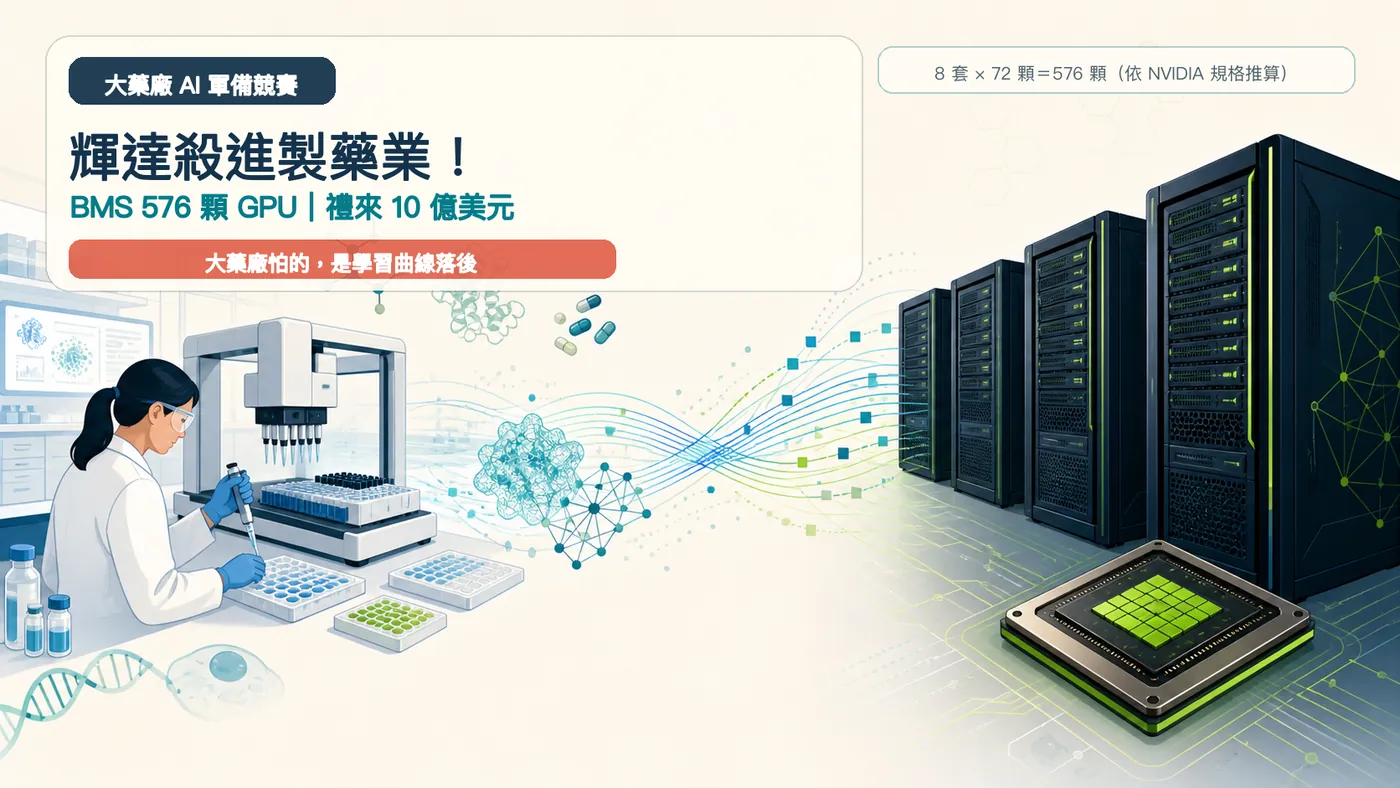
BMS 準備部署依 NVIDIA 規格推算共 576 顆 Rubin GPU,禮來與 NVIDIA 五年共同投入上限 10 億美元;真正的競爭不只在算力,而在能否把專有資料、濕實驗與臨床證據接成研發閉環。

Skyrizi 2026 年第二季收入達 55.05 億美元,距 Humira 的歷史單季高點只差 7,400 萬美元;真正的接班考驗,是療效、治療負擔、多適應症與支付能力能否一起延續。
Tirzepatide 讓禮來同時吃下糖尿病與減重兩個大市場,但收入集中、價格壓力與下一代產品接班,才是市場真正該看的投資問題。

Iovance 的 Amtagvi 第二季營收明顯反彈,但真正要驗證的不是 TIL 是否有療效,而是個人化細胞療法能否被做成可複製、可支付、可放大的醫療服務。

Pfizer、Roche 與 Amgen 同步清理缺乏差異化的肥胖症管線,顯示 GLP-1 下半場的門檻已從「有藥可做」升高為療效、安全、便利性與商業化能力的全面競爭。

GSK 約 20 億美元收購 BELLUS Health 後,camlipixant 的 CALM-1 達標、CALM-2 卻未能複製。這場第三期落差揭示:二期訊號、患者感受與可重現性必須一起過關。
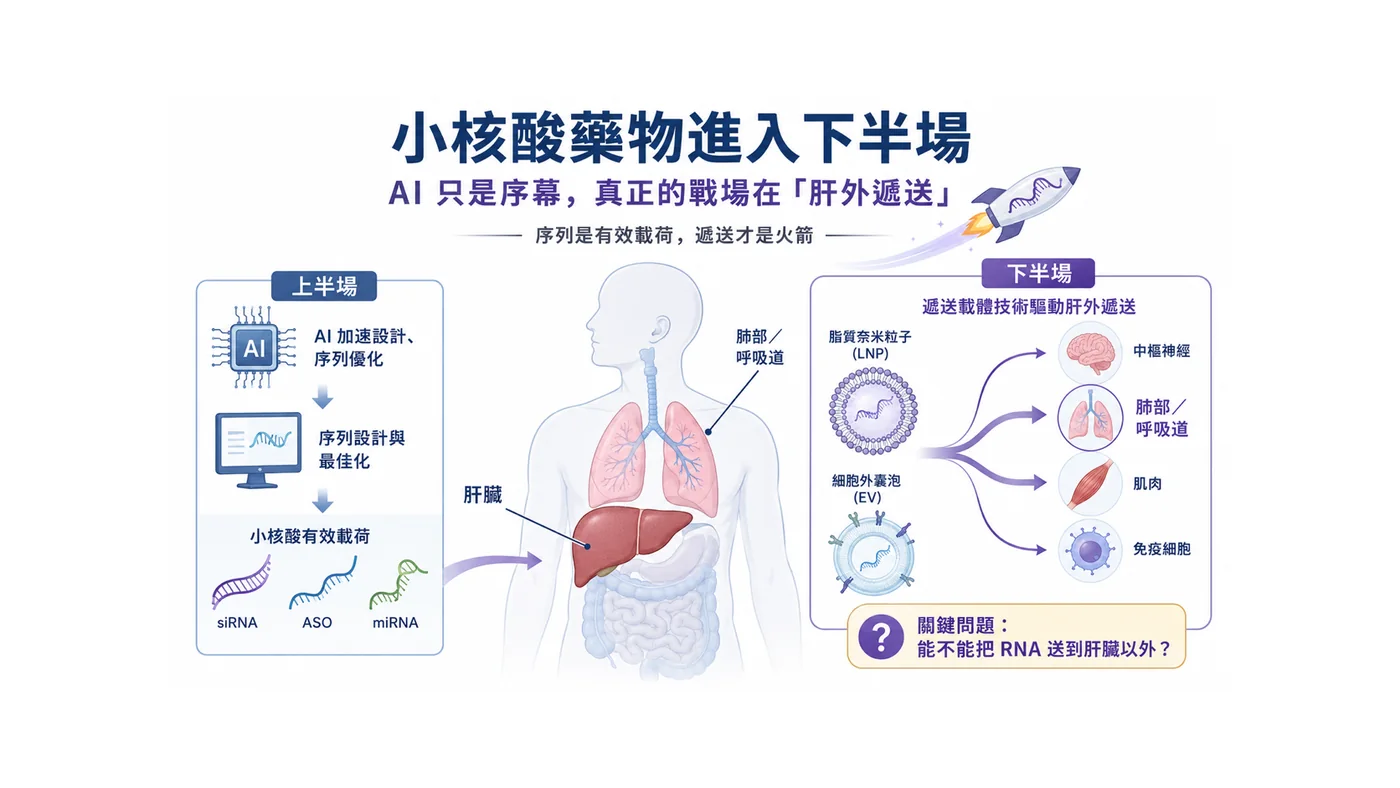
小核酸藥物的競爭正從 RNA 序列設計走向肝外遞送;智新生技以 EV 與 LNP 平台切入肺部與呼吸道,挑戰小核酸下半場最值錢的問題:能否真正抵達病灶。
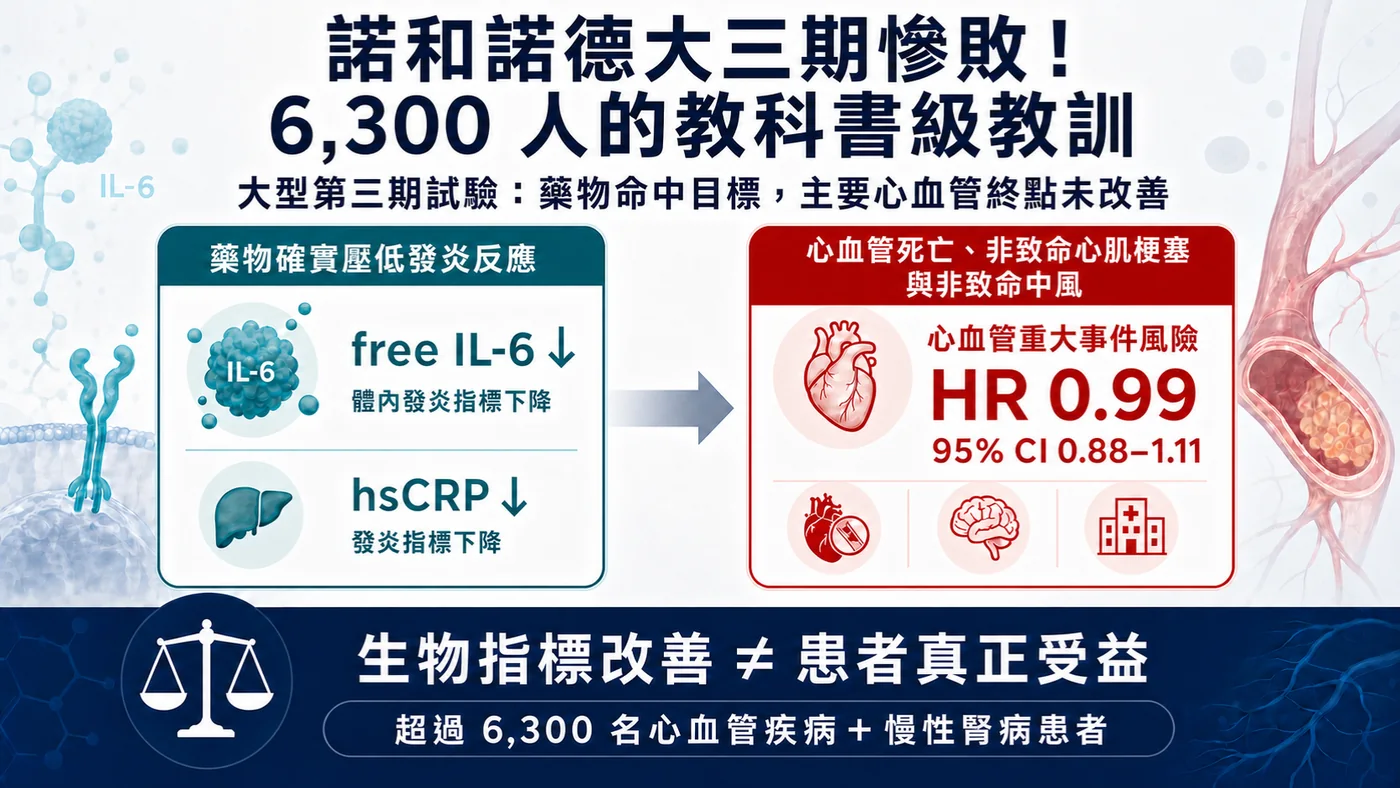
ZEUS 超過 6,300 人卻交出 HR 0.99:ziltivekimab 壓低 free IL-6 與 hsCRP,卻沒有證明能降低三點 MACE。這不是抗發炎假說死亡,而是 biomarker 不能替患者硬終點預支成功。

美國以 Bio Genesis Mission 串起超算、生醫資料、AI 代理、自動化實驗、臨床與監管能力;真正的成敗不在模型口號,而在資料治理、實驗重現與患者轉譯能否形成閉環。
Chidamide以pMMR大腸癌44% ORR與黑色素瘤第三期PFS達標,重新降低HDAC抑制劑的類別風險;安邦ABT-301接下來必須用治療窗口、三聯可組合性與人體免疫機轉,證明資產差異。