13 億美元,現金,簽約就付。
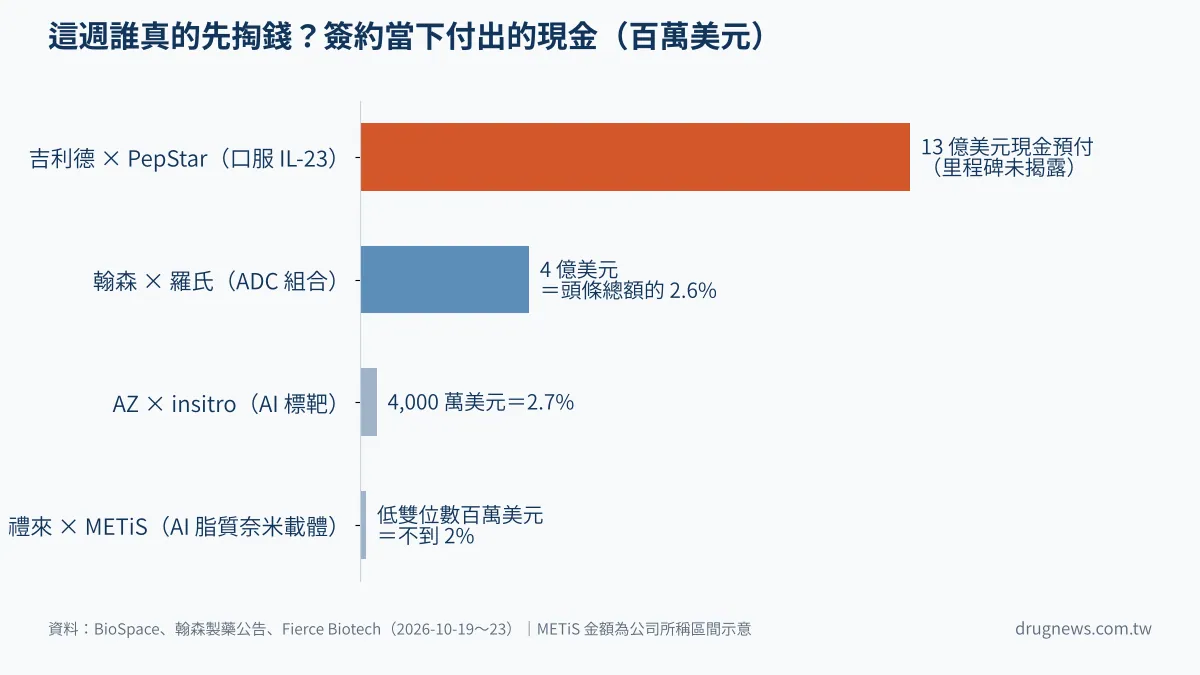
這是吉利德(Gilead)10 月 23 日為一顆中國口服新藥開出的價碼。同一週,中國翰森製藥和羅氏簽下頭條超過 155 億美元的 ADC 合作,簽約當下拿到的現金是 4 億美元。
兩筆都是中國藥廠的授權案,一筆先拿到錢,一筆先拿到頭條。這一週的全球醫藥大事,我們用同一把尺來看:簽約當下,買方到底掏出多少現金。
這是藥時事每週一的「全球醫藥交易週報」。每件事先講發生什麼,再講我們的看法。
01|吉利德:13 億美元全付現,買一顆口服 IL-23 藥
發生什麼:10 月 23 日,吉利德宣布以 13 億美元現金預付,取得中國未上市藥廠 PepStar 的 HCXT-2001。這是一顆口服的環狀胜肽,阻斷 IL-23 受體,先做發炎性腸道疾病(IBD),之後還想做乾癬。交易預計本季底完成,里程碑與權利金沒有揭露(BioSpace,2026-10-23)。
藥時事看法:IL-23 是免疫科最賺錢的路線之一,艾伯維的 Skyrizi 就走這條路,但它是打針。打針的位置已經很擠,下一場比的是能不能用吃的。嬌生與 Protagonist 的口服 IL-23 受體胜肽 icotrokinra 已經在乾癬做完三期,跑在最前面。
吉利德一次付 13 億美元現金,代表它買的是一張現成的入場券,不是一個平台的可能性。它手上還有 IBD 二期藥 emvistegrast,吉利德醫療長 Dietmar Berger 說 HCXT-2001 可以單用,也可以和它合併。
對中國藥廠來說,這筆交易的分量在付款結構。過去常見的是頭條很大、首付很小;這一次,錢在簽約時就到位。
02|翰森 × 羅氏:155 億美元的頭條,首付 2.6%
發生什麼:10 月 19 日,翰森製藥公告與羅氏簽下 ADC(抗體藥物複合體)產品組合的策略合作與授權。首付 4 億美元,一週年再付 1.1 億美元,里程碑逾 150 億美元,合計超過 155 億美元(翰森製藥公告,2026-10-19)。
藥時事看法:首付加一週年付款共 5.1 億美元,約是頭條總額的 3.3%。大部分的錢要等臨床成功、上市、銷售達標才會付。羅氏買的是一組選擇權:先少付,看結果再加碼。這筆交易的完整拆解,我們這週會刊出。
03|禮來 × METiS:11 億美元買「把藥送到對的地方」
發生什麼:10 月 19 日,禮來和香港的 METiS 簽約,取得它用 AI 設計脂質奈米顆粒(LNP)的平台 AiLNP。首付是「低雙位數百萬美元」,總額最高 11 億美元,另有權利金(Fierce Biotech,2026-10-19)。
藥時事看法:首付不到總額的 2%,和本月 AZ × insitro 的 2.7% 在同一個級距。AI 平台的交易,大藥廠都先付小錢。
禮來在意的是藥送不送得到。它先前已買下基因編輯公司 Verve,也和多家做遞送技術的公司合作。RNA 藥與基因編輯藥能不能走出肝臟、用到其他器官,卡在載體;誰先把載體做出來,同一顆藥就能用在更多病人身上。
04|德國默克:13 億美元買下 Silence,換掉放血
發生什麼:10 月 19 日,德國默克(Merck KGaA)宣布以約 13 億美元現金收購英國 Silence Therapeutics,核心是治療真性紅血球增多症(PV)的 siRNA 藥 divesiran。二期 SANRECO 試驗中,88% 的病人在第 18 到 36 週不需要放血,安慰劑組是 19%。
藥時事看法:divesiran 換掉的是放血,不是台灣藥華藥的 BESREMi。降鐵藥管的是紅血球的原料,BESREMi 管的是骨髓裡的突變源頭,兩者可以疊加使用。三種藥放在同一把尺上的比較,在我們 10 月 24 日的分析裡。
05|GSK 的一週:直腸癌免開刀、B 肝有機會停藥
發生什麼:10 月 19 日,FDA 加速核准 GSK 的 Jemperli(dostarlimab)單獨用於未治療過、dMMR 或 MSI-H 的第二、三期局部晚期直腸癌。二期 AZUR-1 收了 154 位病人,追蹤中位數超過兩年,近四分之三的病人不需要手術、放療或化療(FDA,2026-10-19)。
隔天,FDA 核准 GSK 的 Hibsago(bepirovirsen),是第一個核准用於慢性 B 型肝炎的反義寡核苷酸藥。試驗中 24% 的用藥者達到可以停用原本抗病毒藥的標準,安慰劑組是 0(FDA,2026-10-20)。
藥時事看法:兩張藥證賣的都是「少做一件事」。直腸癌病人少開一次刀、保住器官;B 肝病人有機會不用終身吃藥。dMMR/MSI-H 只占局部晚期直腸癌約 3%,人數不多,但對每一位病人,都是要不要開刀、能不能保住原本器官功能的差別。B 肝在台灣是國病,Hibsago 對台灣的意義更大,我們 10 月 25 日的分析拆了它的適用條件與限制。
06|同一週,IL-23 的打針藥也在變方便
發生什麼:10 月 23 日,FDA 核准艾伯維的 Skyrizi(risankizumab)用皮下注射做克隆氏症的誘導治療(AbbVie,2026-10-23)。過去克隆氏症的誘導期要到醫院打點滴。
藥時事看法:把這則和第 01 則放在一起看。打針藥一邊變方便,口服藥一邊追上來。吉利德付出 13 億美元現金,賭的是病人最後會選吃的。
我們認為,中國藥廠的口服免疫藥會是下一批先付大錢的交易:2027 年 6 月底前,至少還會有一家全球前 20 大藥廠,以 5 億美元以上的首付,取得中國藥廠的口服免疫或代謝新藥。
13 億美元的現金,讓這一週的其他頭條都變得像選擇權。
追蹤藥時事,每天拆解一筆全球醫藥大事背後的商業邏輯;每週一,這份週報幫你整理一週的交易與藥證。
本文為產業與公司分析,不構成投資或醫療建議。
參考資料
- Gilead shops in IL-23, inking $1.3B upfront I&I deal with China's PepStar|BioSpace|2026-10-23|https://www.biospace.com/business/gilead-shops-in-il-23-inking-1-3b-upfront-i-i-deal-with-chinas-pepstar
- 翰森製藥與羅氏達成戰略合作及授權協議|翰森製藥|2026-10-19|https://www.hansoh.cn/news/news-detail-514090.htm
- Lilly partners with Hong Kong's Metis in $1.1B deal to bolster AI nanoparticle discovery|Fierce Biotech|2026-10-19|https://www.fiercebiotech.com/biotech/lilly-partners-hong-kongs-metis-11b-deal-bolster-ai-nanoparticle-discovery
- Merck KGaA, Darmstadt, Germany to Acquire Silence Therapeutics|Business Wire|2026-10-19|https://www.businesswire.com/news/home/20261019777870/en/Merck-KGaA-Darmstadt-Germany-to-Acquire-Silence-Therapeutics-Strengthening-Rare-Disease-Pipeline-with-Innovative-siRNA-Asset
- FDA Approves Immunotherapy That May Allow Certain Patients with Rectal Cancer to Avoid Chemotherapy, Radiation and Surgery|FDA|2026-10-19|https://www.fda.gov/news-events/press-announcements/fda-approves-immunotherapy-may-allow-certain-patients-rectal-cancer-avoid-chemotherapy-radiation-and
- FDA Approves First-of-Its-Kind Chronic Hepatitis B Treatment|FDA|2026-10-20|https://www.fda.gov/news-events/press-announcements/fda-approves-first-its-kind-chronic-hepatitis-b-treatment
- U.S. FDA Approves Subcutaneous Induction Regimen for AbbVie's SKYRIZI for Adults With Moderately to Severely Active Crohn's Disease|AbbVie(PR Newswire)|2026-10-23
分享這篇分析
把這篇文章轉給關注生技醫藥、公司研究或資本市場的朋友。
引用本文
若在簡報、報告或社群討論引用,建議附上 Drugnews 原文連結。
Drugnews 編輯部,〈本週醫藥交易:吉利德先付13億美元搶口服IL-23〉,Drugnews|藥時事,2026/10/26,https://drugnews.com.tw/articles/2026-10-26-weekly-deals-gilead-pepstar-hansoh-roche.html