
文章歸檔
2026 年 8 月文章
本月共 30 篇 Drugnews 分析,依時間倒序呈現。
減重針逼瘋五星級飯店?客人吃少了,飯店靠什麼賺?
美國家戶交易研究顯示,採用 GLP-1 六個月後,雜貨支出平均下降 5.3%,高收入家庭下降 8.2%;部分高端飯店也開始測試小份餐、高蛋白、無酒精飲品與健康陪伴服務。真正的商業題目,不是客人吃少了多少,而是飯店能否把食物的量重新翻譯成服務、價格與回購。
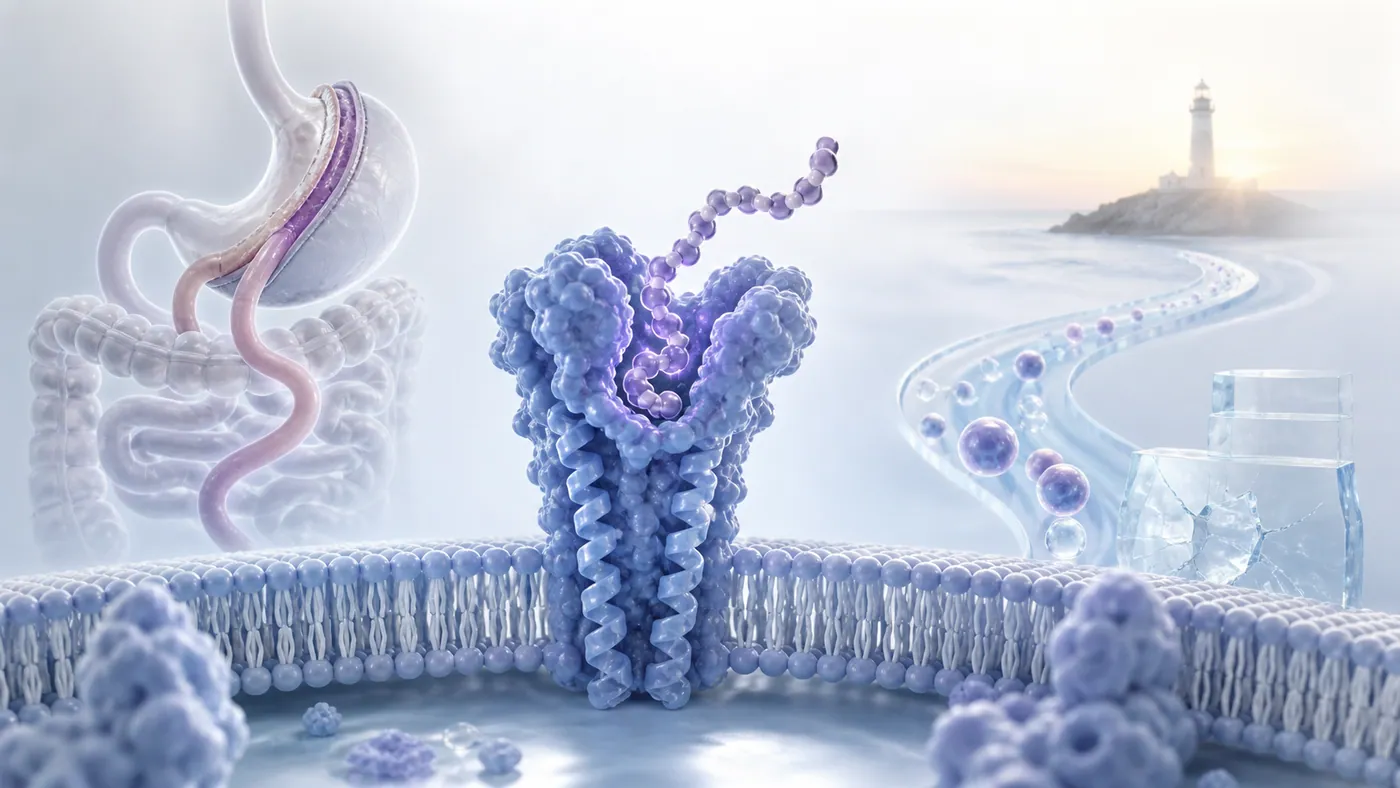
減重手術後,吃飯竟可能昏倒?一款新藥讓 Amylyx 暴漲 64%!
Amylyx 的 avexitide 在 LUCIDITY 三期試驗中,讓第二級與第三級低血糖事件合併發生率較安慰劑降低 55%,帶動股價單日上漲約 64%。本文拆解 PBH 的 GLP-1 機制、三期證據、3,510 萬美元資產收購、5 億美元募資,以及核准與商業化前仍須跨越的關卡。
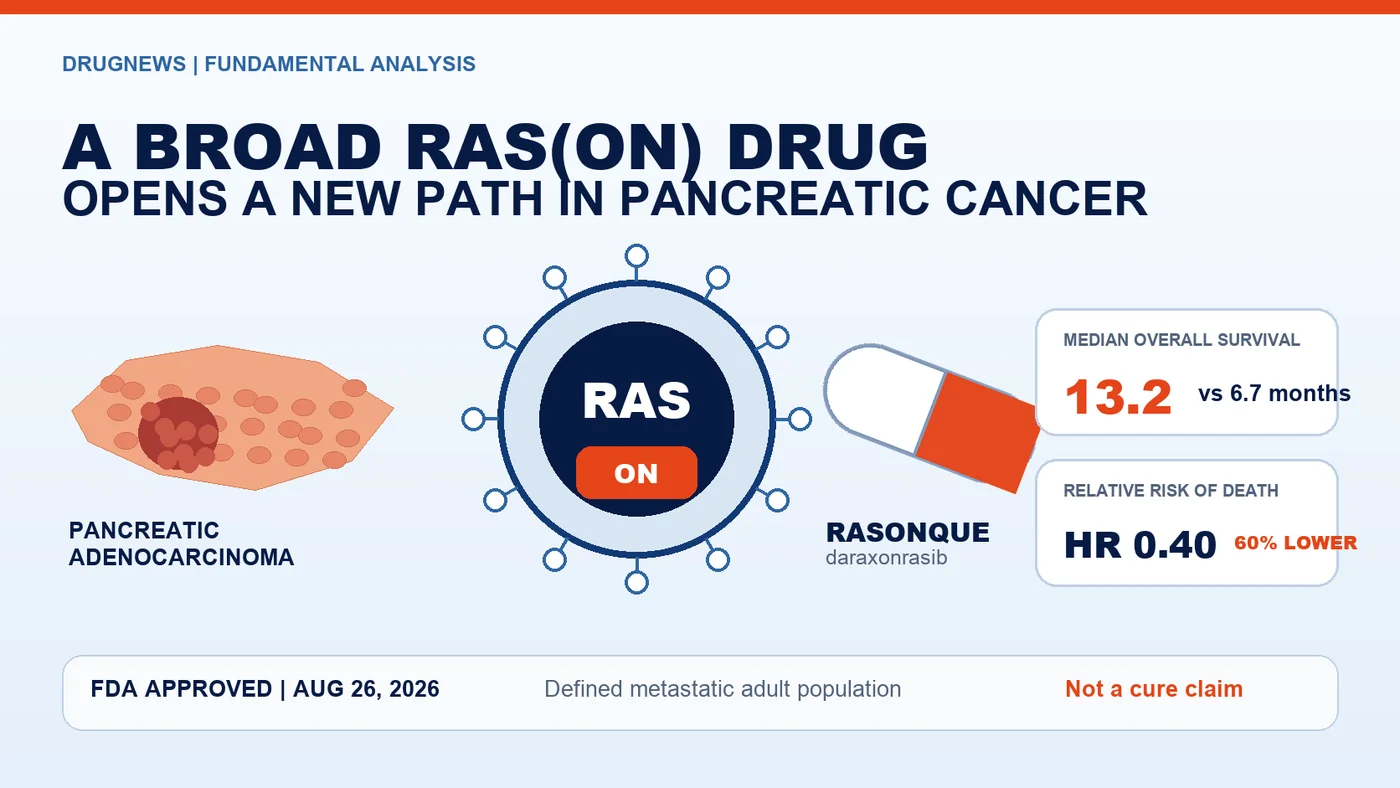
胰臟癌終於被撬開一道縫!FDA 提前 6.5 個月批准首款廣譜 RAS 新藥
FDA 提前 6.5 個月核准 Revolution Medicines 的 RASONQUE,用於特定轉移性胰臟腺癌成人。本文拆解 RASolute 302 的生存數據、RAS(ON) 技術、Revolution 十一年轉向史,以及藥證之後的定價、給付、安全性與全球商業化考驗。
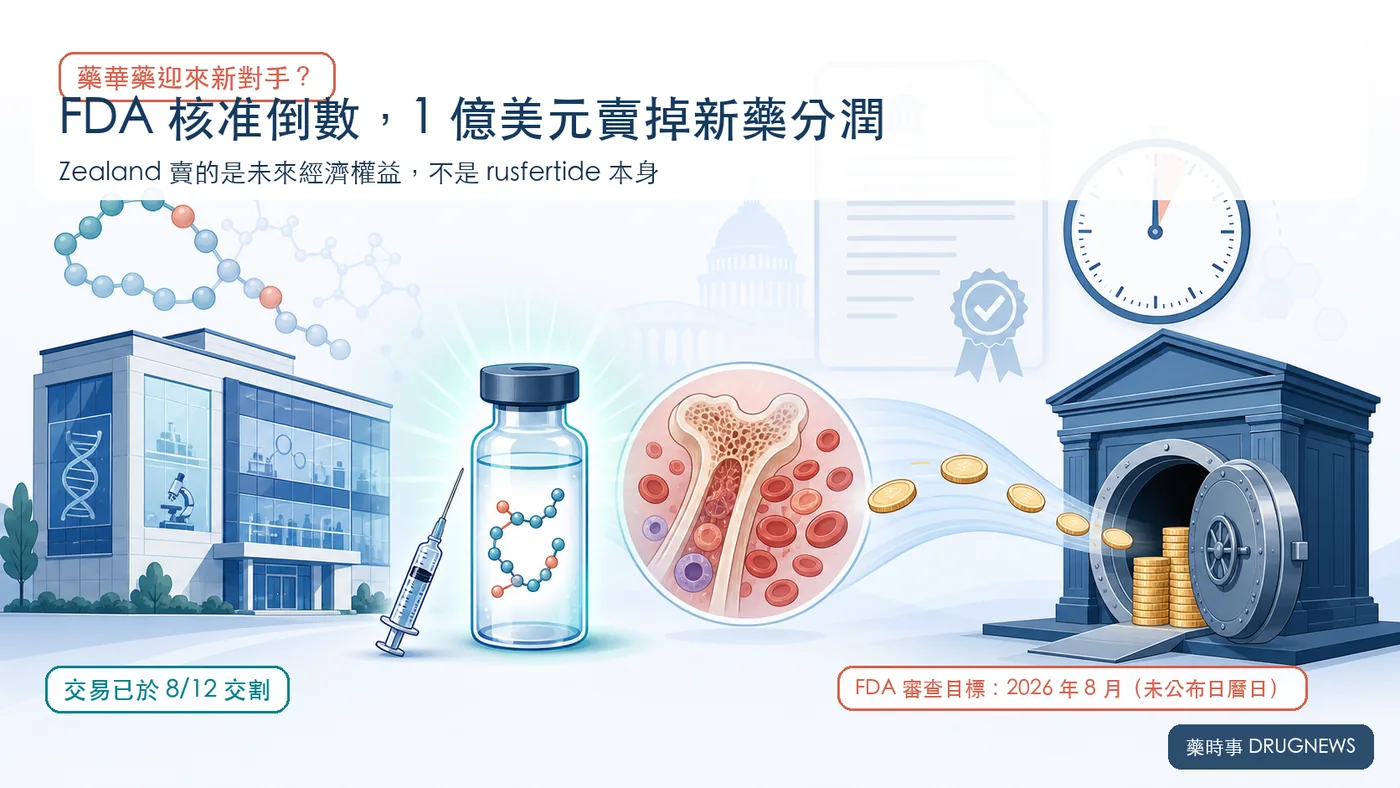
藥華藥迎新對手?1 億美元賣分潤
Zealand Pharma 以總對價 1 億美元出售 rusfertide 的里程碑與 1% 全球淨銷售權利金,交易不是出售藥物控制權。本文拆解 Zealand、Protagonist 與武田的不同經濟位置,並分析 rusfertide 對藥華藥 BESREMi 的競爭、互補與治療分層。
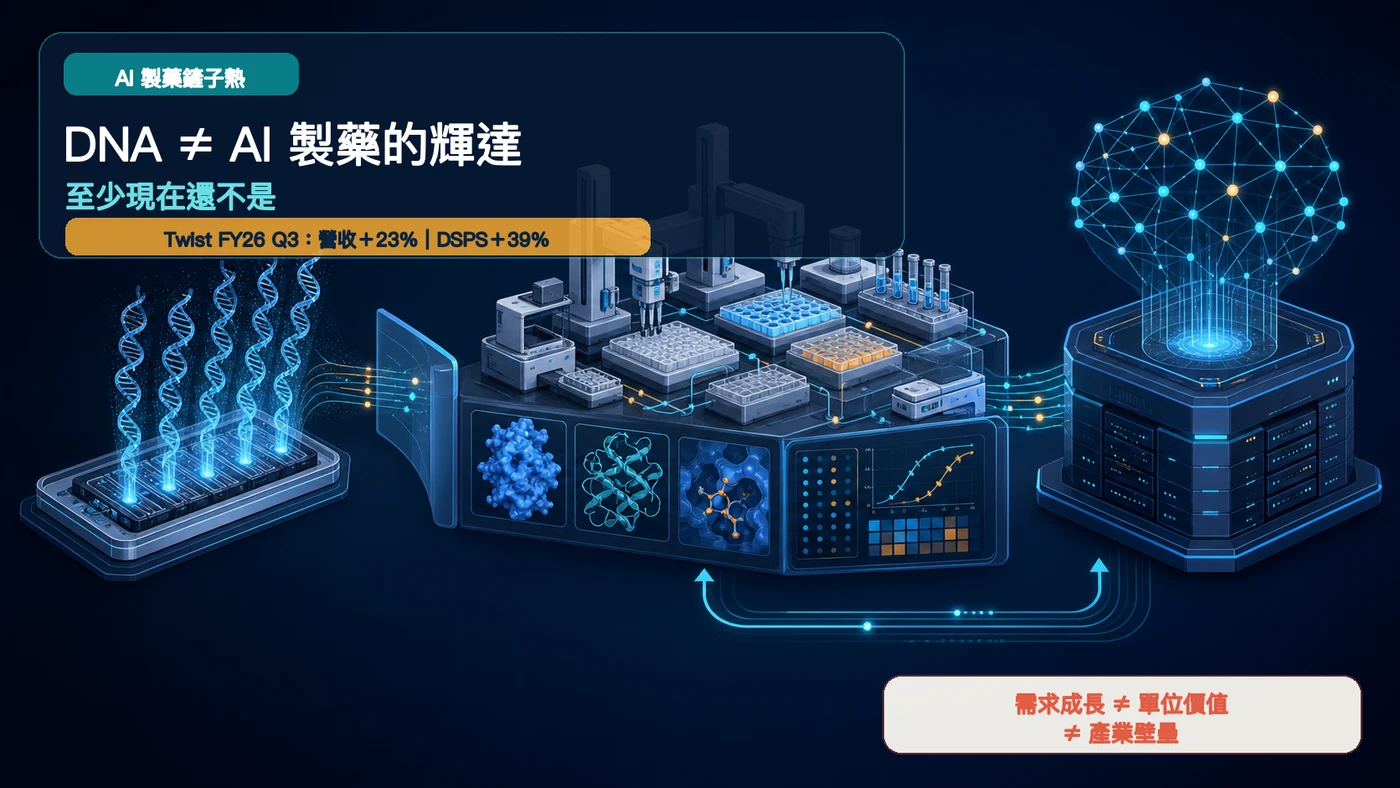
DNA 不是 AI 製藥的輝達,至少現在還不是
Twist Bioscience 的 AI 輔助藥物發現訂單與 DSPS 營收快速成長,但需求增加、單位價值與產業壁壘不是同一件事。真正稀缺的,可能不是單一 DNA 合成步驟,而是能把海量序列轉成蛋白質、功能數據並回饋模型的整座濕實驗工廠。
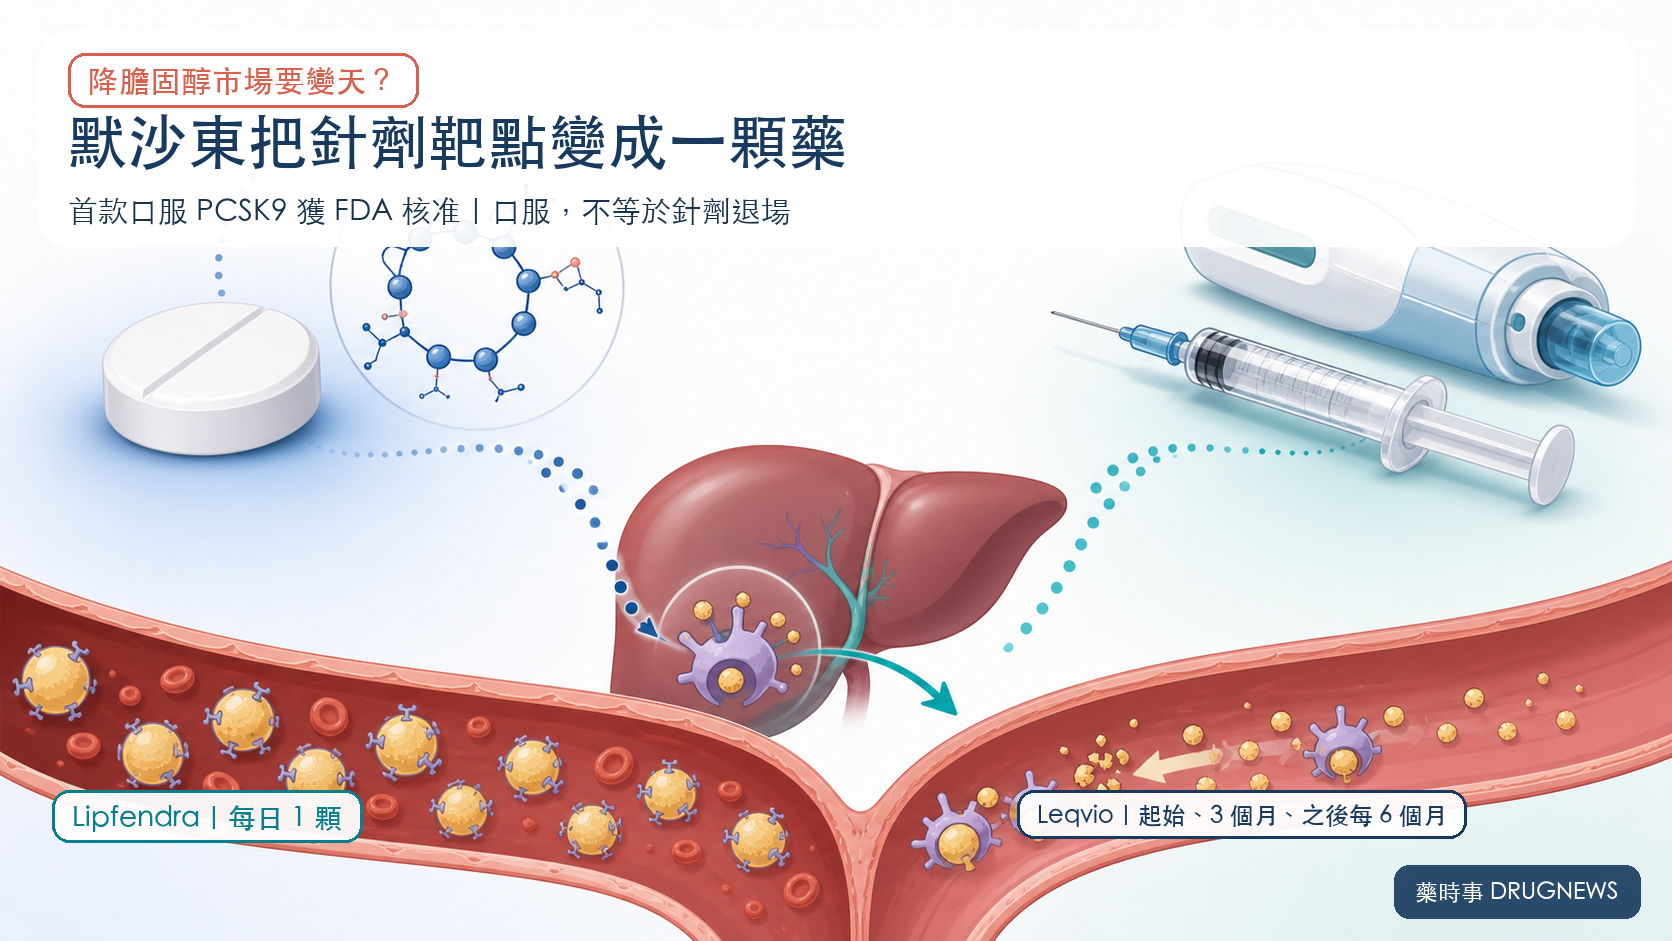
默沙東口服藥殺進「降膽固醇針」市場,誰會被搶走?
FDA 核准首款每日口服 PCSK9 抑制劑 Lipfendra,兩項第三期試驗在第 24 週降低 LDL-C 56% 與 59%。但口服不等於針劑退場:心血管硬終點、每日空腹依從性、保險准入與台灣核准,才會決定市場如何重切。
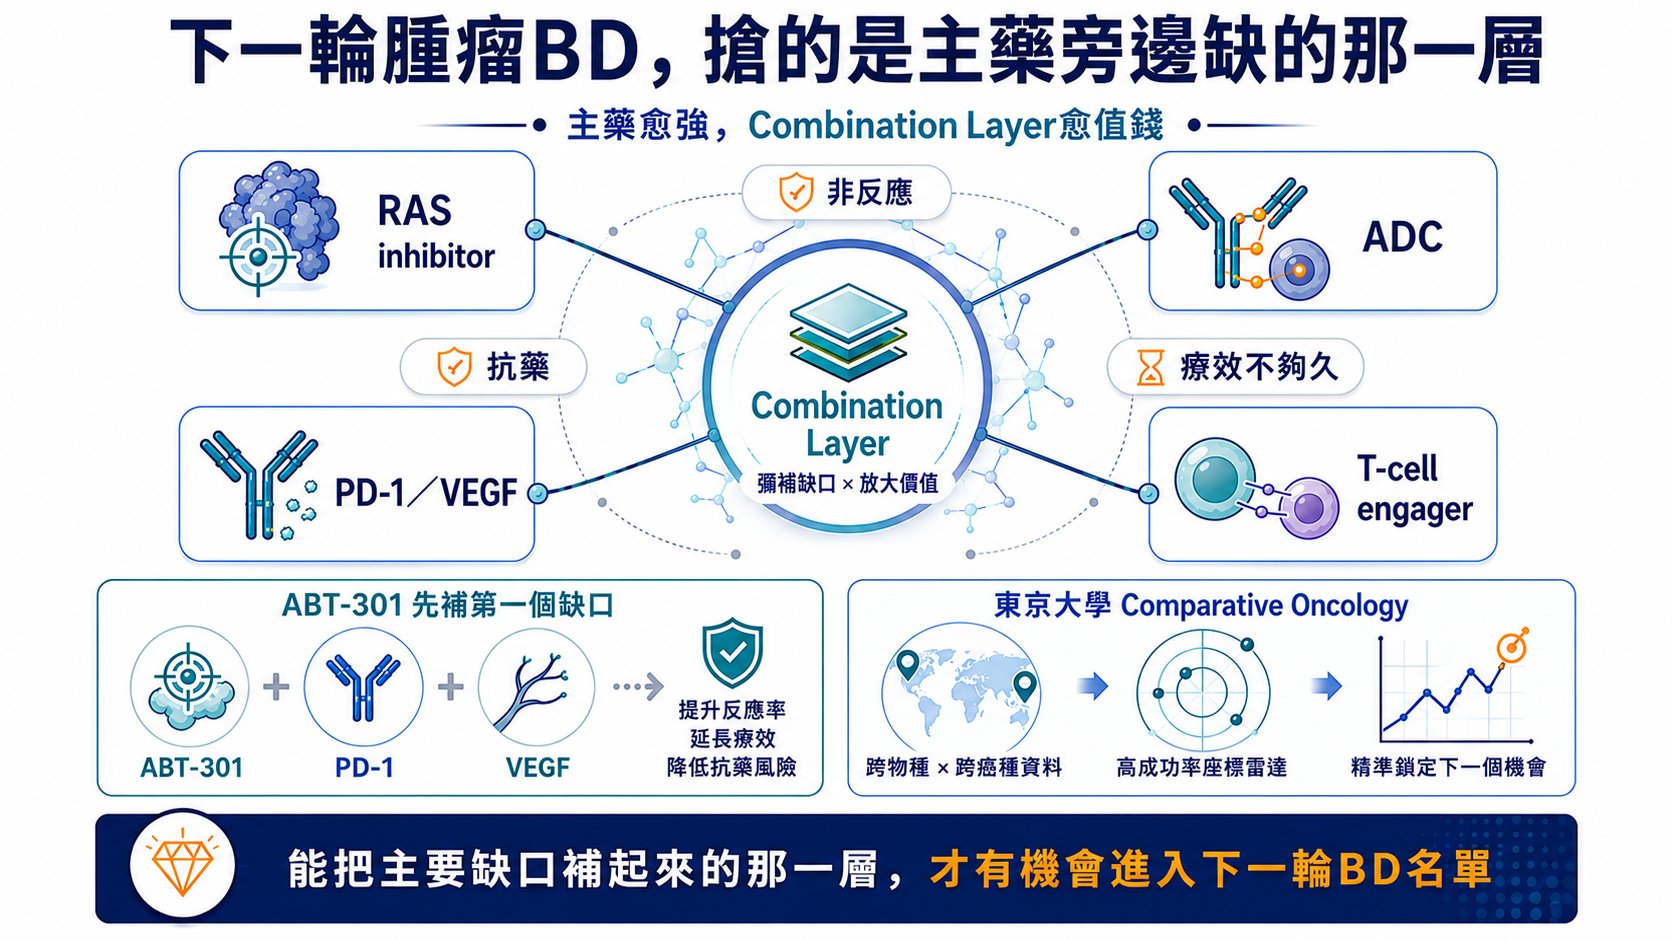
主藥越強,旁邊缺的那一層越值錢:安邦ABT-301能否進入下一輪腫瘤BD名單?
大藥廠正為主藥旁的增量療效付費。安邦ABT-301已完成Phase I,接下來由CRC三聯的療效、劑量持續性、耐久性與biomarker決定其能否走向Combination Layer與大型藥廠合作。
核藥史上最大併購:Curium 與 Lantheus 合併,改寫的不只是交易金額
6 月官網追蹤的 Curium–Lantheus 70 億美元收購傳聞,已在 8 月 3 日推進為最終合併協議:每股 102.50 美元現金加最高 12 美元 CVR,總交易價值最高約 80 億美元。真正被整合的是核素、製造、配送、診斷、治療與美國院端網絡。
Biotech 下一筆重磅併購,會落在誰身上?
2026 年的生技併購資金,正集中到臨床風險開始下降、商業價值尚未完全定價的公司。從 Alkermes、Dyne、First Tracks、Legend 到 Sail,再回看國邑與仁新,真正值得追的是人體概念驗證、平台外延、商業化距離與買方策略契合度。
百濟神州一口氣押上 4 款 RAS 新藥
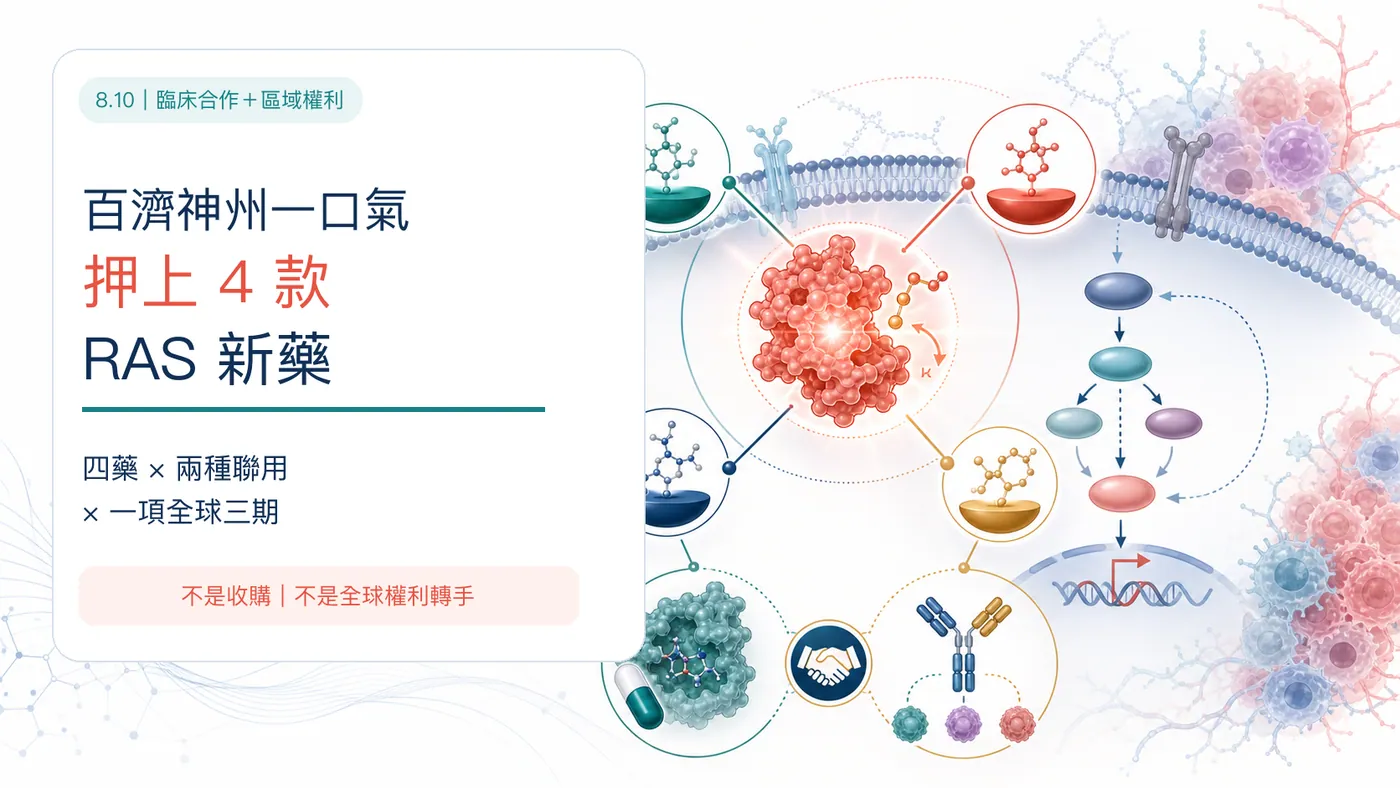
百濟神州一次接進四款成熟度不同的 RAS(ON) 資產、兩條候選聯用路線與一項全球註冊三期。真正值得追的不是四藥相加,而是區域權利、開發分工與選擇權如何替雙方搶時間。
再見癌症?癌症疫苗來了!莫德納單日暴漲176.97%
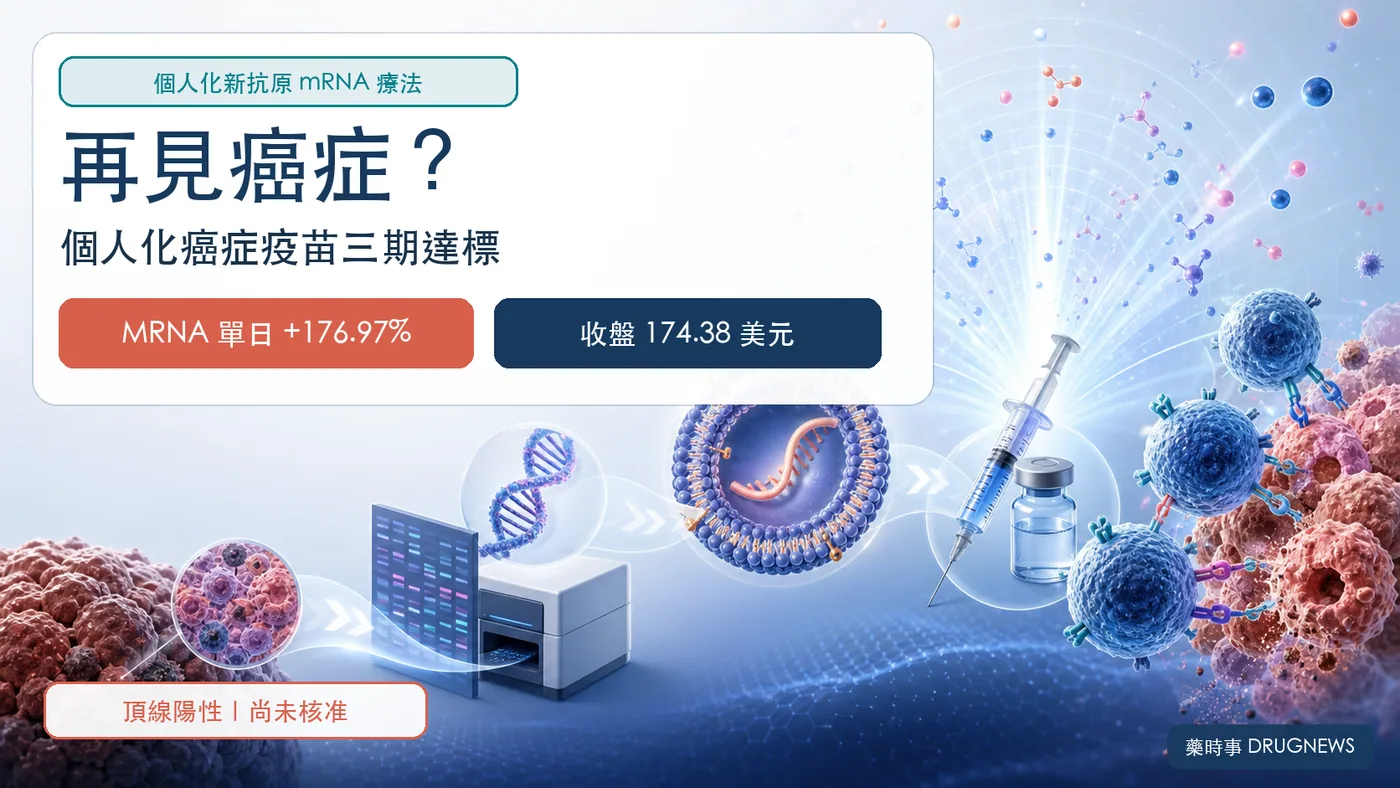
INTerpath-001 第三期頂線結果讓莫德納股價單日上漲 176.97%。真正被重新估價的,不只是一款黑色素瘤療法,而是個人化設計、製造、質控與臨床交付能否成為可擴張的平台。
輝達殺進製藥業!BMS 搶 576 顆 GPU,禮來砸 10 億美元
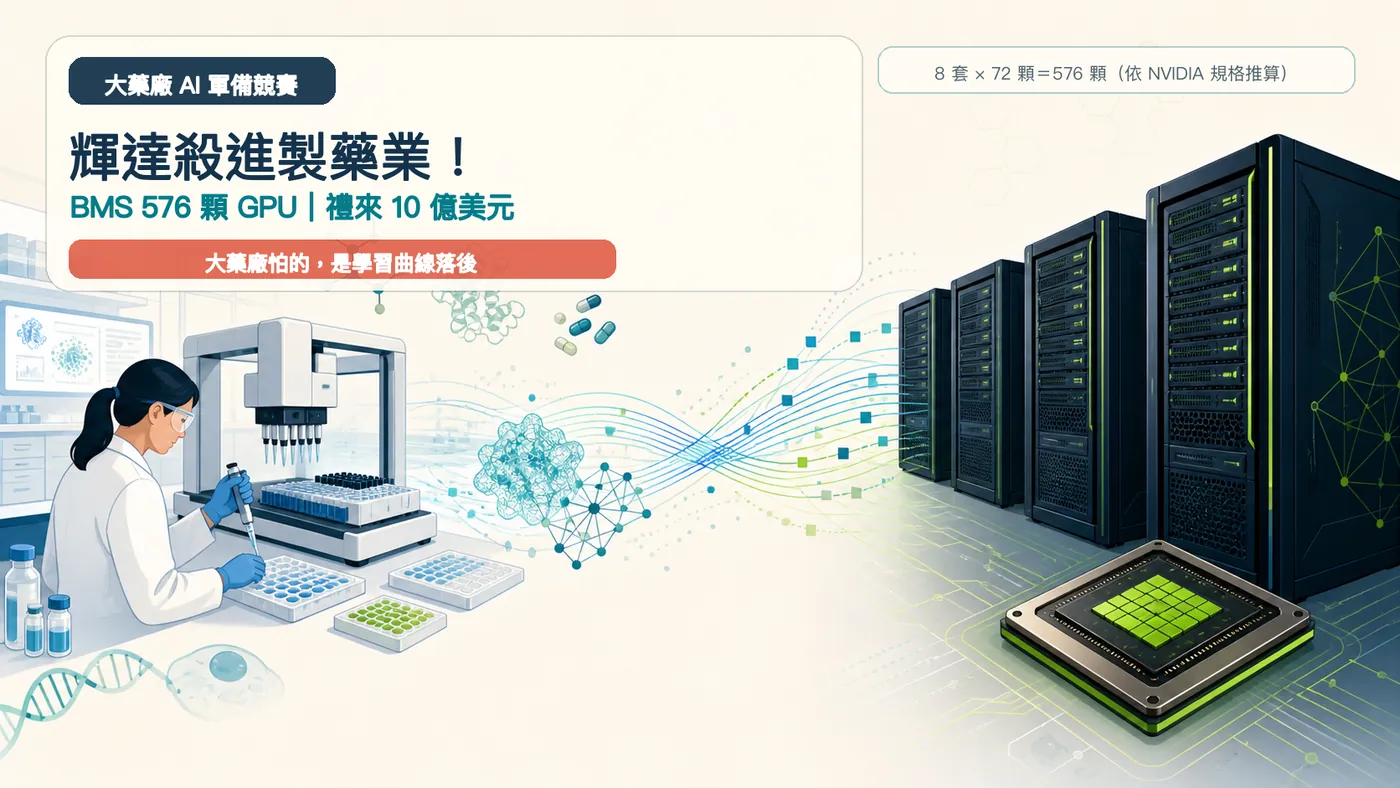
BMS 準備部署依 NVIDIA 規格推算共 576 顆 Rubin GPU,禮來與 NVIDIA 五年共同投入上限 10 億美元;真正的競爭不只在算力,而在能否把專有資料、濕實驗與臨床證據接成研發閉環。

55 億美元只差一步:Skyrizi 要接棒 Humira 當自體免疫藥王?
Skyrizi 2026 年第二季收入達 55.05 億美元,距 Humira 的歷史單季高點只差 7,400 萬美元;真正的接班考驗,是療效、治療負擔、多適應症與支付能力能否一起延續。
一季狂賣 230 億美元,禮來卻急著買下一個藥王
Tirzepatide 讓禮來同時吃下糖尿病與減重兩個大市場,但收入集中、價格壓力與下一代產品接班,才是市場真正該看的投資問題。

營收跳增 39%,還是虧了 4,700 萬美元:癌症細胞療法翻身了?
Iovance 的 Amtagvi 第二季營收明顯反彈,但真正要驗證的不是 TIL 是否有療效,而是個人化細胞療法能否被做成可複製、可支付、可放大的醫療服務。

百億美元搶來的減肥藥,輝瑞冤大頭又丟掉了?
Pfizer、Roche 與 Amgen 同步清理缺乏差異化的肥胖症管線,顯示 GLP-1 下半場的門檻已從「有藥可做」升高為療效、安全、便利性與商業化能力的全面競爭。

GSK 砸 20 億美元買止咳新藥,三期卻翻車!
GSK 約 20 億美元收購 BELLUS Health 後,camlipixant 的 CALM-1 達標、CALM-2 卻未能複製。這場第三期落差揭示:二期訊號、患者感受與可重現性必須一起過關。
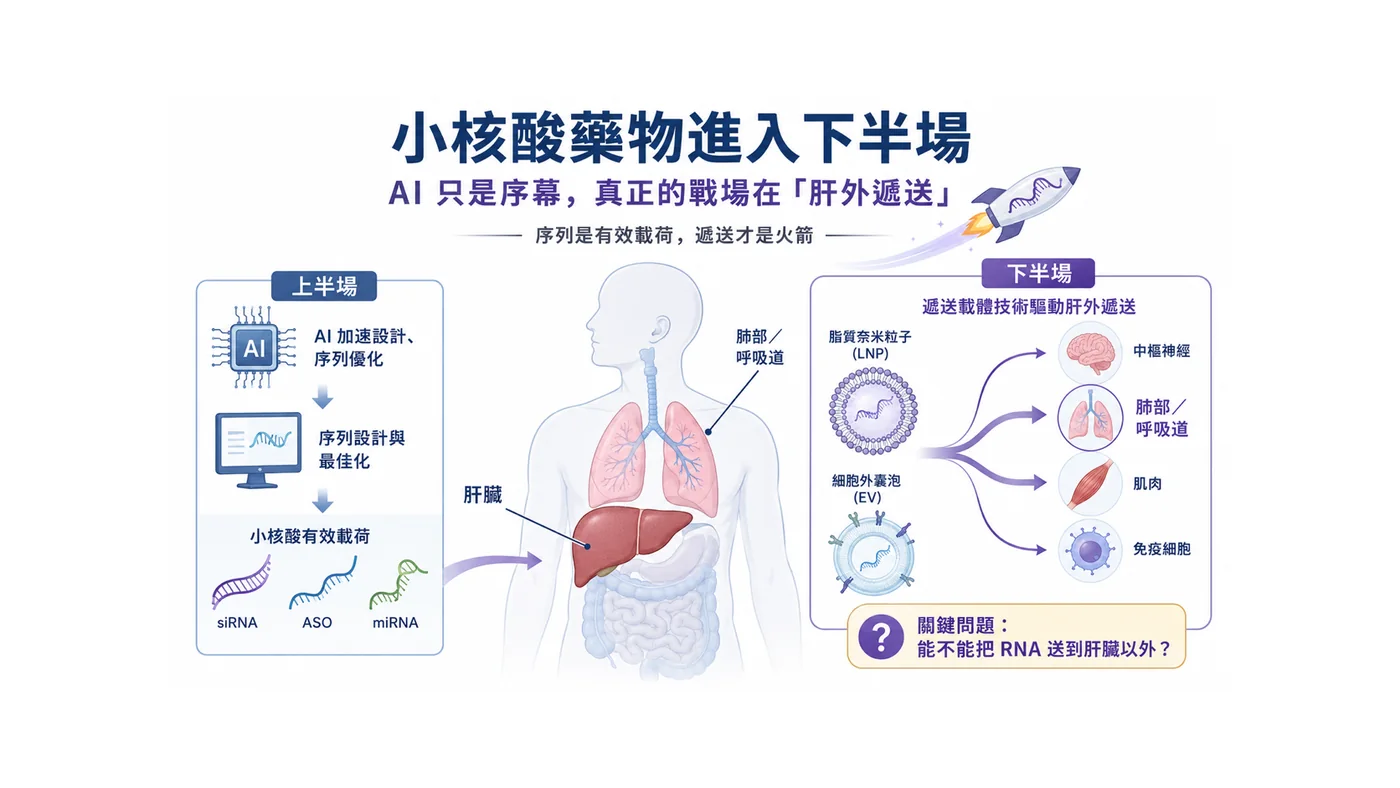
這家台灣Biotech正在打造人體內奈米火箭
小核酸藥物的競爭正從 RNA 序列設計走向肝外遞送;智新生技以 EV 與 LNP 平台切入肺部與呼吸道,挑戰小核酸下半場最值錢的問題:能否真正抵達病灶。
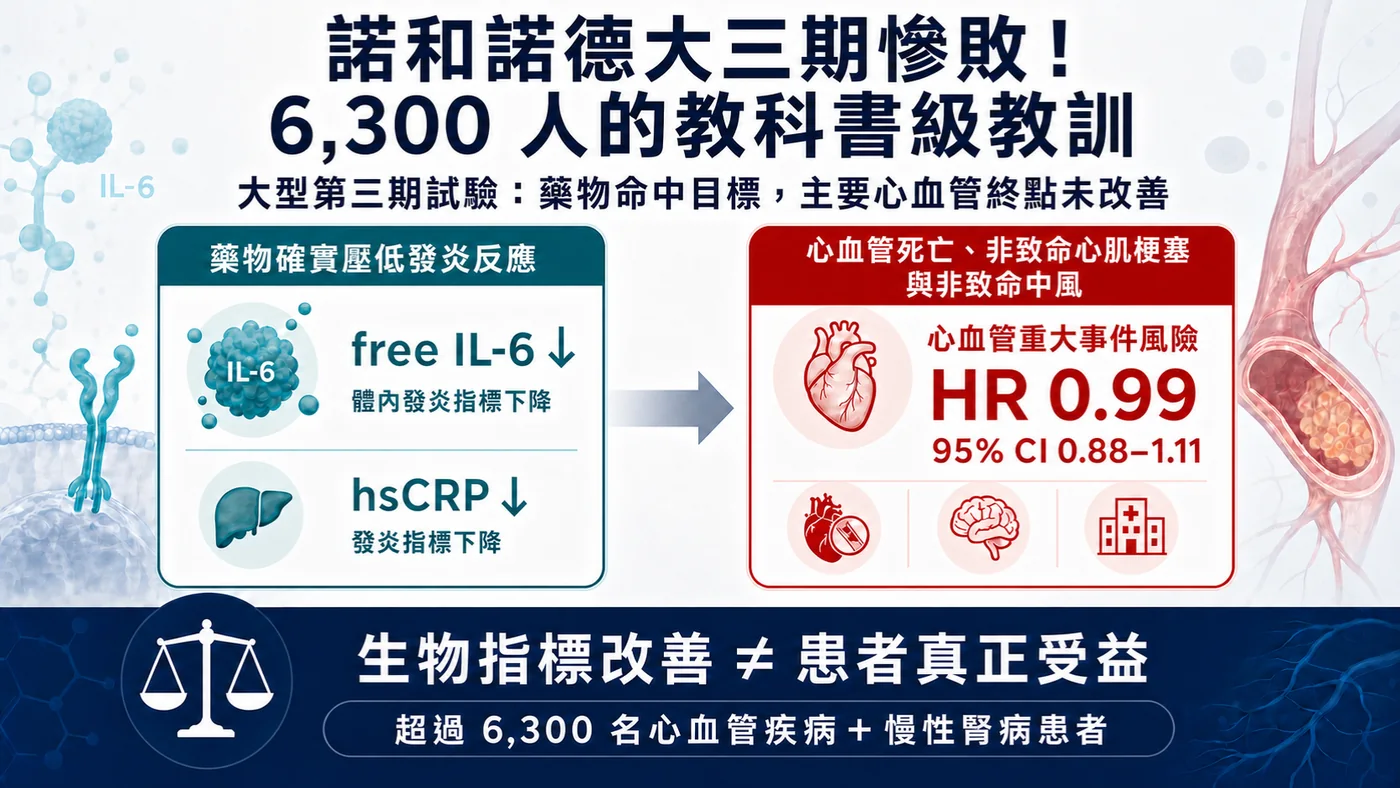
諾和諾德大三期慘敗!6,300 人的教科書級教訓
ZEUS 超過 6,300 人卻交出 HR 0.99:ziltivekimab 壓低 free IL-6 與 hsCRP,卻沒有證明能降低三點 MACE。這不是抗發炎假說死亡,而是 biomarker 不能替患者硬終點預支成功。

美國砸 12 億美元,想用 AI 把新藥研發快一倍!
美國以 Bio Genesis Mission 串起超算、生醫資料、AI 代理、自動化實驗、臨床與監管能力;真正的成敗不在模型口號,而在資料治理、實驗重現與患者轉譯能否形成閉環。
20年後,HDAC抑制劑終於找到真正的位置?ABT-301能否成為下一代聯合治療骨幹
Chidamide以pMMR大腸癌44% ORR與黑色素瘤第三期PFS達標,重新降低HDAC抑制劑的類別風險;安邦ABT-301接下來必須用治療窗口、三聯可組合性與人體免疫機轉,證明資產差異。
禮來領頭,大藥廠半年豪砸 1,300 億美元搶時間!
2026 年上半年生技製藥併購總額約 1,300 億美元,買家偏向臨床後期與接近上市的資產。這一輪不是全面牛市,而是大藥廠在專利懸崖前,用交易結構與現金購買可計算的開發時間。
嬌生口服藥首季 1.8 萬張處方,針劑飯碗要被搶了?
ICOTYDE 上市後第一個完整季度累積逾 18,000 張處方。口服 IL-23R 胜肽已取得進入高療效市場的資格,真正的商業答案仍取決於續方、支付品質、長期留存與多適應症。
不賣給大藥廠,4 家生技公司憑什麼自己做大?
argenx、Insmed、Incyte 與 Revolution Medicines 選擇保留獨立經營權。真正的不賣資格,來自產品證據、現金引擎、第二曲線、全球執行與不交出控制權也能取得資金的能力。
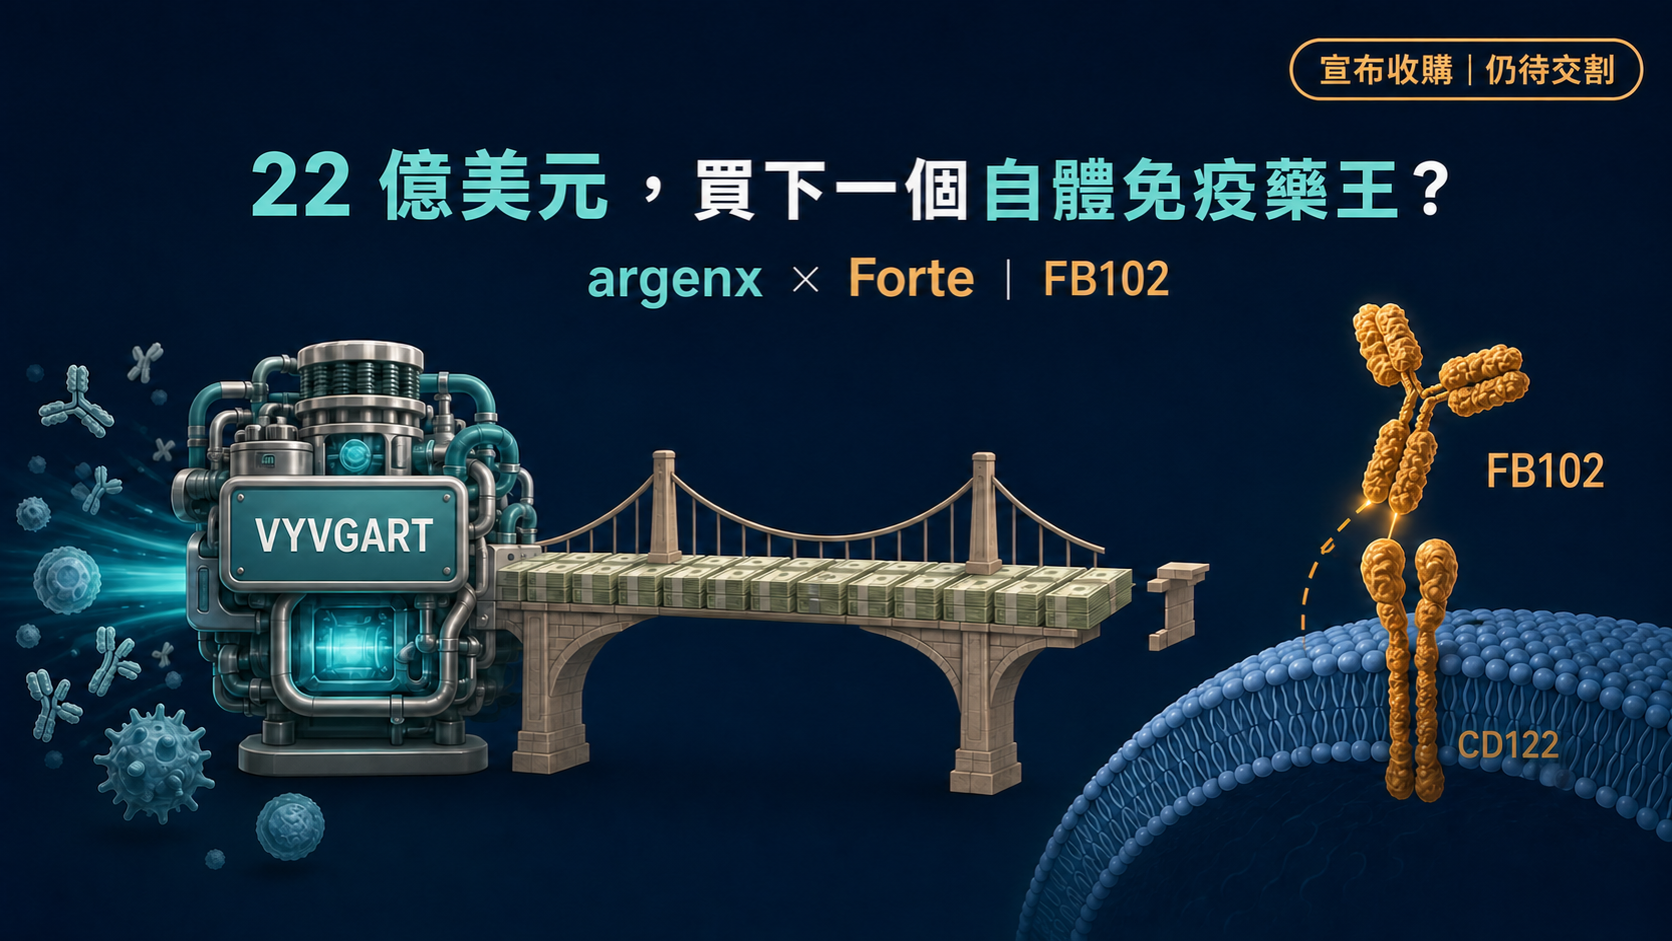
22 億美元,買下一個自體免疫藥王?
argenx 擬以 22 億美元現金收購 Forte,把早期抗 CD122 抗體 FB102 納入管線。真正的考題不是一組一期 p 值,而是 VYVGART 的單品成功能否被複製成可重複的公司能力。
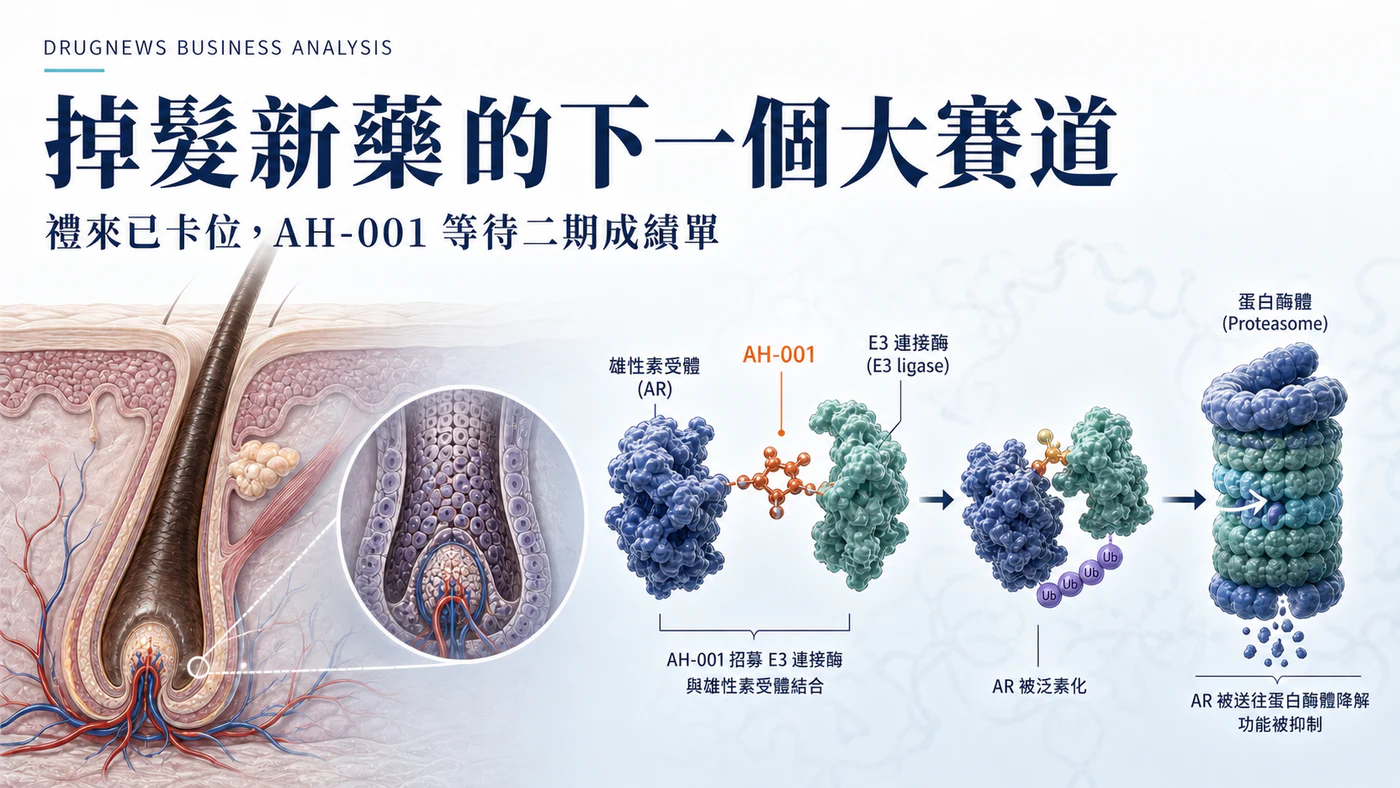
投資人請注意,下一個減肥藥級別賽道來了!
禮來用 4,000 萬美元卡位掉髮新藥;當美國約 8,000 萬名患者仍受限於兩款老藥,安宏 AH-001 的二期數據可能成為下一次全球資產重估關鍵。
一季賣破 10 億,Alnylam 為何崩 28%?
Amvuttra 單季銷售突破 10 億美元,Alnylam 卻下修 TTR 指引並重挫 28%。真正被重估的不是 RNAi 技術,而是積壓需求退潮、收入集中與下一個商業支柱的時間差。
超級大藥廠 4,000 億美元合併?阿斯特捷利康+BMS!
Financial Times 報導 AstraZeneca 與 BMS 曾探討結合,合計市值接近 4,000 億美元。這不是已簽交易;真正的產業問題是 2030 成長、Eliquis/Opdivo 獨占期、腫瘤管線重疊、反壟斷與整合能否買到時間。
Tau 拿到補考資格:Diranersen 主終點失敗,為什麼 Biogen 仍要進三期?
CELIA 未達預設劑量反應主要終點,最低劑量卻在 CDR-SB 看到 26% 惡化減緩,CSF total tau 與 Tau PET 也同向下降。這些訊號足以讓 Biogen 與 Ionis 規劃三期,還不足以宣布 Tau 已成為第二條獲確認的疾病修飾路線。
鬼剃頭新藥,先別封神
33 人、單臂、開放標籤的 Phase 2a 資料讓 Q32 Bio 股價近乎翻倍;真正的問題是療效能否重現、停藥後能否維持,以及安全性是否足以改變 JAK 抑制劑的臨床位置。