
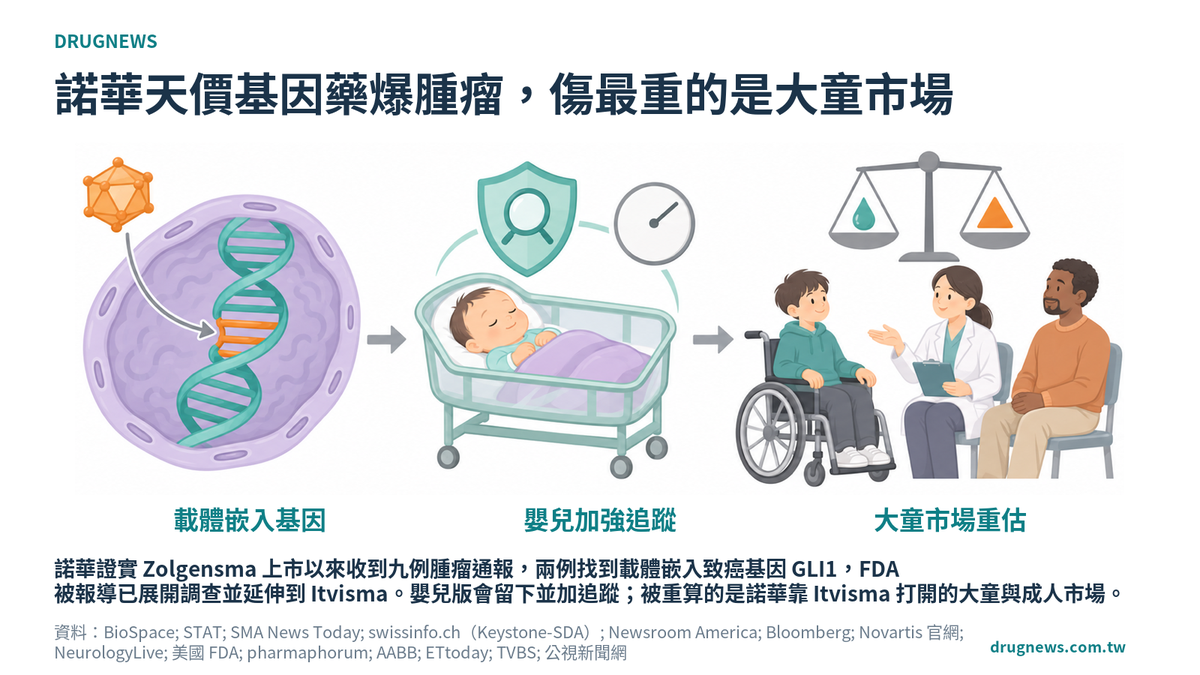
諾華天價基因藥爆腫瘤,傷最重的是大童市場
諾華證實 Zolgensma 上市以來收到九例腫瘤通報,兩例找到載體嵌入致癌基因 GLI1,FDA 被報導已展開調查並延伸到 Itvisma。嬰兒版會留下並加追蹤;被重算的是諾華靠 Itvisma 打開的大童與成人市場。
12 / 307 篇
諾華證實 Zolgensma 上市以來收到九例腫瘤通報,兩例找到載體嵌入致癌基因 GLI1,FDA 被報導已展開調查並延伸到 Itvisma。嬰兒版會留下並加追蹤;被重算的是諾華靠 Itvisma 打開的大童與成人市場。
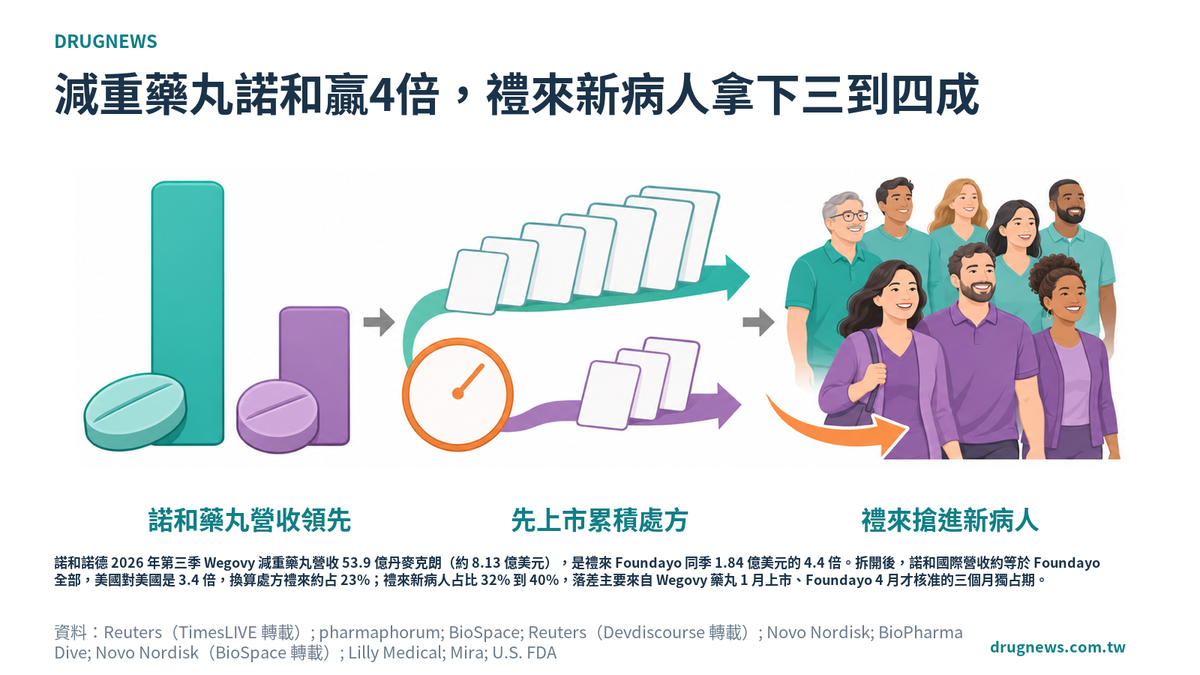
諾和諾德 2026 年第三季 Wegovy 減重藥丸營收 53.9 億丹麥克朗(約 8.13 億美元),是禮來 Foundayo 同季 1.84 億美元的 4.4 倍。拆開後,諾和國際營收約等於 Foundayo 全部,美國對美國是 3.4 倍,換算處方禮來約占 23%;禮來新病人占比 32% 到 40%,落差主要來自 Wegovy 藥丸 1 月上市、Foundayo 4 月才核准的三個月獨占期。
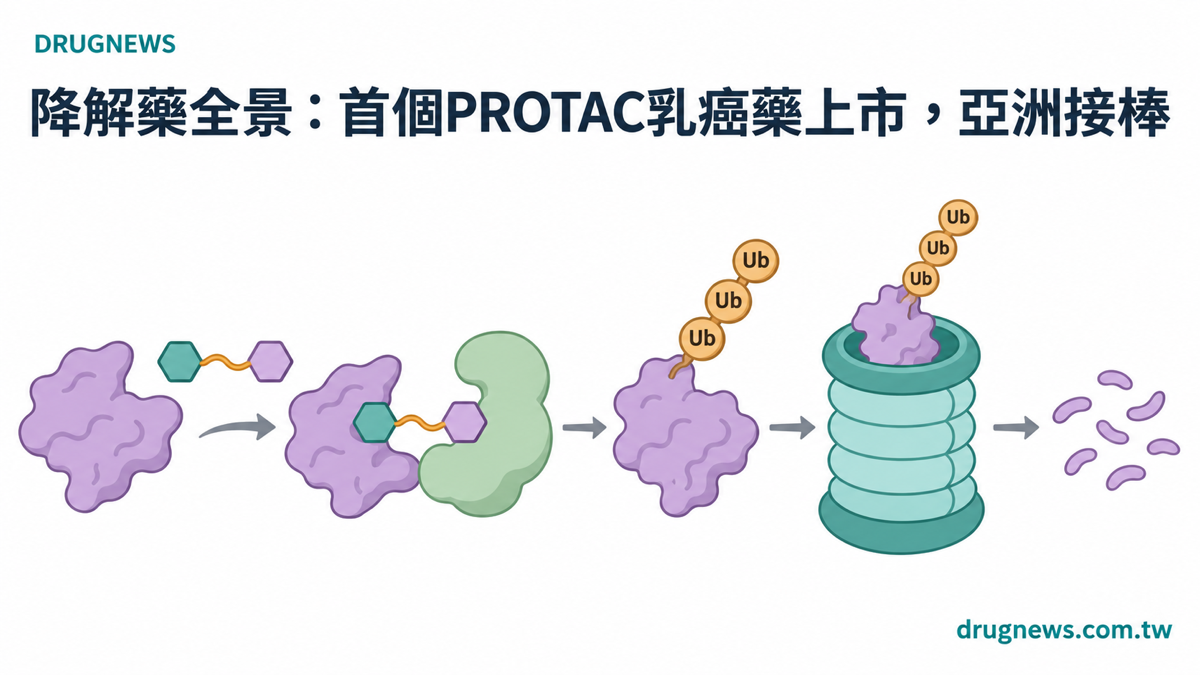
BeOne 11 月 5 日宣布 BTK 降解藥 tacabrutideg 樞紐二期達標、2027 年年中送件;全球第一個上市的 PROTAC Veppanu 第三季卻只帶給 Arvinas 50 萬美元權利金。Astellas 的 KRAS G12D 降解藥已進三期,台灣安宏走外用雄性禿路線,最近的對手是開拓藥業。
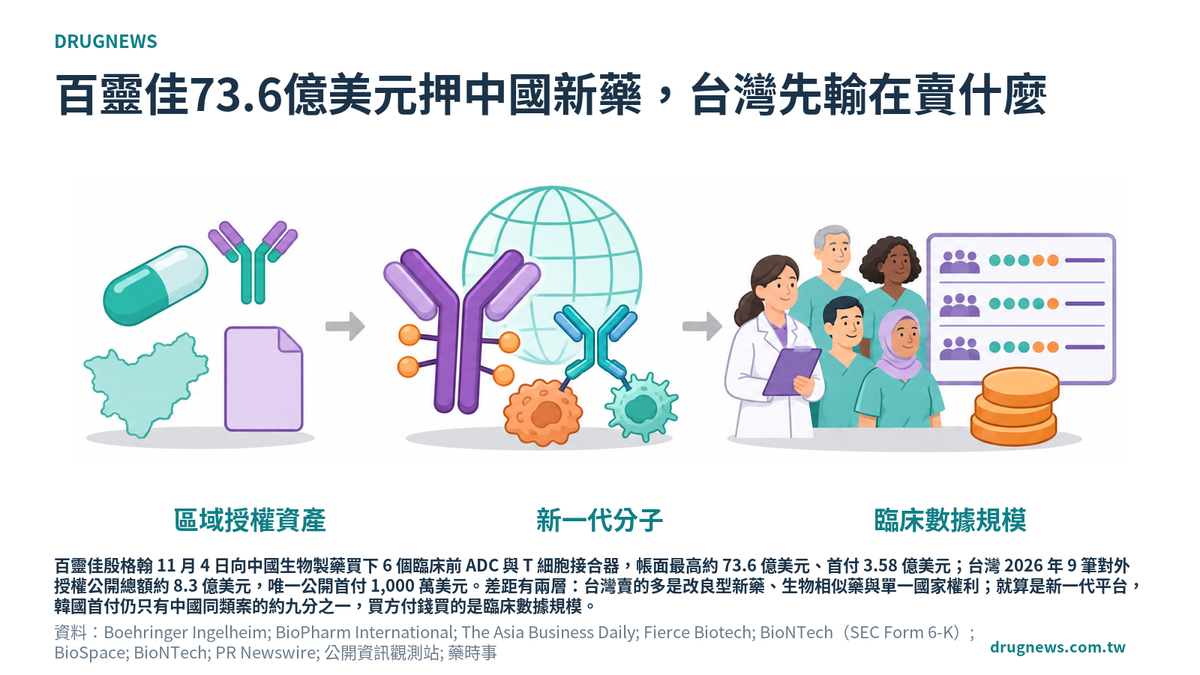
百靈佳殷格翰 11 月 4 日向中國生物製藥買下 6 個臨床前 ADC 與 T 細胞接合器,帳面最高約 73.6 億美元、首付 3.58 億美元;台灣 2026 年 9 筆對外授權公開總額約 8.3 億美元,唯一公開首付 1,000 萬美元。差距有兩層:台灣賣的多是改良型新藥、生物相似藥與單一國家權利;就算是新一代平台,韓國首付仍只有中國同類案的約九分之一,買方付錢買的是臨床數據規模。
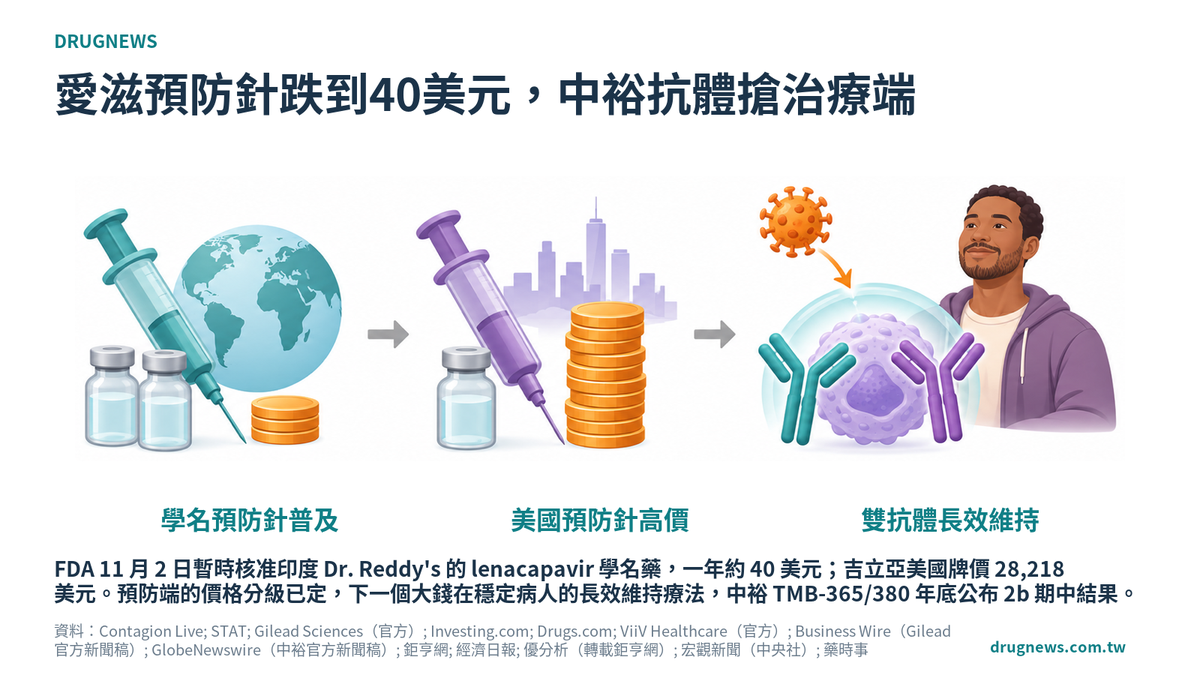
FDA 11 月 2 日暫時核准印度 Dr. Reddy's 的 lenacapavir 學名藥,一年約 40 美元;吉立亞美國牌價 28,218 美元。預防端的價格分級已定,下一個大錢在穩定病人的長效維持療法,中裕 TMB-365/380 年底公布 2b 期中結果。
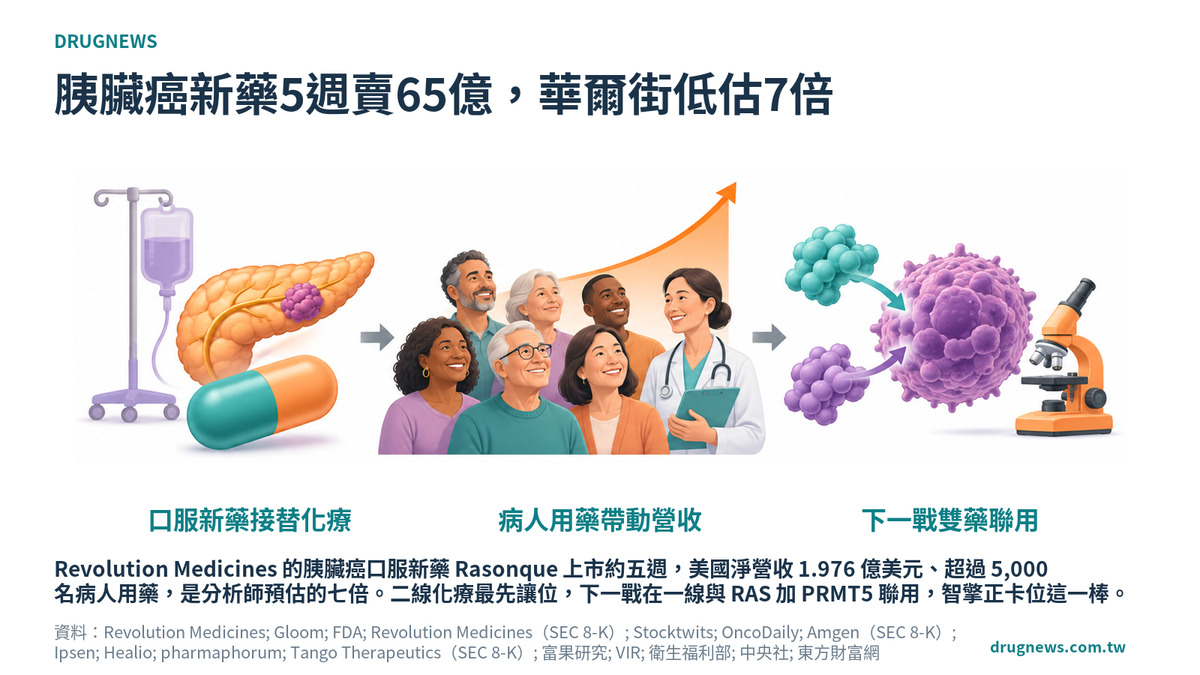
Revolution Medicines 的胰臟癌口服新藥 Rasonque 上市約五週,美國淨營收 1.976 億美元、超過 5,000 名病人用藥,是分析師預估的七倍。二線化療最先讓位,下一戰在一線與 RAS 加 PRMT5 聯用;對台灣智擎是一好一壞。
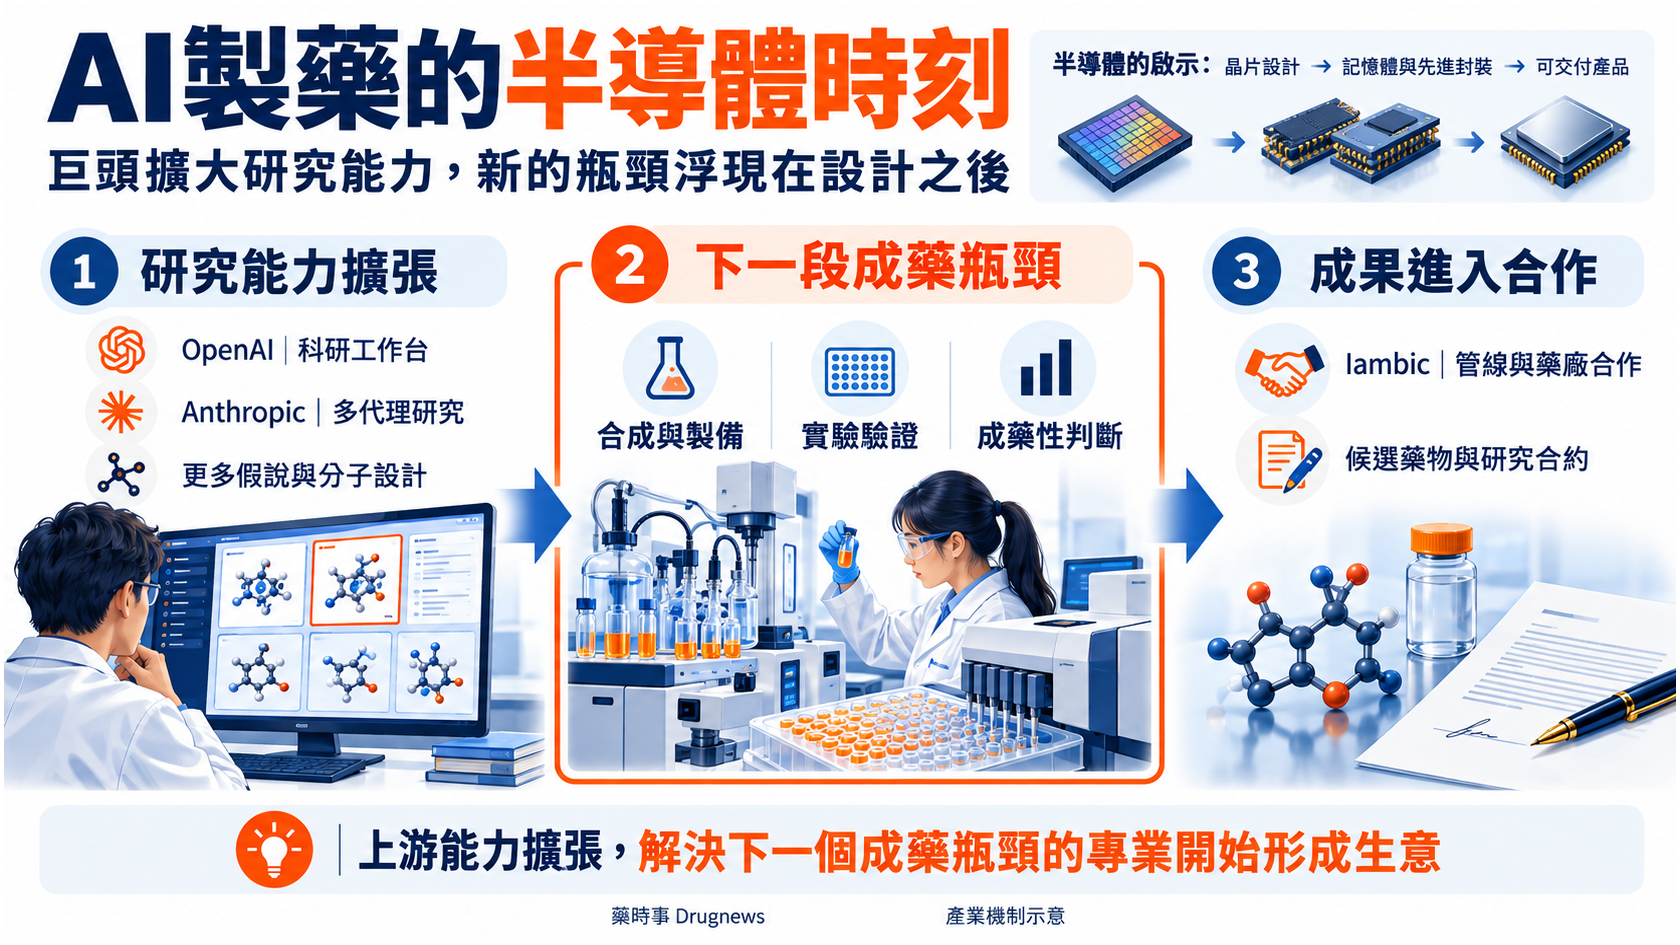
從巨頭入局與正向飛輪到成藥交易 安宏資產與合作的切入點
泰合(6467)2026年11月3日收246元,較承銷價105.6元漲133%,推升股價的是日本兒童新適應症申請。BMS與輝瑞在德拉瓦州對BEQIA提告,可能觸發最長30個月的FDA核准暫停;Eliquis的Medicare議價2026年已降56%,2028年4月起學名藥進場,BEQIA的美國價值取決於何時、以什麼價格進場。
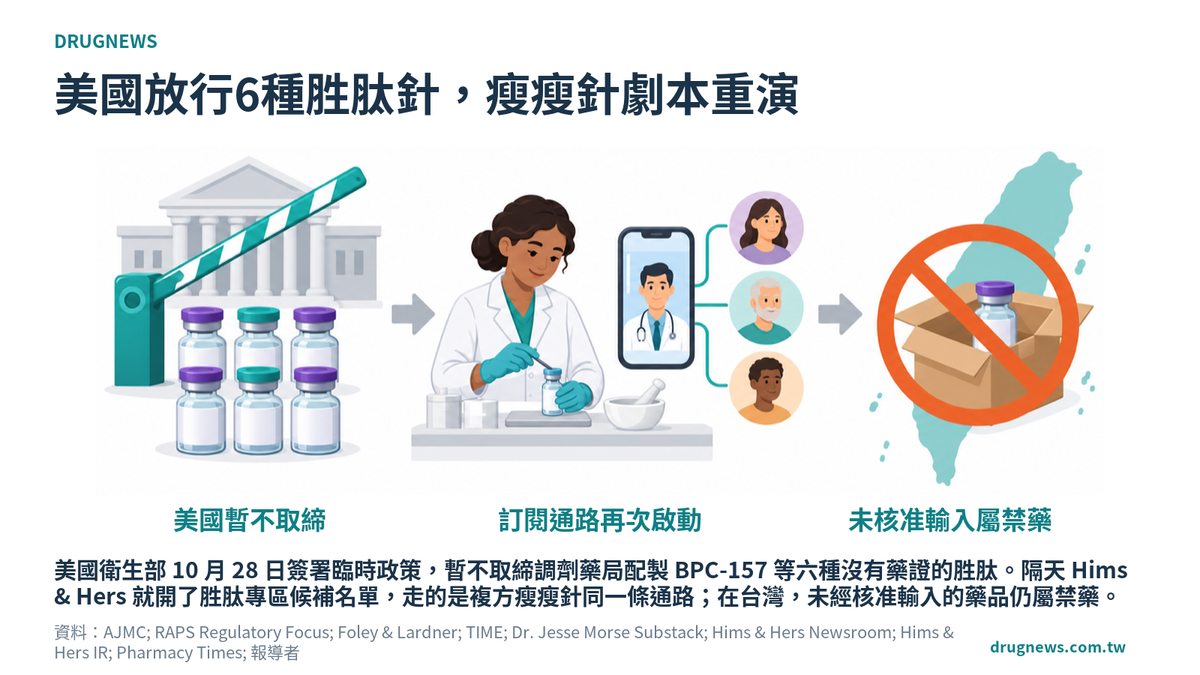
美國衛生部 10 月 28 日簽署臨時政策,暫不取締調劑藥局配製 BPC-157 等六種沒有藥證的胜肽。隔天 Hims & Hers 就開了胜肽專區候補名單,走的是複方瘦瘦針同一條通路;在台灣,未經核准輸入的藥品仍屬禁藥。
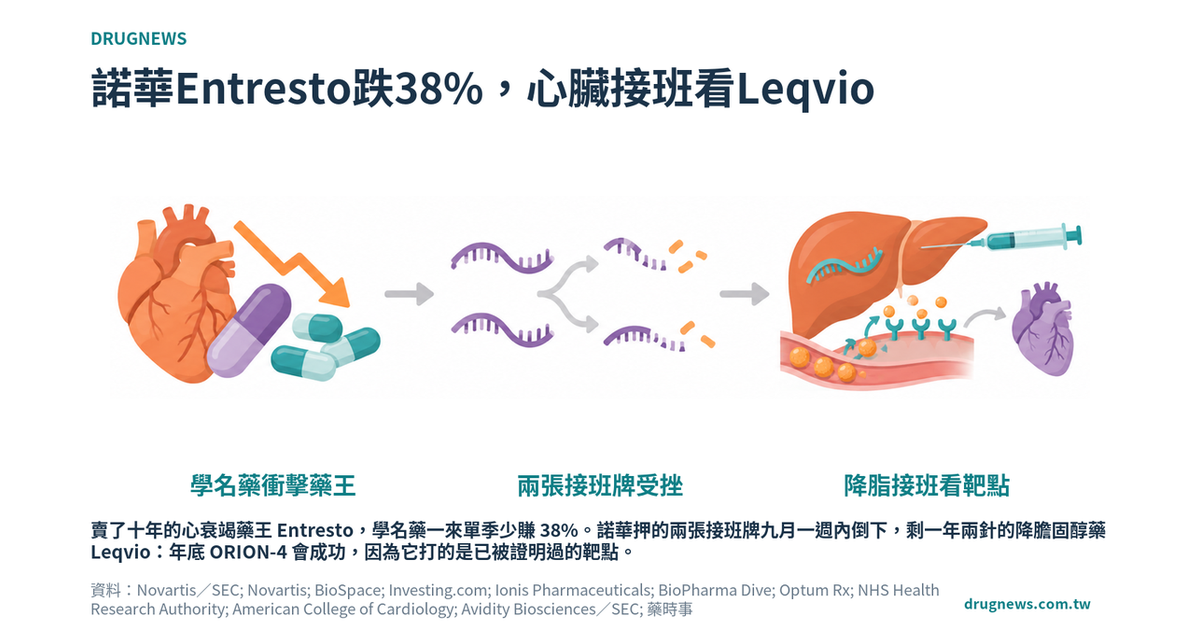
賣了十年的心衰竭藥王 Entresto,學名藥一來單季少賺 38%。諾華押的兩張接班牌九月一週內倒下,剩一年兩針的降膽固醇藥 Leqvio。我們的判斷是年底 ORION-4 會成功,因為它打的是已被證明過的靶點。
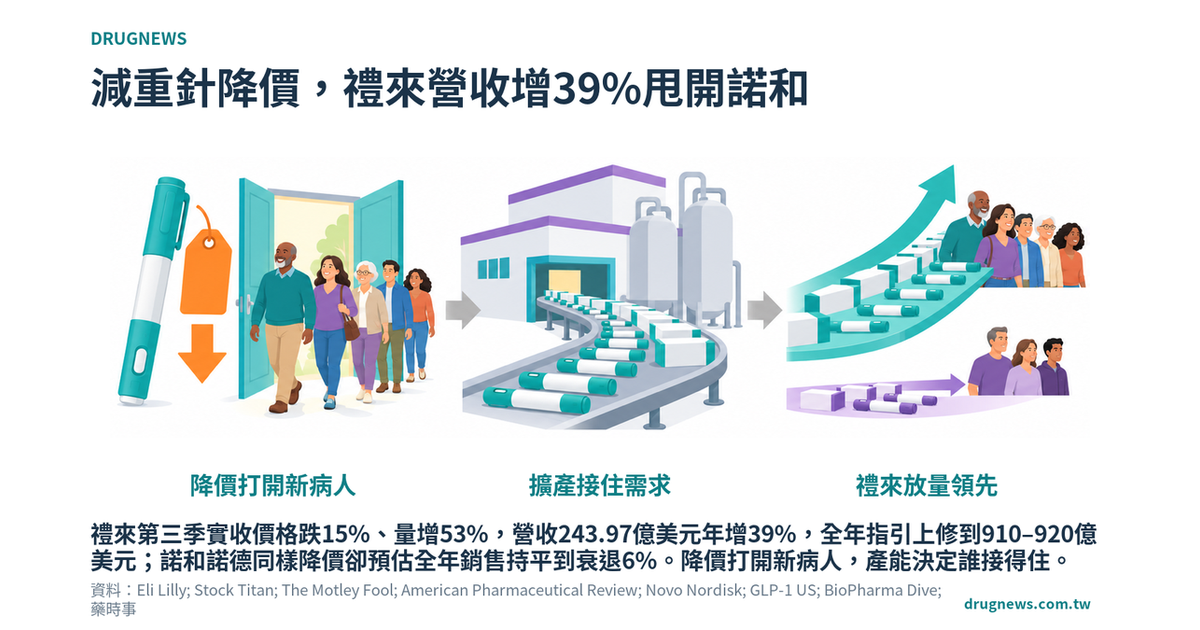
禮來第三季實收價格跌15%、量增53%,營收243.97億美元年增39%,全年指引上修到910–920億美元;諾和諾德同樣降價卻預估全年銷售持平到衰退6%。降價打開新病人,產能決定誰接得住。
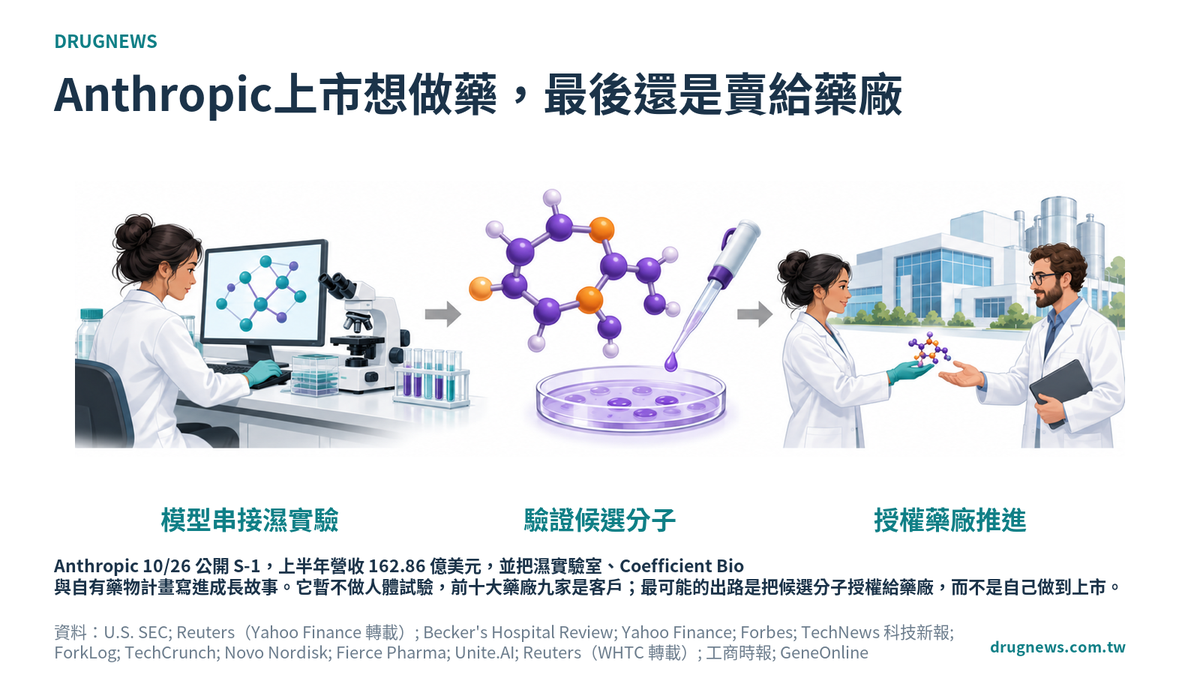
Anthropic 10/26 公開 S-1,上半年營收 162.86 億美元,並把濕實驗室、Coefficient Bio 與自有藥物計畫寫進成長故事。它暫不做人體試驗,前十大藥廠九家是客戶;最可能的出路是把候選分子授權給藥廠,而不是自己做到上市。